

Maersk e Hapag-Lloyd tornano sul Canale di Suez: inaugurato il quarto servizio, ma il ritorno in massa della flotta è ancora lontano.
Dal 10 agosto 2026 l'alleanza Gemini Cooperation (Maersk e Hapag-Lloyd) ha ripreso l'operatività di un quarto collegamento attraverso il Canale di Suez – il servizio AE19 che collega l'Asia all'Europa attraverso il Mar Rosso. Nonostante la riduzione del tempo di transito di circa quattro settimane, gli armatori escludono un ritorno massiccio della flotta su questa rotta, temendo un brusco crollo dei noli causato dall'eccesso di capacità di trasporto. Per le imprese logistiche europee ciò significa un periodo difficile caratterizzato da catene di approvvigionamento asimmetriche e da una maggiore incertezza nella pianificazione.
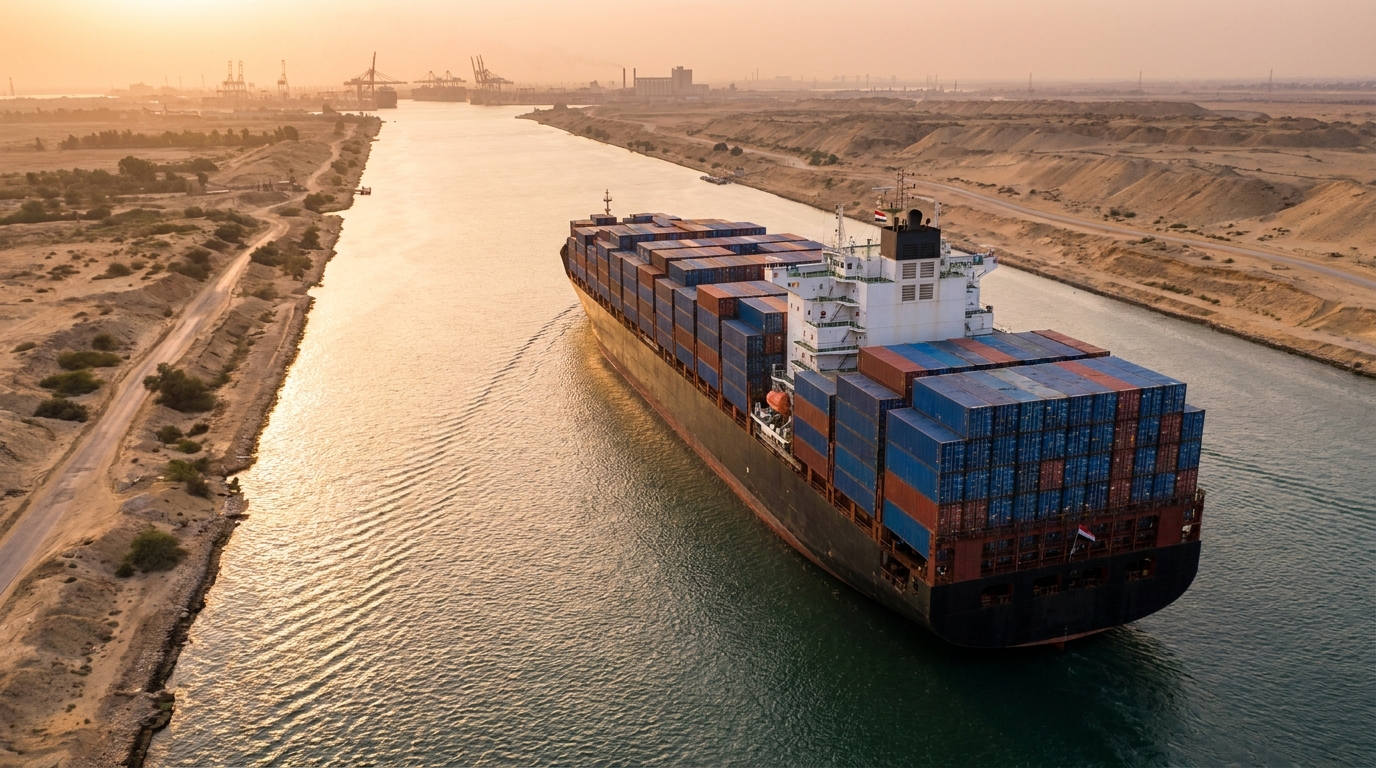
A partire dal 10 agosto 2026, il mercato globale del trasporto marittimo sta assistendo a un altro segnale di cauta normalizzazione: l'alleanza Gemini Cooperation, che riunisce il gigante danese Maersk e la compagnia di navigazione tedesca Hapag-Lloyd, ha ripreso il servizio sulla rotta AE19 attraverso il Mar Rosso e il Canale di Suez. Si tratta della quarta compagnia a tornare su questa rotta dall'inizio di luglio 2026. Sebbene questa decisione sia significativa, sia gli armatori che i principali analisti del settore moderano l'entusiasmo: un ritorno in massa della flotta su questa rotta non avverrà rapidamente e il rischio di un forte calo delle tariffe di trasporto rimane una delle minacce più serie alla stabilità dell'intero settore del trasporto marittimo transfrontaliero nei prossimi trimestri.
Il quarto passo sulla lunga strada del ritorno
Per Gemini Cooperation, il ritorno alla rotta del Canale di Suez non è una mossa improvvisa o impulsiva. L'alleanza delle due maggiori compagnie di navigazione al mondo sta testando metodicamente, servizio per servizio, le possibilità di riprendere il transito regolare attraverso il canale, che solo un anno e mezzo fa era praticamente chiuso alle grandi navi portacontainer a causa della minaccia di attacchi da parte dei militanti Houthi dello Yemen.
Il servizio AE19, il quarto della serie, è stato preceduto dal servizio AE15, dal servizio WAF6 per l'Africa occidentale e dal servizio MECL che collegava i porti del Medio Oriente e dell'India con la costa orientale degli Stati Uniti. Ciascuno di questi ritorni è stato attentamente analizzato sia in termini di sicurezza che di efficienza economica prima di decidere il passo successivo.
Il viaggio inaugurale della rotta modernizzata AE19 in direzione ovest è stato effettuato dalla portacontainer Berlin Maersk, una nave costruita nel 2025 con un'impressionante capacità di 17.480 TEU. La nave è partita dalla Malesia, con scali a Gedda, in Arabia Saudita, e in alcuni porti egiziani, per poi dirigersi verso destinazioni europee. Il servizio AE19 collega il Sud-est asiatico con il Mediterraneo, l'Arabia Saudita e l'Europa, evitando la precedente rotta più lunga che circumnavigava il Capo di Buona Speranza.
Le implicazioni pratiche di questo cambiamento sono difficili da sottovalutare: l'utilizzo del Canale di Suez al posto della rotta africana riduce i tempi di transito di circa quattro settimane.rodoIn un mercato in cui la gestione delle scorte e le consegne puntuali si traducono direttamente nei risultati finanziari delle aziende, una tale differenza si traduce in un reale risparmio operativo per gli spedizionieri.
La cautela come strategia: perché gli armatori non si affrettano a tornare
Nonostante i segnali positivi, sia Hapag-Lloyd che Maersk stanno comunicando le loro decisioni con notevole cautela. Hapag-Lloyd ha esplicitamente definito la ripresa del servizio AE19 un "riallineamento mirato", un termine che, nel linguaggio aziendale, segnala chiaramente che non si tratta di un cambiamento strategico, bensì di una precisa manovra tattica.
L'essenza di questa cautela risiede in due fattori di rischio sovrapposti. Il primo è di natura geopolitica e operativa. La missione di difesa europea EUNAVFOR Aspides, condotta ininterrottamente per 30 mesi, sta producendo risultati tangibili: numerosi attacchi sono stati respinti con successo, numerosi droni da combattimento e missili sono stati neutralizzati e oltre 2260 navi mercantili sono state scortate o supportate. Ciononostante, la regione del Mar Rosso non è una zona completamente sicura. Continuano a verificarsi incidenti, in particolare quelli che prendono di mira navi legate all'Arabia Saudita o navi metaniere. In questa situazione, gli armatori applicano il principio di selettività: alle navi che trasportano merci di minor valore o che servono rotte secondarie rispetto al loro portafoglio complessivo viene consentito il transito attraverso il Canale di Suez.
Le principali arterie di collegamento tra l'Asia e i porti del Nord Europa, tra cui Rotterdam, Amburgo e Anversa, utilizzano ancora la rotta del Capo di Buona Speranza. Queste rotte generano i maggiori volumi e ricavi, e la loro sicurezza è una priorità assoluta.
L'economia della rotta africana: il paradosso della tangenziale vantaggiosa
Il secondo fattore che impedisce agli armatori di tornare a utilizzare pienamente il Canale di Suez è puramente economico e viene spesso trascurato nel dibattito principale del settore. Simon Heaney, analista senior della rinomata società di consulenza Drewry, evidenzia un paradosso che caratterizza l'attuale situazione di mercato: la rotta circum-africana, pur essendo più costosa e dispendiosa in termini di tempo, svolge un ruolo chiave nella regolazione dell'offerta nel mercato globale del trasporto marittimo.
Il meccanismo è semplice, ma le sue conseguenze sono enormi. La rotta più lunga attraverso il Capo di Buona Speranza richiede un numero di navi significativamente maggiore per mantenere una frequenza settimanale costante. In altre parole, la stessa capacità commerciale – lo stesso numero di container consegnati in Europa ogni settimana – richiede più navi rispetto alla rotta del Canale di Suez.
In questo contesto, occorre considerare un'altra tendenza globale: i cantieri navali di tutto il mondo, per evadere gli ordini effettuati durante il picco del boom logistico imposto dalla pandemia, stanno immettendo sul mercato un numero record di nuove navi portacontainer. Se l'intera flotta dovesse improvvisamente accorciare le proprie rotte contemporaneamente, tornando al Canale di Suez, si verificherebbe un'enorme sovraccapacità sul mercato. L'effetto sarebbe immediato e doloroso: un brusco e repentino calo delle tariffe di trasporto, con ripercussioni sulla redditività di tutti gli operatori del mercato.
Le compagnie di navigazione ne sono pienamente consapevoli. La gestione del ritorno al Canale di Suez deve quindi essere lenta, controllata e graduale, in modo da non compromettere i loro ricavi in un momento in cui il mercato è già alle prese con la pressione di un eccesso di offerta di nuove navi.
Logistica a due velocità: una sfida per gli importatori europei
Per le aziende europee che importano merci dall'Asia, la situazione attuale crea una nuova e complessa sfida di pianificazione che può essere descritta come "logistica a due velocità". Gli operatori che utilizzano i servizi ripristinati del Canale di Suez, come il nuovo servizio AE19, possono aspettarsi consegne fino a quattro settimane più rapide rispetto alle rotte alternative intorno all'Africa.
Questa sembra un'ottima notizia. Tempi di transito più brevi significano la possibilità di ridurre le costose scorte di sicurezza, una migliore gestione del flusso di cassa e una maggiore flessibilità operativa. Tuttavia, questi vantaggi si applicano solo a chi trova il servizio giusto al momento giusto.
Il problema si presenta lungo l'intera catena di approvvigionamento dell'azienda: due container caricati nella stessa settimana nello stesso porto asiatico possono raggiungere il destinatario europeo anche a distanza di quattro settimane, a seconda del vettore e del servizio selezionato. Questa asimmetria complica drasticamente le previsioni logistiche, la pianificazione della produzione, la gestione del magazzino e la programmazione delle vendite.
I reparti di logistica e acquisti delle aziende europee devono quindi monitorare costantemente quali servizi operano attraverso il Canale di Suez e quali lo aggirano, e adeguare di conseguenza ordini, scorte e contratti con i fornitori. In pratica, ciò si traduce in costi di coordinamento più elevati e in un maggior rischio di errori di pianificazione rispetto a una rete di collegamenti uniforme e completamente prevedibile.
L'Egitto attende il ritorno delle navi: le entrate derivanti dal canale sono cruciali per l'economia.
La crisi nel Mar Rosso ha avuto un impatto significativo non solo sulle catene di approvvigionamento globali, ma anche sull'economia egiziana. Il Canale di Suez è una delle principali fonti di valuta estera per il Cairo e il fatto che le principali compagnie di navigazione abbiano evitato questa rotta per mesi ha comportato enormi perdite in termini di tariffe di transito.
L'Autorità del Canale di Suez (SCA), guidata dall'ammiraglio Osama Rabie, si sta adoperando attivamente per accelerare il ritorno delle navi mercantili. Gli incentivi includono sconti interessanti sulle tariffe di transito e miglioramenti operativi per le navi che scelgono di attraversare il Canale. Le autorità egiziane citano anche l'esempio della compagnia di navigazione francese CMA CGM come prova che il ritorno è possibile e redditizio: la compagnia ha completato autonomamente 104 traversate del Canale tra gennaio e maggio 2026.
Nonostante questi sforzi, la piena normalizzazione del traffico attraverso il Canale di Suez rimane uno scenario che dipende principalmente dalla situazione politica e militare in Medio Oriente. Nessun incentivo economico, per quanto consistente, potrà sostituire l'esigenza fondamentale di una navigazione sicura nella regione.
Prospettiva di rischio per le aziende di trasporto e logistica
Alla luce dei cambiamenti descritti, i responsabili della gestione del rischio e i proprietari delle aziende del settore TSL dovrebbero prestare particolare attenzione ad alcune aree di rischio chiave nei prossimi trimestri.
Rischio di destabilizzazione delle tariffe di trasporto merci
Sebbene il graduale ritorno al Canale di Suez sia controllato, qualsiasi accelerazione inattesa di questo processo – dovuta, ad esempio, a un improvviso miglioramento della situazione della sicurezza o alla pressione competitiva tra gli armatori – potrebbe innescare una reazione a catena. Una massiccia riduzione delle rotte, combinata con un contemporaneo afflusso di nuove navi dai cantieri navali, creerebbe le condizioni per un brusco calo delle tariffe. Le aziende di logistica che operano con contratti di trasporto a lungo termine dovrebbero rivedere le proprie clausole di indicizzazione delle tariffe di mercato e valutare l'impatto di eventuali riduzioni drastiche sui loro margini operativi.
Rischio di imprevedibilità della catena di approvvigionamento
La già citata "logistica a due velocità" non rappresenta solo una sfida operativa, ma anche una fonte di rischio contrattuale. Le aziende che si sono impegnate con i propri clienti a rispettare date di consegna o livelli di inventario specifici potrebbero incontrare difficoltà nel soddisfare tali obblighi qualora il corriere scelto modifichi improvvisamente il proprio percorso o orario. È opportuno esaminare le clausole di forza maggiore e la responsabilità per ritardi nei contratti con i fornitori.
Rischi geopolitici e di sicurezza
La situazione nella regione del Mar Rosso è ancora ben lungi dall'essere stabilizzata. Le aziende che scelgono di utilizzare i servizi attraverso il Canale di Suez, direttamente o indirettamente come proprietarie di merci, dovrebbero assicurarsi che le loro polizze assicurative coprano i rischi di guerra e terrorismo in questa via navigabile. I premi assicurativi per i rischi di guerra in questa regione possono differire significativamente dalle condizioni standard e richiedono un'analisi individuale.
Rischio di liquidità finanziaria dei partner
La prolungata crisi nel Mar Rosso ha messo a dura prova la salute finanziaria di molti operatori logistici di piccole dimensioni, spedizionieri e fornitori di servizi portuali. È importante condurre revisioni continue della situazione finanziaria dei principali partner della catena di approvvigionamento, soprattutto quelli che operano nelle regioni direttamente colpite dalla crisi, per garantire che siano in grado di far fronte ai propri obblighi in caso di ulteriori interruzioni.
Cosa succederà dopo? Scenari per i prossimi mesi
Gli analisti del mercato marittimo stanno delineando diversi possibili scenari per la seconda metà del 2026 e l'inizio del 2027. Lo scenario di base prevede il proseguimento dell'attuale approccio prudente da parte degli armatori: aggiungere gradualmente servizi attraverso il Canale di Suez, mantenendo al contempo i principali collegamenti Asia-Europa sulla rotta africana. In questo scenario, le tariffe di trasporto rimangono relativamente stabili, pur subendo una graduale pressione dovuta al nuovo tonnellaggio offerto dai cantieri navali.
Lo scenario ottimistico – la piena normalizzazione della sicurezza nella regione e un ritorno in massa al Canale di Suez – comporta sia opportunità (minori costi di trasporto per gli importatori, tempi di transito più brevi) sia serie minacce per il settore (rischio di una guerra dei prezzi tra gli armatori, pressione sui margini degli operatori logistici).
Lo scenario pessimistico ipotizza un'escalation del conflitto in Medio Oriente e una nuova chiusura delle rotte del Mar Rosso, che riporterebbe il mercato ai momenti peggiori della crisi a cavallo tra il 2024 e il 2025.
Ciascuno di questi scenari richiede alle aziende di logistica di mantenere un'elevata prontezza operativa e flessibilità contrattuale, il che in pratica significa evitare un'eccessiva dipendenza da un unico vettore, un'unica rotta o un unico modello operativo.
In sintesi, è tempo di un cauto ottimismo, non di euforia.
Il ritorno del servizio AE19 attraverso il Canale di Suez è un segnale positivo e dimostra la graduale normalizzazione del trasporto marittimo globale di container. La riduzione dei tempi di transito di quattro settimane rappresenta un vantaggio reale e tangibile per l'intera catena di approvvigionamento. Tuttavia, sia la portata che la velocità del cambiamento vengono deliberatamente limitate dagli armatori stessi, e a ragione.
Il mercato si trova ad affrontare una situazione rara in cui un miglioramento troppo rapido potrebbe rivelarsi destabilizzante quanto una crisi prolungata. L'eccesso di offerta di capacità di trasporto, causato dalla contemporanea riduzione delle rotte e dall'afflusso di nuovo tonnellaggio, rappresenta una minaccia sistemica che potrebbe avere un impatto grave sull'intero settore del trasporto marittimo e marittimo, dai grandi armatori ai piccoli spedizionieri e operatori logistici.
Per i responsabili della gestione del rischio e i proprietari di aziende di trasporto e logistica, il messaggio chiave è la necessità di mantenere la vigilanza e la flessibilità operativa. Monitorare la situazione della sicurezza nel Mar Rosso, seguire le decisioni degli armatori in merito al ripristino dei servizi e rivedere regolarmente la salute finanziaria dei partner della catena di approvvigionamento: queste sono azioni che potrebbero determinare un vantaggio competitivo o proteggere da spiacevoli sorprese nei prossimi mesi.
Il Canale di Suez sta riaprendo lentamente. Ma la riapertura è graduale e selettiva, e per ora questo ritmo è il più sicuro per la logistica globale.




