

Dług polskich przewoźników przekroczył 1,32 mld PLN. Raport ujawnia skalę kryzysu w branży transportowej
Zadłużenie polskiego sektora drogowego transportu towarów osiągnęło rekordowy poziom 1,32 miliarda złotych, a liczba firm z przeterminowanymi zobowiązaniami przekroczyła 23 700 podmiotów. Za kryzys odpowiadają rosnące koszty paliwa, niedostosowane stawki frachtowe w kontraktach długoterminowych oraz chroniczne zatory płatnicze — 92 proc. przewoźników nie otrzymuje zapłaty w terminie. Sytuacja stanowi poważne ostrzeżenie dla wszystkich firm korzystających z usług polskich operatorów transportowych.
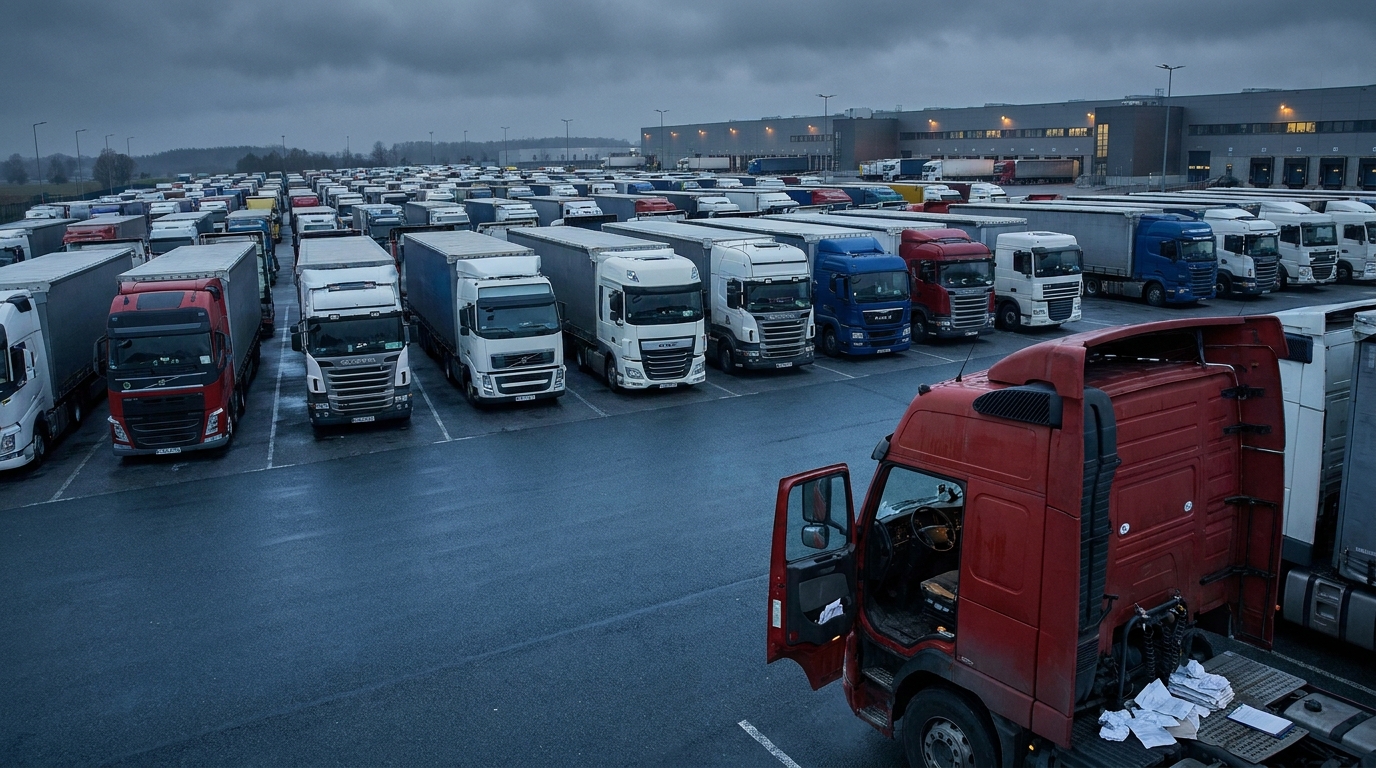
Łączne zadłużenie polskiego sektora drogowego transportu towarów osiągnęło w listopadzie 2026 roku alarmujący poziom 1,32 miliarda złotych. Dane Krajowego Rejestru Długów wskazują, że ponad 23,7 tysiąca firm boryka się z przeterminowanymi zobowiązaniami finansowymi. To wyraźny sygnał, że kondycja jednego z filarów europejskiej logistyki ulega systematycznemu pogorszeniu — a ryzyko dla firm współpracujących z polskimi przewoźnikami rośnie z miesiąca na miesiąc.
Skala zadłużenia: liczby, które powinny niepokoić każdego menedżera ryzyka
Według najnowszego raportu Krajowego Rejestru Długów, liczba podmiotów transportowych z przeterminowanymi zobowiązaniami wzrosła rok do roku o ponad 700 firm, co stanowi przyrost rzędu 3,1 proc. Sam wzrost liczby dłużników byłby niepokojącym sygnałem — lecz zestawiony z łączną kwotą zadłużenia przekraczającą 1,32 mld PLN, obraz staje się jednoznacznie alarmujący.
Co istotne, średnie zadłużenie przypadające na jedno przedsiębiorstwo nieznacznie spadło i wynosi obecnie 55 700 PLN. Pozornie mógłby to być sygnał poprawy — jednak w rzeczywistości dane te wskazują jedynie na to, że kryzys obejmuje coraz szersze grono podmiotów, a nie że poszczególne firmy radzą sobie lepiej. Suma pozostaje rekordowa, a liczba zagrożonych firm — najwyższa od lat.
Prezes KRD, Adam Łącki, podkreśla, że mamy do czynienia z problemem systemowym, a nie z falą jednostkowych trudności. Przewoźnicy nie tyle tracą zdolność do spłaty zobowiązań z powodu własnych błędów zarządczych, ile wpadają w pułapkę zastawioną przez strukturę rynku: rosnące koszty operacyjne, stawki frachtowe, które nie nadążają za inflacją kosztową, oraz chroniczne opóźnienia w płatnościach od zleceniodawców.
Paliwo i kontrakty: pułapka, w którą wpadają tysiące firm
Głównym motorem napędowym kryzysu jest niekorzystne połączenie wzrostu cen paliwa z brakiem odpowiednich mechanizmów kontraktowych chroniących przewoźników przed tym ryzykiem.
Dane Międzynarodowej Unii Transportu Drogowego (IRU) za drugi kwartał 2026 roku pokazują, że ceny oleju napędowego na terenie Unii Europejskiej wzrosły średnio o 12 proc. To ogromne obciążenie dla firm, w których paliwo odpowiada za kilkanaście do ponad trzydziestu procent wszystkich kosztów operacyjnych, w zależności od rodzaju i zasięgu wykonywanych przewozów.
Firmy działające na rynku spotowym zdołały w większości przypadków przełożyć ten wzrost na ceny zleceń — stawki jednorazowe poszły w górę o około 11 proc. Problem leży jednak w kontraktach długoterminowych, gdzie stawki frachtowe wzrosły zaledwie o 6 proc. — a więc o połowę mniej niż same koszty paliwa. Wynikiem jest systematyczne kurczenie się marż operacyjnych u tych przewoźników, którzy oparli model biznesowy na wielomiesięcznych umowach z dużymi załadowcami.
Szczególnie destrukcyjny wpływ ma brak klauzul paliwowych w znacznej części długoterminowych kontraktów transportowych. Klauzule tego rodzaju pozwalają na automatyczne korygowanie stawki frachtowej w zależności od zmian cen paliwa, co stanowi standardowe narzędzie zarządzania ryzykiem kosztowym w dojrzałych rynkach logistycznych. Tam, gdzie klauzul brakuje, przewoźnicy muszą samodzielnie absorbować różnicę w kosztach — kosztem własnej płynności finansowej.
Renegocjacje umów okazują się dla większości firm drogą donikąd. Duzi załadowcy — sieci handlowe, producenci czy operatorzy magazynowi — dysponują znacznie silniejszą pozycją negocjacyjną niż mali i średni przewoźnicy. W praktyce firmy transportowe stają przed wyborem: zaakceptować niekorzystne warunki i liczyć na przetrwanie, albo zrezygnować z kontraktu i ryzykować utratą stałego strumienia zleceń.
Zatory płatnicze: 92 proc. firm nie otrzymuje pieniędzy na czas
Równie poważnym problemem — a dla wielu firm wręcz bardziej dotkliwym niż koszty paliwa — są zatory płatnicze. Badanie przeprowadzone przez Keralla Research na zlecenie Bibby Financial Services przynosi wstrząsające dane: 92 proc. polskich firm transportowych regularnie otrzymuje płatności po wyznaczonym w umowie terminie.
Mediana wartości przeterminowanych należności wzrosła z 75 500 PLN do 90 000 PLN. Oznacza to, że przeciętny polski przewoźnik czeka w danym momencie na uregulowanie faktur opiewających łącznie na ponad 90 tysięcy złotych — przy jednoczesnym obowiązku bieżącego regulowania własnych zobowiązań.
To właśnie tu tkwi serce problemu płynności finansowej w transporcie. Model biznesowy branży charakteryzuje się bowiem fundamentalną asymetrią przepływów pieniężnych: koszty — tankowanie, wynagrodzenia kierowców, raty leasingowe za pojazdy, składki ubezpieczeniowe i wydatki serwisowe — muszą być ponoszone z wyprzedzeniem. Przychody pojawiają się natomiast ze znacznym opóźnieniem, często po 30, 60, a niekiedy nawet 90 dniach od wykonania usługi.
Gdy do tej asymetrii dodamy przedłużające się opóźnienia w płatnościach po stronie zleceniodawców, mamy gotową receptę na spiralę zadłużenia. Przewoźnicy, chcąc utrzymać ciągłość operacyjną, sięgają po kredyty obrotowe lub faktoring — generując dodatkowe koszty finansowe, które jeszcze bardziej obciążają ich i tak nadwątlone marże. Ci, którzy nie mają dostępu do finansowania zewnętrznego lub nie chcą go ponosić, zaczynają sami opóźniać płatności swoim dostawcom — tworząc wtórne zatory w całym łańcuchu dostaw.
Kto jest najbardziej zagrożony? Profil dłużnika i mapa ryzyka geograficznego
Dane KRD pozwalają precyzyjnie określić, które segmenty rynku ponoszą największe ciężary kryzysu.
Struktura podmiotowa: mikroprzedsiębiorcy pod największą presją
Niemal dwie trzecie wszystkich zadłużonych firm transportowych to osoby fizyczne prowadzące jednoosobową działalność gospodarczą. Ich łączna liczba przekracza 15 tysięcy podmiotów, a suma zaległości sięga 750 mln PLN. Ci przewoźnicy — często właściciele jednej lub kilku ciężarówek — działają bez poduszki finansowej w postaci rezerw kapitałowych, dostępu do rynków kapitałowych czy wsparcia grupy korporacyjnej. Każde tygodniowe opóźnienie w płatności od zleceniodawcy może oznaczać dla nich niemożność terminowego spłacenia raty leasingowej lub opłacenia składki ubezpieczeniowej.
Wśród najbardziej zadłużonych podmiotów wyróżniają się dwa przypadki: przewoźnik z powiatu otwockiego z długiem bliskim 7 mln PLN oraz spółka transportowa z Nowego Tomyśla z zaległościami sięgającymi 7,6 mln PLN. Oba przypadki ilustrują, że skrajne problemy płynnościowe dotykają zarówno małych operatorów, jak i firmy o nieco większej skali działalności.
Mapa geograficzna zadłużenia: trzy województwa pod lupą
Pod względem terytorialnym, największa koncentracja zadłużenia przewoźników przypada na trzy regiony, które jednocześnie są największymi centrami logistycznymi i transportowymi w Polsce:
- Mazowsze — łączne zadłużenie 260,6 mln PLN obejmujące 4 608 firm. Region ten skupia największą liczbę podmiotów transportowych, co przekłada się na bezwzględną dominację w rankingu zadłużenia.
- Śląsk — zadłużenie na poziomie 190,1 mln PLN. Co istotne, to właśnie tutaj notuje się najwyższe średnie zadłużenie na firmę, przekraczające 67 000 PLN — wyraźnie powyżej średniej krajowej. Silna koncentracja przemysłu i logistyki generuje wysoką liczbę umów długoterminowych, które — jak wykazano wcześniej — okazują się pułapką przy rosnących kosztach operacyjnych.
- Wielkopolska — zaległości wynoszące 180,5 mln PLN, region od lat będący jednym z motorów polskiej logistyki, szczególnie w obsłudze kierunków zachodnich.
Firmy rozważające nawiązanie lub kontynuowanie współpracy z przewoźnikami z tych województw powinny zachować szczególną ostrożność i wdrożyć pogłębione procedury weryfikacji wypłacalności partnerów.
Wierzyciele i dłużnicy: kto traci najwięcej?
Kryzys w transporcie to nie tylko problem samych przewoźników — ma on rozległy wpływ na inne branże i instytucje finansowe.
Największymi wierzycielami polskich firm transportowych są instytucje finansowe i ubezpieczeniowe — banki, towarzystwa leasingowe oraz firmy windykacyjne. Łączna kwota ich wierzytelności wobec sektora transportowego wynosi 884,6 mln PLN. Ta kwota odzwierciedla skalę, w jakiej branża transportowa jest uzależniona od zewnętrznego finansowania pojazdów i działalności operacyjnej. Gdy przewoźnicy tracą płynność, jako pierwsi odczuwają to właśnie leasingodawcy i banki.
Na drugim miejscu plasuje się sektor paliwowy z wierzytelnościami rzędu 241,2 mln PLN. Stacje paliw i dystrybutorzy oleju napędowego udzielają przewoźnikom kredytów handlowych — i coraz częściej nie mogą doczekać się spłaty. To dlatego tak wiele stacji i dystrybutorów zaostrza warunki kredytowe lub wymaga płatności gotówkowych od firm o kwestionowanej kondycji finansowej.
Jednocześnie sami przewoźnicy są ofiarami łańcucha nieregulowanych zobowiązań. Branża transportowa czeka na 170 mln PLN od swoich własnych dłużników — przede wszystkim firm handlowych, podmiotów przemysłowych i przedsiębiorstw budowlanych. To wyraźny dowód na to, że zatory płatnicze mają charakter systemowy i kaskadowy: opóźnienia na jednym etapie łańcucha dostaw błyskawicznie przenoszą się na kolejne ogniwa.
Kurczenie się rynku: sygnały ostrzegawcze dla europejskiej logistyki
Opisywany kryzys płynnościowy zaczyna wywierać bezpośredni wpływ na strukturę i potencjał polskiego rynku transportowego. Dane Głównego Inspektoratu Transportu Drogowego (GITD) pokazują, że w ciągu zaledwie pół roku liczba firm posiadających licencję na transport międzynarodowy zmniejszyła się o 644 podmioty. To tempo znacząco przekracza naturalną rotację rynkową wynikającą z zakończeń działalności, fuzji czy przejęć.
Równocześnie badania rynku wskazują, że niemal połowa firm transportowych całkowicie wstrzymała wszelkie plany inwestycyjne i rozwojowe. Zamiast modernizować flotę, inwestować w nowe technologie czy poszerzać zasięg operacji, firmy te koncentrują wszystkie zasoby wyłącznie na przetrwaniu bieżącego okresu. W perspektywie kilkunastu miesięcy oznacza to starzenie się floty, rosnące koszty serwisu i malejącą konkurencyjność polskich przewoźników na europejskim rynku.
Polska flota transportowa jest jednym z największych i najważniejszych elementów europejskiego systemu logistycznego. Polskie ciężarówki realizują ogromną część transportu wewnątrzunijnego, a polscy kierowcy należą do najliczniejszej grupy zawodowych kierowców na europejskich drogach. Kurczenie się tego potencjału — przez bankructwa, wycofanie licencji lub zamrożenie inwestycji — przekłada się bezpośrednio na dostępność mocy transportowych w całej Europie, co z kolei wpływa na ceny frachtów i niezawodność łańcuchów dostaw.
Perspektywa ryzyka biznesowego: co powinny zrobić firmy współpracujące z polskimi przewoźnikami?
Dla menedżerów ryzyka i właścicieli firm logistycznych w Europie raport KRD niesie ze sobą kilka kluczowych wniosków praktycznych.
Zaostrzyć procesy weryfikacji kontrahentów
Przy ponad 23 700 firm z przeterminowanymi zobowiązaniami standardowe sprawdzenie w jednym rejestrze lub pojedynczy raport kredytowy mogą być niewystarczające. Warto sięgać po wieloźródłowe weryfikacje — łącząc dane z KRD, Rejestru GITD, baz leasingowych oraz historii płatności w branżowych systemach informacji. Szczególną ostrożność należy zachować wobec mikroprzedsiębiorców (jednoosobowa działalność gospodarcza) oraz firm zarejestrowanych na Mazowszu, Śląsku i w Wielkopolsce, gdzie koncentracja zadłużenia jest najwyższa.
Monitorować kontrahentów w sposób ciągły, nie jednorazowy
Kondycja finansowa firm transportowych może się zmieniać dynamicznie — szczególnie w warunkach zmiennych cen paliwa i sezonowych wahań popytu na fracht. Jednorazowe badanie wiarygodności płatniczej przeprowadzone w momencie podpisania umowy nie chroni przed ryzykiem, które materializuje się kilka miesięcy później. Rekomendowane jest wdrożenie mechanizmów monitoringu ciągłego — alertów o pojawieniu się nowych wpisów dłużniczych lub zmianach statusu licencji przewoźnika.
Uwzględnić ryzyko paliwowe w strukturze kontraktów
Firmy, które zawierają długoterminowe umowy z przewoźnikami i chcą utrzymać stabilnych, wypłacalnych partnerów logistycznych, powinny rozważyć wprowadzenie klauzul paliwowych jako elementu standardowego. Mechanizm automatycznego dostosowania stawki do zmian cen paliwa chroni obie strony — załadowcę przed gwałtownymi renegocjacjami i utratą przewoźnika, a samego przewoźnika przed erozją marży prowadzącą do bankructwa. W dłuższej perspektywie kontrakty bez klauzul paliwowych to tykająca bomba, która generuje ryzyko zarówno dla dostawcy usługi, jak i dla odbiorcy.
Dywersyfikować bazę dostawców transportowych
W sytuacji, gdy niemal co ósma firma transportowa ma przeterminowane zobowiązania, uzależnienie od jednego lub dwóch przewoźników staje się poważnym ryzykiem operacyjnym. Zakłócenia dostaw wynikające z nagłego bankructwa lub zawieszenia licencji kluczowego partnera mogą mieć katastrofalne skutki dla ciągłości łańcucha dostaw. Budowanie zdywersyfikowanego portfela dostawców transportowych — z odpowiednią rezerwą mocy i alternatywnymi trasami — to niezbędny element zarządzania ryzykiem logistycznym w obecnych warunkach rynkowych.
Podsumowanie: branża na rozdrożu
Sytuacja polskiego sektora transportu drogowego w listopadzie 2026 roku to wypadkowa kilku nakładających się na siebie niekorzystnych czynników: rekordowych kosztów operacyjnych, nieadekwatnych stawek frachtowych w kontraktach długoterminowych, chronicznych opóźnień w płatnościach od zleceniodawców oraz strukturalnej słabości tysięcy mikroprzedsiębiorców pozbawionych finansowych buforów bezpieczeństwa.
Zadłużenie na poziomie 1,32 mld PLN, obejmujące blisko 23 800 firm, to nie statystyczna ciekawostka — to realne ryzyko dla każdej firmy, która zleca przewozy polskim operatorom lub która jest częścią łańcucha dostaw obsługiwanego przez polskie ciężarówki. Kurczenie się liczby licencjonowanych przewoźników, zamrożenie planów inwestycyjnych i rosnące spirale zadłużenia składają się na obraz branży, która bez głębszych zmian strukturalnych — w obszarze prawa kontraktowego, polityki płatniczej i dostępności finansowania — może znaleźć się w jeszcze głębszym kryzysie w kolejnych kwartałach.
Dla menedżerów ryzyka i firm logistycznych z całej Europy powyższe dane stanowią wyraźny sygnał: czas na wzmocnienie procedur weryfikacji partnerów transportowych, dywersyfikację bazy dostawców i świadome zarządzanie ryzykiem kontraktowym w łańcuchu dostaw.




