

Fala upadłości w transporcie: Europa na 13-letnim szczycie bankructw. Co to oznacza dla Twoich kontrahentów?
Liczba upadłości firm w Niemczech osiągnie w 2026 roku poziom 25 900 przypadków — najwyższy od 13 lat, a sektor transportu i logistyki bankrutuje w tempie ponad dwukrotnie szybszym niż reszta unijnej gospodarki. Dane Eurostatu za drugi kwartał 2026 roku pokazują wzrost upadłości w transporcie o 11,4%, podczas gdy Rumunia odnotowała w samym wrześniu skok o 73% w transporcie drogowym. Eksperci Allianz Trade ostrzegają, że stabilizacja nastąpi najwcześniej w 2028 roku, co oznacza co najmniej dwa lata ekstremalnie wysokiego ryzyka kontrahenta w branży TSL.
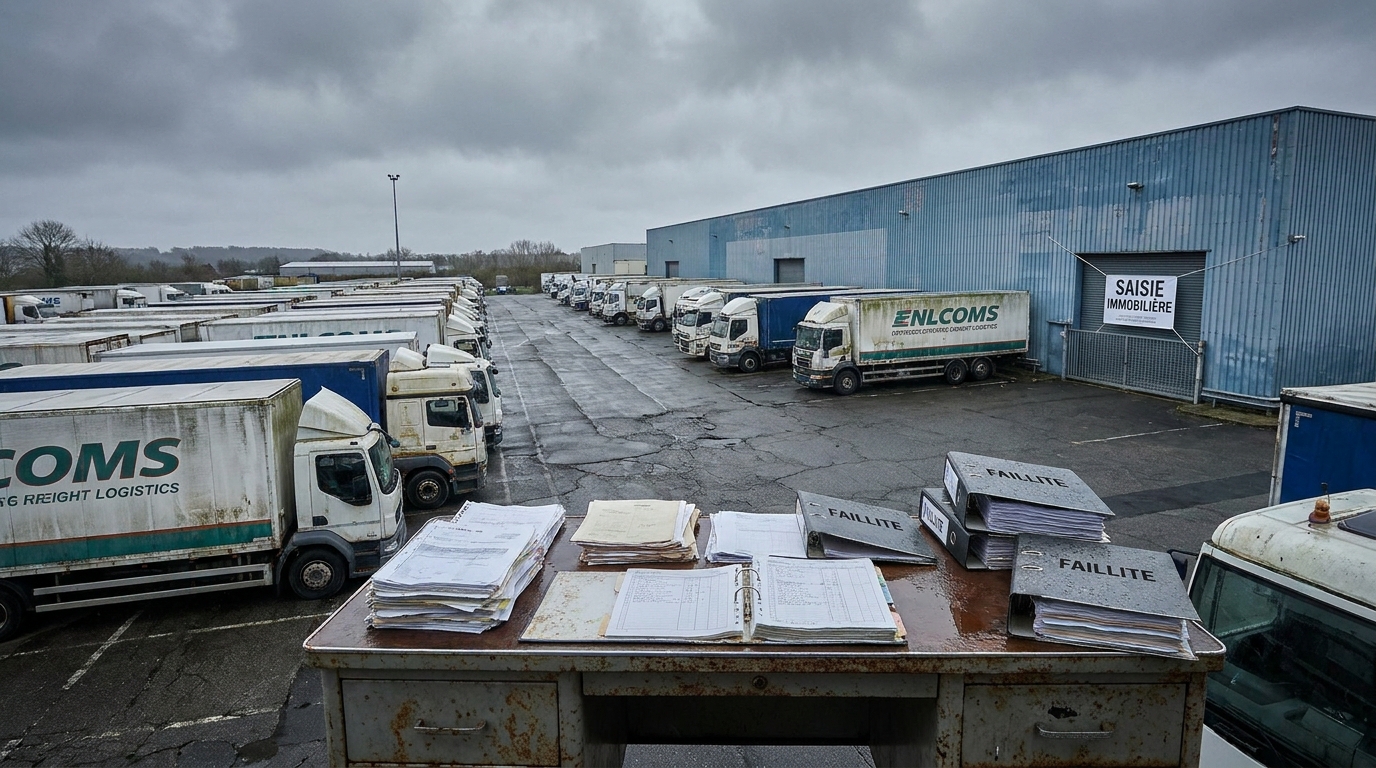
Ubezpieczyciel należności Allianz Trade opublikował 27 października 2026 roku raport Global Insolvencies Outlook 2028, który kreśli alarmujący obraz kondycji europejskich przedsiębiorstw. Według jego ustaleń, liczba upadłości firm w Niemczech osiągnie w 2026 roku poziom nienotowany od 13 lat, a branża transportowo-logistyczna należy do najbardziej dotkniętych sektorów na całym kontynencie. Jednocześnie dane Eurostatu za drugi kwartał 2026 roku potwierdzają, że transport w Unii Europejskiej bankrutuje w tempie ponad dwukrotnie szybszym niż reszta gospodarki. Dla menedżerów ryzyka i właścicieli firm z sektora TSL oznacza to jedno: weryfikacja kontrahentów i zabezpieczanie należności stają się absolutnym priorytetem operacyjnym.
Niemcy: 25 900 upadłości i najgorszy wynik od 2013 roku
Niemcy, największa gospodarka Europy i kluczowy rynek dla większości europejskich operatorów logistycznych, przeżywają jeden z najtrudniejszych okresów w historii powojennej. Zgodnie z prognozami Allianz Trade, w 2026 roku zbankrutuje tam około 25 900 przedsiębiorstw — o 8% więcej niż rok wcześniej i o ponad 85% więcej niż w relatywnie spokojnym 2021 roku. Co szczególnie niepokojące, jeszcze wiosną 2026 roku analitycy zakładali wzrost na poziomie zaledwie 2%. Skala rewizji prognozy w górę świadczy o tym, jak gwałtownie pogorszyły się warunki prowadzenia działalności w zaledwie kilku miesiącach.
W stosunku do przedpandemicznej średniej z lat 2016–2019 liczba bankructw jest już wyższa o 30%. Niemcy nie doświadczyły tak wysokiego poziomu niewypłacalności od 2013 roku, kiedy gospodarka nadal odczuwała skutki globalnego kryzysu finansowego. Pogłębiające się trudności strukturalne — słabnący popyt wewnętrzny, dekoniunktura w przemyśle, rosnące koszty energii i finansowania — uderzają szczególnie mocno w branże kapitalochłonne i wrażliwe na wahania koniunktury. Transport i logistyka, budownictwo, hotelarstwo oraz przemysł motoryzacyjny i maszynowy są wymieniane przez ekspertów Allianz Trade jako sektory o najwyższym profilu ryzyka.
Dane Eurostatu: transport bankrutuje szybciej niż reszta UE
Obraz europejskiego sektora transportowego wyłaniający się z danych Eurostatu jest jeszcze bardziej wymowny. W drugim kwartale 2026 roku liczba zgłoszonych upadłości wśród firm transportowych w UE wzrosła o 11,4% w porównaniu z poprzednim kwartałem. Dla porównania — wzrost w całej unijnej gospodarce wyniósł 5,7%, a branża budowlana i handlowa zanotowały w tym samym czasie... spadki (odpowiednio o 1,7% i 1,2%).
Innymi słowy, gdy inne sektory zaczynają stabilizować sytuację, transport przyspiesza w kierunku przepaści. Ten kontrast pokazuje, że problemy branży TSL mają charakter systemowy i nie są wyłącznie pochodną ogólnej dekoniunktury — wynikają ze specyficznych wyzwań, przed którymi stoi europejski rynek przewozów.
Mapa kryzysu: kto traci, kto zyskuje?
Sytuacja na kontynencie jest silnie zróżnicowana geograficznie. Warto przyjrzeć się jej szczegółowo, by zrozumieć, gdzie ryzyko kontrahenta jest najwyższe.
Niemcy i Francja — giganci pod presją
Niemcy opisaliśmy już szczegółowo. Francja, drugi co do wielkości rynek transportowy w Europie, zmierza w 2026 roku ku historycznemu rekordowi: prognozuje się tam około 71 000 upadłości, co oznacza wzrost o 3% rok do roku. Każda z tych liczb to realne ryzyko dla polskich, czeskich, belgijskich czy holenderskich firm, które realizują zlecenia od francuskich zleceniodawców lub współpracują z tamtejszymi podwykonawcami.
Rumunia — dramatyczny wzrost w transporcie drogowym
Szczególnie niepokojące dane napływają z Rumunii, która od lat jest znaczącym dostawcą usług transportu drogowego dla całej Europy. Firma doradcza Sierra Quadrant odnotowała, że tylko w wrześniu 2026 roku liczba upadłości rumuńskich przewoźników drogowych wzrosła o 73% — jest to najwyższy miesięczny wynik od lat. W całym 2026 roku łączna liczba bankructw w Rumunii może sięgnąć 8 200 przypadków, co oznacza wzrost o 9%. Dla firm zlecających transport w Europie Wschodniej jest to sygnał alarmowy: wiarygodność i płynność finansowa rumuńskich kontrahentów wymaga szczególnie drobiazgowej weryfikacji.
Belgia — kryzys niszczy mikroprzewoźników
W Belgii, jednym z kluczowych węzłów logistycznych Europy, kryzys uderza przede wszystkim w najmniejszych uczestników rynku. Według danych belgijskiego Instytutu Transportu i Logistyki (ITLB), w pierwszych dziewięciu miesiącach 2026 roku zbankrutowało tam 297 firm transportu towarowego. Co znamienne, ponad 70% spośród przedsiębiorstw, które złożyły wnioski o upadłość w trzecim kwartale, dysponowało flotą nieprzekraczającą pięciu pojazdów. Mikrooperatorzy — często działający jako podwykonawcy większych grup logistycznych — nie mają wystarczających rezerw kapitałowych, by przetrwać skokowy wzrost kosztów przy jednoczesnym braku możliwości renegocjacji stawek.
Polska — zielona wyspa na czerwonej mapie?
Na tle europejskim Polska wyróżnia się korzystnie. Prognozy na 2026 rok zakładają spadek liczby upadłości o 5%, do poziomu około 5 200 przypadków. Podobne tendencje obserwuje się w Hiszpanii i Włoszech (po -2%) oraz na Węgrzech, gdzie prognozowany jest aż 21-procentowy spadek. Nie oznacza to jednak, że polskie firmy mogą czuć się bezpiecznie — działają one przecież w ścisłej współzależności z rynkami zachodnimi, a upadłość niemieckiego spedytora czy belgijskiego operatora logistycznego bezpośrednio uderza w polskich podwykonawców.
Dlaczego transport pęka w szwach? Analiza przyczyn
Za falą bankructw stoi kilka nakładających się na siebie czynników, które tworzą środowisko wyjątkowo wrogie dla firm transportowych:
- Wzrost kosztów energii: Analitycy Allianz Research szacują, że od stycznia 2026 roku koszty energii w Europie wzrosły o około 60%. Bezpośrednim skutkiem jest potencjalne obniżenie marż netto w europejskim transporcie drogowym nawet o 10 punktów procentowych. Dla branży, w której marże historycznie oscylują w przedziale 2–5%, jest to różnica między rentownością a bankructwem. Przewoźnicy, którym nie udaje się przerzucić rosnących kosztów na klientów w formie wyższych stawek frachtowych, tracą płynność w tempie zastraszającym.
- Trudniejsze warunki kredytowania: Podwyżki stóp procentowych przez europejskie banki centralne oraz zaostrzenie kryteriów przyznawania kredytów przez banki komercyjne sprawiły, że dostęp do finansowania zewnętrznego jest dziś znacznie trudniejszy i droższy niż jeszcze dwa lata temu. Firmy, które w poprzednich latach opierały swoją działalność na finansowaniu dłużnym, teraz mierzą się z dramatycznym wzrostem kosztów obsługi zadłużenia.
- Niedobór wykwalifikowanych pracowników: Chroniczny brak kierowców zawodowych, operatorów magazynowych i specjalistów logistycznych nie tylko ogranicza zdolności operacyjne firm, ale również podbija koszty płacowe. W połączeniu z presją kosztową ze strony energii i kredytów, wzrost funduszu płac działa jak trzeci front ataku na rachunki wyników.
- Słabnący popyt i niepewność geopolityczna: Spowolnienie gospodarcze w kluczowych gospodarkach europejskich przekłada się bezpośrednio na mniejsze wolumeny transportowe. Jednocześnie niepewność związana z globalnym otoczeniem geopolitycznym sprawia, że zleceniodawcy ograniczają kontrakty długoterminowe, preferując elastyczne i krótkoterminowe umowy — co destabilizuje planowanie przepływów gotówkowych u przewoźników.
Efekt domina: gdy upada duży, ginie wielu małych
Jednym z najbardziej niepokojących zjawisk opisywanych w raporcie Allianz Trade jest gwałtowny wzrost liczby dużych upadłości — czyli przypadków firm o rocznych obrotach przekraczających 50 milionów euro. W pierwszych dziewięciu miesiącach 2026 roku na całym świecie odnotowano 376 takich przypadków, z czego aż 229 w samej Europie Zachodniej. W sektorze transportu zbankrutowało już 18 dużych podmiotów — podczas gdy przez cały 2025 rok ich liczba wyniosła 11.
Upadek dużego gracza rzadko kończy się na nim samym. Dobrą ilustracją jest niedawne bankructwo belgijskiej grupy logistycznej Ziegler — firmy z wieloletnią historią i rozbudowaną siecią podwykonawców. Jej upadek wywołał natychmiastowe kłopoty finansowe dziesiątek mniejszych firm, dla których niespłacone faktury wystawione Zieglerowi oznaczały utratę płynności i własne problemy z regulowaniem zobowiązań. To klasyczny mechanizm efektu domina w branży TSL.
Problem jest na tyle poważny, że stowarzyszenia branżowe zaczynają domagać się zmian prawnych. Belgijska organizacja TLV (Transport en Logistiek Vlaanderen) postuluje wprowadzenie przepisów chroniących podwykonawców na wzór francuskiej Loi Gayssot — regulacji, która w pewnych okolicznościach gwarantuje podwykonawcom transportowym bezpośrednią ochronę przed skutkami niewypłacalności ich zleceniodawców. Debata ta pokazuje, że rynek powoli dostrzega konieczność systemowych rozwiązań, jednak do ich wdrożenia jeszcze daleko.
Społeczny wymiar kryzysu: miliony miejsc pracy zagrożone
Za statystykami upadłości kryją się ludzkie losy. Allianz Research szacuje, że zarówno w 2026, jak i w 2027 roku, upadłości firm na całym świecie bezpośrednio zagrożą utratą pracy przez około 2,7 miliona osób rocznie. W samej Europie problem może dotknąć aż 1,6 miliona pracowników.
W podziale krajowym szczególnie niepokojące są dane dla największych gospodarek: w Francji zagrożonych jest nawet 268 tysięcy miejsc pracy, w Niemczech — 239 tysięcy, a w Wielkiej Brytanii — 213 tysięcy. Branża transportowa, z jej specyficzną strukturą zatrudnienia (wielu samozatrudnionych, drobnych podwykonawców, firm rodzinnych), jest szczególnie narażona na kaskadowe skutki upadłości.
Perspektywy: kiedy nastąpi stabilizacja?
Dobra wiadomość jest taka, że istnieje — analitycy przewidują ją. Zła wiadomość jest taka, że nie nastąpi szybko. Globalny wskaźnik upadłości ma wzrosnąć o kolejny 1% w 2027 roku, zanim nastąpi ewentualna stabilizacja. Lekki, wymierny spadek prognozowany jest dopiero na rok 2028 — dla Niemiec szacuje się wówczas redukcję liczby bankructw o około 5%.
Oznacza to, że europejski sektor transportowo-logistyczny będzie musiał przez co najmniej dwa kolejne lata operować w środowisku podwyższonego ryzyka. Nie ma perspektywy na szybką ulgę kosztową, dramatyczne odbicie koniunktury ani nagłe rozwiązanie problemu kadrowego. Firmy, które przetrwają ten okres, będą tymi, które już dziś wdrożą adekwatne mechanizmy zarządzania ryzykiem.
Perspektywa ryzyka biznesowego: co powinieneś zrobić już teraz?
Dla menedżerów ryzyka i właścicieli firm z sektora TSL opisywana sytuacja ma bardzo konkretne implikacje praktyczne. Oto kluczowe wnioski:
- Weryfikuj kontrahentów regularnie, nie jednorazowo. Sytuacja finansowa firm zmienia się dynamicznie — kontrahent, który był wiarygodny sześć miesięcy temu, dziś może mieć poważne problemy z płynnością. Dane dostępne na platformach takich jak EURODEBT.eu pozwalają śledzić zmiany w kondycji finansowej partnerów biznesowych na bieżąco.
- Szczególną uwagę poświęć firmom z Niemiec, Francji i Rumunii. To rynki o najwyższym aktualnym ryzyku kontrahenta w sektorze transportowym. Wymagają bardziej rygorystycznej oceny przed nawiązaniem lub przedłużeniem współpracy.
- Ostrożność wobec mikroprzewoźników. Dane belgijskie pokazują wyraźnie: to właśnie firmy z flotą do pięciu pojazdów upadają najczęściej. Jeśli korzystasz z usług bardzo małych podwykonawców, upewnij się, że masz alternatywne łańcuchy dostaw.
- Zabezpieczaj należności instrumentami finansowymi. Ubezpieczenia należności, gwarancje bankowe czy faktoring to narzędzia, które w obecnych warunkach rynkowych stają się niezbędnym elementem zarządzania finansami, a nie luksusem.
- Monitoruj sygnały wczesnego ostrzegania. Opóźnienia w płatnościach, nagłe zmiany warunków współpracy, prośby o odroczenia terminów — to wszystko może być zapowiedzią problemów finansowych partnera. Reaguj proaktywnie, zanim problem urośnie do rozmiarów trudnych do opanowania.
- Dywersyfikuj bazę dostawców i zleceniodawców. Uzależnienie od jednego dużego klienta lub jednego kluczowego podwykonawcy w obecnym klimacie biznesowym to ryzyko, którego nie można ignorować. Upadek jednej firmy nie powinien zagrażać Twojemu przedsiębiorstwu.
Podsumowanie: czas na działanie, nie na czekanie
Raport Allianz Trade i dane Eurostatu składają się na spójny, choć niepokojący obraz: europejski sektor transportowo-logistyczny wchodzi w jeden z najtrudniejszych okresów od ponad dekady. Liczba upadłości rośnie szybciej niż w jakimkolwiek innym sektorze, efekt domina zagraża małym podwykonawcom, a horyzont poprawy sięga dopiero 2028 roku.
W tym środowisku bierna postawa jest luksusem, na który nie stać żadnej firmy. Profesjonalna weryfikacja kontrahentów, aktywne zarządzanie ryzykiem kredytowym i dywersyfikacja partnerów biznesowych to dziś nie opcja — to warunek przetrwania i zachowania płynności finansowej. Platformy agregujące dane o wypłacalności i historii płatniczej europejskich firm, takie jak EURODEBT.eu, stają się w tym kontekście niezbędnym narzędziem pracy każdego menedżera odpowiedzialnego za bezpieczeństwo finansowe swojej organizacji.
Źródła: Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Eurostat, dane za Q2 2026; Sierra Quadrant, raport dla rynku rumuńskiego; ITLB (Instytut Transportu i Logistyki, Belgia).




