

Kryzys w polskim transporcie drogowym: 15% więcej upadłości w 2026 r. i miliardowe zadłużenie branży TSL
Dane za III kwartał 2026 roku ujawniają najpoważniejszy kryzys w polskim sektorze TSL od ponad dekady: liczba postępowań upadłościowych wzrosła o 15 procent rok do roku, łączne zadłużenie branży przekroczyło 1,32 miliarda złotych, a ponad 1200 firm cicho opuściło rynek w ciągu jednego kwartału. Głównymi przyczynami są wysokie koszty obsługi zadłużenia, strukturalne problemy gospodarcze Niemiec oraz narastająca presja regulacyjna. Dla kontrahentów współpracujących z polskimi przewoźnikami oznacza to konieczność natychmiastowego zaostrzenia polityki ryzyka kredytowego.
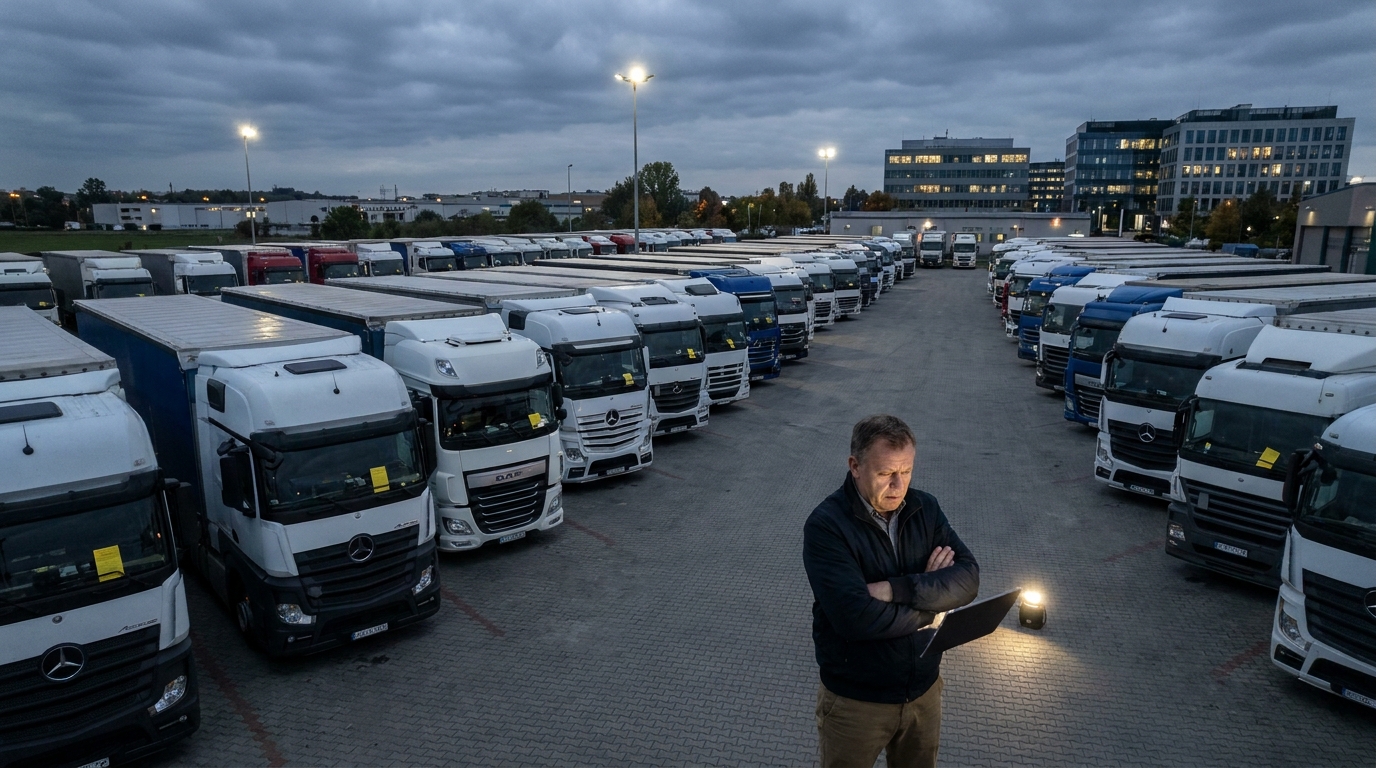
Polskie firmy transportowe znalazły się w najtrudniejszej sytuacji finansowej od ponad dziesięciu lat. Dane za trzeci kwartał 2026 roku, zebrane przez czołowe serwisy branżowe i zweryfikowane przez analityków EURODEBT.eu, nie pozostawiają złudzeń: sektor Transport, Spedycja, Logistyka (TSL) przechodzi głęboki kryzys strukturalny, którego konsekwencje odczują nie tylko sami przewoźnicy, ale przede wszystkim ich kontrahenci — załadowcy, spedytorzy i dostawcy usług na całym kontynencie. Liczba formalnych postępowań upadłościowych i restrukturyzacyjnych wzrosła o 15 procent rok do roku, łączne zadłużenie branży przekroczyło 1,32 miliarda złotych, a rynek opuściło ponad 1200 podmiotów w ciągu zaledwie jednego kwartału. Dla menedżerów ryzyka i właścicieli firm współpracujących z polskimi przewoźnikami czas na działanie jest teraz.
Skala problemu: liczby, które mówią same za siebie
Branża TSL od lat uchodzi za jeden z motorów polskiej gospodarki i kluczowy element europejskich łańcuchów dostaw. Polska flota ciężarówek jest jedną z największych na kontynencie, a krajowi przewoźnicy obsługują znaczącą część wolumenu transportu między Europą Wschodnią a Zachodnią. Ta pozornie silna pozycja rynkowa nie uchroniła jednak sektora przed falą trudności finansowych, która nabrała dramatycznego tempa właśnie w minionych dwóch kwartałach.
Dane statystyczne z trzeciego kwartału 2026 roku wskazują na 15-procentowy wzrost liczby postępowań upadłościowych i restrukturyzacyjnych w porównaniu z analogicznym okresem roku poprzedniego. To wzrost, który przekracza najczarniejsze scenariusze formułowane przez analityków na początku roku. Co więcej, problemy z zachowaniem bieżącej płynności finansowej dotyczą szacunkowo około 24 tysięcy przedsiębiorstw transportowych zarejestrowanych w Polsce — a więc nie tylko tych, które formalnie złożyły wniosek o upadłość czy otworzyły postępowanie sanacyjne, ale też dziesiątek tysięcy firm balansujących na krawędzi wypłacalności.
Szczególnie niepokojącym zjawiskiem jest gwałtowny wzrost tzw. cichych odejść z rynku (ang. silent exits). W samym trzecim kwartale 2026 roku ponad 1200 firm transportowych zawiesiło lub całkowicie zakończyło działalność — bez głośnych ogłoszeń, bez medialnych doniesień, często bez uprzedzenia kontrahentów. Dla wierzycieli takie zniknięcie jest szczególnie niebezpieczne: należności wynikające z niezapłaconych faktur przepadają lub trafiają do masy upadłościowej, skąd odzysk jest minimalny.
Przyczyny kryzysu: splot niekorzystnych czynników
Obecne trudności w polskim transporcie nie są wynikiem jednego zdarzenia. To efekt kumulacji kilku nakładających się na siebie problemów makroekonomicznych, rynkowych i regulacyjnych, które w połączeniu tworzą wyjątkowo destrukcyjne środowisko operacyjne.
Wysokie koszty obsługi zadłużenia i erozja marż
Większość polskich firm transportowych finansuje swoją działalność — w szczególności zakup i modernizację taboru — z kredytów bankowych i leasingu. W środowisku podwyższonych stóp procentowych, które utrzymuje się od kilku lat, koszty obsługi tych zobowiązań drastycznie wzrosły. Jednocześnie presja cenowa na rynku frachtowym systematycznie ograniczała marże operacyjne. Efekt jest łatwy do przewidzenia: firmy, które jeszcze kilka lat temu były w stanie spokojnie obsługiwać zadłużenie z przychodów operacyjnych, dziś zmuszone są sięgać po rezerwy gotówkowe — rezerwy, które topnieją w zastraszającym tempie.
W połączeniu z narastającymi zatorami płatniczymi wzdłuż łańcuchów dostaw — sytuacja, w której spedytor czeka na należność od załadowcy, a tymczasem sam zalega wobec przewoźnika — tworzy się efekt domina, szczególnie groźny dla mniejszych i średnich podmiotów pozbawionych poduszki finansowej.
Strukturalny kryzys na rynku zachodnim, zwłaszcza w Niemczech
Polska branża transportowa zbudowała swoją przewagę konkurencyjną na obsłudze tras między Europą Zachodnią a Wschodnią, a Niemcy historycznie generowały największy wolumen zleceń dla polskich ciężarówek. Niestety, gospodarka za Odrą boryka się ze strukturalnymi problemami, które wykraczają daleko poza cykl koniunkturalny. Kryzys sektora motoryzacyjnego i przemysłu maszynowego w Niemczech przekłada się bezpośrednio na mniejszą liczbę wytworzonych dóbr, a co za tym idzie — na drastycznie ograniczoną podaż ładunków do przewiezienia.
Efektem jest fundamentalna nierównowaga między dostępną przestrzenią ładunkową a realnym popytem. Na rynku spotowym doszło do wyniszczającej wojny cenowej, w której stawki frachtowe za kilometr runęły poniżej progu rentowności. Firmy transportowe, aby utrzymać ciągłość pracy swoich kierowców i spłacać raty leasingowe, przyjmują zlecenia po cenach, które de facto generują straty operacyjne — licząc na to, że sytuacja się poprawi. W większości przypadków ta nadzieja okazuje się płonna.
Niestabilność kosztów paliwa
Choć ceny oleju napędowego na europejskich rynkach hurtowych wykazywały pewne wahania, z perspektywy polskich przewoźników nie przyniosły one ulgi w stopniu wystarczającym do poprawy rentowności. Paliwo nadal stanowi jeden z najważniejszych składników kosztów zmiennych w transporcie drogowym, a jego nieprzewidywalność utrudnia skuteczne planowanie finansowe i negocjowanie długoterminowych kontraktów z ochroną marży.
Presja regulacyjna bez precedensu
Nałożone na operacyjne bolączki wymogi prawne tworzą dodatkowe wyzwanie. Pakiet Mobilności, którego kolejne przepisy wchodziły w życie w minionych latach, ograniczył możliwości optymalizacji kosztowej stosowanej przez część przewoźników. Zasady kabotażu, wymóg powrotu pojazdu do kraju rejestracji oraz regulacje dotyczące delegowania kierowców przełożyły się na realne wzrosty kosztów operacyjnych.
Na horyzoncie majaczy kolejna potężna zmiana regulacyjna: włączenie transportu drogowego do systemu handlu emisjami CO₂ (ETS2). Choć pełne wdrożenie systemu jest rozłożone w czasie, firmy muszą już dziś planować inwestycje w nowocześniejszy, bardziej ekologiczny tabor — w momencie, gdy ich bilanse świecą czerwienią. Dla wielu przewoźników jest to ciężar nie do udźwignięcia bez zewnętrznego finansowania, do którego dostęp — ze względu na pogorszone oceny wiarygodności kredytowej — jest coraz trudniejszy.
Geopolityka i dostęp do kapitału
Utrzymująca się niestabilność geopolityczna w regionie Europy Środkowo-Wschodniej negatywnie wpłynęła na apetyt instytucji finansowych do angażowania kapitału w branżę transportową. Banki i leasingodawcy, zwiększając wymogi zabezpieczeń i zaostrzając kryteria creditowe, skutecznie odcinają mniejszych i średnich przewoźników od kapitału obrotowego niezbędnego do bieżącego funkcjonowania. Firmy, które dawniej bez problemu refinansowały zadłużenie, dziś napotykają mur — i w konsekwencji trafiają do rejestrów dłużników lub sądów restrukturyzacyjnych.
Ryzyko dla kontrahentów: co powinni wiedzieć załadowcy i spedytorzy
Kryzys w polskim transporcie to nie tylko problem samych przewoźników. Każdy podmiot, który współpracuje z polską firmą TSL — niezależnie od tego, czy jest to załadowca, operator logistyczny, agencja celna, czy serwis samochodowy — ponosi wymierne ryzyko finansowe. Poniżej przedstawiamy najważniejsze obszary, na które należy zwrócić szczególną uwagę.
- Ryzyko utraty zaliczek i przedpłat: Firmy w trudnej sytuacji finansowej mogą przyjmować zlecenia i zaliczki, nie będąc w stanie ich realizować. W przypadku ogłoszenia upadłości odzyskanie takich środków jest wyjątkowo trudne.
- Zakłócenia w łańcuchu dostaw: Nagłe zniknięcie przewoźnika z rynku — w tym wspomniane wcześniej ciche odejście — może spowodować poważne problemy z realizacją zleceń, zwłaszcza w przypadku ładunków wrażliwych czasowo.
- Rosnące ryzyko frachtowe: W dobie kryzysu część przewoźników może zaniedbywać kwestie ubezpieczenia ładunków lub nie regulować składek, co oznacza, że w razie szkody załadowca może nie otrzymać odszkodowania.
- Niskie stopy odzysku wierzytelności: W polskich postępowaniach upadłościowych i sanacyjnych wierzyciele niezabezpieczeni odzyskują zazwyczaj ułamek swoich należności. W warunkach masowych upadłości w jednej branży sytuacja ta staje się jeszcze trudniejsza, bo aktywa do podziału są ograniczone, a kolejka wierzycieli — długa.
Perspektywa EURODEBT.eu: jak zarządzać ryzykiem w obecnych warunkach
W obliczu tak dynamicznie pogarszającej się sytuacji w polskim sektorze TSL kluczowe znaczenie ma natychmiastowa weryfikacja i aktualizacja polityki ryzyka wobec kontrahentów z tej branży. Poniżej przedstawiamy rekomendacje praktyczne dla menedżerów ryzyka i właścicieli firm współpracujących z polskimi przewoźnikami.
1. Zaostrzenie kryteriów limitu kredytowego
Dotychczasowe limity kredytowe przyznane firmom transportowym powinny być bezzwłocznie poddane rewizji w oparciu o aktualne dane finansowe kontrahenta. Zalecamy pobranie aktualnych sprawozdań finansowych, monitorowanie wpisów w Krajowym Rejestrze Sądowym oraz weryfikację statusu spółki w bazach dłużników. W przypadku podmiotów, dla których nie jest możliwe uzyskanie aktualnych danych — traktować je jako podwyższone ryzyko do czasu weryfikacji.
2. Skrócenie terminów płatności i wzmocnienie zabezpieczeń
Standardowe 30- lub 60-dniowe terminy płatności, które przez lata były normą w branży, należy traktować dziś jako zbyt długi horyzont ekspozycji. Tam, gdzie to możliwe, negocjuj krótsze terminy płatności lub płatność przy dostawie. W przypadku większych wolumenów współpracy rozważ zażądanie dodatkowych zabezpieczeń: gwarancji bankowych, akredytyw lub zastawów rejestrowych na tabor.
3. Wzmożony monitoring należności i szybka eskalacja
Każde opóźnienie w płatności rzędu 7 do 14 dni powinno być traktowane jako sygnał alarmowy i niezwłocznie eskalowane w procesie windykacyjnym. W warunkach kryzysu płynnościowego opóźnienia te rzadko wynikają z przypadkowego przeoczenia — najczęściej są pierwszym objawem poważniejszych problemów. Szybka reakcja zwiększa szanse na odzyskanie należności, zanim firma wejdzie w formalne postępowanie.
4. Regularne sprawdzanie kondycji kontrahenta
Jednorazowa weryfikacja kontrahenta przy nawiązaniu współpracy to dziś stanowczo za mało. Rekomendujemy cykliczny — przynajmniej kwartalny — monitoring kluczowych sygnałów ostrzegawczych: pojawienia się wpisów w rejestrze dłużników, zmiany w strukturze właścicielskiej, fluktuacji w zatrudnieniu czy składania wniosków o wpis w KRS dotyczących postępowań restrukturyzacyjnych.
5. Dywersyfikacja bazy przewoźników
Z perspektywy strategicznej warto dziś zrewidować stopień koncentracji współpracy z jednym lub kilkoma przewoźnikami. Uzależnienie od podmiotu, który może nagle opuścić rynek, generuje ryzyko operacyjne, które w dłuższej perspektywie może okazać się bardziej kosztowne niż chwilowy brak optymalizacji cenowej.
Perspektywy na kolejne kwartały
Czy kryzys w polskiej branży TSL dobiegnie końca w najbliższym czasie? Analitycy są ostrożni w optymistycznych prognozach. Strukturalne problemy niemieckiego przemysłu nie znikną z dnia na dzień, a korekta nadmiernie rozbudowanej podaży taboru na europejskich rynkach może trwać jeszcze kilka kwartałów. Jednocześnie zbliżające się wdrożenie ETS2 wymusi dalsze inwestycje, których większość słabszych finansowo graczy nie będzie w stanie udźwignąć.
Pozytywnym scenariuszem byłoby stopniowe ożywienie popytu frachtowego, które — jeśli nastąpi — zacznie się najpewniej od segmentu kontraktowego, a dopiero potem poprawi warunki na rynku spotowym. Jednak nawet w optymistycznym scenariuszu cykl dostosowania rynku zajmie kilkanaście miesięcy. W tym czasie należy liczyć się z dalszymi upadłościami, dalszą konsolidacją rynku i dalszym wzrostem ryzyka kredytowego wobec przewoźników.
Sektor wszedł w fazę głębokiej selekcji naturalnej. Przetrwają firmy o zdrowych bilansach, zdywersyfikowanych portfelach zleceń i sprawnym zarządzaniu kosztowym. Pozostałe — a może ich być więcej, niż wskazują dziś oficjalne statystyki — zasilą rosnącą listę podmiotów w postępowaniach sądowych.
Podsumowanie: ochrona własnej płynności jako priorytet
Dane za trzeci kwartał 2026 roku powinny stanowić sygnał alarmowy dla każdego podmiotu prowadzącego interesy z polską branżą transportową. Fala upadłości, masowe ciche wyjścia z rynku, miliardowe zadłużenie i destrukcyjna presja cenowa tworzą środowisko, w którym standardowe procedury zarządzania ryzykiem mogą okazać się niewystarczające.
Ochrona własnej płynności — poprzez staranne weryfikowanie kontrahentów, skracanie ekspozycji kredytowej i szybką reakcję na sygnały ostrzegawcze — musi stać się bezwzględnym priorytetem. W warunkach kryzysu jedyną skuteczną formą obrony jest proaktywna polityka ryzyka, nie reaktywna windykacja.
Platforma EURODEBT.eu monitoruje kondycję finansową europejskich firm transportowych i logistycznych w czasie rzeczywistym. Zachęcamy do weryfikacji swoich kontrahentów z sektora TSL przed podjęciem lub kontynuowaniem współpracy — szczególnie w tak wrażliwym momencie rynkowym, z jakim mamy do czynienia w drugiej połowie 2026 roku.




