

Marelli Europe w Chapter 11: Co restrukturyzacja giganta motoryzacyjnego oznacza dla europejskich dostawców i logistyki?
Grupa Marelli — jeden z największych na świecie dostawców komponentów motoryzacyjnych — przechodzi przez zaawansowaną fazę postępowania upadłościowego Chapter 11 przed sądem w Delaware. Dokumenty sądowe z 4 listopada 2026 roku potwierdzają ciągłość działania europejskich i polskich spółek zależnych, w tym zakładów w Sosnowcu i Bielsku-Białej. Kluczowe terminy procesowe — głosowanie wierzycieli do 23 listopada i rozprawa zatwierdzająca plan 8 grudnia 2026 roku — wyznaczają moment przełomowy dla setek europejskich kontrahentów tej grupy.
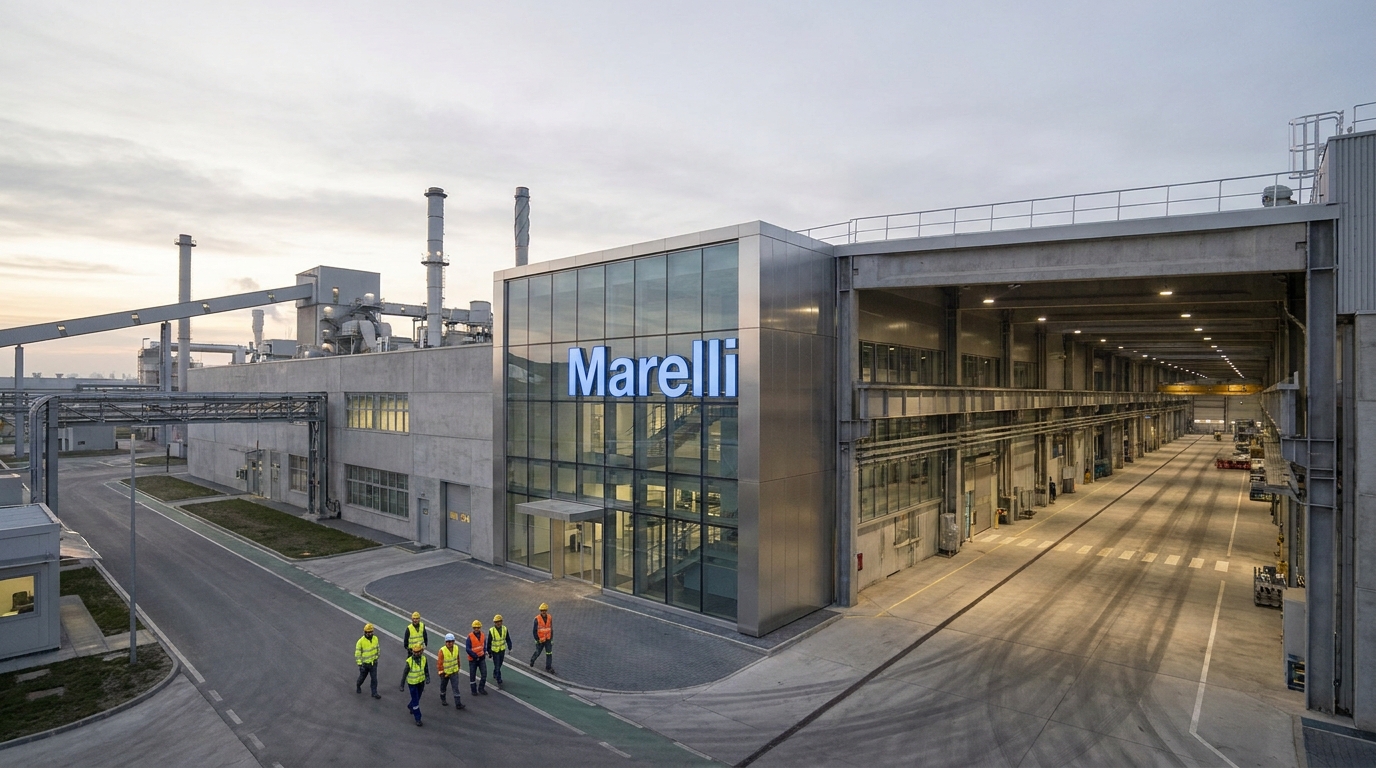
Jeden z największych niezależnych dostawców komponentów motoryzacyjnych na świecie — Grupa Marelli — przechodzi przez krytyczną fazę postępowania upadłościowego w trybie Chapter 11 prawa amerykańskiego. Dokumenty sądowe złożone 4 listopada 2026 roku w Sądzie Upadłościowym Stanów Zjednoczonych dla Dystryktu Delaware potwierdzają, że europejskie spółki z tej grupy — w tym Marelli Europe S.p.A., Marelli España S.A. czy polskie podmioty zależne — kontynuują działalność operacyjną, ale pozostają pod ścisłym nadzorem sądowym. Dla menedżerów ryzyka i kontrahentów z całego kontynentu to sygnał, by monitorować sytuację ze zdwojoną uwagą.
Marelli — kto to jest i dlaczego ta sprawa ma znaczenie dla Europy?
Zanim przejdziemy do analizy dokumentów sądowych, warto przypomnieć, z jak istotnym graczem mamy do czynienia. Marelli to globalny konglomerat motoryzacyjny, wywodzący się z połączenia japońskiej firmy Calsonic Kansei oraz włoskiego Magneti Marelli, przejętego od Grupy FCA (dziś Stellantis). Spółka produkuje szeroki wachlarz komponentów — od układów wydechowych, przez systemy oświetlenia, po elektronikę pokładową i systemy zawieszenia — dla niemal wszystkich liczących się producentów samochodów w Europie, Azji i Ameryce Północnej.
Skala działalności Marelli w Europie jest ogromna. Zakłady produkcyjne funkcjonują w Polsce (Sosnowiec, Bielsko-Biała), Włoszech, Niemczech, Francji (Strasburg), Hiszpanii, Wielkiej Brytanii, Czechach (Jihlava), Słowacji (Kechnec), Rumunii (Kluż-Napoka, Ploiești) i kilku innych krajach. Zatrudnienie sięga dziesiątek tysięcy osób. Oznacza to, że problemy finansowe tego giganta mają bezpośrednie przełożenie na łańcuchy dostaw setek mniejszych firm — poddostawców, przewoźników, firm logistycznych i serwisowych obsługujących zakłady Marelli na terenie całego kontynentu.
Geneza kryzysu: 4,9 miliarda dolarów długu i droga do sądu
Postępowanie Chapter 11 zostało zainicjowane 11 czerwca 2025 roku przez spółkę matkę Marelli Holdings Co., Ltd. oraz dziesiątki podmiotów zależnych. Sprawa toczy się w Sądzie Upadłościowym Stanów Zjednoczonych dla Dystryktu Delaware pod sygnaturą akt 25-11034, a przewodniczy jej sędzia Craig T. Goldblatt.
Bezpośrednią przyczyną złożenia wniosku było skumulowane zadłużenie długoterminowe, szacowane na około 4,9 miliarda dolarów. Ta kwota to efekt kilku nakładających się na siebie czynników: agresywnej polityki przejęć z lat 2019–2020, globalnych zakłóceń w łańcuchach dostaw wywołanych pandemią COVID-19, skokowego wzrostu cen surowców i energii, a także spowolnienia na rynku motoryzacyjnym wynikającego z transformacji w kierunku elektromobilności. Marelli nie było jedyną firmą dostawczą, która w ostatnich latach znalazła się pod presją finansową — analogiczne problemy dotknęły m.in. Premy, Plastic Omnium czy segmenty dostawcze wielu innych europejskich grup przemysłowych.
Wybór trybu Chapter 11 (a nie bezpośredniej likwidacji) jest znaczący. Ta forma postępowania, wywodząca się z prawa federalnego Stanów Zjednoczonych, daje spółce czas i narzędzia do przeprowadzenia restrukturyzacji przy jednoczesnej ochronie przed egzekucją wierzytelności przez wierzycieli. W europejskim żargonie prawnym można ją porównać do postępowania sanacyjnego lub układowego, choć mechanizmy różnią się w istotnych szczegółach.
Finansowanie DIP i porozumienie z wierzycielami — czym jest RSA?
Aby podtrzymać działalność operacyjną w trakcie trwania postępowania sądowego, Marelli pozyskało tzw. finansowanie DIP (debtor-in-possession) w wysokości 1,1 miliarda dolarów. Jest to specjalny rodzaj kredytowania, dostępny wyłącznie dla podmiotów objętych ochroną Chapter 11, który ma pierwszeństwo spłaty przed dotychczasowymi zobowiązaniami. Pozyskanie tak znacznej kwoty finansowania DIP świadczy o tym, że kredytodawcy wierzą w wykonalność planu restrukturyzacyjnego.
Równolegle spółka zawarła Restructuring Support Agreement (RSA) — porozumienie restrukturyzacyjne, do którego przystąpiło około 80% dotychczasowych kredytodawców. To kluczowy wskaźnik: tak wysoki poziom poparcia wśród wierzycieli finansowych znacząco redukuje ryzyko przedłużającego się sporu sądowego i daje podstawy do oczekiwania sprawnego wyjścia z postępowania.
Marelli konsekwentnie komunikuje, że proces sądowy w USA nie zakłóca bieżącej działalności operacyjnej. Na dedykowanej stronie internetowej Marelli Forward spółka informuje, że reguluje na bieżąco zobowiązania wobec pracowników, kluczowych dostawców i partnerów handlowych. Ta narracja jest charakterystyczna dla tzw. pre-arranged bankruptcy lub pre-negotiated bankruptcy — postępowań, w których warunki restrukturyzacji są uzgadniane z głównymi wierzycielami jeszcze przed formalnym złożeniem wniosku do sądu.
Dokumenty z 4 listopada 2026 r. — co wynika z raportów operacyjnych?
Złożone 4 listopada 2026 roku za pośrednictwem agenta restrukturyzacyjnego Verita Global (Kurtzman Carson Consultants, LLC) raporty operacyjne obejmują okres do 30 września 2026 roku. Złożenie Monthly Operating Reports (MOR) jest formalnym obowiązkiem każdej spółki objętej Chapter 11 — raporty te dają sądowi i wierzycielom regularny wgląd w kondycję finansową i operacyjną poszczególnych podmiotów.
Dla celów proceduralnych spółką wiodącą w postępowaniu jest Marelli Automotive Lighting USA LLC, jednak raporty obejmują wszystkie kluczowe podmioty europejskie, m.in.:
- Marelli Europe S.p.A. — włoska spółka holdingowa dla operacji europejskich
- Marelli España S.A. — operacje na Półwyspie Iberyjskim
- Marelli EPT Strasbourg — zakład we Francji
- Marelli Germany GmbH — jednostka niemiecka
- Automotive Lighting UK Limited — operacje w Wielkiej Brytanii
Z perspektywy polskich i środkowoeuropejskich podmiotów rynku logistyczno-transportowego szczególnie istotne są raporty dotyczące zakładów zlokalizowanych w naszym regionie:
- Marelli Sosnowiec Poland Sp. z o.o. (dokument procesowy nr 2969)
- Marelli Bielsko-Biała Poland Sp. z o.o. (dokument procesowy nr 2948)
- Marelli Aftermarket Poland Sp. z o.o. (dokument procesowy nr 2987)
Raporty potwierdzają, że polskie zakłady produkcyjne funkcjonują bez zakłóceń jako część globalnej strategii restrukturyzacyjnej. Analogiczne dokumenty zostały złożone dla podmiotów w Czechach (Marelli Automotive Lighting Jihlava s.r.o.), na Słowacji (Marelli Kechnec Slovakia s.r.o.) oraz w Rumunii (Marelli Cluj Romania S.R.L. i Marelli Ploiești Romania S.R.L.).
Złożenie raportów operacyjnych przez tak szerokie grono spółek — obejmujące praktycznie cały ślad produkcyjny Marelli w Europie Środkowej i Wschodniej — potwierdza, że restrukturyzacja ma charakter skoordynowany i całościowy, a nie selektywny. To ważna informacja dla dostawców i kontrahentów tych zakładów.
Harmonogram sądowy — kluczowe daty dla rynku
Postępowanie wkroczyło w decydującą fazę. W dniu 20 października 2026 roku sędzia Craig T. Goldblatt zatwierdził adekwatność dokumentu informacyjnego (Disclosure Statement), co w praktyce oznacza, że sąd uznał przedstawione przez Marelli informacje za wystarczające do tego, by wierzyciele mogli podjąć świadomą decyzję w głosowaniu nad planem restrukturyzacji.
Wyznaczono następujące kluczowe terminy procesowe:
- 23 listopada 2026 r., godz. 16:00 ET — termin głosowania nad planem restrukturyzacji oraz zgłaszania formalnych sprzeciwów (Voting and Plan Objection Deadline)
- 8 grudnia 2026 r., godz. 10:00 ET — rozprawa zatwierdzająca plan reorganizacji (Confirmation Hearing)
Terminy te mają fundamentalne znaczenie nie tylko dla wierzycieli finansowych Marelli, ale dla całego ekosystemu firm powiązanych z tą grupą. Wynik głosowania z 23 listopada oraz ewentualne postanowienie sądu z 8 grudnia będą sygnałem determinującym dalsze działania kontrahentów, ubezpieczycieli kredytów kupieckich i instytucji finansujących transakcje z podmiotami z grupy Marelli.
Perspektywa branżowa: dlaczego restrukturyzacje Tier-1 są tak dotkliwe dla logistyki?
Marelli należy do kategorii dostawców określanych w motoryzacji jako Tier-1 — podmioty dostarczające komponenty bezpośrednio do linii montażowych producentów samochodów (OEM). Ich szczególna pozycja w łańcuchu dostaw sprawia, że problemy finansowe tego typu firm wywołują efekt falowania na kilka poziomów niżej.
W praktyce oznacza to, że kryzys Marelli dotyka bezpośrednio lub pośrednio:
- Przewoźników drogowych i operatorów logistycznych realizujących regularne dostawy komponentów do i z zakładów Marelli — zarówno w kraju, jak i w tranzycie międzynarodowym
- Dostawców surowców i materiałów (Tier-2 i Tier-3), którzy mogą mieć otwarte należności wobec spółek z grupy lub obawiać się o realizację przyszłych zamówień
- Firm leasingowych i finansujących parki maszynowe oraz flotę używaną przez Marelli lub jej podwykonawców
- Ubezpieczycieli kredytu kupieckiego, którzy mogą modyfikować limity ekspozycji na podmioty z grupy
- Spedytorów i agentów celnych obsługujących przepływy towarów z zakładów Marelli poza UE, m.in. do Japonii czy USA
Warto podkreślić, że zakłady produkcyjne Marelli w Polsce pełnią ważną rolę eksportową. Zakład w Sosnowcu produkuje m.in. elementy układów wydechowych, a fabryka w Bielsku-Białej specjalizuje się w komponentach dla pojazdów Premium. Obie lokalizacje są głęboko wplecione w sieci dostaw koncernów takich jak Stellantis, BMW Group czy Honda. Zakłócenie ich działalności — nawet na kilka tygodni — generowałoby koszty łańcucha dostaw liczone w dziesiątkach milionów euro.
Ocena ryzyka: co menedżer ryzyka powinien wiedzieć i zrobić?
Z punktu widzenia zarządzania ryzykiem biznesowym sytuacja Marelli nie jest przypadkiem jednoznacznie alarmującym, ale wymaga systematycznego monitoringu i ostrożności proceduralnej. Poniżej przedstawiamy praktyczną ocenę ryzyka w kilku wymiarach:
Ryzyko operacyjne (niskie do umiarkowanego)
Finansowanie DIP w wysokości 1,1 mld USD oraz poparcie 80% wierzycieli dla RSA to silne przesłanki do stwierdzenia, że zakłady produkcyjne Marelli w Europie nie są bezpośrednio zagrożone nagłym zamknięciem. Spółka aktywnie zarządza komunikacją i podkreśla ciągłość operacyjną. Ryzyko operacyjne należy oceniać jako umiarkowane — realne, ale nie bezpośrednio krytyczne.
Ryzyko prawne i kontraktowe (podwyższone)
Pozostawanie pod ochroną Chapter 11 oznacza, że egzekucja należności handlowych od podmiotów z grupy może być utrudniona lub czasowo zawieszona (automatic stay). Kontrahenci posiadający otwarte faktury wobec spółek Marelli powinni skonsultować się z prawnikami w zakresie możliwości dochodzenia tych roszczeń w ramach postępowania sądowego. Nowe umowy handlowe z podmiotami z grupy powinny być zawierane ze zwiększoną ostrożnością — zwłaszcza jeśli chodzi o warunki płatności i zabezpieczenia.
Ryzyko reputacyjne i due diligence (warto monitorować)
Firmy, dla których Marelli jest kluczowym kontrahentem (np. głównym odbiorcą przekraczającym 20–30% przychodów), powinny transparentnie informować swoich własnych wierzycieli, inwestorów i partnerów bankowych o ekspozycji na ten podmiot. W środowisku zarządzania ryzykiem reputacyjnym brak takiej komunikacji może być postrzegany gorzej niż sama ekspozycja.
Ryzyko w perspektywie po restrukturyzacji (niskie do umiarkowanego)
Jeśli sąd zatwierdzi plan reorganizacji w grudniu 2026 roku, Marelli wyjdzie z postępowania z wyraźnie oddłużonym bilansem. Redukcja zadłużenia o kilka miliardów dolarów powinna zasadniczo poprawić zdolność operacyjną i kredytową grupy w perspektywie 12–36 miesięcy. To scenariusz bazowy, na który wskazuje dotychczasowy przebieg postępowania.
Rekomendacje dla kontrahentów i menedżerów ryzyka
Na podstawie analizy dostępnych dokumentów sądowych i kontekstu rynkowego proponujemy następujące działania dla firm bezpośrednio lub pośrednio powiązanych z Grupą Marelli:
- Zidentyfikuj pełną ekspozycję na grupę — sprawdź, które z podmiotów objętych Chapter 11 są Twoimi bezpośrednimi kontrahentami. Lista spółek objętych postępowaniem jest publicznie dostępna w aktach sprawy 25-11034.
- Monitoruj terminy sądowe — wyniki głosowania wierzycieli (do 23 listopada 2026 r.) i rozprawa zatwierdzająca (8 grudnia 2026 r.) to kamienie milowe, które mogą zmieniać ocenę ryzyka w czasie rzeczywistym.
- Zweryfikuj warunki ubezpieczenia kredytu kupieckiego — część ubezpieczycieli mogła już zredukować lub zawiesić limity na podmioty z grupy Marelli. Brak aktualnej polisy oznacza pełną ekspozycję na ryzyko nieściągalności należności.
- Skonsultuj otwarte należności z prawnikiem — jeśli posiadasz faktury wobec spółek z grupy, które weszły do postępowania Chapter 11, termin na zgłoszenie wierzytelności (proof of claim) mógł już upłynąć lub jest bliski. Działaj bez zwłoki.
- Nie zawieszaj współpracy automatycznie — pochopne wstrzymanie dostaw lub współpracy z zakładami Marelli może narazić Cię na roszczenia kontraktowe i zablokować możliwość odzyskania bieżących należności. Konsultuj każdą decyzję z działem prawnym.
- Obserwuj sygnały ze strony OEM — producenci samochodów korzystający z komponentów Marelli (Stellantis, BMW, Honda i inni) mogą uruchamiać programy wsparcia dla kluczowych dostawców Tier-1 w celu zapewnienia ciągłości produkcji. Takie programy mogą pośrednio stabilizować sytuację zakładów Marelli w Europie.
Podsumowanie: restrukturyzacja zamiast upadku — ale czujność jest wskazana
Postępowanie Chapter 11 Grupy Marelli to jeden z największych i najbardziej złożonych przypadków restrukturyzacji przemysłowej w sektorze motoryzacyjnym ostatnich lat. Skala operacji — dziesiątki spółek zależnych, tysiące pracowników i setki kontrahentów na całym świecie — sprawia, że jest to wydarzenie o systemowym znaczeniu dla europejskiej branży automotive i logistyki.
Dotychczasowy przebieg postępowania — poparcie 80% wierzycieli dla RSA, zabezpieczenie finansowania DIP na poziomie 1,1 mld USD, sprawny rytm składania raportów operacyjnych i zatwierdzenie Disclosure Statement przez sąd — wskazuje na kontrolowaną ścieżkę restrukturyzacji, a nie chaotyczny upadek. To istotna różnica z punktu widzenia ryzyka dla całego łańcucha wartości.
Niemniej jednak, do momentu formalnego zatwierdzenia planu reorganizacji przez sąd (planowanego na 8 grudnia 2026 r.) i efektywnego wyjścia Marelli z Chapter 11, wszystkie podmioty współpracujące z grupą powinny utrzymywać podwyższony poziom czujności, dokumentować wszystkie transakcje z należytą starannością i śledzić kolejne dokumenty procesowe składane do akt sprawy.
Platforma EURODEBT.eu będzie na bieżąco aktualizować ocenę ryzyka dla podmiotów z Grupy Marelli — w szczególności po ogłoszeniu wyników głosowania wierzycieli oraz po rozstrzygnięciu grudniowej rozprawy zatwierdzającej. Zachęcamy do zapisania się na alerty dotyczące tej sprawy.




