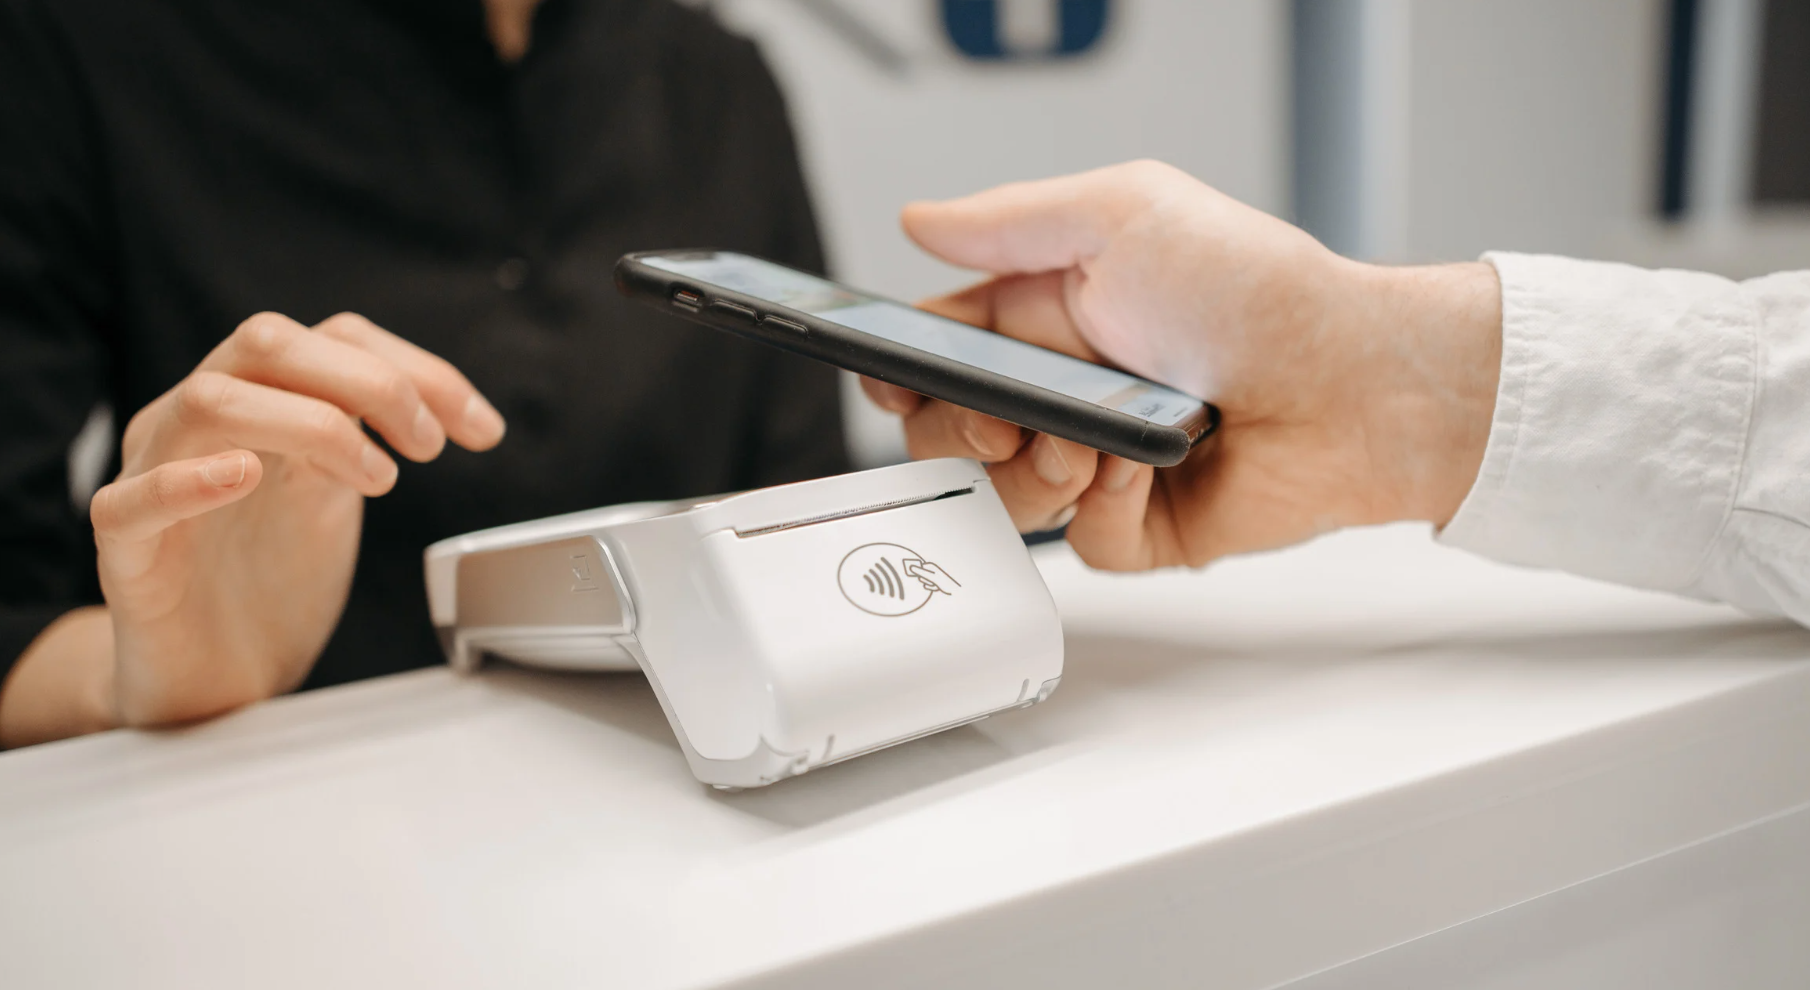
Baisse mondiale de l'utilisation des espèces et croissance des paiements numériques, selon les données de la BCE
Selon les derniers rapports de la Banque centrale européenne (BCE) et de l’InternationalrodoLe Fonds monétaire international (FMI) connaît actuellement un changement important dans la manière dont les transactions sont effectuées. De moins en moins de personnes utilisent de l’argent liquide et les méthodes de paiement numériques gagnent en popularité à l’échelle mondiale.
Une étude du FMI montre qu’en 2021, seulement 20 % des transactions aux points de vente ont été effectuées en espèces, et cette tendance va se poursuivre dans les années à venir. La BCE confirme également cette orientation du changement, en notant une baisse de 8% de l'utilisation du cash dans la zone euro sur deux ans. Une exception intéressante concerne toutefois les Pays-Bas et la Finlande, où un retour partiel aux paiements en espèces a été observé après 2022. Ce phénomène s’explique par le niveau précédemment élevé d’adoption des paiements numériques et la levée des restrictions liées à la pandémie de COVID-19.
Le développement des paiements numériques et ses conséquences
La transformation des paiements ne se limite pas aux cartes : les paiements instantanés, les portefeuilles numériques et les applications mobiles jouent un rôle de plus en plus important. Toutefois, le remplacement croissant des méthodes de trading traditionnelles suscite des inquiétudes parmi les régulateurs financiers. Actuellement, la plupart des transactions numériques sont basées sur ce que l’on appelle « monnaie privée », émise par les banques commerciales et les prestataires de services de paiement (PSP). Ainsi, le rôle de la monnaie traditionnelle émise par les banques centrales diminue. Les analystes d'ING préviennent que l'absence de mesures de protection appropriées pourrait entraîner des conséquences financières importantes pour les banques et l'ensemble du secteur monétaire. Le déclin de l’utilisation des espèces et l’essor des paiements numériques amènent les experts à réfléchir à l’avenir de la monnaie centrale comme fondement de la stabilité financière. La confiance actuelle dans les formes de monnaie privée repose sur leur convertibilité en fonds émis par les banques centrales, qui garantissent leur valeur. Si cette convertibilité venait à disparaître, cela pourrait miner la confiance dans les monnaies numériques et dans les institutions mêmes responsables de la stabilité financière.
Les monnaies numériques des banques centrales (CBDC) comme réponse au changement
En réponse à ces défis, les banques centrales du monde entier envisagent l’introduction de monnaies numériques de banque centrale (CBDC). Banque des règlements internationauxrodo(BIS) définit la CBDC comme une forme numérique de monnaie émise par une banque centrale qui donne aux utilisateurs un droit direct sur cette institution. Cela libère la CBDC des risques de crédit et de liquidité associés aux banques commerciales traditionnelles et aux PSP. L’introduction de la CBDC vise à adapter le système financier à l’ère numérique et à assurer la stabilité et la sécurité des transactions dans l’économie moderne. Si les monnaies numériques des banques centrales sont largement mises en œuvre, elles pourraient considérablement modifier le paysage financier mondial et la manière dont nous effectuons nos paiements au quotidien.
Eurodebt.eu
Vérifiez l'entreprise avant de prendre une décision
Évaluez la crédibilité d'un entrepreneur ou d'un transporteur. Utilisez des données qui aident à évaluer le risque de coopération.