

Crise de la dette dans le secteur des transports : un niveau record de 3,38 milliards de PLN de dettes et près de 39 000 entreprises en difficulté.
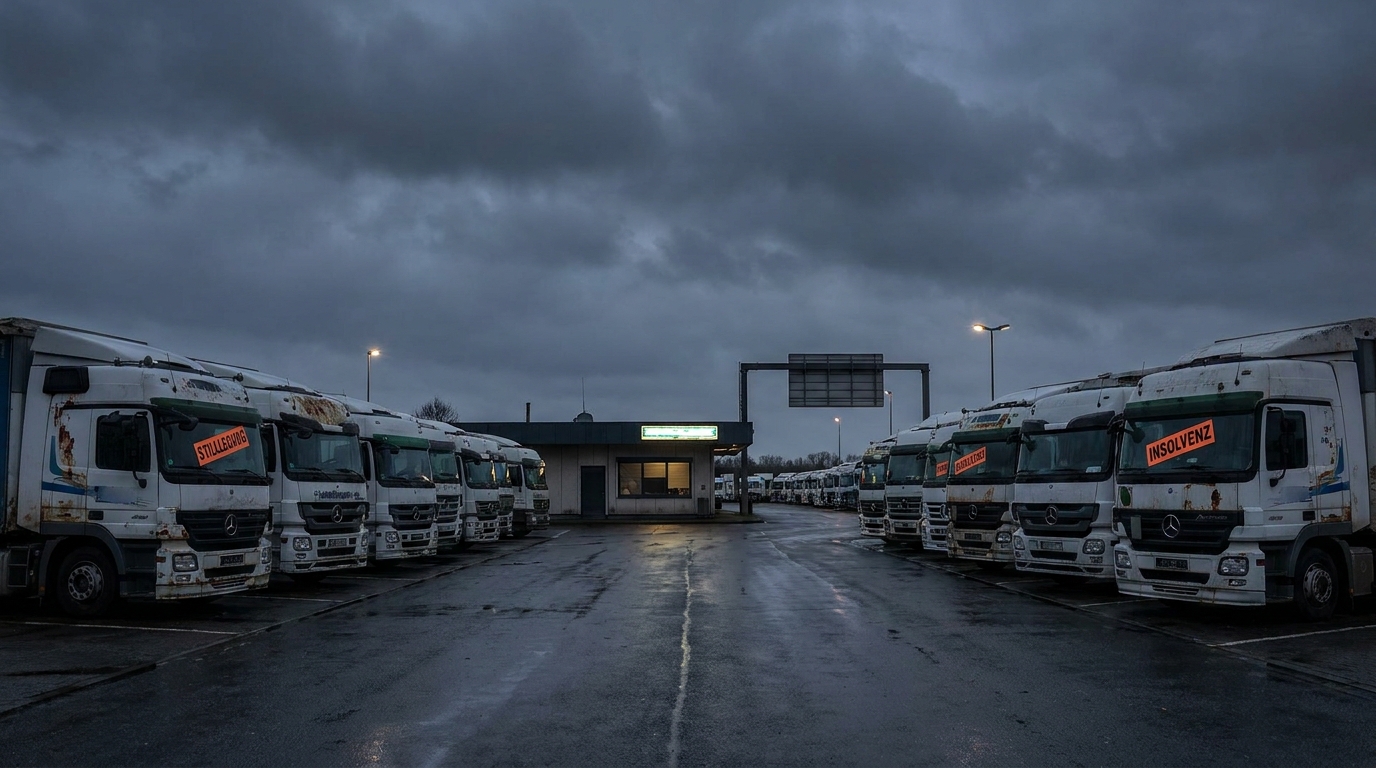
Le secteur des transports, de l'expédition et de la logistique (TSL) en Pologne s'est retrouvé plongé dans une grave crise financière à la fin du premier semestre 2026. Selon les dernières données publiées par BIG InfoMonitor, la dette totale du secteur a franchi un seuil critique. 3,38 milliards de zlotys — un niveau jamais atteint auparavant dans l'histoire de la logistique polonaise. Le problème touche déjà près de 39 000 entrepriseset le taux de croissance de la dette dépasse 5 % en glissement annuel. Les experts s'accordent à dire que, sans intervention systémique urgente, le secteur risque une vague de faillites massives qui déstabilisera les chaînes d'approvisionnement européennes.
Des chiffres concrets qui ne laissent aucun doute
Pour bien saisir l'ampleur du problème, il convient d'en examiner l'évolution sur une courte période. En janvier 2026, moins de 38 300 entreprises TSL étaient enregistrées comme débitrices, et leurs arriérés totaux avoisinaient les 3,31 milliards de PLN. Ces chiffres étaient déjà préoccupants. Or, en l'espace d'un seul trimestre, la situation s'est considérablement aggravée.
Fin avril 2026, BIG InfoMonitor a déjà enregistré 38 900 entités Ils peinent à honorer leurs obligations dans les délais impartis, et leur dette cumulée a atteint le montant susmentionné de 3,38 milliards de PLN. Cela représente une augmentation de plus de 70 millions de PLN en moins de cent jours – un rythme alarmant qui devrait inquiéter non seulement les entrepreneurs, mais surtout les décideurs politiques et les institutions financières.
De plus, les experts du secteur soulignent que l'ampleur réelle de la crise pourrait être nettement plus Les données figurant dans les registres officiels ne reflètent pas fidèlement la situation financière réelle du secteur. Les dettes dites « cachées » — des dettes impayées qui n'ont pas encore été enregistrées dans les bases de données des débiteurs en raison de retards de déclaration ou de la réticence des créanciers à formaliser les litiges — peuvent fausser considérablement cette perception.
Qu’est-ce qui explique cet endettement record ? Anatomie d’une crise
La situation actuelle du secteur du transport maritime et de la logistique n'est pas le résultat d'un choc isolé. Elle résulte plutôt de l'effet cumulatif de plusieurs processus macroéconomiques et géopolitiques défavorables qui se chevauchent et qui ont frappé le secteur de manière quasi simultanée.
Géopolitique et hausse des coûts de transport de marchandises
Le conflit armé en Ukraine, qui dure depuis 2022, a durablement affecté la logistique polonaise. La perte des marchés de l'Est, la fermeture des voies de transit traditionnelles via le Bélarus et la Russie, et la nécessité de trouver des corridors de transport alternatifs ont fait grimper les coûts d'exploitation de nombreux transporteurs de 10 à 90 %. La Pologne, pays en première ligne et plaque tournante logistique historique reliant l'Europe occidentale à l'Est, a été particulièrement touchée par ces changements.
En outre, en 2026, une autre source de déstabilisation est apparue : l'escalade des tensions sur Moyen-OrientLes perturbations du transport maritime en mer Rouge et par le canal de Suez ont contraint les armateurs à emprunter des itinéraires beaucoup plus longs contournant l'Afrique. Résultat ? Les coûts du transport maritime mondial ont explosé, entraînant une hausse des primes d'assurance cargo et des polices d'assurance pour les flottes. Les transporteurs terrestres polonais, exploitant des chaînes logistiques multimodales, ont été directement touchés par ces changements.
vice énergétique
Le secteur du transport maritime, routier et maritime (TSL) est l'un des plus gros consommateurs d'énergie de l'économie. Le carburant représente 30 à 40 % des coûts d'exploitation de nombreuses entreprises de transport. Face à la forte volatilité persistante des prix du pétrole et du gaz, alimentée par les conflits géopolitiques et la spéculation, la planification budgétaire devient quasiment impossible pour les transporteurs. Les entreprises ayant signé des contrats à tarifs fixes plusieurs mois auparavant se retrouvent dans une situation critique : elles effectuent des livraisons à perte, le coût du carburant ayant dépassé les prévisions.
Ralentissement des échanges commerciaux entre les principaux partenaires.
L'économie polonaise est étroitement liée au cycle économique de l'Allemagne, son principal partenaire commercial. Or, l'économie allemande est confrontée à un ralentissement important depuis plusieurs trimestres, et les secteurs automobile et chimique, principaux émetteurs de fret routier, subissent une baisse de production. Ce recul de l'activité industrielle en Allemagne et, plus largement, en Europe occidentale, se traduit directement par une diminution des commandes de transport disponibles pour les entreprises polonaises. L'effet est doublement préjudiciable : les tarifs de fret baissent en raison d'une offre excédentaire de transport, tandis que les coûts fixes restent élevés.
Pressions salariales et pénurie de chauffeurs
Le secteur du transport routier est confronté depuis des années à une pénurie structurelle de conducteurs professionnels qualifiés. Le vieillissement de la main-d'œuvre, le manque d'attrait du métier auprès des jeunes générations et les exigences réglementaires liées aux permis de catégorie C et CE expliquent la rareté persistante des conducteurs routiers expérimentés. Les entreprises qui cherchent à maintenir leur capacité opérationnelle doivent proposer des salaires toujours plus élevés, ce qui fait grimper les coûts de main-d'œuvre, deuxième poste de dépenses le plus important. Conjuguée à la faiblesse des tarifs de fret, cette situation crée un cercle vicieux : hausse des coûts et baisse des recettes.
L’effet domino – une menace qui dépasse le cadre de l’industrie TSL
Les analystes des risques tirent la sonnette d'alarme pour une autre raison encore. La crise du secteur des transports n'est pas un problème isolé ; au contraire, ses effets pourraient rapidement se propager à d'autres secteurs de l'économie, créant ainsi un scénario classique. effet domino.
Les transporteurs endettés retardent ou suspendent leurs paiements à leurs fournisseurs : distributeurs de carburant et exploitants de cartes carburant, ateliers de réparation et prestataires de services pneumatiques, ainsi que fournisseurs de pièces détachées et d’accessoires pour flottes de véhicules. Ces entreprises, à leur tour, commencent à rencontrer leurs propres difficultés de trésorerie, qui se répercutent ensuite sur les fabricants de composants, les banques et les sociétés de leasing finançant l’acquisition de véhicules.
Les institutions financières ayant accordé des crédits-bails pour l'acquisition de flottes de camions d'une valeur de plusieurs centaines de millions de zlotys s'exposent à un risque de résiliations massives de contrats et de mesures de sécurité. Or, le marché de l'occasion des véhicules utilitaires est limité : un afflux massif de semi-remorques d'occasion entraînerait une chute brutale de leur valeur, aggravant les pertes des transporteurs et des banques qui les financent.
Du point de vue de l'économie réelle, la faillite de milliers de petites et moyennes entreprises de transport signifierait désorganisation des chaînes d'approvisionnement Pour des secteurs clés tels que la grande distribution de biens de consommation courante, l'industrie automobile, le commerce électronique et la construction, la Pologne, pays de transit important sur l'axe est-ouest de l'Europe, constituerait un maillon faible de la logistique européenne dans ce scénario.
Qui est le plus à risque ? Profil de risque du secteur
Tous les segments du secteur des transports maritimes et de la logistique ne sont pas touchés de la même manière par la crise. L'analyse des données indique que transport terrestre Le secteur du transport routier, principalement, connaît la plus forte croissance des impayés. C'est là que se concentre le plus grand nombre de petites entreprises et d'entreprises individuelles, disposant des réserves financières les plus faibles et de la plus faible capacité à absorber les chocs de coûts.
Un groupe particulièrement vulnérable est :
- Petites entreprises de transport (1 à 5 véhicules) — fonctionnant avec une réserve de liquidités minimale, entièrement dépendante des paiements ponctuels des clients ;
- Sous-traitants de grands opérateurs logistiques — souvent contraints d’accepter des délais de paiement prolongés (60 à 90 jours), ce qui, combiné à la hausse des coûts d’exploitation, entraîne une diminution rapide du fonds de roulement ;
- Les entreprises dont la flotte est en grande partie constituée de contrats de location. — tout retard dans l’exécution des commandes ou toute réduction des tarifs de fret se traduit immédiatement par des difficultés dans le traitement des échéances de location ;
- Transporteurs desservant les directions de l'Est — confrontés à la perte directe de marchés commerciaux en raison des conflits armés et des sanctions.
Les grands groupes logistiques, dotés d'une offre de services diversifiée, de leurs propres entrepôts et de contrats à long terme avec des partenaires commerciaux, s'en sortent relativement mieux. Cependant, ils font également état de difficultés croissantes à maintenir leur rentabilité aux niveaux actuels.
Le marché peut-il se réguler de lui-même ? Des voix s’élèvent pour réclamer une intervention.
Un nombre croissant d'économistes et de représentants de l'industrie estiment que les mécanismes de marché ne peuvent à eux seuls faire face à une crise de cette ampleur. Le secteur du transport, de la logistique et des services (TSL) est trop étroitement lié au reste de l'économie, et une vague massive de faillites aurait des conséquences systémiques trop graves pour être considérée comme un processus naturel de sélection du marché.
Parmi ceux postulés instruments d'intervention Les éléments suivants sont mentionnés en particulier :
- Programmes de restructuration de la dette — des procédures simplifiées pour conclure des accords avec les créanciers institutionnels, notamment avec les sociétés de crédit-bail et les banques, avec la possibilité de fractionner les arriérés en versements échelonnés sans sanctions supplémentaires ;
- congés de location temporaires — semblables aux solutions utilisées pendant la pandémie de COVID-19, permettant aux transporteurs de suspendre les remboursements d’échéances pendant une période déterminée sans risquer de perdre leurs véhicules ;
- Programmes de soutien à la liquidité du gouvernement — prêts à faible taux d’intérêt ou garanties de crédit pour les opérateurs logistiques stratégiques, financés par des fonds publics ou par des instruments de la Bank Gospodarstwa Krajowego ;
- Mécanismes de réduction des délais de paiement — des incitations réglementaires ou fiscales pour que les grands entrepreneurs règlent plus rapidement les factures des sous-traitants de transport, ce qui améliorerait directement la fluidité de l'ensemble de la chaîne d'approvisionnement ;
- Allègement des dépenses professionnelles — réductions ou reports temporaires des cotisations de sécurité sociale, avances fiscales ou redevances pour l’utilisation des infrastructures routières.
Les organisations professionnelles, notamment les associations de transporteurs routiers, appellent le gouvernement à entamer d'urgence un dialogue avec le secteur et à élaborer un plan de sauvetage avant que l'ampleur des faillites n'atteigne un point de non-retour.
Perspectives pour le second semestre 2026 - scénarios de risque
Au vu des données disponibles et des prévisions macroéconomiques, nous pouvons esquisser plusieurs scénarios possibles pour le secteur du transport maritime et de la logistique dans les mois à venir.
Scénario pessimiste Ce scénario repose sur l'hypothèse d'une absence d'intervention extérieure significative, d'une nouvelle hausse des coûts de l'énergie et d'un ralentissement économique persistant en Europe occidentale. Dans ce cas, le nombre de faillites d'entreprises de transport pourrait être multiplié par plusieurs fois par rapport aux moyennes historiques au cours du second semestre 2026. Les entreprises polonaises perdent des parts de marché au profit de transporteurs de pays où les coûts d'exploitation sont plus faibles, et le redressement de ces positions pourrait prendre toute la prochaine décennie.
Scénario de base Les prévisions tablent sur une stabilisation partielle de la situation géopolitique, une baisse modérée des prix des carburants et un soutien public sélectif aux principaux opérateurs. Le nombre de faillites augmentera, mais aucune crise systémique ne surviendra. Le marché se consolidera, les acteurs les plus solides reprenant les capacités de transport des entreprises en faillite et retrouvant leur rentabilité grâce à des tarifs de fret plus élevés, conséquence d'une offre réduite.
Scénario optimiste Cela exige une réponse gouvernementale rapide et décisive, une reprise significative de l'industrie allemande et une désescalade des tensions au Moyen-Orient. Si ces facteurs sont réunis, l'industrie pourrait éviter le pire, même si un retour à la situation d'avant 2022 prendra encore plusieurs années.
Évaluation des risques pour les partenaires commerciaux : ce que les gestionnaires doivent savoir
Du point de vue des entreprises qui utilisent les services des transporteurs et des opérateurs logistiques, la situation actuelle exige un examen immédiat. politiques de gestion du risque de contrepartieVoici les principales recommandations :
- Vérification de la situation financière des prestataires de services TSL — la vérification régulière du statut des entrepreneurs dans les bases de données des débiteurs (BIG InfoMonitor, KRD, ERIF) devrait devenir une procédure standard et non une action ponctuelle lors de la signature d’un contrat ;
- Diversification de la base de transporteurs — La dépendance à l’égard d’un ou deux opérateurs logistiques dans le contexte actuel représente un risque important pour la continuité des opérations ; il est judicieux d’établir des relations avec des fournisseurs alternatifs avant que des problèmes ne surviennent ;
- Clauses d'urgence dans les contrats — les contrats avec les transporteurs devraient contenir des dispositions claires sur les procédures à suivre en cas de non-respect du contrat, y compris le droit à la résiliation immédiate du contrat et au transfert à un autre opérateur ;
- Surveillance des signaux d'alerte précoce — des délais d’exécution des commandes plus longs, des demandes fréquentes de prépaiements ou d’acomptes, un roulement important des chauffeurs et le remplacement de la flotte par des véhicules plus anciens sont des signaux qui peuvent indiquer des problèmes financiers du partenaire logistique ;
- assurance-crédit — Les entreprises exposées au risque d’insolvabilité de leurs sous-traitants devraient envisager d’étendre leur couverture d’assurance afin d’y inclure des polices protégeant contre la perte de créances.
Résumé : Un secteur à la croisée des chemins
L'endettement record du secteur des transports et de la logistique, dépassant 3,38 milliards de zlotys, n'est pas une anomalie statistique : c'est le symptôme d'une crise structurelle profonde qui couvait depuis des années et qui se manifeste aujourd'hui pleinement. Le secteur des transports et de la logistique, véritable moteur de l'économie moderne, requiert une attention urgente de la part des décideurs politiques et des institutions financières.
Pour les gestionnaires de risques et les chefs d'entreprise qui utilisent les services de TSL, une conclusion s'impose : L'ère de l'observation passive est révolue.La sélection rigoureuse des prestataires, la diversification des partenaires logistiques et la mise à jour des procédures de gestion des risques ne sont plus un luxe, mais une nécessité. Les entreprises qui ignorent ces signaux risquent d'être les prochaines victimes de la crise, non pas en tant qu'acteurs directs du secteur du transport, de la logistique et de la sécurité (TSL), mais en tant que clients soudainement privés d'une chaîne d'approvisionnement fiable.
Les prochains mois diront si la logistique polonaise parviendra à surmonter la crise, que ce soit par une intervention gouvernementale, une consolidation du marché ou une amélioration de la conjoncture économique mondiale. Une chose est sûre : les décisions prises aujourd’hui, tant par les entrepreneurs que par les gouvernements, façonneront la santé de ce secteur stratégique pour la prochaine décennie.










