

Rhin sec 2026 : La crise sur cette voie navigable européenne perturbe les chaînes d’approvisionnement et la trésorerie des entreprises
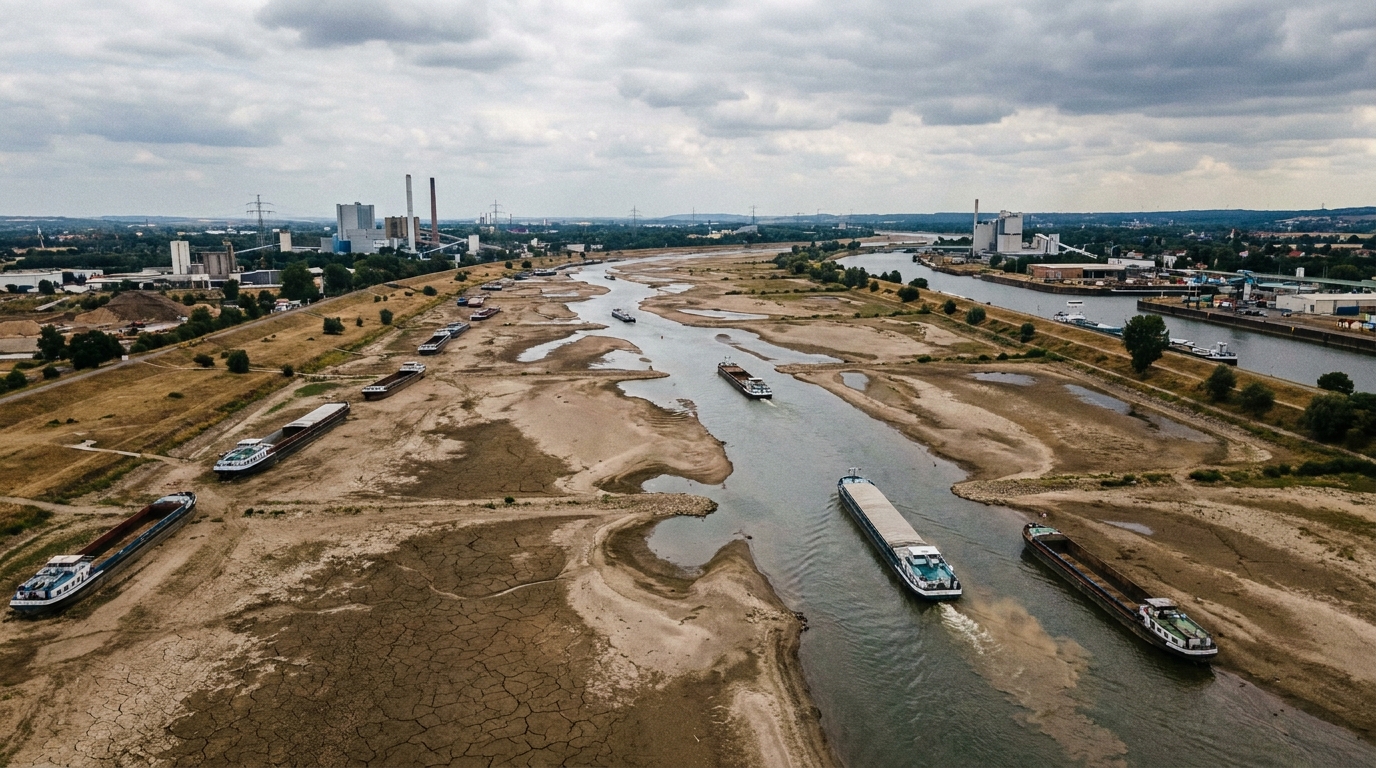
En août 2026, le secteur européen des transports et de la logistique a été confronté à une crise opérationnelle d'une gravité exceptionnelle. Le niveau historiquement bas du Rhin, principale voie de navigation intérieure du continent, a entraîné une réduction drastique de la capacité de transport fluvial, déclenchant une réaction en chaîne : hausse des coûts de fret, retards de livraison et pressions financières croissantes pour des centaines d'entreprises européennes. Ce qui avait commencé comme un phénomène météorologique s'est rapidement transformé en une épreuve de force pour l'ensemble des chaînes d'approvisionnement européennes.
Le Rhin, artère économique de l'Europe : quels sont les risques de son blocage ?
Le Rhin n'est pas un fleuve comme les autres. C'est l'une des voies logistiques les plus importantes du Vieux Continent, reliant les cœurs industriels de l'Allemagne, de la France et de la Suisse aux principaux ports de la mer du Nord, notamment Rotterdam et Anvers. Des dizaines de millions de tonnes de marchandises y transitent chaque année : charbon, minerai de fer, produits chimiques, carburants, céréales et composants industriels. Le coût du transport fluvial est bien inférieur à celui du transport routier ou ferroviaire, ce qui a fait du Rhin, pendant des décennies, un pilier de la rentabilité de nombreux secteurs de l'industrie lourde européenne.
Lorsque le niveau des eaux descend en dessous des seuils d'exploitation économiquement viables, l'ensemble du système commence à s'effondrer. C'est précisément ce qu'a vécu l'Europe durant l'été 2026 – et ce n'est pas la première fois. Des épisodes similaires, quoique moins graves, se sont produits en 2003, 2018 et 2022, illustrant clairement une intensification du changement climatique à laquelle le secteur de la logistique doit s'attaquer de manière systémique.
La capacité des barges chute à 20 % – qu’est-ce que cela signifie concrètement ?
Un paramètre clé illustrant l'ampleur de la crise est la baisse spectaculaire de la capacité des navires. En temps normal, les barges fluviales fonctionnent à pleine capacité, ou presque. En août 2026, avec des niveaux d'eau extrêmement bas aux points de mesure stratégiques – comme la célèbre station de Kaub en Allemagne – la capacité de nombreux navires a chuté à seulement un cinquième de sa capacité normale. Concrètement, cela signifie que transporter la même quantité de marchandises nécessite cinq fois plus de voyages ou cinq fois plus de barges.
Les conséquences financières sont immédiates et graves. Les armateurs opérant sur le Rhin ont introduit ce que l'on appelle subventions pour les niveaux d'eau bas (Ang. surcharges d'eau faiblesLes frais de transport, qui varient selon le tronçon de fleuve et le type de cargaison, peuvent largement dépasser le tarif de fret standard. Le coût du transport d'une tonne de marchandises, qui se situe normalement autour d'une douzaine d'euros, a grimpé jusqu'à plusieurs dizaines, voire plus d'une centaine d'euros dans certains cas, au plus fort de la crise. Ces coûts sont principalement supportés par les producteurs et les importateurs, qui ne peuvent pas renégocier leurs prix avec leurs clients à court terme.
Pour les gestionnaires de risques et les analystes de crédit, c'est un signal d'alarme majeur. Les entreprises dépendantes du transport fluvial, en particulier celles dont les marges opérationnelles sont relativement faibles, peuvent passer de la rentabilité aux pertes en quelques semaines seulement si elles ne mettent pas en place des mesures de protection adéquates.
Migration du fret vers les routes et les voies ferrées – la surcharge des infrastructures constituant le deuxième goulot d’étranglement
Face à la paralysie du transport fluvial, la réaction naturelle a été de reporter le fret vers des modes de transport alternatifs. Les entreprises de logistique et leurs clients se sont alors massivement mobilisés pour trouver des camions, des wagons et d'autres moyens de transport disponibles afin de préserver les délais de livraison. Cependant, la réalité s'est avérée brutale : les infrastructures routières et ferroviaires européennes étaient déjà saturées au moment de la crise de Reynai.
La pénurie de chauffeurs routiers, qui affecte le secteur du transport routier de marchandises en Europe depuis des années, est devenue criante. Les camions disponibles sont rares sur le marché spot et leurs prix ont explosé en raison de la forte hausse soudaine de la demande. Parallèlement, les plateformes ferroviaires, notamment celles desservant les terminaux de transbordement intermodaux, sont saturées. Les capacités des lignes de fret en Allemagne et aux Pays-Bas, déjà mises à rude épreuve, ne peuvent absorber les volumes supplémentaires sans subir d'importants retards.
Il en résulta la création d'une sorte de double goulot d'étranglementD'abord sur le fleuve, ensuite sur la terre ferme. Les entreprises qui ont décidé de réorganiser rapidement leurs chaînes d'approvisionnement l'ont payé cher, tant en termes de coûts plus élevés que de perte de temps liée à la mise en place d'une logistique alternative. Celles qui ont tardé ou qui n'ont pas disposé des ressources opérationnelles et financières suffisantes ont subi des retards importants dans la livraison des matières premières et des composants.
Les secteurs les plus vulnérables : chimie, métallurgie et énergie
La crise a touché différents secteurs d'activité à des degrés divers, mais plusieurs se sont retrouvés dans une situation particulièrement difficile.
Industrie chimique
L'Allemagne et le Benelux constituent le cœur européen de la production chimique. La plupart des grandes usines chimiques situées le long de la vallée du Rhin dépendent d'un approvisionnement régulier en matières premières essentielles : produits pétroliers, acides inorganiques et gaz industriels. Les restrictions de navigation fluviale représentent une menace réelle d'arrêt de production. Par ailleurs, de par leur nature, certains produits chimiques ne peuvent être facilement transportés par route ou par rail, ce qui nécessite du matériel roulant spécialisé, dont la disponibilité est limitée.
Industrie métallurgique et sidérurgique
Les grandes aciéries de la Ruhr et de l'est de la France sont d'importantes consommatrices de charbon à coke et de minerai de fer acheminés par voie maritime depuis les ports. Quelques semaines de rupture d'approvisionnement suffisent à réduire l'alimentation des hauts fourneaux, engendrant des coûts technologiques et opérationnels considérables. L'arrêt puis le redémarrage d'un haut fourneau constituent une opération coûteuse et chronophage, un processus que l'entreprise ne peut se permettre de répéter fréquemment.
Énergie conventionnelle
Certaines centrales thermiques au charbon sont encore en activité en Europe, notamment comme centrales de réserve. Le transport du charbon thermique par barge est l'une des solutions les plus économiques. Les arrêts de production sur le Rhin entraînent une hausse des coûts de combustible, ce qui, sur un marché de l'énergie réglementé ou contractuel, peut se traduire par des pertes d'exploitation pour les exploitants de ces centrales.
Aspects juridiques et contractuels : force majeure et renégociation de contrats
La crise du Rhin a soulevé un certain nombre de questions juridiques complexes qui affectent directement les acteurs du secteur des transports et de la logistique. De nombreux contrats de transport et d'approvisionnement contiennent des clauses force majeure — la force majeure — qui, en théorie, protège les parties des conséquences d'événements impossibles à prévoir ou à contrôler. En pratique, cependant, l'application de ces clauses peut donner lieu à des litiges.
La question essentielle est de savoir si les sécheresses récurrentes sur le Rhin – constatées à maintes reprises au cours des deux dernières décennies – peuvent encore être considérées comme des événements imprévisibles, ou si elles deviennent un risque opérationnel prévisible, pour lequel il incombe aux expéditeurs et aux transitaires de se préparer. La réponse à cette question déterminera qui supportera les coûts des retards et des écarts contractuels.
Pour les entreprises de logistique et leurs clients, cela implique de revoir les contrats existants et, si possible, de renégocier leurs termes, notamment les clauses relatives aux conditions de navigation. De nombreuses entreprises ont été contraintes de conclure des avenants ou de négocier des délais de livraison plus longs, ce qui engendre des coûts administratifs et juridiques supplémentaires.
Risque de liquidité et implications pour le marché de la dette d'entreprise
Du point de vue de l'analyse des risques financiers – et c'est le point de vue que nous suivons sur la plateforme EURODEBT.eu – la crise du Rhin fournit plusieurs signaux importants qu'il ne faut pas sous-estimer.
Tout d'abord augmentations soudaines et imprévues des coûts logistiques Elles constituent une menace directe pour la trésorerie des entreprises. Celles qui avaient établi leurs budgets logistiques en début d'année en se basant sur le niveau normal du Rhin ont dû faire face à des coûts de transport plusieurs fois supérieurs en août. Cet écart entre les prévisions et la réalité les oblige à rechercher des financements à court terme supplémentaires : lignes de crédit, affacturage ou autres instruments de liquidité. Les entreprises dont la structure de financement est tendue peuvent avoir des difficultés à obtenir ces fonds à des conditions acceptables.
Po drogué, baisse de la production et retards de livraison Cela se traduit par un risque de pénalités contractuelles et de réclamations de la part des sous-traitants. Même si une entreprise parvient à invoquer la force majeure, la procédure de défense elle-même est longue et coûteuse. Dans les cas extrêmes, cela peut entraîner la résiliation de contrats essentiels et la perte de clients stratégiques.
Troisièmement, le marché doit surveiller la situation des émetteurs de titres de créance d'entreprises Dans les secteurs de la logistique, de la chimie et de la sidérurgie, une détérioration potentielle des ratios de service de la dette est à craindre. Les entreprises qui, en temps normal, parvenaient à rembourser leurs dettes pourraient, en cas de crise des coûts, dépasser les seuils fixés par leurs clauses contractuelles, ce qui pourrait déclencher des mécanismes de protection pour les banques et les obligataires.
Faiblesses structurelles du système : l’Europe saura-t-elle en tirer les leçons ?
Chaque nouvelle sécheresse sur le Rhin révèle la même faiblesse structurelle des chaînes d'approvisionnement européennes : une dépendance excessive à un seul axe de transport, un manque de marges de manœuvre et de plans de contingence suffisants. Pendant des années, le secteur de la logistique a profité des faibles coûts du transport fluvial, optimisant ses modèles opérationnels pour une efficacité maximale en période favorable. Le prix de cette optimisation se révèle précisément en temps de crise.
Les experts pointent du doigt plusieurs pistes d'adaptation nécessaires :
- Investissements dans des navires à faible tirant d'eau — Les nouvelles générations de barges fluviales, conçues pour naviguer en eaux peu profondes, peuvent réduire considérablement la vulnérabilité à la sécheresse. Cependant, une telle modernisation de la flotte exige du temps et des investissements de plusieurs milliards de dollars.
- Diversification des voies d'approvisionnement — Les entreprises devraient identifier à l’avance les itinéraires de transport alternatifs et nouer des relations avec les fournisseurs de services multimodaux, plutôt que de les considérer uniquement comme une solution de repli.
- réserves stratégiques — Le maintien de stocks de matières premières et de produits semi-finis à un niveau permettant plusieurs semaines de production sans approvisionnement extérieur représente un coût qui peut toutefois protéger contre des pertes bien plus importantes en cas de crise.
- Clauses d'indexation et d'assurance dans les contrats — De plus en plus d'entreprises décident d'introduire des mécanismes d'ajustement automatique des prix dans leurs contrats de fret en fonction du niveau de l'eau et de souscrire une assurance spécialisée contre les risques de navigation.
Cependant, la mise en œuvre de ces propositions exige une coordination aux niveaux sectoriel et réglementaire. Une entreprise, même importante, ne peut à elle seule éliminer le risque systémique. Une politique européenne active est nécessaire, tant pour adapter les infrastructures hydrauliques que pour soutenir les investissements dans des flottes adaptées au changement climatique.
Perspectives à court terme : un optimisme prudent compte tenu des circonstances
Fin août 2026, les pluies dans le bassin du Rhin ont apporté un certain soulagement : le niveau de l’eau a légèrement remonté en certains points clés, permettant ainsi d’accroître la capacité de transport fluvial. Cependant, les experts du secteur s’accordent à dire que ce soulagement est temporaire et insuffisant pour compenser les effets de la crise qui a duré plusieurs semaines.
Les retards logistiques accumulés en août se feront sentir pendant des semaines, voire des mois. Les entreprises doivent reconstituer leurs stocks d'entrepôt, résorber les retards de production et faire face financièrement aux conséquences de la crise. Pour les transitaires et les expéditeurs, c'est une période d'intense activité opérationnelle, mais aussi un moment où les faiblesses financières des entités qui ont surmonté la crise, et non celles qui l'ont simplement subie, seront mises en lumière.
Conclusions pour les gestionnaires de risques et les participants aux marchés financiers
La crise du Rhin en 2026 offre plusieurs enseignements pratiques qui devraient être pris en compte dans les méthodologies d'évaluation des risques et les politiques de crédit des entités du secteur TSL et des industries dépendantes du transport fluvial.
Par dessus tout, Le risque hydrologique devrait être considéré comme un élément à part entière de l'évaluation des risques opérationnels. Les entreprises de logistique et leurs clients sont exposés à des risques géopolitiques, monétaires et réglementaires. Pour évaluer la solvabilité des entreprises dépendantes du Rhin, il convient d'analyser leurs plans de continuité d'activité et leur niveau de diversification logistique.
Po drogué, Les contrats conclus avec les entreprises de transport devraient faire l'objet d'un audit, notamment en ce qui concerne les clauses relatives aux conditions de navigation.L’absence de telles clauses ou leur formulation défavorable peut signifier qu’en cas de nouvelle sécheresse, l’entité devra supporter l’intégralité des coûts logistiques sans possibilité de les répartir entre les prestataires de services de transport.
Troisièmement, Les secteurs chimique et métallurgique en Allemagne, en Autriche et en Suisse méritent une attention particulière de la part des analystes de la dette. Dans le cadre du suivi des ratios de liquidité et de service de la dette pour les mois restants de 2026, les effets de la crise du Rhin apparaîtront avec un certain retard dans les résultats trimestriels – et c’est à ce moment-là qu’ils pourraient surprendre le marché.
Le Rhin asséché n'est pas qu'une simple photo d'un lit de rivière fissuré sur les réseaux sociaux. Il représente une menace sérieuse et tangible pour la rentabilité et la solvabilité de dizaines d'entreprises sur le marché européen. Celles qui la détectent à temps et l'intègrent correctement dans leurs modèles de risque en tireront un avantage. Celles qui l'ignorent risquent d'en subir les conséquences, qui se manifesteront précisément au pire moment.










