

Dette record de 3,3 milliards de PLN dans le secteur des transports en Pologne : une entreprise de transport sur huit ne paie pas à temps.
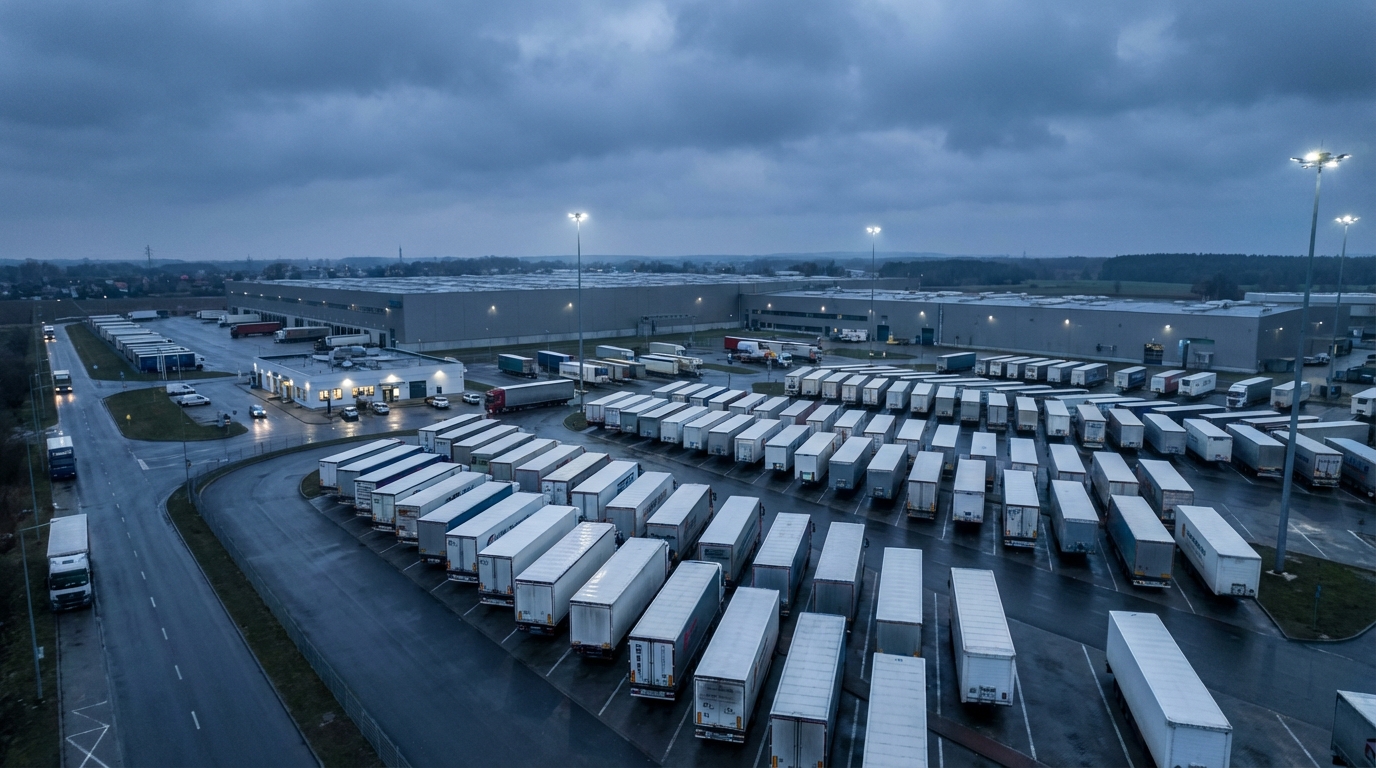
Le secteur polonais des transports, de l'expédition et de la logistique (TSL) a entamé l'année 2026 avec un niveau record d'impayés. Le total des arriérés financiers des entreprises du secteur a atteint un niveau proche de… 3,3 milliards de zlotyset les problèmes de paiement en temps voulu touchent déjà plus de 38 000 entités commercialesLes données du registre des débiteurs BIG InfoMonitor et de la base de données de crédit BIK ne laissent aucun doute : le secteur, qui constitue l’un des piliers de l’économie polonaise et un acteur clé du marché européen des transports, a atteint un tournant critique.
L'ampleur du problème : des milliards de zlotys de dettes et des milliers d'entreprises en difficulté.
Nous parlons d'un phénomène qui a depuis longtemps cessé d'être uniquement le problème d'entreprises individuelles mal gérées. L'ampleur de la dette et le nombre d'entités touchées le démontrent clairement. la nature systémique de la crise de liquidité Dans l'ensemble de l'économie. À titre de comparaison, il y a quelques années à peine, le carnet de commandes du secteur du transport maritime et routier se mesurait en des termes totalement différents. Le niveau actuel résulte de problèmes structurels qui se sont accumulés au fil des ans et qui, conjugués à un contexte macroéconomique difficile, ont engendré une véritable crise financière.
Il convient de souligner que le chiffre de plus de 38 000 entreprises endettées ne se résume pas à une simple statistique : derrière chacune d’elles se cachent des employés, des sous-traitants, des fournisseurs et des créanciers. La crise de TSL est une crise qui touche l’ensemble du réseau économique, affectant directement ou indirectement un nombre bien plus important d’acteurs du marché.
Transport routier de marchandises : l'épicentre de la crise
Le centre incontesté du problème est transport routier de marchandises (PKD 4941Z), ce qui génère environ 75 pour cent du total des arriérés Secteur TSL. En valeur absolue, cela représente un montant supérieur à 2,46 milliards de zlotys passifs en cours. De plus, la dynamique de croissance de la dette dans ce segment est aussi alarmante que son niveau absolu : en une seule année, près de 170 millions de PLN de nouveaux arriérés, ce qui représente une augmentation de plus de 7 % par rapport à l'année précédente.
Aujourd'hui, les registres des débiteurs insolvables comprennent plus de 28 000 entreprises du seul transport routier. Mais la proportion est encore plus révélatrice : jusqu’à un certain point… 11,2 % de tous les transporteurs routiers en Pologne Statistiquement, une entreprise sur huit ne respecte pas ses délais de paiement. Cet indicateur devrait susciter de vives inquiétudes non seulement chez les entrepreneurs du secteur, mais surtout chez leurs partenaires commerciaux, les banques qui financent leurs opérations et les assureurs-crédit.
Le montant moyen de la dette par débiteur dans ce secteur est actuellement d'environ 86 500 zlotysPour de nombreuses petites et moyennes entreprises de transport – qui constituent la grande majorité du marché polonais des transports –, ce montant pourrait représenter une menace réelle de perte de capacité à poursuivre leurs activités.
Entreposage et logistique : le problème s'étend à l'ensemble des fonctions support.
Ce serait une erreur de considérer la crise actuelle comme un problème touchant uniquement les transporteurs. Les données montrent clairement que les pressions financières se répercutent rapidement sur l'ensemble de l'écosystème opérationnel du secteur. activités d'entreposage et de services soutenant le transport (PKD 52) les arriérés de dossiers qui dépassent déjà 400 millions de PLNet la dynamique de croissance y est encore plus forte que dans le transport routier - elle équivaut à 12 % en glissement annuelce qui correspond à une augmentation de 43 millions de PLN.
Plus de 2 800 entités endettées Dans le secteur de l'entreposage et de la logistique, cela indique clairement que les difficultés financières ne se limitent pas aux seuls conducteurs de véhicules, mais touchent également les exploitants d'entrepôts, les sociétés de gestion de la chaîne d'approvisionnement, les transitaires et l'ensemble du réseau de soutien opérationnel. Ceci engendre un risque systémique supplémentaire : une défaillance du secteur de l'entreposage pourrait paralyser le service client, même si le transport physique des marchandises reste possible.
Retards de paiement : une spirale qui alimente la crise
La clé pour comprendre le mécanisme de l'endettement croissant réside dans ce que l'on appelle arriérés de paiementSelon les analyses du Dr Waldemar Rogowski, analyste principal chez BIG InfoMonitor, jusqu'à 84 % des entreprises du secteur TSL Ils signalent que leurs sous-traitants ne respectent pas régulièrement les délais de paiement. Ce pourcentage alarmant éclaire d'un jour nouveau la nature du problème.
Le mécanisme est relativement simple, mais ses conséquences sont désastreuses. L'entreprise de transport exécute la commande, émet une facture et… attend. Faute de paiement à temps, elle se retrouve en difficulté financière. Les loyers du matériel roulant, les salaires des chauffeurs, le carburant, les assurances – toutes ces obligations doivent être honorées, que le paiement des clients soit effectif ou non. De ce fait, le transporteur, lui-même victime des retards de paiement, se retrouve involontairement endetté envers ses propres sous-traitants et fournisseurs. L'engrenage s'emballe rapidement et il est difficile d'enrayer cette chaîne de causalité sans intervention extérieure, financière ou réglementaire.
La situation est d'autant plus complexe que le secteur est caractérisé par des marges historiquement faibles et des coûts d'exploitation élevés et rigides. Les transporteurs n'ont pratiquement aucune réserve financière pour absorber les retards de paiement de leurs clients sur une période prolongée. Un retard de quelques semaines seulement dans le règlement des créances peut compromettre la stabilité financière d'un transporteur de petite ou moyenne taille.
Coups multiples : qu'est-ce qui tue l'industrie du transport aérien à grande vitesse ?
La crise de liquidités dans le secteur des services de transport et de logistique n'est pas le résultat d'une cause unique, mais de la superposition de nombreux facteurs défavorables qui agissent simultanément et renforcent mutuellement leur impact négatif.
Coûts d'exploitation sans freins
Le prix élevé des carburants constitue depuis des années un défi majeur pour les transporteurs routiers. Malgré certaines fluctuations sur les marchés des matières premières, le coût du carburant pour camions demeure à des niveaux qui réduisent considérablement des marges déjà faibles. augmentation des coûts de main-d'œuvre — Les salaires des chauffeurs professionnels augmentent systématiquement, ce qui est compréhensible du point de vue des employés, mais cela constitue une charge importante pour les budgets des entreprises de transport, où les salaires représentent l'un des postes de dépenses les plus importants.
Pénurie dramatique de conducteurs
L'industrie est aux prises avec ce problème depuis des années. pénurie chronique de chauffeurs professionnels qualifiésCe problème entraîne non seulement une hausse des coûts de main-d'œuvre, mais aussi une limitation de la capacité opérationnelle des entreprises : les flottes sont immobilisées et les commandes ne peuvent être honorées. À long terme, la pénurie de personnel conduit les entreprises à se faire concurrence pour attirer les mêmes employés, en proposant des salaires toujours plus élevés, ce qui impacte directement leur rentabilité.
L'hiver comme catalyseur de la crise
À l'aube de 2025-2026, le secteur a subi un coup dur supplémentaire, mais temporaire. conditions météorologiques extrêmement difficilesLe gel et les fortes chutes de neige ont entraîné des retards considérables dans le traitement des commandes, une hausse des coûts d'exploitation des véhicules et une augmentation des charges salariales. Pour les entreprises déjà à la limite de la rentabilité, cet hiver a pu leur faire franchir un point de non-retour financier.
Pressions réglementaires et coûts de transformation
Le secteur du TSL est également confronté à une croissance pression réglementaire Les exigences de décarbonation des flottes de véhicules, imposées par l'Union européenne (c'est-à-dire la nécessité d'investir dans des véhicules électriques ou fonctionnant aux carburants alternatifs), représentent des dépenses d'investissement considérables que la plupart des petites et moyennes entreprises de transport ne peuvent tout simplement pas assumer. La numérisation des processus de gestion de la chaîne d'approvisionnement, les obligations de reporting ESG et les nouvelles réglementations relatives au temps de travail des conducteurs sont autant d'éléments qui génèrent des coûts et absorbent les ressources de la direction.
La dimension européenne de la crise polonaise de TSL
Les problèmes du secteur polonais du transport maritime de marchandises ne sont pas seulement une affaire intérieure à la Pologne. La Pologne a la plus grande flotte de transport lourd de toute l'Union européenne Elle assure une part importante du transport routier terrestre du continent. Les chauffeurs et les entreprises de transport polonais sont véritablement le moteur du commerce européen, acheminant les marchandises entre les usines, les entrepôts et les points de vente dans tous les pays de l'UE.
Dans ce contexte, il est possible Faillites en masse des transporteurs polonais Ils constitueraient une menace sérieuse pour l'ensemble de la chaîne d'approvisionnement européenne. Les entreprises manufacturières d'Allemagne, de France et des Pays-Bas, qui dépendent des transporteurs polonais pour la livraison ponctuelle de composants et de produits finis, pourraient en subir les conséquences. Pour les gestionnaires de risques à travers l'Europe, la situation actuelle du secteur polonais du transport, de la logistique et des services (TSL) devrait servir d'avertissement, non seulement en raison de l'exposition directe au risque de crédit pour les partenaires polonais, mais aussi à cause des perturbations potentielles de la chaîne d'approvisionnement.
Les institutions financières, les assureurs-crédit et les grandes entreprises utilisant les services de transport polonais devraient désormais vérifier leurs expositions et leurs scénarios d'urgence en cas d'aggravation de la crise.
Évaluation des risques pour les partenaires commerciaux : que vérifier ?
Dans le contexte actuel du marché, toute entreprise qui commande des transports ou établit des partenariats commerciaux avec des acteurs du secteur du transport, de la logistique et des services (TLS) doit procéder à une vérification approfondie de la solvabilité de son partenaire. Voici les principaux axes d'analyse des risques :
- Historique des paiements dans les registres des débiteurs — vérifier si l'entreprise est répertoriée dans BIG InfoMonitor, KRD ou d'autres registres nationaux de la dette.
- Indicateurs de liquidité financière — analyse des états financiers disponibles en termes de capacité à honorer les dettes à court terme.
- Structure de la dette — évaluation de la part du leasing dans le financement du matériel roulant et des modalités de remboursement des obligations de leasing.
- Âge et état technique de la flotte — Une flotte ancienne ou mal entretenue signifie des coûts d'exploitation plus élevés et un risque accru d'immobilisation.
- Stabilité de la direction et du personnel — Un taux de rotation élevé est un signal d'alarme.
- conditions d'assurance responsabilité du transporteur et du fret — vérification de la validité et de la portée des polices d'assurance.
- Avis des clients et historique de coopération — Références et historique de livraison des commandes dans les délais.
Perspectives : Y a-t-il de la lumière au bout du tunnel ?
Malgré le tableau clairement pessimiste de la situation actuelle, à plus long terme, jusqu'en 2026, certains facteurs semblent susceptibles d'apporter un soulagement à au moins une partie du marché TSL.
Tout d'abord, les prévisions économiques indiquent reprise progressive de la demande en Allemagne — le principal partenaire commercial de la Pologne — et d'autres économies clés de l'UE. L'augmentation de la production et des échanges commerciaux au-delà de la frontière occidentale se traduit automatiquement par une demande accrue de services de transport, ce qui peut améliorer les revenus des transporteurs polonais.
Le principal moteur de la demande demeure développement dynamique du commerce électroniqueLe commerce électronique génère une demande toujours croissante de services de livraison du dernier kilomètre, d'entreposage et de transport express rapide – des segments dans lesquels les entreprises de logistique polonaises possèdent une vaste expérience et une grande expertise.
De plus en plus d'entreprises perçoivent également l'opportunité dans technologies modernesL’automatisation des processus de planification des itinéraires, la mise en œuvre de systèmes de gestion de flotte basés sur les données, et même les premières applications de l’intelligence artificielle dans l’optimisation logistique : autant d’outils permettant de réduire considérablement les coûts d’exploitation et d’améliorer la rentabilité. Les entreprises qui empruntent cette voie seront mieux armées pour surmonter les difficultés actuelles et consolider leur position sur le marché à long terme.
Toutefois, aucune amélioration spectaculaire n'est attendue à court terme. Les experts estiment que 2026 devrait apporter une amélioration significative. intensification des processus de consolidation Sur le marché des services de transport et de logistique, les entreprises les plus fragiles et endettées seront rachetées par des acteurs plus solides ou contraintes de déposer le bilan. Pour ces dernières, il s'agit évidemment d'une tragédie pour les propriétaires et les employés, mais pour le marché dans son ensemble, la consolidation pourrait se traduire à long terme par une meilleure gestion des capacités et une structure tarifaire plus durable.
Résumé : Une perspective de gestion des risques
L'endettement record du secteur polonais du transport routier de marchandises, qui atteint près de 3,3 milliards de zlotys, plus de 38 000 entreprises en difficulté de paiement et un transporteur routier sur huit inscrit au registre des débiteurs : autant de données qui devraient susciter une réaction immédiate de la part de tous les acteurs du secteur.
pour clients des services de transport Il est crucial d'étendre les procédures de vérification des prestataires afin d'y inclure des contrôles réguliers de leur situation financière, de diversifier la base de fournisseurs logistiques et de faire preuve de prudence lors de la conclusion de contrats à long terme avec des entités dont la situation financière soulève des doutes.
pour banques et bailleurs En matière de financement des flottes de transport, il est temps de revoir les expositions au crédit et de resserrer les critères d'évaluation de la capacité de remboursement, notamment dans le segment des petites entreprises de transport et des entreprises individuelles, où le risque de concentration est le plus élevé.
pour assureurs-crédit Un suivi accru du portefeuille d'assurance-créances commerciales dans le secteur de l'assurance-crédit devrait désormais être la norme, et non une option.
Le secteur polonais des transports et de la logistique est trop important pour l'économie européenne pour qu'on puisse ignorer les signaux d'alarme que suscitent les données sur la dette. L'ampleur du problème exige une réponse coordonnée de la part des entrepreneurs eux-mêmes, des institutions financières, des autorités de régulation et des partenaires commerciaux à travers l'Europe.










