

Fin des allégements fiscaux sur les carburants en Allemagne à compter du 1er juillet 2026 : alarme pour les transporteurs polonais et risque accru de faillite dans le secteur du transport maritime de marchandises.
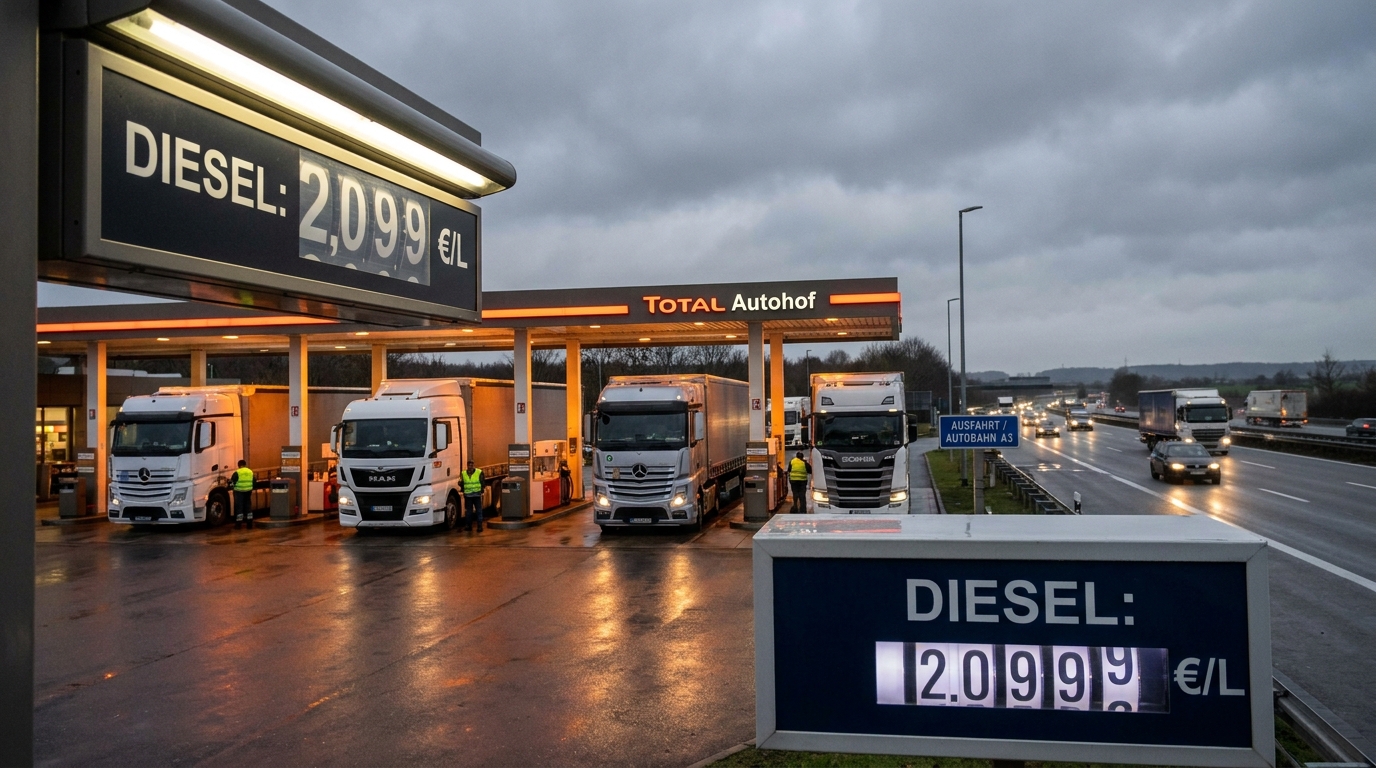
À compter du 1er juillet 2026, le marché européen du transport routier sera confronté à l'un des chocs fiscaux les plus importants de ces dernières années. En Allemagne, plaque tournante logistique du continent et corridor de transit absolument crucial pour les entreprises polonaises de transport, de logistique et de logistique (TSL), une réduction temporaire de la taxe sur l'énergie, mise en place pour soutenir le marché, prendra fin. L'effet sera immédiat : le prix du diesel dans les stations-service situées de l'autre côté de la frontière ouest augmentera d'environ 14 à 17 centimes par litre. Pour le secteur du transport, de l'expédition et de la logistique, qui fonctionne avec des marges minimales et un fonds de roulement limité, cette modification ne représente pas un simple ajustement statistique des coûts ; elle constitue une menace réelle pour la solvabilité de nombreuses entreprises.
Qu’est-ce qui expire exactement le 1er juillet 2026 ?
Depuis quelques années, l'Allemagne réduit temporairement la taxe fédérale sur l'énergie (Energiesteuer) appliquée à l'essence et au diesel. Ce dispositif était strictement limité dans le temps : les législateurs n'ont jamais annoncé de prolongation au-delà de la date butoir fixée. À compter du 1er juillet 2026, la réglementation en vigueur rétablit les taux standards, nettement plus élevés, de cette taxe, sans période de transition ni suppression progressive.
L'effet sur le marché se fera sentir immédiatement. Les prévisions du secteur indiquent une hausse du prix du litre de gazole. 14 à 17 centimes d'euroEn termes de réalité opérationnelle : un camion avec un réservoir d’une capacité de 700 litres, plein de carburant côté allemand, coûtera, au cours de la première semaine de juillet, à partir de 98 à 119 euros de plus qu'une semaine auparavant. En supposant que le véhicule soit ravitaillé en carburant en Allemagne plusieurs fois par mois, l'augmentation annuelle des coûts de carburant par véhicule pourrait atteindre plusieurs milliers d'euros.
Pourquoi l'Allemagne est-elle si cruciale pour les transporteurs polonais ?
La Pologne occupe depuis longtemps une place de premier plan sur le marché européen du transport routier. Les entreprises polonaises de transport routier de marchandises (TSL) assurent une part importante du fret entre l'Europe de l'Est et l'Europe de l'Ouest, l'Allemagne constituant un carrefour incontournable. Tous les itinéraires vers la France, le Benelux, le Royaume-Uni (via Calais ou l'Eurotunnel) ou la Scandinavie (via le Danemark) traversent le territoire allemand ou empruntent en grande partie des autoroutes allemandes.
Pour le secteur des transports polonais, l'Allemagne remplit simultanément trois fonctions :
- pays de destination — destinataire direct de marchandises dans le commerce polono-allemand, qui constitue l'une des plus importantes relations commerciales d'Europe ;
- pays de transit — corridor obligatoire pour les livraisons à destination de la France, des Pays-Bas, de la Belgique, du Luxembourg et des îles Britanniques ;
- Base de carburant — Grâce à leurs infrastructures et à leurs prix historiquement compétitifs, les opérateurs de gares allemands ont toujours été un choix populaire pour les vols internationaux.rodoflottes de camions.
La perte de la troisième de ces fonctions — du moins en termes d'attractivité tarifaire — conjuguée à l'inévitabilité du transit, place les transporteurs dans une position de négociation exceptionnellement difficile. Ils ne peuvent tout simplement pas se dispenser du ravitaillement en Allemagne s'ils opèrent sur des lignes d'Europe occidentale.
Des marges qui ne peuvent plus se réduire.
Pour comprendre la gravité de la situation, il faut examiner la structure des coûts d'un transporteur de petite ou moyenne taille. Dans le secteur du transport routier, le carburant représente une part importante des dépenses. 25 à 35 % de tous les coûts d'exploitation Pour les entreprises opérant exclusivement dans le transport de lots complets (FTL) sur les axes d'Europe occidentale, ce chiffre peut être encore plus élevé. Parallèlement, la pression exercée sur les prix par les clients (grands opérateurs logistiques, chaînes de distribution et fabricants) a entraîné une stagnation des tarifs de fret par rapport à la hausse des coûts depuis plusieurs trimestres.
De ce fait, les marges nettes de nombreuses PME du secteur des transports stagnent à quelques pourcents, et chutent même à zéro, voire en territoire négatif, durant les mois les plus difficiles. Dans une telle structure de coûts, une hausse soudaine du prix du carburant, de l'ordre de quelques centimes d'euro par litre, ne peut être absorbée sans conséquences financières importantes.
Clauses relatives au carburant : une protection dont la plupart des entreprises sont dépourvues.
L'institution qui devrait théoriquement protéger les transporteurs contre ce type de fluctuations est ce qu'on appelle clause relative au carburant (BAF – Facteur d’ajustement du prix du carburant ou son équivalent routier). Ce mécanisme, intégré au contrat de transport, permet le recalcul automatique du tarif de fret en fonction des prix actuels du carburant. En pratique, cependant, ces clauses sont l’apanage des grands acteurs – les opérateurs logistiques – qui disposent d’un pouvoir de négociation leur permettant d’imposer de telles dispositions à leurs clients.
Les petites entreprises de transport, lorsqu'elles signent des contrats avec des donneurs d'ordre plus puissants, acceptent souvent les conditions imposées par le client : absence de clauses relatives au carburant et à l'indexation, mais délais stricts et pénalités en cas de retard. Face à la hausse des coûts, le transporteur, partie la plus fragile du contrat, supporte l'intégralité du risque financier. Compte tenu de la flambée des prix observée en Allemagne en juillet, ces entreprises seront confrontées à d'énormes difficultés de trésorerie.
Déficit de liquidités : carburant aujourd'hui, paiement dans 90 jours
La crise des coûts présente une autre dimension structurelle souvent négligée dans les analyses de risque de crédit. Le secteur des transports se caractérise par un profil de flux de trésorerie unique : Les coûts sont immédiatement engagés (carburant, autoroutes, salaires des conducteurs), tandis que Les revenus arrivent avec un délai de plusieurs semaines ou mois.Les délais de paiement dans le secteur des services de transport et de logistique atteignent souvent 60, voire 90 jours – malgré les réglementations visant à lutter contre les retards de paiement.
L'augmentation des prix du carburant à compter du 1er juillet signifie que les transporteurs devront faire face à des dépenses accrues dès la première semaine du mois, sans percevoir de recettes couvrant ces coûts avant septembre ou octobre. Durant cette période, ils devront combler leur déficit de trésorerie grâce à leurs propres ressources ou à des sources externes. Pour les PME, cela se traduit par :
- recours accru à l’affacturage (qui coûte de l’argent et réduit les marges) ;
- augmentation de la dette sur les lignes de crédit et les comptes courants ;
- retarder les paiements à ses propres fournisseurs – sous-traitants, ateliers, fournisseurs de pneus et de pièces détachées ;
- Dans des cas extrêmes, suspension de l'exécution des commandes faute de fonds pour le carburant.
Ce dernier scénario est particulièrement dangereux pour la réputation et la santé financière de l'entreprise, car il entraîne des pénalités contractuelles, une perte de clients et un engrenage de dettes.
Un concours de circonstances défavorables : l'été 2026, riche en incertitudes
La hausse des prix du carburant en Allemagne ne survient pas de manière isolée ; elle coïncide avec un certain nombre d'autres facteurs qui pèsent sur le secteur des transports au cours de la même période.
Interdictions de circulation des camions pendant l'été
Traditionnellement, juillet et août sont les mois où les restrictions de circulation pour les poids lourds sont les plus strictes en Europe. En 2026, ces restrictions concerneront notamment :
- Tchèque — interdictions de circulation les week-ends et jours fériés sur les principaux axes de transport en commun ;
- L'Autriche — des restrictions particulièrement strictes dans les zones de passage du Tyrol, de Salzbourg et du Brenner, qui constituent un corridor obligatoire pour le trafic vers l'Italie et les Balkans ;
- Bulgarie et Roumanie — des interdictions exceptionnelles liées à la vague de chaleur, introduites au cas par cas et compliquant la planification opérationnelle ;
- Allemand — Augmentation des contrôles techniques sur les ponts autoroutiers, entraînant des embouteillages et des interruptions de service.
Pour un transporteur, chaque immobilisation représente un coût : le chauffeur perçoit une indemnité journalière et son salaire, le véhicule reste immobilisé et la livraison est retardée. Les fermetures estivales constituent un défi logistique annuel, mais, conjuguées à la flambée des prix du carburant, elles créent une situation particulièrement délicate pour les budgets d’exploitation.
Nouveaux péages routiers aux Pays-Bas
Les Pays-Bas ont mis en place une nouvelle réglementation sur les péages routiers pour les poids lourds. Cela représente une charge supplémentaire sur les axes traversant le hub logistique néerlandais – l'un des plus fréquentés d'Europe occidentale – et un coût supplémentaire qu'il est difficile de répercuter sur les clients sans renégocier les contrats.
Pertes aux frontières orientales
L'organisation ZMPD alerte sur des pertes pouvant atteindre un demi-milliard d'euros, engendrées par les longues files d'attente aux frontières orientales, notamment pour le transport de marchandises vers l'Ukraine. Les entreprises empruntant cet axe subissent des pertes dues à ces temps d'attente improductifs qui, de surcroît, coûtent de l'argent aux conducteurs et déprécient leurs véhicules.
Perspective des risques d'entreprise : Qui est le plus à risque ?
Du point de vue de l’évaluation de la crédibilité des paiements et du risque d’insolvabilité, plusieurs catégories d’entités peuvent être identifiées comme étant particulièrement exposées aux conséquences de la hausse des prix des carburants de juillet :
Transporteurs de petite et moyenne taille (1 à 20 véhicules)
Les entreprises de cette taille n'incluent généralement pas de clauses relatives au carburant dans leurs contrats, disposent de réserves de trésorerie limitées et sont davantage dépendantes de leurs clients ou partenaires. Une hausse de quelques pourcents du coût du carburant peut impacter la rentabilité d'un mois entier. Ces entités présentent le risque le plus élevé en matière de crédit.
Compagnies ayant une part importante des itinéraires d'Europe occidentale
Les transporteurs dont les liaisons transitant par l'Allemagne représentent 60 à 80 % de l'activité opérationnelle de leur flotte ressentiront proportionnellement plus fortement la hausse des coûts. Ils ne peuvent pas diversifier leurs destinations à court terme ; l'ouverture de lignes vers d'autres marchés nécessite de nouveaux contrats et des certifications.
Sous-traitants de grands opérateurs logistiques
Ce groupe est particulièrement vulnérable : il travaille pour un ou quelques grands clients qui dictent les tarifs, les délais et les conditions. Il ne dispose d’aucun pouvoir de négociation ni de la capacité de se reconvertir rapidement. Les hausses de coûts après le 1er juillet impacteront directement ses marges, et les mois à venir pourraient entraîner une aggravation progressive de ses problèmes de liquidités.
Signes avant-coureurs auxquels les gestionnaires de risques devraient prêter attention
Pour les entreprises collaborant avec les transporteurs routiers – que ce soit en tant que prestataires de services de transport ou contreparties de crédit – les prochains mois exigent une vigilance accrue. À quoi faut-il porter une attention particulière ?
- Prolongation soudaine des délais de paiement Les réclamations des transporteurs à destination de votre entreprise peuvent indiquer des problèmes de liquidités ;
- Demandes de paiement anticipé ou de paiement anticipé — inhabituel pour un partenaire donné, peut indiquer un manque de fonds pour les frais d'exploitation courants ;
- Augmentation du renouvellement de la flotte et la vente de véhicules – un signal de cession d’actifs pour obtenir des liquidités ;
- Annulation d'itinéraires ou de commandes En l’absence de justification rationnelle, l’entreprise pourrait ne pas être en mesure de financer les coûts de mise en œuvre ;
- Retards dans l'exécution des commandes pour des raisons non opérationnelles (pas des embouteillages ou des interdictions de circulation, mais un manque de fonds pour le carburant ou des pannes résultant d'un entretien négligent).
Dans ce contexte, le suivi régulier de la situation financière des sous-traitants du secteur TSL au moyen de plateformes de vérification devient non plus un outil optionnel, mais une norme de gestion des risques dans la chaîne d'approvisionnement.
Consolidation du marché : qui survivra et qui sera racheté ?
D'un point de vue macroéconomique et structurel, la hausse des coûts après le 1er juillet 2026 pourrait accélérer les processus de consolidation que les analystes prévoient depuis longtemps comme inévitables sur le marché européen du transport routier. Un marché caractérisé par un nombre excessif de petites entreprises opérant à la limite de la rentabilité est susceptible de connaître des vagues de faillites et de rachats à chaque choc de coûts externe.
Les acteurs les plus solides – les grands groupes de transport et de logistique ayant accès à des financements abordables, à des clauses relatives au carburant dans leurs contrats et à une base de revenus géographiquement diversifiée – survivront non seulement, mais pourront également tirer profit des turbulences, en acquérant des clients et des ressources (matériel roulant, contrats, certificats) auprès d'entités incapables de résister à la pression. L'histoire du secteur européen du transport, de la logistique et des services (TSL) montre que chaque choc de coûts majeur entraîne une réduction du nombre d'acteurs et une augmentation de la concentration du marché.
Pour les transporteurs PME eux-mêmes, cela signifie la nécessité de prendre des décisions stratégiques rapides et préventives : renégocier les contrats, revoir les itinéraires en termes de rentabilité, mettre en œuvre des clauses relatives au carburant lorsque cela est encore possible et évaluer si l’échelle actuelle des opérations offre une marge de manœuvre suffisante pour absorber les coûts à venir.
Que doivent faire les sociétés TSL avant le 1er juillet ?
Le délai jusqu'à fin juin 2026 est limité, mais suffisant pour prendre des mesures d'atténuation des risques. Les actions prioritaires pour les gestionnaires de flottes et de contrats de transport sont les suivantes :
- Audit des contrats en ce qui concerne l’existence ou la possibilité d’introduire des clauses relatives au carburant – chaque contrat sans une telle garantie constitue une exposition ouverte au risque de coûts ;
- Modélisation de scénarios l'impact de l'augmentation du prix du carburant diesel de 14 à 17 ct/l sur la rentabilité des itinéraires et des clients individuels – ces données servent de base aux discussions avec les entrepreneurs concernant les ajustements tarifaires ;
- Examen de la politique en matière de carburants — analyse des lieux de ravitaillement de la flotte et de la possibilité d’une optimisation géographique (par exemple, ravitaillement en Pologne avant d’entrer en Allemagne, si la capacité du réservoir et le kilométrage le permettent) ;
- Obtention de lignes de crédit — augmenter les capacités d’affacturage et les limites de crédit disponibles avant juillet, date à laquelle les banques et les sociétés d’affacturage constateront une détérioration des indicateurs du secteur et pourraient durcir leurs critères ;
- Vérification de la solvabilité des entrepreneurs — aussi bien les clients (seront-ils en mesure de payer à temps ?) que les sous-traitants (respecteront-ils leurs obligations envers votre entreprise ?).
Résumé : Risques sectoriels élevés au second semestre 2026
L'expiration du crédit d'impôt sur les carburants en Allemagne le 1er juillet 2026 ne constitue pas un simple événement de marché, mais une hausse systémique des coûts d'exploitation pour l'ensemble du secteur européen du transport routier. Compte tenu des marges réduites, de l'absence de mécanismes d'indexation des coûts communs dans les contrats et d'un déficit de liquidités structurel dans le secteur, une augmentation du prix du diesel de quelques centimes par litre seulement aura des conséquences bien au-delà des simples calculs de consommation de carburant.
Pour les gestionnaires de risques et les propriétaires d'entreprises de logistique, les principaux points à retenir sont les suivants : Le suivi de la situation financière des partenaires de transport devrait être intensifié., gérez activement votre propre exposition au risque fournisseur (le recours à un fournisseur unique constitue un risque particulier), et tout contrat à long terme conclu dans les semaines à venir devrait impérativement inclure des clauses relatives au carburant ou d'autres mécanismes de partage des risques liés aux coûts.
Nous prévoyons que le secteur du transport routier des PME en Pologne et en Europe centrale connaîtra une forte augmentation des retards de paiement, des restructurations de dettes et des procédures de faillite formelles au cours du second semestre 2026. Les entreprises qui réalisent dès aujourd'hui une analyse approfondie des risques et mettent en œuvre des mesures de protection seront bien mieux armées pour traverser cette période difficile sans pertes importantes. Celles qui ignorent les signaux d'alerte en paieront le double prix.










