

Blocus du détroit d'Ormuz : des milliers de navires immobilisés et une vague de risques pour la logistique européenne
En avril 2026, le Centre d'études orientales a publié un rapport analytique exhaustif sur les conséquences de l'escalade du conflit armé dans le Golfe persique. Les auteurs du document, Sandra Baniak-Stachowiak et Konrad Popławski, détaillent les mécanismes par lesquels l'affrontement militaire régional a dégénéré en une crise logistique mondiale aux conséquences économiques potentiellement durables. Pour les entreprises des secteurs du transport, de l'expédition et de la logistique – et plus particulièrement pour les institutions de financement du commerce et de gestion des risques de crédit – les conclusions de ce rapport sont aujourd'hui fondamentales.
Le Golfe persique en flammes : les origines de la crise
L'élément déclencheur immédiat des troubles actuels a été les attaques militaires menées par les États-Unis et Israël contre des installations stratégiques iraniennes. L'Iran a réagi par une mesure que les analystes déconseillaient depuis des années, mais qui était longtemps restée du domaine de scénarios de guerre théoriques : la fermeture totale du détroit d'Ormuz à la navigation commerciale. Cette décision, prise comme instrument de pression géopolitique, a provoqué un bouleversement immédiat et sans précédent des marchés mondiaux du transport maritime.
Le détroit d'Ormuz est un point névralgique du commerce mondial. Entre 20 et 25 % de la demande mondiale de pétrole et une part importante des exportations de gaz naturel liquéfié de la péninsule arabique transitent par ce passage maritime étroit. Son blocage ne constitue pas seulement un problème énergétique : il paralyse l'ensemble du système commercial Asie-Europe, qui représente depuis des décennies l'épine dorsale de l'économie mondiale.
Mille navires piégés : l'ampleur et le mécanisme de la crise maritime
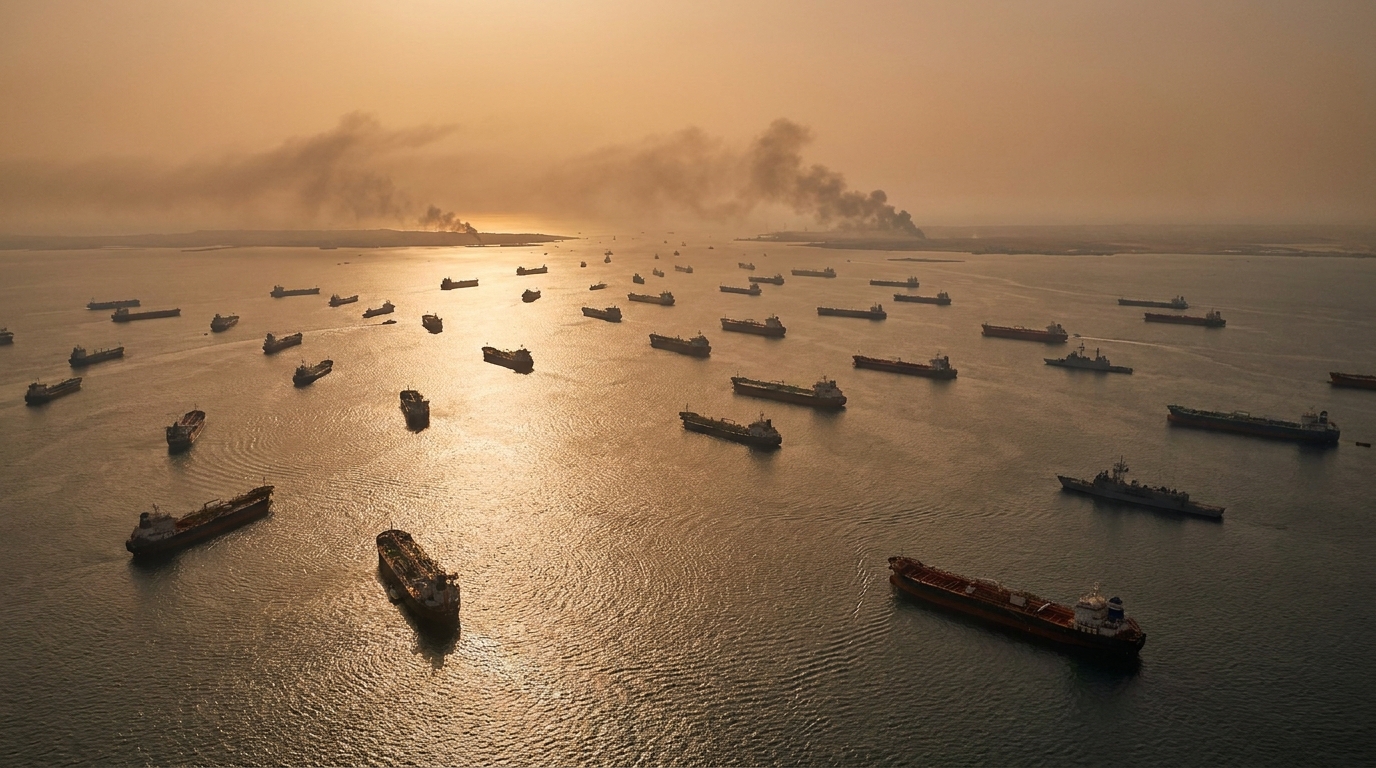
La conséquence immédiate et mesurable du blocus est l'immobilisation de près d'un millier de navires dans la zone de conflit. Parmi eux figurent des pétroliers essentiels transportant du pétrole brut et du GNL, ainsi que des porte-conteneurs assurant le commerce de biens de consommation et de produits semi-finis industriels. Pour les entreprises exploitant ces navires, cela se traduit par un immobilisation de capitaux pour une durée indéterminée, une augmentation des dettes et une perte totale de contrôle opérationnel.
Les armateurs dont les navires ont échappé au piège n'avaient d'autre choix que des solutions coûteuses. Le détour par le cap de Bonne-Espérance rallonge le voyage de plusieurs jours, entraînant une hausse considérable des coûts de carburant. Les assurances marchandises et corps de navire dans les zones à risque de guerre – les primes dites de risque de guerre – ont atteint des niveaux jamais vus depuis des décennies, et sur certains segments de marché, les assureurs ont tout simplement refusé de couvrir les itinéraires de transit dans ces zones sensibles.
L'impact financier est immédiat et brutal. Les tarifs de fret, qui s'étaient stabilisés en début d'année après des fluctuations liées à la crise houthie en mer Rouge, ont explosé. La hausse des coûts du transport maritime influe directement sur les prix des produits importés, faisant craindre une nouvelle vague d'inflation en Europe, cette fois-ci alimentée non pas par les perturbations post-pandémiques, mais par le conflit armé en cours.
Fret aérien sous pression : espaces aériens fermés
Les conséquences du conflit dépassent largement le cadre de la navigation maritime. La fermeture de l'espace aérien au-dessus d'une grande partie du Moyen-Orient a contraint les compagnies aériennes à emprunter des itinéraires alternatifs, beaucoup plus longs. Il en résulte non seulement des délais de livraison plus longs et des coûts d'exploitation accrus pour les compagnies aériennes, mais surtout une baisse spectaculaire de la capacité du marché mondial du fret aérien, estimée à 12 % du trafic total de marchandises.
Le transport aérien joue un rôle crucial dans la livraison de biens de grande valeur, de composants électroniques, de produits pharmaceutiques et de denrées périssables. Ses restrictions ont un impact direct sur les secteurs qui ne peuvent se permettre des délais de livraison prolongés, qu'il s'agisse de l'industrie pharmaceutique, automobile ou technologique. Pour les fabricants fonctionnant en flux tendu, chaque jour de retard engendre des pertes financières considérables et menace d'interrompre les chaînes de production.
La Pologne particulièrement sous pression : baisse de 20 % de sa capacité
Parmi les pays européens, la Pologne se distingue par sa forte vulnérabilité face à la crise actuelle. Selon les informations financières, le secteur logistique du pays a enregistré une baisse de 20 % de son activité, un chiffre qui pourrait compromettre la rentabilité de nombreuses entreprises.
Ce n'est pas un hasard. Depuis des années, la Pologne s'est imposée comme une plateforme logistique stratégique en Europe centrale et orientale. Des centres de distribution modernes, un réseau dense d'autoroutes et de voies rapides, ainsi qu'un secteur du transport de marchandises performant ont fait de notre pays un maillon essentiel des chaînes d'approvisionnement européennes, fortement dépendantes des importations de composants et de produits finis en provenance d'Asie. Cette position stratégique, autrefois un atout concurrentiel, se transforme aujourd'hui en handicap face aux perturbations sur les routes du Moyen-Orient.
Les entreprises polonaises de transport et de logistique sont confrontées simultanément à plusieurs facteurs négatifs : ruptures de contrats par des prestataires incapables de respecter les délais de livraison, hausse des coûts des itinéraires et modes de transport alternatifs, allongement des délais de dédouanement et, surtout, difficultés d’accès au financement dans un contexte d’incertitude croissante du marché. Avec une baisse de 20 % de son chiffre d’affaires et une augmentation simultanée de ses coûts d’exploitation, le secteur du transport, de la logistique et de la logistique (TSL) est dans une situation critique, ce qui pourrait entraîner une vague de faillites parmi les petites et moyennes entreprises.
Marchés financiers et risque de crédit : nouveaux vecteurs de menace
Du point de vue des institutions de financement du commerce et des gestionnaires de risques de crédit, la situation actuelle présente un certain nombre de menaces spécifiques qui exigent une réponse immédiate.
Risque d'insolvabilité des petits armateurs
De nombreux armateurs fonctionnent selon un modèle de financement fortement endetté. La forte hausse des coûts d'exploitation, conjuguée à l'immobilisation de leur flotte dans des zones de conflit ou aux coûts considérables de détournement engendrés, aggrave considérablement leurs ratios de liquidité. Pour les banques et les fonds finançant la flotte maritime, il est donc urgent de revoir leurs portefeuilles de prêts et d'élaborer des scénarios de restructuration.
Pression sur les instruments de financement du commerce
Lettres de crédit, garanties bancaires et assurances-crédit à l'exportation : tous ces instruments sont vulnérables aux retards imprévus et aux réclamations liées à l'inexécution. Les clauses de force majeure seront invoquées massivement par les participants à la transaction, engendrant une vague de litiges et de demandes d'indemnisation.
Inflation des coûts d'exploitation et EBITDA
La hausse des coûts de transport pèse directement sur les marges opérationnelles des entreprises qui commercent avec des fournisseurs asiatiques. Pour celles dont les coûts sont maîtrisés, une augmentation de seulement 10 % des dépenses logistiques peut faire chuter l'EBITDA en dessous des seuils requis par les clauses de prêt, entraînant des mécanismes de remboursement anticipé ou une renégociation des conditions de financement.
Voies alternatives – salut ou illusion ?
Face à la crise des routes maritimes et aériennes traditionnelles, les acteurs mondiaux de la logistique se tournent vers des corridors de transport alternatifs. Le Corridor central, qui traverse l'Asie centrale – via le Kazakhstan, la mer Caspienne, l'Azerbaïdjan et la Géorgie – pour rejoindre les marchés européens, présente un intérêt particulier.
Toutefois, le rapport de l'OSW souligne à juste titre les limites fondamentales de cette option. Malgré des investissements importants ces dernières années, l'infrastructure du Corridor central reste largement insuffisante pour absorber ne serait-ce qu'une fraction des volumes détournés par le blocus d'Ormuz. La capacité des ports caspiens, la qualité des liaisons ferroviaires et l'efficacité des contrôles aux frontières constituent autant de goulets d'étranglement qui ne peuvent être levés à court terme.
La réponse à long terme à cette crise devra prendre la forme d'une reconfiguration globale des chaînes d'approvisionnement. proche Le rapprochement de la production et de l'approvisionnement des marchés cibles est un sujet de plus en plus présent dans les débats industriels, mais sa mise en œuvre exige des années et des milliards d'euros d'investissement. Pour le secteur financier, cela représente à la fois une formidable opportunité de participer au financement de cette transformation et la nécessité de développer de nouveaux modèles d'évaluation des risques liés aux projets logistiques et de production.
Perspective à long terme : une ère d'incertitude persistante
Les analystes d'OSW tirent une conclusion qui devrait servir de signal d'alarme à toutes les entités opérant dans les secteurs de la logistique transfrontalière et du financement du commerce : la boîte de Pandore du Moyen-Orient est déjà ouverte, et sa fermeture – même en cas de cessez-le-feu imminent – ne rétablira pas automatiquement l'ordre logistique antérieur.
Les assureurs maintiendront longtemps des primes élevées pour les risques de guerre sur les routes du Moyen-Orient. Les armateurs et les transitaires adapteront leurs stratégies logistiques en tenant compte du risque d'escalade. Les fabricants et les chaînes de distribution diversifieront leurs fournisseurs et leurs circuits d'approvisionnement, acceptant des coûts plus élevés pour assurer leur continuité d'activité. Tout cela se traduira par une hausse permanente, et non temporaire, des coûts du commerce mondial.
Pour le secteur polonais du transport, de la logistique et des services (TSL), les conséquences à long terme pourraient être ambivalentes. D'une part, le choc immédiat est profond et pourrait entraîner des faillites parmi les opérateurs les moins capitalisés. D'autre part, la Pologne, pays doté d'une infrastructure logistique développée et bien connecté à l'Europe occidentale, à l'Ukraine et à l'Asie par les lignes ferroviaires de l'Est, pourrait tirer profit de la tendance de fond au raccourcissement des chaînes d'approvisionnement et à la relocalisation de la production en Europe. Toutefois, cela suppose de surmonter le choc actuel et de maintenir ses capacités opérationnelles et financières.
Recommandations à l'intention des gestionnaires de risques
Au vu des menaces décrites, EURODEBT.eu recommande aux entités opérant dans le secteur des transports et de la logistique, ainsi qu'à leurs créanciers et partenaires financiers, de prendre les mesures suivantes :
- Audit immédiat des expositions aux risques au Moyen-Orient — identifier les contrats, les itinéraires et les partenaires commerciaux liés aux voies de transit à travers le détroit d’Ormuz ou l’espace aérien du Moyen-Orient.
- Vérification de la capacité financière des contractants — Une attention particulière devrait être portée aux petits opérateurs maritimes, aux entreprises de transit opérant sur le segment asiatique et aux entités dont la structure financière comporte une part importante de coûts d'exploitation variables.
- Examen des contrats et des clauses contractuelles — Analyse des dispositions relatives à la force majeure, au risque de guerre, aux retards et aux pénalités contractuelles à la lumière de la situation géopolitique actuelle.
- Diversification des itinéraires et des fournisseurs — Élaboration de plans d’urgence couvrant des itinéraires de transport alternatifs, notamment des options ferroviaires à travers l’Asie centrale et le transport aérien via des itinéraires contournant l’espace aérien fermé.
- Surveillance des indicateurs d'alerte précoce — suivi des taux de fret, des indices d'assurance-guerre, des niveaux de réserves de trésorerie des principaux partenaires commerciaux et des notations de crédit des institutions de financement du commerce.
- Vérification de la sécurité financière — Dans le cas des portefeuilles de crédit, l’exposition aux entités du secteur maritime et logistique devrait être soumise à des tests de résistance prenant en compte le scénario d’un blocus prolongé et d’une nouvelle escalade du conflit.
Résumé : Alerte opérationnelle pour le secteur du transport de marchandises en sous-sol
Le rapport de l'OSW, rédigé par Sandra Baniak-Stachowiak et Konrad Popławski, est l'une des premières études analytiques exhaustives à évaluer, d'un point de vue européen, l'ampleur des risques liés à la déstabilisation actuelle du golfe Persique. Le blocus du détroit d'Ormuz, le blocage de près d'un millier de navires, une baisse de 12 % du fret aérien mondial et une diminution de 20 % des capacités logistiques en Pologne : il ne s'agit pas de statistiques issues de modèles économiques abstraits, mais de données concrètes reflétant la réalité opérationnelle de milliers d'entreprises à travers l'Europe.
Le secteur du transport maritime et routier entre dans une période où la flexibilité, la capacité d'adaptation rapide et l'accès aux capitaux pour couvrir la hausse rapide des coûts d'exploitation seront des atouts essentiels. Les entreprises dépourvues de réserves de liquidités solides, de lignes de transport diversifiées et d'assurance contre les risques de guerre sont confrontées à un grave défi existentiel. Pour les institutions finançant ce secteur, il est impératif d'effectuer une sélection de portefeuille extrêmement rigoureuse et une gestion active de l'exposition au crédit.
À une époque où la géopolitique devient une variable clé dans les modèles de risque d'entreprise, la capacité de surveiller et d'évaluer les risques géopolitiques n'est plus un luxe réservé aux plus grandes entreprises ; elle devient une condition de survie même pour les entreprises de transport et de logistique de taille moyenne.










