

Les contrôles aux frontières en Allemagne coûtent au secteur du transport aérien jusqu'à 88 millions d'euros par mois. Le risque de faillite des transporteurs s'accroît.
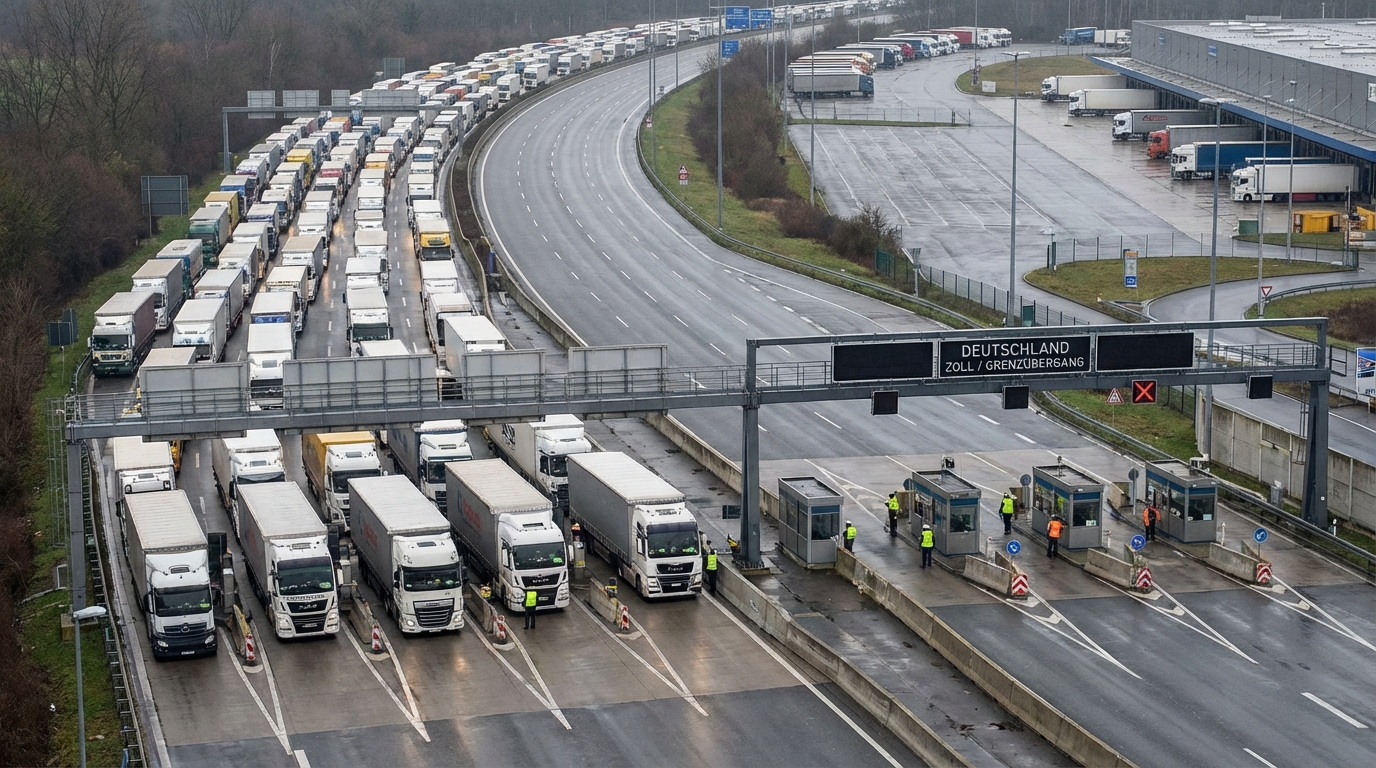
L'Allemagne prolonge les contrôles à ses frontières au moins jusqu'à l'automne 2026. Pour le secteur européen des transports, de l'expédition et de la logistique, cela signifie la poursuite de la crise, qui engendre déjà des pertes mensuelles de 60 à 88 millions d'euros. Les transporteurs polonais, leaders du transport transfrontalier en Europe, sont les plus exposés : leurs marges s'érodent sous l'effet de la hausse des coûts d'exploitation et de la baisse des tarifs de fret. Les analystes prévoient que le taux de faillite des entreprises opérant sur la route allemande pourrait augmenter significativement d'ici fin 2026.
Les frontières sont fermées indéfiniment – que se passe-t-il réellement ?
À l'automne 2023, le gouvernement fédéral allemand a rétabli les contrôles à plusieurs frontières terrestres, invoquant la nécessité de freiner l'immigration clandestine. Cette décision a été officiellement confirmée par le chancelier Olaf Scholz et la ministre de l'Intérieur de l'époque, Nancy Faeser. Les restrictions concernaient les passages frontaliers avec la Pologne, la République tchèque, l'Autriche, les Pays-Bas, le Danemark, la Belgique et le Luxembourg. Initialement, ces mesures étaient conçues comme temporaires, conformément au droit de l'Union européenne. Le code frontières Schengen autorise le rétablissement des contrôles intérieurs uniquement en cas d'urgence et pour une durée strictement définie, généralement n'excédant pas deux ans au total.
Parallèlement, Berlin a annoncé la prolongation du régime de contrôle jusqu'au 15 septembre 2026 au moins, suscitant de sérieuses inquiétudes juridiques et politiques. Le Luxembourg et le Danemark ont déjà déposé des plaintes officielles auprès de la Commission européenne, invoquant une atteinte disproportionnée à la libre circulation des personnes et des biens, l'un des principes fondamentaux du marché unique européen. L'Allemagne justifie sa position par des données : depuis la mise en place des contrôles, près de 47 000 tentatives de franchissement illégal de la frontière ont été déjouées, près de 2 000 personnes soupçonnées de trafic d'êtres humains ont été arrêtées et le nombre de demandes d'asile en 2025 a diminué d'un tiers par rapport à l'année précédente.
Les arguments relatifs à la sécurité publique sont politiquement clairs, mais d'un point de vue commercial et fiscal, ils ne compensent pas les pertes énormes que cette politique engendre dans le secteur européen du transport aérien et maritime.
Des chiffres qui devraient alarmer tout gestionnaire des risques
Pour bien saisir l'ampleur du problème, il convient de rappeler la situation avant le renforcement des contrôles. L'Allemagne, première économie du continent et plaque tournante des chaînes d'approvisionnement européennes, était le pays par lequel transitait environ 42 % du transport routier intra-UE, sans interruption, de manière continue et prévisible. Cette fluidité constituait l'un des fondements de l'efficacité logistique de l'Europe centrale.
Aujourd'hui, la situation est radicalement différente. Les transporteurs signalent des embouteillages massifs à la quasi-totalité des principaux points de passage frontaliers. La Bundesverband Spedition und Logistik, principale association professionnelle des transitaires et des opérateurs logistiques, estime que les pertes dues à l'allongement des délais de transit s'élèvent à 60 à 88 millions d'euros par moisLes données concernant la frontière avec les Pays-Bas sont particulièrement révélatrices : le total annuel des embouteillages générés à ce seul point de passage dépasse 730 kilomètres.
Que cachent concrètement ces chiffres abstraits ? Chaque heure d’immobilisation imprévue d’un ensemble routier coûte au transporteur entre 75 et 100 €, en incluant la dépréciation du véhicule, les frais de chauffeur, la consommation de carburant au ralenti et l’impossibilité d’honorer la commande suivante. Avec un volume annuel de fret transitant par l’Allemagne estimé à environ 70 millions de tonnes, soit l’équivalent de plus de 3 millions de semi-remorques chargées, les pertes totales pour l’ensemble de l’économie européenne se chiffrent désormais non plus en millions, mais en milliards d’euros.
Le chauffeur, victime du système : la crise des ressources humaines s’aggrave
Le secteur des transports est confronté depuis des années à une pénurie chronique de chauffeurs professionnels. Selon diverses estimations, le déficit de main-d'œuvre en Europe se situe entre 100 000 et 200 000 postes. Dans ce contexte, chaque heure passée à faire la queue à la frontière représente non seulement un coût financier, mais aussi un gaspillage de ressources humaines précieuses.
Les conducteurs sont soumis à une réglementation stricte concernant leurs temps de conduite et leurs pauses obligatoires, conformément au règlement (CE) n° 561/2006 et contrôlée par des tachygraphes numériques. L’attente à la frontière réduit considérablement le temps de travail autorisé, contraignant les conducteurs à des arrêts et des pauses imprévus avant d’atteindre leur destination. Ceci a un double impact négatif : cela retarde l’exécution de la commande en cours et perturbe l’ensemble du planning opérationnel du transporteur pour les jours suivants. Les entreprises qui ont investi dans le recrutement et la formation de leurs employés voient désormais leur productivité chuter drastiquement en raison de facteurs totalement externes et indépendants de leur volonté.
La fin de l'ère du juste-à-temps : la logistique recule d'une décennie.
La conséquence la plus grave, bien que difficile à quantifier, des contrôles en cours est sans doute la perturbation systémique des modèles logistiques avancés. Depuis trente ans, l’industrie européenne, et notamment le secteur automobile, qui demeure le pilier de l’économie allemande, fonde sa compétitivité sur la prévisibilité de ses approvisionnements.
des modèles « juste à temps » (JIT) et "juste en séquence" Les systèmes JIS (Joint Information Standard) livrent les composants précisément au moment où ils sont nécessaires sur la chaîne de production, et dans l'ordre d'assemblage requis. Ce système élimine le besoin de gérer des stocks coûteux en entrepôt et permet une gestion optimale de l'espace de production. Cependant, il repose sur une prévisibilité absolue des délais de livraison, une chose devenue illusoire aujourd'hui avec les contrôles aux frontières.
Les entreprises sont contraintes de procéder à un ajustement douloureux de leurs stratégies : elles abandonnent l'optimisation des coûts au profit d'un modèle coûteux. « au cas où » (JIC), ou la constitution de stocks de sécurité en cas de retards. Pour les entreprises manufacturières, cela implique d'immobiliser des sommes importantes de fonds de roulement dans des marchandises entreposées et d'augmenter les coûts d'espace de stockage. Pour les opérateurs logistiques et les transitaires, cela signifie réserver des espaces d'entreposage supplémentaires et maintenir des flottes plus importantes pour absorber les retards imprévus.
Certains transporteurs recherchent des itinéraires alternatifs pour éviter les embouteillages aux principaux points de passage frontaliers. L'une de ces solutions consiste à acheminer les marchandises via la Suisse, un pays hors UE doté d'un régime de contrôle différent. Bien qu'efficace sur le plan opérationnel, cette solution est nettement plus coûteuse : la Suisse applique des péages parmi les plus élevés d'Europe, et le détour allonge considérablement le trajet, entraînant des heures de conduite supplémentaires et une augmentation de la consommation de carburant.
Les transporteurs polonais au cœur de l'attaque - évaluation des risques pour le secteur TSL
La Pologne est un acteur majeur du marché européen du transport routier. Les entreprises de transport polonaises assurent près d'un quart du cabotage et du transport transfrontalier au sein de l'Union européenne. L'Allemagne, tant comme marché de transit que comme marché de destination, est absolument cruciale pour le secteur polonais du transport routier de marchandises. De ce fait, les transporteurs polonais sont particulièrement exposés aux risques liés à la prolongation des contrôles aux frontières.
La structure financière de nombreuses entreprises de transport polonaises est singulière : elles fonctionnent avec des marges d’exploitation relativement faibles, compensées par des volumes de commandes élevés. Ce modèle est efficace en période stable, mais extrêmement sensible aux chocs de coûts externes. La hausse des coûts d’exploitation due aux retards aux frontières impacte directement les marges. Parallèlement, la forte pression exercée par les expéditeurs et les grands opérateurs logistiques limite la capacité d’augmenter suffisamment les tarifs de fret pour compenser la hausse des coûts.
La situation des transporteurs de petite et moyenne taille est particulièrement difficile. Contrairement aux grands groupes de transport, qui disposent de réserves financières, d'un portefeuille de commandes diversifié et d'un pouvoir de négociation suffisant pour renégocier les contrats, les petites entités :
- Ils ne disposent pas de réserves financières suffisantes pour absorber les pertes sur une période plus longue.
- ont une capacité limitée à renégocier les tarifs avec les entrepreneurs,
- Ils opèrent le plus souvent dans des niches géographiques ou sectorielles étroites, ce qui empêche la diversification des risques.
- sont plus vulnérables aux goulets d'étranglement des paiements dans la chaîne des créances,
- Il est plus difficile d'obtenir des financements externes (prêts de fonds de roulement, crédit-bail) dans un contexte de baisse de la rentabilité.
Les signaux émanant du marché des créances interentreprises confirment l'aggravation des tensions de trésorerie dans le secteur des transports. Les délais de paiement s'allongent et le nombre de demandes de paiement et de procédures de recouvrement de créances augmente. Les entreprises, confrontées aux retards de paiement de leurs sous-traitants et, simultanément, à des difficultés à honorer leurs obligations envers leurs fournisseurs de carburant, leurs bailleurs et leurs employés, s'engagent dans une spirale d'endettement dont il est de plus en plus difficile de sortir.
Perspective européenne – Le changement est-il possible ?
Au niveau de l'UE, la situation est juridiquement complexe. La Commission européenne se trouve dans une position délicate : d'une part, elle est tenue de protéger l'intégrité de l'espace Schengen et le principe de libre circulation, et d'autre part, elle ne dispose d'aucun instrument de coercition directe à l'encontre d'un État membre invoquant des motifs de sécurité publique et de protection des frontières extérieures.
Les plaintes déposées par le Luxembourg et le Danemark pourraient donner lieu à des poursuites formelles, mais les procédures de l'UE sont longues. Même si la Cour de justice de l'UE jugeait finalement les contrôles renforcés incompatibles avec le code frontières Schengen, un tel arrêt pourrait être rendu après la date de fin prévue des restrictions, soit après l'automne 2026. Le secteur du transport de marchandises ne peut donc pas compter sur une intervention juridique rapide susceptible de résoudre ses problèmes opérationnels actuels.
Il convient également de prendre en compte le contexte politique plus large. Le soutien croissant aux partis conservateurs et d'extrême droite en Allemagne, pour lesquels un durcissement de la politique migratoire est une revendication essentielle, ne favorise pas une libéralisation des contrôles aux frontières. Même après un éventuel changement de gouvernement fédéral, le sujet restera politiquement sensible ; autrement dit, un scénario où les contrôles aux frontières seraient achevés dans les délais est possible, mais pas certain.
Recommandations à l'intention des gestionnaires de risques et des décideurs d'entreprise
Compte tenu de la situation décrite, les entités collaborant avec les entreprises du secteur du transport de marchandises en vrac (banques, sociétés d'affacturage, loueurs, assureurs-crédit, ainsi que les expéditeurs ayant recours aux services de transporteurs de plus petite taille) devraient revoir d'urgence leur exposition au risque dans ce segment. Voici quelques recommandations clés :
- politique de crédit plus restrictive à l'égard des petites et moyennes entreprises de transport routier, notamment celles fortement dépendantes du marché allemand. L'analyse de leurs états financiers des derniers trimestres doit tenir compte de l'impact des coûts transfrontaliers sur leurs résultats d'exploitation.
- Surveillance actuelle de la liquidité Les entrepreneurs du secteur TSL doivent porter une attention particulière aux indicateurs du cycle de conversion de trésorerie : l’allongement des créances clients conjugué à l’augmentation des dettes est un signe avant-coureur classique de problèmes de solvabilité.
- Vérification des clauses contractuelles Dans les contrats de transport, les expéditeurs doivent vérifier si leurs contrats avec les transporteurs incluent des clauses de force majeure ou des mécanismes d'ajustement des tarifs en cas de retards extraordinaires et systémiques, tels que des contrôles aux frontières.
- Diversification du portefeuille de fournisseurs logistiquesLa dépendance de la chaîne d'approvisionnement à l'égard d'un ou de quelques petits transporteurs desservant exclusivement la liaison est-ouest via l'Allemagne constitue un point de concentration des risques opérationnels.
- Suivi des indicateurs sectoriels: le nombre de demandes de mise en faillite dans le secteur des transports, les données sur les retards de paiement, les indices de fret et les annonces des associations professionnelles (dont la ZMPD, l'Association polonaise des employeurs du transport routier et la Bundesverband Spedition und Logistik).
Résumé – Risque systémique, et non risque épisodique
Les contrôles persistants aux frontières allemandes ne constituent plus un simple désagrément passager ; ils deviennent un obstacle structurel au commerce, intégré au système logistique européen. L’ampleur des pertes financières, estimées entre 60 et 88 millions d’euros par mois, démontre qu’il s’agit d’un risque systémique, et non d’un incident isolé.
Pour le secteur européen des transports, 2025 et 2026 seront des années difficiles. Les entreprises qui survivront seront celles qui parviendront à constituer des réserves financières suffisantes, à diversifier leurs portefeuilles de commandes et leurs zones d'activité, et à négocier des mécanismes de compensation des coûts équitables avec les expéditeurs. Les acteurs les plus fragiles, sans réserves suffisantes ni pouvoir de négociation adéquat, seront progressivement évincés du marché.
Pour les analystes de risques et les institutions financières, la conclusion est sans appel : le secteur des transports exige désormais une vigilance extrême dans l’évaluation de la solvabilité et un suivi constant de la situation financière des entreprises. Le portefeuille de créances douteuses dans ce segment va croître ; la question n’est plus de savoir si… czy Cela arrivera, mais quand i dans lequel plus précisément les entreprises.










