

Droits de douane en provenance de Chine : le fisc polonais poursuit des logisticiens pour fraude douanière. Le secteur du transport, de la logistique et de la logistique est au bord du gouffre.
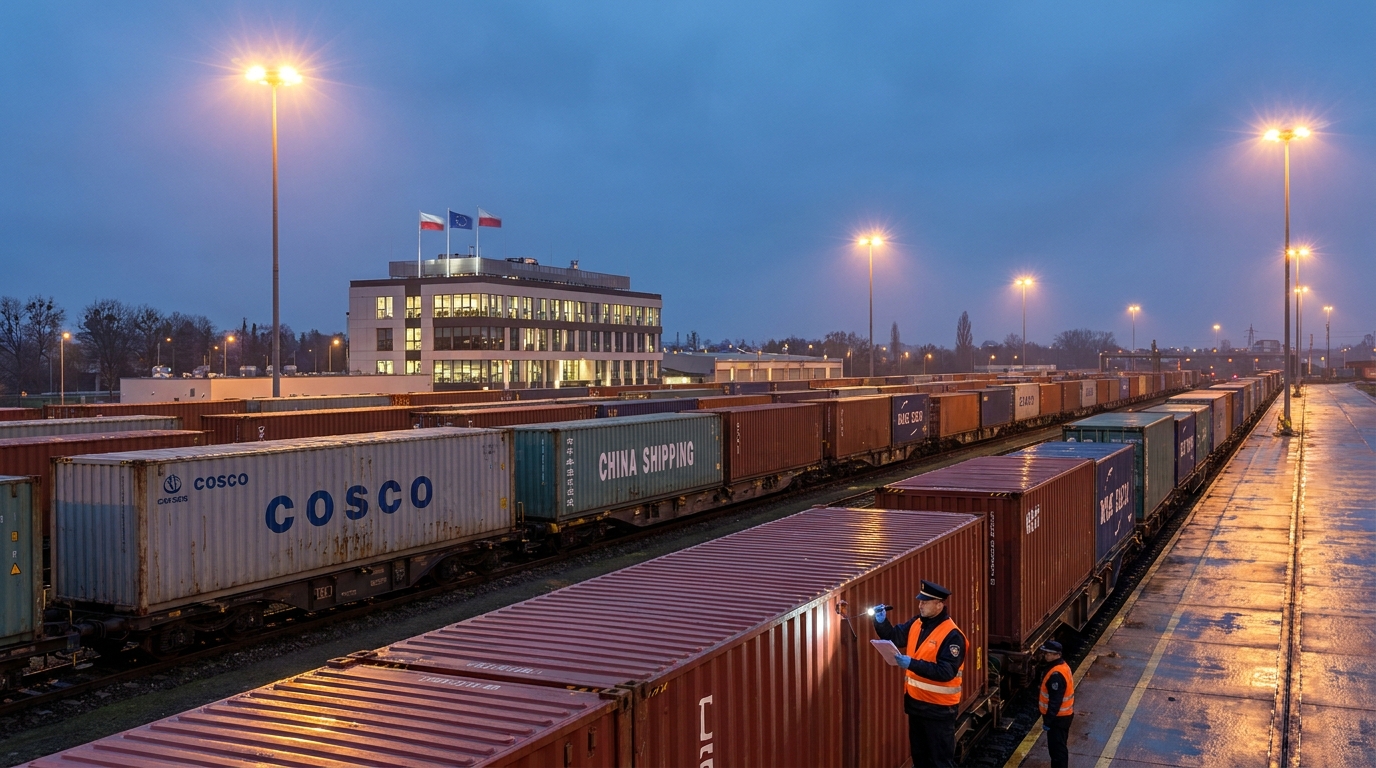
Le secteur polonais du transport, de l'expédition et de la logistique (TFL) est confronté à une crise grandissante qui pourrait ébranler ses fondements. L'Administration nationale des recettes (KAS) adresse des mises en demeure massives pour le paiement des droits de douane impayés aux entreprises de logistique et aux transporteurs ferroviaires desservant les Nouvelles Routes de la Soie – des entités qui, selon les enquêteurs de l'UE, n'étaient pas impliquées sciemment dans une quelconque fraude. Incapable de recouvrer les paiements auprès des véritables auteurs de la fraude – des sociétés écrans asiatiques qui ont depuis longtemps disparu du marché –, l'administration fiscale s'adresse aux entreprises légales opérant en Pologne et leur réclame le paiement des dettes douanières sur la base du principe de la responsabilité solidaire. Les conséquences de cette approche pourraient être désastreuses non seulement pour les entreprises concernées, mais aussi pour l'ensemble de l'infrastructure logistique reliant l'Europe et l'Asie.
Comment fonctionnait le mécanisme de lutte contre la fraude douanière ?
Pour comprendre pourquoi les entreprises logistiques polonaises se trouvent dans une situation aussi difficile, il est nécessaire de retracer le mécanisme criminel à l'origine de la crise actuelle. Cette pratique a été initialement découverte et documentée par l'Office européen de lutte antifraude (OLAF) dans le cadre d'une vaste enquête sur les importations en provenance de Chine vers l'Union européenne.
Le stratagème des fraudeurs était méticuleusement planifié et exécuté avec constance. Des importateurs étrangers, le plus souvent liés à des entités asiatiques ou à des sociétés offshore créées à cet effet, introduisaient des marchandises sur le territoire douanier de l'Union européenne au moyen de documents falsifiés ou manipulés. La fraude reposait sur deux méthodes principales : soit déclarer un contenu des conteneurs totalement différent de leur contenu réel, soit sous-estimer considérablement la valeur en douane des marchandises importées.
Le résultat était toujours le même : ces entreprises ne payaient qu’une fraction des droits et taxes dus, obtenant ainsi un avantage concurrentiel indu et considérable par rapport à leurs concurrents honnêtes sur le marché unique européen. Dès que les autorités fiscales commençaient à s’intéresser à une entité, les importateurs liquidaient immédiatement leurs activités et disparaissaient purement et simplement du marché, laissant derrière eux des sociétés fantômes et des créances irrécouvrables. En conséquence, les autorités fiscales – en Pologne et dans d’autres pays de l’UE – se heurtaient à un mur infranchissable : les véritables responsables devenaient injoignables et les finances publiques subissaient des pertes considérables.
Responsabilité solidaire – une loi qui frappe les innocents
Dans ce contexte, les autorités fiscales ont eu recours à un outil prévu par le code des douanes de l'UE et la réglementation fiscale nationale : le principe de la responsabilité solidaire en matière de dettes douanières. Toutefois, son application soulève des questions juridiques et éthiques fondamentales.
Selon l'interprétation du ministère des Finances, le simple fait de participer à une procédure douanière – y compris le dépôt de documents de transit pour le compte de l'importateur – peut engager la responsabilité du paiement d'une dette douanière résultant de la fourniture de données inexactes. Autrement dit, si les données figurant dans une déclaration en douane s'avèrent inexactes, toute entité ayant participé à l'accomplissement des formalités peut être tenue financièrement responsable, qu'elle ait eu connaissance des irrégularités ou non, et même si elle a agi de bonne foi.
En pratique, cela signifie que les demandes d'indemnisation KAS sont adressées à :
- Agences douanières — qui a géré de manière professionnelle le dédouanement et soumis les documents au nom des importateurs ;
- transporteurs ferroviaires — assurant le service des itinéraires sur la Nouvelle Route de la Soie et le transport des conteneurs vers les bureaux de douane de l'UE ;
- opérateurs logistiques — chargé d'organiser la chaîne d'approvisionnement et les procédures de transit.
Le ministère des Finances défend sa position, soulignant que les entreprises qui estiment leurs décisions fiscales injustes disposent d'une procédure de recours. Pour de nombreux entrepreneurs, notamment ceux des PME, la perspective de batailles juridiques longues et coûteuses avec l'administration fiscale équivaut à un verdict : même s'ils obtiennent gain de cause, ils risquent de perdre leur trésorerie bien avant le prononcé du jugement.
La voix de l'industrie : Les innocents paient pour les coupables
ŚrodoLe secteur réagit à cette situation avec une inquiétude croissante. Les experts et les professionnels du marché du transport de marchandises soulignent une incompréhension fondamentale de la nature spécifique du travail des transporteurs, qui semble être à l'origine des actions des autorités fiscales.
Joanna Porath, directrice générale de l'agence douanière AC Porath, souligne un point essentiel : les entreprises de logistique et les transporteurs sont seuls responsables du transit. Leur mission consiste à acheminer physiquement, en toute sécurité et dans les délais impartis les marchandises du point de chargement – souvent un port sec à la frontière orientale de l'UE – jusqu'au bureau de douane désigné. Rien de plus. Les logisticiens n'ont ni l'accès technique ni l'autorité légale pour ouvrir les conteneurs et vérifier leur contenu ; les scellés douaniers sont, par définition, inviolables jusqu'au dédouanement officiel. De plus, les services douaniers ne disposent ni des outils ni de l'expertise nécessaires pour vérifier de manière indépendante les classifications tarifaires spécifiques imposées par les expéditeurs et les importateurs.
« C’est comme tenir un livreur responsable du fait que le colis qu’il a livré contenait des marchandises de contrebande », commente un expert du secteur. « Le livreur reçoit le colis muni d’un connaissement et le livre à l’adresse indiquée. Il n’a ni le droit ni l’obligation de l’ouvrir et d’en vérifier le contenu. »
Il est important de noter que les conclusions de l'OLAF confirment clairement que les entreprises polonaises de logistique et de transport n'ont pas participé intentionnellement à la fraude douanière et ne sont pas considérées comme suspectes d'appartenance à des groupes criminels organisés. Néanmoins, la loi, dans son interprétation actuelle, autorise le recouvrement de créances dont elles ne sont pas responsables.
Dimension européenne : la Pologne ne fait pas exception
Le problème décrit n'est pas propre à la Pologne. Des cas similaires émergent dans toute l'Union européenne, partout où des entreprises de logistique nationales ont exploité des chaînes d'approvisionnement involontairement liées à des importateurs asiatiques malhonnêtes. Allemagne, France, pays du Benelux : dans chacun de ces pays, les autorités douanières et fiscales sont confrontées au même dilemme : comment recouvrer les recettes budgétaires perdues lorsque les véritables responsables sont introuvables ?
Le caractère systémique du problème découle de plusieurs facteurs interdépendants. Premièrement, le développement dynamique des liaisons ferroviaires Asie-Europe dans le cadre des Nouvelles Routes de la Soie au cours de la dernière décennie a généré d'énormes volumes de marchandises et de documents douaniers difficiles à contrôler efficacement. Deuxièmement, les dispositions du Code des douanes de l'Union, bien que détaillées, comportent des lacunes qui permettent des interprétations divergentes de l'étendue des responsabilités des acteurs des procédures de transit. Troisièmement, les différents États membres appliquent ces dispositions avec une rigueur variable, ce qui crée un environnement hétérogène et imprévisible.rodocadre juridique pour les opérateurs opérant à l'échelle transfrontalière.
Risque systémique pour la logistique polonaise
Les experts tirent la sonnette d'alarme : les conséquences de la politique actuelle pourraient être considérables et très coûteuses pour l'économie polonaise. La Pologne occupe une position stratégique au sein du réseau logistique européen, véritable plaque tournante des liaisons ferroviaires et routières sur l'axe Est-Ouest. Au fil des ans, les entreprises polonaises de transport, de logistique et de logistique (TSL) se sont imposées comme un acteur majeur des Nouvelles Routes de la Soie, devenant un maillon essentiel du flux de marchandises entre l'Asie et l'Europe.
Si la politique du KAS ne change pas ou si des règles claires ne sont pas élaborées pour protéger la bonne foi des participants aux procédures douanières, le secteur sera confronté aux menaces suivantes :
- Une vague de faillites — les créances des autorités fiscales peuvent dépasser les capacités financières des entreprises individuelles, en particulier des petites agences douanières et des transporteurs régionaux, ce qui peut entraîner leur faillite ;
- paralysie commerciale — les entreprises, soucieuses d’éviter les risques, pourraient cesser massivement de servir leurs clients chinois ou, de manière générale, d’assurer le transit de marchandises en provenance d’Asie, ce qui paralyserait les principales routes commerciales ;
- Augmentation des coûts de service — même les entreprises qui décident de poursuivre leurs activités seront contraintes d’augmenter considérablement leurs prix de service pour couvrir l’augmentation des risques et des coûts liés aux procédures de vérification ;
- Perte de compétitivité — Les opérateurs polonais deviendront plus chers et moins attractifs par rapport à leurs concurrents issus de pays où la réglementation est appliquée avec moins de rigueur.
Connaître son client dans le secteur du TSL : nécessité ou fiction ?
Face à l'accroissement des risques réglementaires, certaines entreprises de logistique s'efforcent de mettre en œuvre des procédures auparavant réservées au secteur financier : le KYC (Know Your Customer), c'est-à-dire des procédures de vérification approfondie de la solvabilité des clients. Concrètement, cela implique notamment de vérifier l'historique de crédit et d'immatriculation des clients, de contrôler leurs affiliations professionnelles, d'analyser leurs déclarations en douane antérieures et de surveiller les listes de sanctions et les avertissements des autorités douanières.
Le problème est que même les procédures KYC les mieux conçues n'offrent pas une protection totale. Les sociétés ad hoc, créées sans historique opérationnel ni lien apparent avec des fraudes antérieures, sont par définition difficiles à identifier comme des entités à haut risque. Lors de la commande d'un service de transport, une entreprise de logistique n'a souvent aucun moyen de vérifier le contenu réel des conteneurs ni l'exactitude de la valeur déclarée en douane.
De plus, la mise en œuvre de procédures de vérification avancées engendre des coûts réels, tant financiers (systèmes informatiques, frais d'accès aux bases de données et recrutement de spécialistes de la conformité) qu'opérationnels (allongement des délais de traitement des commandes). Pour les petites structures, ces coûts peuvent s'avérer prohibitifs.
Que requiert la situation ? Une approche de gestion des risques.
Du point de vue de la gestion des risques d'entreprise, la situation actuelle exige des sociétés de transport et de logistique opérant en Pologne et dans l'UE qu'elles prennent des mesures d'adaptation immédiates. Les responsables de la gestion des risques au sein de ces sociétés devraient en premier lieu auditer leurs portefeuilles clients afin d'évaluer leur exposition aux risques douaniers, en accordant une attention particulière aux entités important des marchandises de Chine via les points de passage frontaliers et les terminaux ferroviaires polonais.
Les principales recommandations pour les entreprises du secteur TSL sont les suivantes :
- Révision des contrats avec les importateurs — notamment en ce qui concerne les clauses de responsabilité relatives à l’exactitude des données douanières et les mécanismes de recours en cas de réclamations de la part des autorités fiscales ;
- Mise en œuvre ou extension des procédures KYC — en accordant une attention particulière à la vérification des nouveaux clients hors UE et des entités ayant une courte expérience du marché ;
- assurance contre les risques douaniers — il convient de vérifier l’existence de produits d’assurance protégeant contre les réclamations des autorités douanières sur la base d’une responsabilité solidaire ;
- participation active au dialogue réglementaire — les entreprises devraient collaborer avec les associations professionnelles qui font pression pour modifier l’interprétation des réglementations ou pour obtenir la publication de directives ministérielles claires ;
- Suivi des affaires judiciaires et de la jurisprudence — Le suivi des jugements rendus dans des affaires similaires peut fournir des arguments juridiques et indiquer des stratégies de défense efficaces.
Nécessité urgente d'un dialogue : l'industrie contre le ministère des Finances
D’après les experts et les représentants du secteur du transport, de la logistique et des transports (TSL), un élément clé pour résoudre la crise est d’instaurer au plus vite un dialogue constructif entre le ministère des Finances et les organisations représentant l’industrie logistique. Ce dialogue devrait viser à élaborer des critères de responsabilité clairs, transparents et proportionnés qui, d’une part, protègent les intérêts du budget de l’État et, d’autre part, n’entraînent pas la ruine d’entreprises ayant agi de bonne foi et dans le cadre de leurs compétences.
Il est notamment proposé de :
- Le ministère des Finances publie des directives officielles précisant quelles activités de diligence raisonnable spécifiques de la part des agences douanières et des transporteurs sont suffisantes pour exclure leur responsabilité solidaire ;
- Introduction du concept de « zone de sécurité » pour les entités logistiques ayant fait preuve de diligence raisonnable ;
- Créer un mécanisme de consultations rapides entre les acteurs du secteur sur l’interprétation des réglementations douanières dans les affaires nouvelles et faisant jurisprudence ;
- Harmoniser l’approche au niveau de l’UE afin que les entreprises polonaises ne soient pas traitées plus durement que leurs concurrentes dans d’autres États membres.
Résumé : Risques pour les partenaires et les sous-traitants
Cette situation a un impact direct sur l'évaluation des risques liés à la collaboration avec des entreprises de logistique et des transporteurs ferroviaires polonais. Ces entités pourraient à tout moment faire l'objet de redressements fiscaux importants de la part des autorités fiscales, redressements qui ne résulteraient pas de leur propre négligence, mais des agissements de fraudeurs insaisissables.
Pour les partenaires commerciaux, les sous-traitants et les institutions financières du secteur du transport, de la logistique et de la sécurité (TSL), cela implique de prendre en compte ce risque réglementaire spécifique lors de l'évaluation de la situation financière et de la stabilité opérationnelle des entreprises logistiques polonaises. Il convient de vérifier si une entreprise donnée fait l'objet de procédures douanières ou fiscales, quelles procédures de conformité elle a mises en œuvre et comment elle gère le risque de responsabilité solidaire.
Le secteur de la logistique polonais traverse une situation inédite, victime des lacunes systémiques du droit douanier et de l'impuissance des forces de l'ordre face au crime organisé opérant à l'étranger. Sans une intervention législative rapide, ou à tout le moins une évolution de l'interprétation, de la part du ministère des Finances, le secteur pourrait sombrer dans une crise structurelle profonde, dont les répercussions se feraient sentir sur l'ensemble de l'économie polonaise.










