

Nouvelles taxes au Benelux et baisse des volumes : le transport routier européen face à une crise de liquidités en 2026
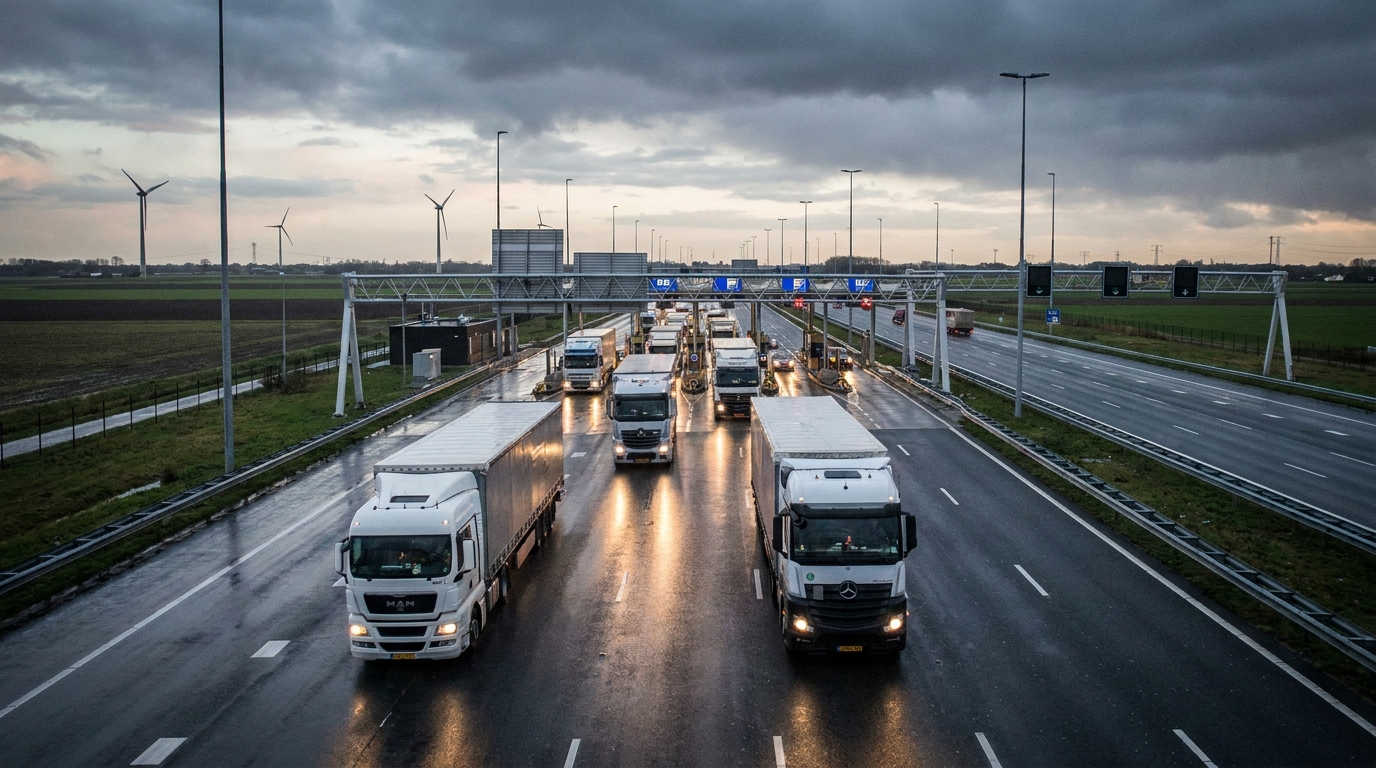
La Fédération française des transporteurs routiers (FNTR) tire la sonnette d'alarme. Les données statistiques du premier trimestre 2026, conjuguées à l'annonce de nouvelles taxes aux Pays-Bas et en Belgique, dressent le tableau d'un marché européen du transport routier qui se dirige vers une grave crise financière. Le segment des petits et moyens transporteurs est particulièrement vulnérable, leurs marges d'exploitation peinant à atteindre le seuil de rentabilité depuis des années. Si les prévisions de la FNTR se confirment, le second semestre 2026 pourrait être marqué par une forte accélération de la vague de faillites dans le secteur du transport routier de marchandises en Europe occidentale.
Données du premier trimestre 2026 : la hausse des tarifs ne compense pas la baisse des recettes.
À première vue, les données des trois premiers mois de 2026 pourraient sembler prudemment optimistes : les tarifs moyens du transport routier de marchandises ont augmenté de 1,4 % sur un an. Dans des conditions de marché normales, de telles variations de prix seraient interprétées comme le signe d’une amélioration du secteur et d’un renforcement du pouvoir de négociation des transporteurs face aux expéditeurs. Or, la réalité est tout autre.
Un indicateur parallèle, bien plus alarmant, est la baisse de 4 % du tonnage total de fret sur la même période. Ce chiffre illustre clairement la situation actuelle de la demande de services de transport en Europe. La hausse des tarifs n'est pas due à une augmentation de la demande, mais plutôt à une tentative d'ajuster les prix à la hausse des coûts d'exploitation. Avec la diminution concomitante des volumes de transport, les revenus des entreprises de transport diminuent en termes réels, même si la facture du client est légèrement plus élevée.
Ce phénomène – des tarifs plus élevés pour un nombre de commandes plus faible – constitue un signal d’alarme pour les analystes du secteur. Il témoigne d’un affaiblissement de la demande dans l’économie réelle européenne et, par conséquent, de perspectives de croissance limitées pour le secteur de la logistique, du moins à court terme. Les données de la FNTR et de l’Institut national de la statistique et des études économiques (SDES) confirment que la tendance observée n’est pas une anomalie ponctuelle, mais bien une caractéristique durable du marché.
Révolution fiscale au Benelux à partir du 1er juillet 2026
Comme si la pression du marché ne constituait pas à elle seule un défi suffisant, les transporteurs européens doivent également faire face à une vague de nouvelles réglementations fiscales et parafiscales entrant en vigueur dans les principaux hubs logistiques européens.
Pays-Bas : nouvelle taxe sur les camions
À compter du 1er juillet 2026, les Pays-Bas instaureront une nouvelle taxe prélevée directement sur les poids lourds circulant sur le réseau routier néerlandais. Cette réglementation concernera tout transporteur, quel que soit le pays d'immatriculation du véhicule, utilisant l'infrastructure routière néerlandaise à des fins de transit ou de distribution.
L'importance de cette décision est capitale. Rotterdam est le plus grand port maritime d'Europe et l'une des plateformes logistiques les plus importantes au monde. Des marchandises du monde entier transitent par les routes néerlandaises, à destination de clients en Allemagne, en Pologne, en France, dans les pays scandinaves et sur des dizaines d'autres marchés. Pour des milliers d'entreprises de transport, emprunter les itinéraires passant par les Pays-Bas n'est pas une option, mais une nécessité, compte tenu de la structure des chaînes d'approvisionnement de leurs clients.
L'introduction de cette nouvelle taxe entraîne donc une hausse immédiate et quasi inévitable des coûts d'exploitation pour les entreprises desservant ces itinéraires. Les taux d'imposition précis ne sont pas encore connus avec exactitude, mais la simple annonce de cette réglementation est perçue par la FNTR comme une menace sérieuse pour la rentabilité du transport transfrontalier.
Belgique : augmentation des frais kilométriques
Presque simultanément, la Belgique voisine a annoncé des hausses significatives des péages kilométriques pour les poids lourds. Le système de péage viatoll est en vigueur en Belgique depuis plusieurs années et couvre un vaste réseau d'autoroutes et de routes nationales. Cette augmentation signifie que chaque kilomètre parcouru sur les routes belges coûtera plus cher aux transporteurs qu'auparavant.
Pour les entreprises opérant le long du corridor ouest-européen – reliant les ports d'Anvers aux marchés intérieurs européens – les péages kilométriques belges représentent une part importante de leurs coûts variables. Anvers, deuxième port du continent, est une porte d'entrée pour des millions de tonnes de marchandises importées et exportées chaque année. Par conséquent, toute hausse des péages sur les routes belges aura un impact sur un grand nombre de transporteurs, indépendamment de leur taille ou de leur pays d'origine.
La combinaison de ces deux réglementations – la taxe néerlandaise sur les poids lourds et la hausse du péage kilométrique belge – crée un effet de synergie fiscale. Les itinéraires traversant le Benelux, auparavant considérés comme plus onéreux mais toujours rentables grâce à l'accès aux principaux ports européens, deviendront encore plus coûteux. Il n'existe pas d'alternative simple permettant de contourner simultanément les deux pays sans allonger considérablement les trajets et augmenter la consommation de carburant.
L’effet ciseaux des coûts : le mécanisme de destruction des marges
Les économistes et les analystes de risques utilisent depuis longtemps l'expression « ciseaux de coûts » pour décrire une situation où une entreprise subit simultanément une hausse de ses coûts fixes et variables, sans pouvoir augmenter proportionnellement le prix de ses produits ou services. Dans le secteur des transports, ce mécanisme est particulièrement destructeur en raison de la structure de coûts d'un transporteur type.
Les coûts d'une entreprise de transport se répartissent en plusieurs grandes catégories : carburant, salaires des conducteurs et du personnel, location ou financement de la flotte, assurances, péages routiers, entretien et réparations. La plupart de ces postes sont relativement fixes ou difficiles à maîtriser, surtout à court terme. Le prix du carburant est soumis aux fluctuations du marché pétrolier, les salaires des conducteurs augmentent en raison de la pénurie chronique de main-d'œuvre dans le secteur, et les loyers sont contractuels.
Dans le scénario décrit, de nouvelles taxes et redevances routières aux Pays-Bas et en Belgique viendront s'ajouter à la liste des charges difficiles à réduire. Parallèlement, la baisse des volumes de fret limite la capacité à générer des revenus suffisants pour couvrir des coûts toujours plus élevés. Résultat ? Les marges d'exploitation, déjà faibles, se réduiront encore davantage, et certaines entreprises atteindront le seuil de rentabilité et commenceront à enregistrer des pertes d'exploitation.
Les petites et moyennes entreprises de transport au cœur de la crise
Il est important de souligner que le marché européen du transport routier de marchandises est structurellement dominé par les micro, petites et moyennes entreprises (PME). Les grands groupes logistiques, bien que visibles et facilement identifiables, ne représentent que la partie émergée de l'iceberg. La grande majorité des commandes sont honorées par des entreprises disposant de quelques véhicules, voire d'une douzaine, souvent gérées par leurs propriétaires eux-mêmes, généralement en tant qu'entreprises individuelles employant quelques chauffeurs.
Ce segment de marché se caractérise par plusieurs particularités qui le rendent particulièrement vulnérable aux menaces décrites :
- faibles marges nettes — Dans une PME de transport typique, le bénéfice net dépasse rarement 2 à 3 % du chiffre d'affaires et se situe souvent autour de 1 %. Une hausse imprévue des coûts, même de quelques pourcents, peut transformer un bénéfice en perte.
- Dette élevée du matériel roulant — Un tracteur routier moderne conforme aux normes d'émissions Euro 6 ou supérieures coûte entre 150 000 € et plus de 200 000 €. La plupart des petits transporteurs financent l'achat de leur flotte par le biais de contrats de location ou de prêts, ce qui génère des dettes fixes et non négociables envers les institutions financières.
- Position de négociation faible face aux expéditeurs — Dans un contexte de demande en berne et de concurrence accrue sur les prix, les petites entreprises ont une capacité limitée à répercuter la hausse des coûts sur leurs clients. Les transporteurs transféreront tout simplement leurs commandes à un concurrent moins cher.
- Réserves de trésorerie limitées — L’absence de réserve financière signifie que même une détérioration temporaire de la liquidité peut déclencher une spirale d’endettement : retards de paiement aux fournisseurs, accumulation d’intérêts, difficultés à payer les mensualités de location.
La combinaison de ces facteurs, conjuguée à de nouvelles charges fiscales et à une baisse des volumes, crée unerodoCela représente un risque très élevé pour la stabilité financière des PME du secteur des transports. Les entreprises qui étaient auparavant à la limite de la rentabilité pourraient être contraintes de suspendre ou de liquider leurs activités. Celles dont les marges étaient légèrement supérieures traverseront une période de restructuration difficile.
La transformation verte comme charge d'investissement supplémentaire
Le contexte fiscal et commercial constituerait à lui seul un défi de taille. Toutefois, le secteur européen des transports est simultanément confronté à un autre défi, tout aussi fondamental : les pressions réglementaires et économiques liées à la transition écologique.
La politique climatique de l'Union européenne impose des exigences de plus en plus strictes au secteur des transports.rodoRapport FNTR de 2025, consacré aux questions environnementalesrodoLes enjeux de santé et de sécurité dans le transport routier de marchandises illustrent clairement l'ampleur des investissements que les transporteurs doivent consentir pour s'adapter aux nouvelles normes. Cela concerne principalement :
- Investissements dans les véhicules zéro émission — Les tracteurs électriques, bien que de plus en plus accessibles technologiquement, restent nettement plus chers que leurs homologues diesel. L’écart de prix à l’achat peut atteindre plusieurs dizaines de pour cent, et l’infrastructure de recharge demeure insuffisante.
- Sources d'énergie alternatives — Les technologies à hydrogène en sont au stade de la mise en œuvre pilote et nécessitent d'énormes investissements de la part des transporteurs et des fournisseurs d'infrastructures de ravitaillement.
- Programmes d'écoconduite et de télématique — La mise en place de systèmes de surveillance du style de conduite et d'optimisation de la consommation de carburant nécessite des investissements technologiques et des coûts de formation du personnel.
Pour les grands groupes de transport, le financement de ces investissements représente un défi de taille, mais reste possible grâce à l'accès aux marchés de capitaux, aux émissions obligataires ou aux aides financières des programmes européens. En revanche, pour les PME, l'accès à des financements externes abordables est beaucoup plus limité, d'autant plus que les banques se montrent de plus en plus réticentes à prêter à des entreprises d'un secteur où les risques systémiques croissants sont manifestes.
Les transporteurs qui négligent les investissements environnementaux risquent d'être exclus d'une partie du marché, tant du fait des exigences réglementaires que des attentes croissantes des grandes entreprises de transport, pour lesquelles l'empreinte carbone de leur chaîne d'approvisionnement devient un critère essentiel dans le choix de leurs partenaires logistiques. Ceux qui décident d'investir alourdissent leur bilan à un moment où ils peinent déjà à maintenir leur liquidité.
Perspectives du marché : la consolidation est inévitable
L'ensemble des tendances décrites ci-dessus converge vers une même conclusion : le marché européen du transport routier de marchandises est confronté à une profonde restructuration. Les entreprises les plus fragiles financièrement, celles fortement endettées et disposant de faibles réserves, seront progressivement contraintes de quitter le marché, par le biais de faillites, de rachats ou de cessations d'activité volontaires. Les entreprises aux capitaux plus solides s'empareront de leurs parts de marché et de leurs ressources, notamment leur flotte et leurs conducteurs.
Ce processus de consolidation, bien que susceptible d'accroître l'efficacité du secteur d'un point de vue macroéconomique, engendrera des turbulences à court terme. Les faillites de transporteurs entraînent des impayés envers les créanciers – banques de leasing, transitaires, fournisseurs de carburant et prestataires de services – et menacent la continuité des opérations logistiques des entreprises qui leur ont confié l'exécution des commandes.
Il est important de rappeler que certaines des entités qui connaîtront des difficultés financières dans les prochains trimestres sont des entreprises bénéficiant d'une position établie sur le marché, de relations clients de longue date et de bilans apparemment sains. L'effet des mesures de réduction des coûts peut être étonnamment rapide : quelques trimestres suffisent pour qu'une entreprise, même relativement stable, épuise ses réserves de trésorerie, confrontée simultanément à une hausse des coûts et à une baisse des revenus.
Perspective du risque commercial : ce que les gestionnaires et les partenaires commerciaux doivent savoir
Pour les entreprises collaborant avec des transporteurs routiers européens (qu’il s’agisse d’expéditeurs, d’établissements financiers, d’assureurs-crédit ou de partenaires logistiques), cette situation exige une révision de leurs politiques de gestion du risque de contrepartie. Voici quelques recommandations pratiques essentielles :
- Vérification de la situation financière des partenaires de transport — en particulier celles opérant sur des itinéraires traversant le Benelux, l'Allemagne et la France. Il est important d'examiner leurs états financiers, leurs ratios d'endettement et la rotation de leurs comptes clients. Les entreprises présentant un délai moyen de recouvrement (DSO) élevé peuvent déjà rencontrer des difficultés de trésorerie.
- Évaluation de la capacité d'absorption des coûts du transporteur — La question de savoir si un partenaire commercial dispose d'une structure de coûts lui permettant de survivre à l'augmentation du nombre de véhicules aux Pays-Bas et en Belgique sans détérioration dramatique de ses résultats est aujourd'hui cruciale pour évaluer le risque lié à la poursuite de la coopération.
- Suivi des changements dans la structure de la flotte Un transporteur qui augmente rapidement la part de véhicules anciens dans sa flotte au détriment de véhicules modernes peut signaler des difficultés de financement du renouvellement de sa flotte. Il s'agit d'un indicateur indirect de problèmes de liquidités ou d'accès au crédit.
- Diversification de la base de fournisseurs de transport — La dépendance à l’égard d’un seul transporteur ou d’un groupe très restreint de transporteurs sur des itinéraires clés constitue un risque opérationnel qui peut se matérialiser soudainement si un partenaire entre en procédure de faillite ou suspend ses activités.
- Analyse des clauses d'indexation dans les contrats de transport Il convient de vérifier si les contrats existants prévoient des mécanismes d'ajustement automatique des tarifs en cas de modification des péages et des taxes. L'absence de telles clauses peut engendrer des conflits et des renégociations contractuelles tendues.
Résumé : Feu rouge pour l'industrie du TSL en Europe occidentale
Les signaux qui se dégagent des données FNTR et SDES du premier trimestre 2026 sont clairs : le transport routier de marchandises en Europe entre dans une période de pressions financières accrues. L’impact simultané de la baisse des volumes de fret, des nouvelles taxes et redevances routières aux Pays-Bas et en Belgique, et des exigences d’une transition écologique coûteuse crée une situation critique.rodoun environnement extrêmement exigeant pour l'ensemble du secteur – et particulièrement dangereux pour son segment le plus important, à savoir les petites et moyennes entreprises de transport.
Le second semestre 2026 mettra à l'épreuve la solidité financière de milliers d'entreprises de transport à travers l'Europe. Pour les gestionnaires de risques et les dirigeants d'entreprises logistiques, cela implique un examen approfondi de leurs portefeuilles de partenaires commerciaux et une mise à jour des procédures d'évaluation des capacités opérationnelles des sous-traitants.rodoDans un monde où même des entreprises fortes d'une longue tradition peuvent se retrouver en difficulté financière en quelques trimestres seulement, la prévoyance et une gestion proactive des risques sont inestimables.
La plateforme EURODEBT.eu assurera un suivi continu de la situation dans le secteur du transport routier de marchandises et fournira des informations sur les principaux changements fiscaux, réglementaires et de marché affectant la situation des transporteurs routiers européens.










