

Vague de faillites dans le transport routier français – une crise sans précédent menace les chaînes d’approvisionnement européennes
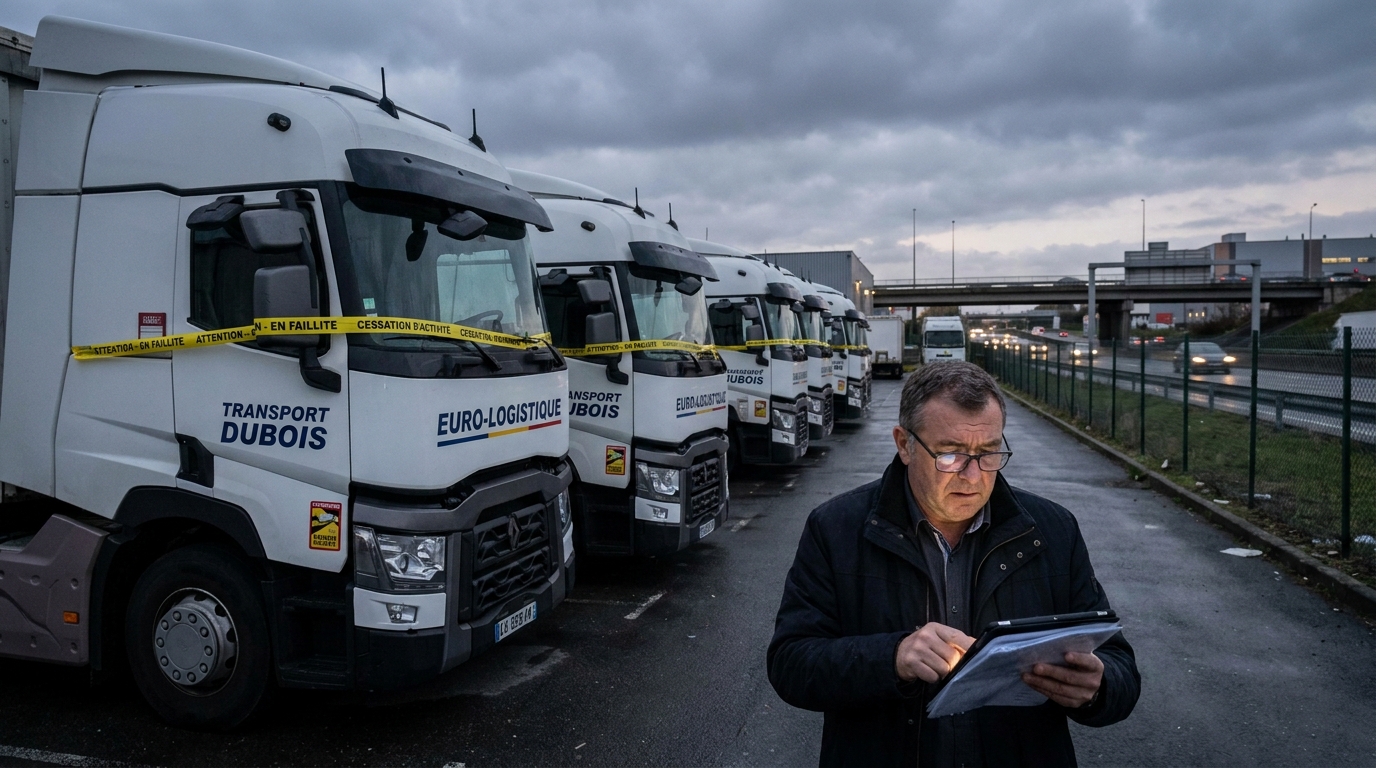
Le secteur français du transport routier traverse sa crise financière la plus grave depuis des décennies. Au premier semestre 2026, le nombre de faillites parmi les transporteurs français a atteint des niveaux sans précédent, dépassant largement les taux enregistrés même pendant les périodes les plus difficiles de la pandémie de COVID-19. Pour les donneurs d'ordre, les sous-traitants et les partenaires logistiques européens, cela représente une menace réelle et immédiate pour la continuité de leurs opérations.
L'ampleur du phénomène : des chiffres impressionnants
D'après les analyses publiées notamment par Allianz Trade, le secteur du transport et de l'entreposage sera l'un des plus durement touchés par la crise dans l'ensemble de l'économie française en 2025. Le nombre de procédures de faillite dans le transport routier a augmenté de plus de… 61 % par rapport à la moyenne à long terme de 2010 à 2019À titre de comparaison : durant la même période, le secteur des technologies de l’information et de la communication a enregistré une hausse de 42 % des faillites, le secteur automobile de 40 % et l’hôtellerie-restauration de 34 %. Le secteur des transports, dans l’ensemble de l’économie, bat des records de contraction.
Sur le plan macroéconomique, la France a enregistré un total de 68 500 dépôts de bilan Dans tous les secteurs, ce résultat est 23 % plus mauvais qu'au plus fort de la crise pandémique. Cette dynamique négative a non seulement persisté, mais s'est même accélérée à la fin de l'année 2025 et en 2026, notamment parmi les petites et moyennes entreprises de transport.
Pourquoi les transports ? Anatomie d'une crise
Les principales fédérations professionnelles du secteur – Union TLF et OTRE (Organisation des Transporteurs Routiers Européens) – pointent du doigt la convergence de plusieurs tendances néfastes. Il ne s’agit pas d’une crise due à un seul facteur, mais plutôt du résultat d’une synergie toxique de problèmes structurels et conjoncturels.
Augmentation des coûts d'exploitation
- prix du diesel — La pression persistante sur les prix du carburant depuis plusieurs années affecte gravement les marges des transporteurs, qui, dans de nombreux cas, sont incapables de répercuter intégralement ces coûts sur leurs clients.
- Péages routiers — L’augmentation systématique des péages sur les routes européennes, y compris en France, constitue un poste de dépense de plus en plus important dans les budgets d’exploitation des entreprises de transport.
- Coûts de main d'œuvre — La pression salariale, due en partie à l'inflation et en partie à la pénurie de chauffeurs professionnels, fait grimper les coûts d'emploi à des niveaux difficiles à supporter pour les petites structures.
- assurance et location de flottes — Les tarifs d’assurance automobile et les coûts d’entretien du matériel roulant augmentent systématiquement, réduisant ainsi les maigres réserves financières des entrepreneurs.
Effondrement de la demande et guerre des prix dévastatrice
Parallèlement à la hausse des coûts, le volume de marchandises transportées en France et dans l'ensemble de la zone euro a considérablement diminué. Le fléchissement de la demande des consommateurs se traduit directement par une baisse des commandes et du nombre de chargements transportés. Dans un marché en contraction, les entreprises de transport se livrent à une guerre des prix destructrice, proposant des tarifs inférieurs au seuil de rentabilité pour conserver leurs contrats. Le secteur du transport n'a jamais été réputé pour ses marges élevées, et les pressions actuelles sur les prix les poussent à des niveaux qui rendent la poursuite de leur activité tout simplement impossible.
Si les microentreprises et les entreprises individuelles sous-capitalisées sont les principales victimes du déclin du marché, la crise actuelle affecte également les opérateurs logistiques de taille moyenne et les grandes entreprises. L'ampleur et la rapidité des faillites font que même les entreprises établies de longue date et bénéficiant d'une position dominante sur le marché ne sont pas à l'abri d'une perte de liquidités.
Le fardeau de la transformation écologique
À ces facteurs s'ajoute le fardeau financier de la transition énergétique. Les exigences de réduction des émissions, imposées par la réglementation européenne (notamment les normes d'émissions pour les poids lourds) et la politique climatique française, nécessitent des investissements dans des flottes neuves à faibles émissions. Or, le prix des véhicules électriques et à hydrogène reste bien supérieur à celui des camions diesel traditionnels. Pour les entreprises en difficulté financière, investir plusieurs centaines de milliers d'euros dans un seul véhicule zéro émission est tout simplement inabordable. Il en résulte soit un frein à l'investissement – la flotte vieillit et perd en compétitivité –, soit un endettement excessif conduisant directement à la faillite.
Risque d'effet domino dans les chaînes d'approvisionnement européennes
Du point de vue des entreprises utilisant les services de transporteurs français, y compris à l'internationalrodoPour les entreprises manufacturières, les distributeurs et les chaînes de distribution, cette crise a des conséquences opérationnelles directes et graves. La disparition soudaine d'un si grand nombre d'acteurs du transport sur le marché se traduit par… réduction rapide de la capacité de transport disponibleParallèlement, la France demeure l'une des plateformes logistiques les plus importantes d'Europe occidentale : des axes majeurs reliant la péninsule Ibérique à l'Europe centrale et septentrionale traversent son territoire, et les ports de Marseille, du Havre et de Dunkerque traitent une part importante des importations continentales.
Le risque opérationnel pour les clients se manifeste à plusieurs niveaux :
- interruptions d'approvisionnement — la faillite soudaine d'un transporteur pendant l'exécution d'un contrat peut interrompre l'approvisionnement en composants ou en produits finis pendant des jours, voire des semaines.
- goulots d'étranglement au niveau des paiements — Les entreprises de transport en faillite omettent souvent de régler leurs dettes envers leurs propres sous-traitants, ce qui déclenche une réaction en chaîne sur les marchés voisins, notamment les marchés polonais, tchèque et belge.
- Augmentation des prix des services — L’offre limitée de services de transport dans un contexte de demande stable entraîne inévitablement une pression à la hausse sur les tarifs de fret, ce qui pèsera sur les budgets des entreprises de logistique à travers l’Europe.
- Risques juridiques et financiers — Les clients qui ont effectué des paiements anticipés pour des services de transport ou qui détiennent des créances non garanties auprès d'entreprises en faillite peuvent rencontrer de sérieuses difficultés à les recouvrer.
Qui est le plus à risque ?
D'un point de vue analytique, le risque de faillite le plus élevé concerne principalement transporteurs de petite et moyenne taille opérant exclusivement sur le marché intérieurLes entreprises disposant de flottes de moins de 20 véhicules, opérant dans le secteur du transport de groupe et desservant principalement une clientèle de particuliers, sont particulièrement vulnérables à la faillite – un secteur qui, comme le montrent les données, connaît lui-même de graves difficultés.
Cependant, la crise touche également les acteurs de plus grande envergure. Les opérateurs logistiques gérant des contrats à faible marge, fortement dépendants d'un seul secteur d'activité client ou ayant réalisé des investissements importants dans des flottes de véhicules peuvent également rencontrer des difficultés de trésorerie. Il convient de noter que Les faillites dans le secteur des transports surviennent souvent rapidement et sans signes avant-coureurs clairs. — Une entreprise peut sembler fonctionner efficacement jusqu'à ce qu'il ne reste plus de fonds pour payer les salaires ou régler les dettes liées au carburant.
Recommandations aux clients et partenaires commerciaux
Face à cette crise en constante évolution, les entreprises collaborant avec les transporteurs routiers français doivent immédiatement mettre en œuvre des procédures renforcées de gestion des risques de contrepartie. Voici les principales recommandations :
- Surveillance financière intensive — examen régulier de la situation financière des principaux sous-traitants et partenaires du secteur TSL en France, en tenant compte des registres judiciaires disponibles, des rapports de veille économique et des notations de crédit.
- Vérification avant la signature du contrat — Soyez particulièrement prudent lors de la conclusion de nouveaux contrats avec des entités qui ne peuvent pas démontrer des résultats financiers stables au cours des 12 à 18 derniers mois.
- Diversification des fournisseurs de transport — réduire la dépendance à un seul transporteur sur les axes principaux ; il est judicieux d’identifier à l’avance des opérateurs alternatifs capables de prendre en charge les volumes en cas d’urgence.
- Assurance-crédit — Pour les entreprises disposant de lignes de crédit commerciales ouvertes auprès de partenaires logistiques français, la souscription d'une assurance-crédit devient quasiment indispensable dans le contexte actuel.
- Aperçu des clauses contractuelles — vérification des contrats au regard des dispositions relatives à la continuité du service, aux pénalités contractuelles et aux procédures en cas de faillite du contractant.
- scénarios d'urgence — Élaborer des plans de continuité des activités pour faire face à la perte soudaine d'un fournisseur de services de transport essentiel à la chaîne d'approvisionnement.
Perspective macroéconomique : s’agit-il d’un phénomène limité à la France ?
Il convient de souligner que, bien que ce rapport se concentre sur la situation en France, des tendances similaires – quoique d'intensité variable – sont observées dans d'autres pays européens. La pression sur les coûts qui pèse sur les transporteurs routiers est un phénomène paneuropéen, et la crise française pourrait annoncer des difficultés qui affecteront également les marchés allemand, italien, espagnol et polonais. Le secteur du transport routier en Europe occidentale est confronté depuis des années à des tarifs de fret excessivement bas, à une pénurie de chauffeurs et à une fragmentation excessive du marché – et la conjoncture macroéconomique actuelle ne fait qu'exacerber ces faiblesses structurelles.
La France constitue toutefois un cas particulier en raison de l'importance de son économie et de son rôle central dans le réseau logistique européen. Les problèmes que rencontre son secteur du transport, de la logistique et de la manutention (TSL) sont susceptibles d'entraîner des perturbations importantes à l'échelle du continent, tant sur le plan opérationnel que financier.
Résumé : Il est temps d'agir préventivement
La crise du transport routier en France n'est pas une simple observation macroéconomique lointaine : c'est un défi réel et immédiat pour toute entité européenne qui recourt aux services de transporteurs locaux ou qui a des créances impayées auprès d'eux. L'ampleur du phénomène, sa rapidité et la multiplicité de ses causes rendent la gestion réactive des risques insuffisante. Une action préventive est indispensable : examiner systématiquement la situation des prestataires, diversifier les fournisseurs et sécuriser les risques financiers.
L'équipe éditoriale d'EURODEBT.eu suivra en permanence l'évolution de ce secteur et informera le public des faillites importantes, des changements réglementaires et des outils d'évaluation des risques disponibles pour les entreprises de logistique européennes et leurs clients.










