

Dužnička kriza u TSL sektoru: rekordnih 3,38 milijardi PLN duga i gotovo 39 tvrtki u problemima
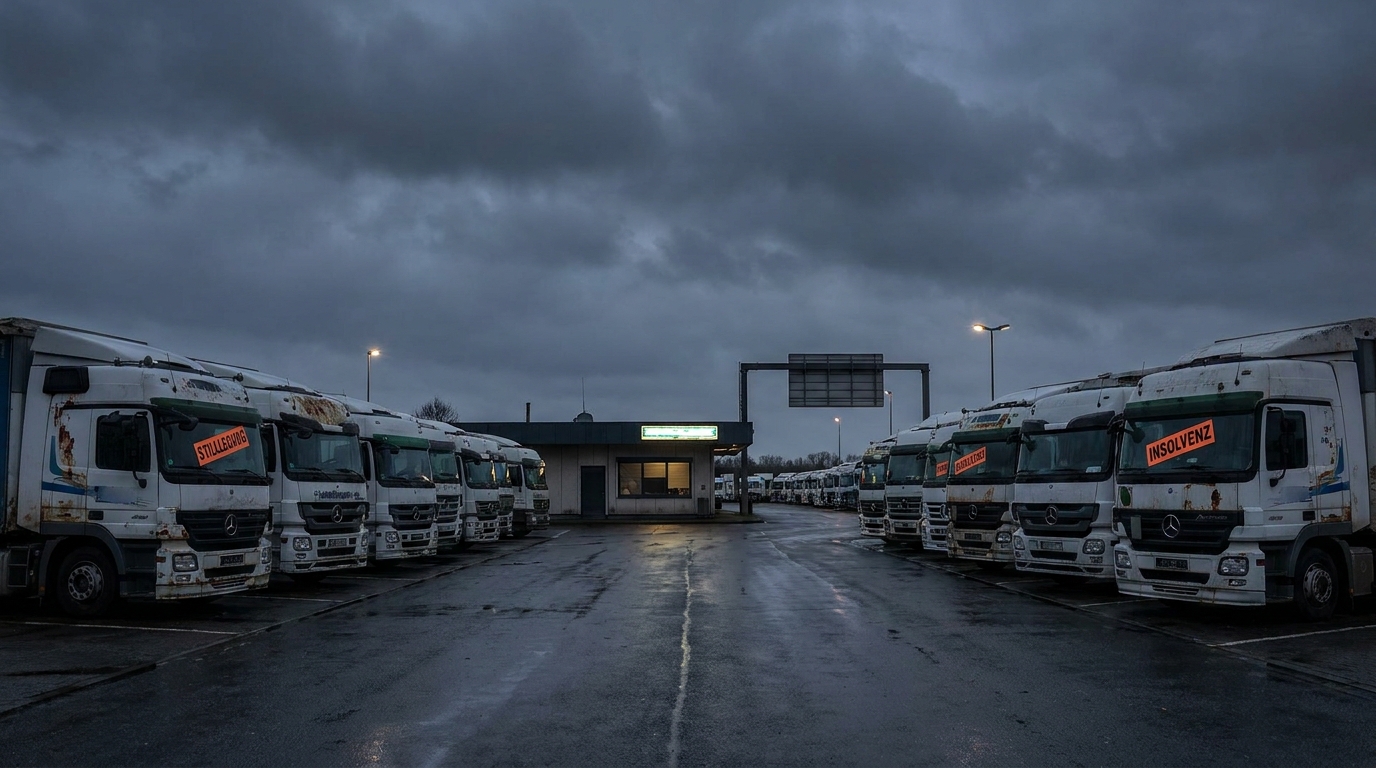
Sektor transporta, otpreme i logistike (TSL) u Poljskoj našao se usred ozbiljne financijske krize krajem prve polovice 2026. Prema najnovijim podacima koje je objavio BIG InfoMonitor, ukupni dug industrije probio je granicu 3,38 milijardi zlota — razina kakva nikada prije nije zabilježena u povijesti poljske logistike. Problem već pogađa gotovo 39 tisuća poduzeća, a stopa rasta duga prelazi 5 posto u odnosu na prethodnu godinu. Stručnjaci se slažu: ako se ne dogodi hitna sistemska intervencija, sektor se suočava s valom masovnih bankrota koji će uzdrmati europske lance opskrbe.
Teške brojke koje ne ostavljaju nikakve sumnje
Kako bismo u potpunosti razumjeli razmjere problema, vrijedi ispitati njegovu dinamiku u kratkom vremenskom razdoblju. Još u siječnju 2026. manje od 38.300 TSL tvrtki bilo je registrirano kao dužnici, a njihove ukupne zaostale obveze kretale su se oko 3,31 milijarde PLN. To su već bili zabrinjavajući znakovi. Međutim, unutar samo jednog tromjesečja situacija se značajno pogoršala.
Krajem travnja 2026. godine, BIG InfoMonitor je već zabilježio 38.900 subjekata imaju problema s pravovremenim ispunjavanjem svojih obveza, a njihov akumulirani dug porastao je na spomenutih 3,38 milijardi PLN. To predstavlja povećanje od preko 70 milijuna PLN u manje od sto dana - tempo koji bi trebao uznemiriti ne samo poduzetnike već prije svega donositelje političkih odluka i financijske institucije.
Štoviše, stručnjaci iz industrije naglašavaju da bi stvarni razmjeri krize mogli biti znatno veći iz onoga što se pojavljuje u službenim registrima. Takozvani skriveni dug - neplaćene obveze koje još nisu unesene u baze podataka dužnika zbog kašnjenja u izvještavanju ili nevoljkosti vjerovnika da formaliziraju sporove - mogu značajno preuveličati stvarnu financijsku situaciju industrije.
Što se krije iza rekordnog duga? Anatomija krize
Trenutno stanje TSL sektora nije rezultat jednog, izoliranog šoka. Radije, to je kumulativni učinak nekoliko preklapajućih, nepovoljnih makroekonomskih i geopolitičkih procesa koji su gotovo istovremeno pogodili industriju.
Geopolitika i rastući troškovi prijevoza
Oružani sukob u Ukrajini, koji traje od 2022. godine, ostavio je trajan trag na poljskoj logistici. Gubitak istočnih tržišta, zatvaranje tradicionalnih tranzitnih ruta kroz Bjelorusiju i Rusiju te potreba za traženjem alternativnih prometnih koridora povećali su operativne troškove mnogih prijevoznika za deset do nekoliko desetaka posto. Poljska, kao zemlja na prvoj crti bojišnice i povijesno važno logističko središte koje povezuje Zapadnu Europu s Istokom, posebno je teško pogođena tim promjenama.
Osim toga, 2026. godine pojavio se još jedan izvor destabilizacije - eskalacija napetosti na Bliski istokPrekidi u pomorskom prometu kroz Crveno more i Sueski kanal prisilili su brodovlasnike da biraju puno dulje rute oko Afrike. Rezultat? Globalni troškovi pomorskog prijevoza naglo su porasli, a posljedično su porasle i cijene osiguranja tereta i police osiguranja za brodske flote. Poljski kopneni prijevoznici koji upravljaju multimodalnim lancima opskrbe izravno su osjetili te promjene.
Energetski porok
TSL industrija jedan je od najvećih potrošača energije u cijelom gospodarstvu. Gorivo čini 30 do 40 posto svih operativnih troškova mnogih prijevozničkih tvrtki. S obzirom na stalnu, visoku volatilnost cijena nafte i plina - potaknutu i geopolitičkim sukobima i tržišnim špekulacijama - planiranje proračuna postaje gotovo nemoguće za prijevoznike. Tvrtke koje su nekoliko mjeseci ranije sklopile ugovore s fiksnim cijenama našle su se u teškoj situaciji: izvršavaju narudžbe ispod točke rentabilnosti jer su troškovi goriva premašili pretpostavljene izračune.
Usporavanje među ključnim trgovinskim partnerima
Poljsko gospodarstvo usko je povezano s gospodarskim ciklusom Njemačke - našeg najvećeg trgovinskog partnera. U međuvremenu, njemačko gospodarstvo već se nekoliko tromjesečja bori sa značajnim usporavanjem, a automobilska i kemijska industrija - glavni generatori cestovnog teretnog prometa - bilježe pad proizvodnje. Smanjena industrijska aktivnost u Njemačkoj i zapadnoj Europi u širem smislu izravno se prevodi u manji broj transportnih narudžbi dostupnih poljskim tvrtkama. Učinak je dvostruko bolan: cijene prijevoza padaju zbog prevelike ponude transportnih kapaciteta, dok fiksni troškovi ostaju visoki.
Pritisak na plaće i nedostatak vozača
Tržište rada u cestovnom prijevozu godinama se bori sa strukturnim nedostatkom kvalificiranih profesionalnih vozača. Starenje radne snage, ograničena privlačnost profesije mlađim generacijama i regulatorni zahtjevi vezani uz dozvole kategorije C i CE znače da i dalje nedostaje iskusnih vozača kamiona. Tvrtke koje žele održati operativni kapacitet moraju nuditi sve veće plaće, što povećava troškove rada - drugu najveću komponentu operativnih troškova. U kombinaciji s niskim cijenama prijevoza, to stvara toksičnu mješavinu: rastući troškovi i pad prihoda.
Domino efekt – prijetnja koja nadilazi TSL industriju
Analitičari rizika upozoravaju na još jedan razlog. Kriza u TSL sektoru nije izoliran problem - naprotiv, njezini učinci mogu se brzo proširiti na druge sektore gospodarstva, stvarajući klasičnu domino efekt.
Zaduženi prijevoznici odgađaju ili obustavljaju plaćanja svojim dobavljačima: distributerima goriva i operaterima kartica za gorivo, servisima i pružateljima usluga servisiranja guma te dobavljačima rezervnih dijelova i pribora za vozni park. Te tvrtke pak počinju doživljavati vlastite probleme s likvidnošću, koji se zatim prenose na proizvođače komponenti, banke i leasing tvrtke koje financiraju kupnju vozila.
Financijske institucije koje su odobrile leasing kredite za kupnju voznog parka kamiona vrijednog stotine milijuna zlota suočavaju se s rizikom masovnog raskida ugovora i provođenja sigurnosnih mjera. Međutim, sekundarno tržište komercijalnih vozila ima ograničen kapacitet - potencijalna masovna ponuda rabljenih tegljača s prikolicom značila bi drastičan pad njihove vrijednosti, produbljujući gubitke i za prijevoznike i za banke koje ih financiraju.
Iz perspektive realnog gospodarstva, stečaj tisuća malih i srednjih transportnih tvrtki značio bi neorganiziranost lanaca opskrbe za ključne sektore: maloprodaju robe široke potrošnje (FMCG), automobilsku industriju, e-trgovinu i građevinarstvo. Kao zemlja kroz koju prolazi značajan dio europskog tranzita istok-zapad, Poljska bi u ovom scenariju igrala ulogu slabe karike u europskoj logistici.
Tko je najviše izložen riziku? Profil rizika industrije
Nisu svi segmenti TSL sektora podjednako pogođeni krizom. Analiza podataka pokazuje da kopneni prijevoz — prvenstveno cestovni promet — bilježi najbrži rast zaostalih plaćanja. Upravo je ovdje koncentriran najveći broj malih poduzeća i poduzetnika s najmanjim financijskim rezervama i najnižom sposobnošću apsorpcije troškovnih šokova.
Posebno ranjiva skupina su:
- Male transportne tvrtke (1–5 vozila) — poslovanje s minimalnim rezervnim fondom likvidnosti, potpuno ovisno o pravovremenim plaćanjima klijenata;
- Podizvođači velikih logističkih operatera — često prisiljeni prihvatiti produžene rokove plaćanja (60–90 dana), što, u kombinaciji s rastućim operativnim troškovima, dovodi do brzog iscrpljivanja obrtnog kapitala;
- Tvrtke s velikim udjelom leasinga u voznom parku — svako kašnjenje u izvršenju narudžbi ili smanjenje vozarine odmah se pretvara u poteškoće u rukovanju leasing ratama;
- Prijevoznici koji opslužuju istočne smjerove — suočeni s izravnim gubitkom prodajnih tržišta zbog oružanog sukoba i sankcija.
Velike logističke grupe s diverzificiranim portfeljem usluga, vlastitim skladištima i dugoročnim ugovorima s korporativnim partnerima stoje relativno bolje. Međutim, one također prijavljuju sve veće poteškoće u održavanju profitabilnosti na trenutnim razinama.
Hoće li se tržište samo snaći? Glasovi koji pozivaju na intervenciju
Sve veći broj ekonomista i predstavnika industrije smatra da se tržišni mehanizmi sami po sebi ne mogu nositi s krizom ovih razmjera. Sektor TSL-a previše je usko isprepleten s ostatkom gospodarstva, a potencijalni masovni val bankrota imao bi preozbiljne sistemske posljedice da bi se smatrao prirodnim procesom tržišne selekcije.
Među onima koji su postulirali instrumenti intervencije posebno se spominju sljedeći:
- Programi restrukturiranja duga — lakši postupci za sklapanje nagodbi s institucionalnim vjerovnicima, posebno s leasing društvima i bankama, s mogućnošću podjele zaostalih obveza na rate bez dodatnih sankcija;
- Privremeni odmori od najma — slično rješenjima korištenima tijekom pandemije COVID-19, koja prijevoznicima omogućuju obustavu obročne otplate na određeno razdoblje bez rizika od gubitka vozila;
- Vladini programi potpore likvidnosti — zajmovi ili kreditna jamstva s niskim kamatama za strateške logističke operatere, financirani iz javnih sredstava ili iz instrumenata Banke Gospodarstwa Krajowego;
- Mehanizmi za skraćivanje rokova plaćanja — regulatorni ili fiskalni poticaji za velike izvođače radova da brže podmiruju račune podizvođačima prijevoza, što bi izravno poboljšalo fluidnost cijelog lanca opskrbe;
- Olakšanje poslovnih troškova — privremena smanjenja ili odgode plaćanja doprinosa za socijalno osiguranje, poreznih predujmova ili naknada za korištenje cestovne infrastrukture.
Industrijske organizacije, uključujući udruge cestovnih prijevoznika, apeliraju na vladu da hitno pokrene dijalog sa sektorom i razvije paket spašavanja prije nego što razmjeri bankrota dosegnu točku s koje nema povratka.
Izgledi za drugu polovicu 2026. - scenariji rizika
Promatrajući dostupne podatke i makroekonomske prognoze, možemo navesti nekoliko mogućih scenarija za sektor TSL-a u nadolazećim mjesecima.
Pesimistični scenarij To pretpostavlja da neće biti značajne vanjske intervencije, daljnje povećanje troškova energije i kontinuirano usporavanje gospodarstva u zapadnoj Europi. U tom slučaju, broj bankrota prijevozničkih tvrtki mogao bi se povećati nekoliko puta u usporedbi s povijesnim prosjekom u drugoj polovici 2026. Poljske tvrtke gube tržišni udio u korist prijevoznika iz zemalja s nižim operativnim troškovima, a obnova tih pozicija mogla bi potrajati cijelo sljedeće desetljeće.
Osnovni scenarij Prognoza predviđa djelomičnu stabilizaciju geopolitičke situacije, umjeren pad cijena goriva i selektivnu javnu podršku najvećim operaterima. Broj bankrota će se povećati, ali neće doći do sistemske krize. Tržište će se konsolidirati, a jači igrači će preuzeti transportne kapacitete bankrotiranih tvrtki i obnoviti profitabilnost uz više vozarine koje su rezultat niže ponude.
Optimističan scenarij zahtijeva brz i odlučan odgovor vlade, značajan oporavak njemačke industrije i deeskalaciju napetosti na Bliskom istoku. Uz pravu kombinaciju ovih čimbenika, industrija bi mogla izbjeći najgori scenarij, iako će povratak na uvjete prije 2022. još uvijek potrajati nekoliko godina.
Procjena rizika za poslovne partnere - što menadžeri trebaju znati
S gledišta tvrtki koje koriste usluge prijevoznika i logističkih operatera, trenutna situacija zahtijeva hitnu reviziju politike upravljanja rizikom druge ugovorne straneEvo ključnih preporuka:
- Provjera financijskog stanja pružatelja TSL usluga — redovita provjera statusa izvođača radova u bazama podataka dužnika (BIG InfoMonitor, KRD, ERIF) trebala bi postati standardni postupak, a ne jednokratna radnja prilikom potpisivanja ugovora;
- Diverzifikacija baze prijevoznika — ovisnost o jednom ili dva logistička operatera u trenutnom okruženju predstavlja značajan rizik za kontinuitet poslovanja; vrijedi izgraditi odnose s alternativnim dobavljačima prije nego što se pojave problemi;
- Klauzule o hitnim slučajevima u ugovorima — ugovori s prijevoznicima trebali bi sadržavati jasne odredbe o postupcima koje treba slijediti u slučaju nepoštivanja ugovora, uključujući pravo na trenutni raskid ugovora i prijenos drugom prijevozniku;
- Praćenje ranih signala upozorenja — dulje vrijeme izvršenja narudžbi, česti zahtjevi za predujmove ili avansna plaćanja, fluktuacija vozača i zamjena voznog parka starijim vozilima signali su koji mogu ukazivati na financijske probleme logističkog partnera;
- Osiguranje kredita — tvrtke izložene riziku od insolventnosti podizvođača trebale bi razmotriti proširenje svog osiguranja kako bi uključivalo police zaštite od gubitka potraživanja.
Sažetak: Industrija na raskrižju
Rekordni dug sektora prijevoza i logistike, koji prelazi 3,38 milijardi zlota, nije statistička anomalija - to je simptom duboke, strukturne krize koja se godinama stvarala i sada je u potpunosti očita. Transportna i logistička industrija, žila kucavica modernog gospodarstva, zahtijeva hitnu pozornost i kreatora politika i financijskih institucija.
Za menadžere rizika i vlasnike tvrtki koji koriste TSL usluge, jedan zaključak je jasan: vrijeme pasivnog promatranja je prošloAktivna provjera izvođača radova, diverzifikacija logističkih partnera i ažuriranje postupaka upravljanja rizicima više nisu luksuz, već poslovna nužnost. Tvrtke koje ignoriraju ove signale mogle bi postati sljedeće žrtve krize - ne kao izravni sudionici u TSL sektoru, već kao njihovi kupci koji su iznenada lišeni pouzdanog lanca opskrbe.
Naredni mjeseci pokazat će hoće li poljska logistika pronaći izlaz iz krize - bilo putem vladine intervencije, konsolidacije tržišta ili poboljšanog globalnog gospodarstva. Jedno je sigurno: odluke koje donose sada - i poduzetnici i vlade - oblikovat će zdravlje ove strateške industrije za sljedeće desetljeće.










