

Operazione Hermes: l'EPPO smantella un carosello IVA da 410 milioni di euro – il settore dei trasporti è a rischio
La Procura europea (EPPO) ha smantellato nell'operazione «Hermes» una rete criminale organizzata che aveva frodato 410 milioni di euro di IVA, arrestando 62 persone ed effettuando oltre 300 perquisizioni in otto paesi dell'UE. Al centro dello schema figuravano imprese di trasporto, utilizzate a loro insaputa per simulare il commercio di prodotti elettronici. Questo caso costituisce un avvertimento urgente per l'intero settore TSL: la mancata verifica delle controparti comporta il rischio di responsabilità solidale, congelamento dei conti e improvvisa perdita di liquidità finanziaria.
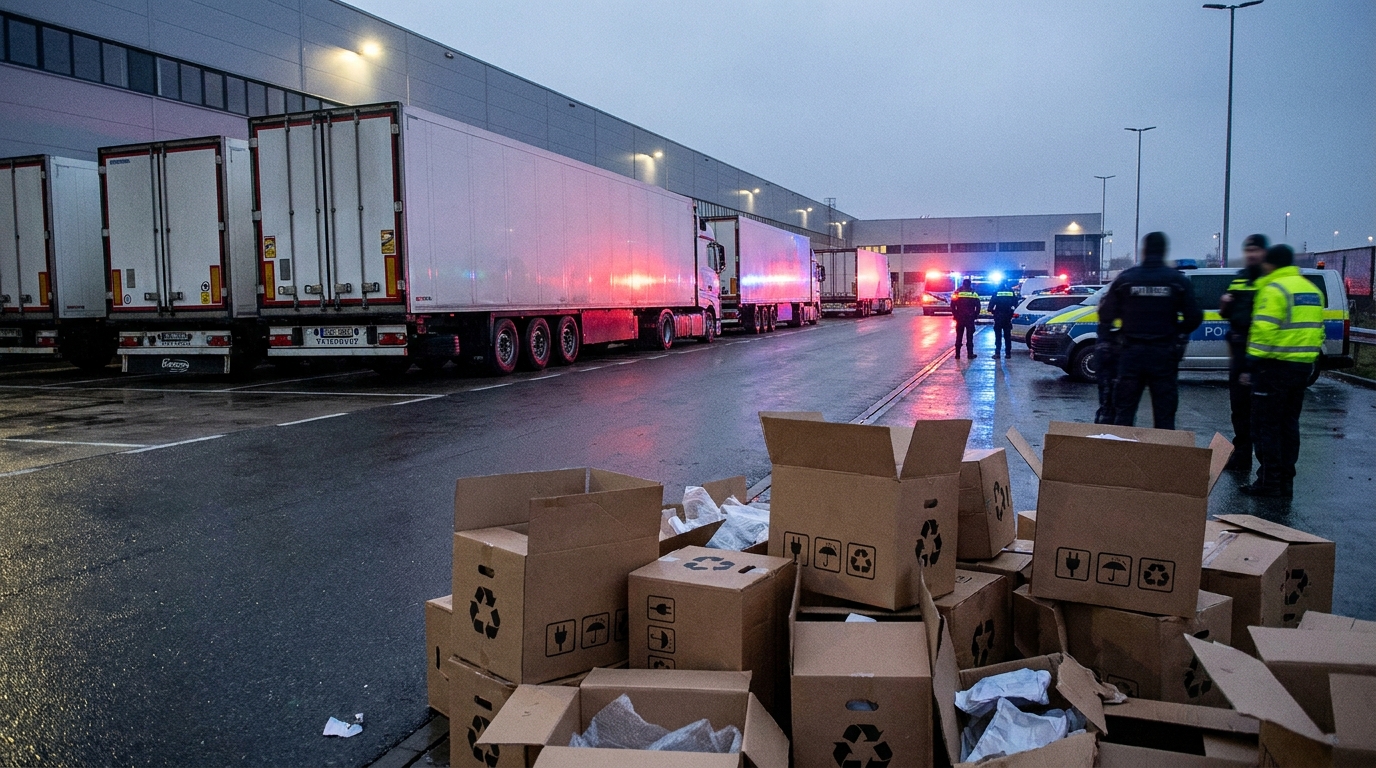
La Procura europea (EPPO) ha condotto una delle più grandi operazioni antifrode nella storia dell'Unione europea. Nell'ambito dell'indagine, denominata in codice "Ermete" 62 persone sono state arrestate, sono state effettuate oltre 300 perquisizioni in otto Stati membri e beni per un valore di quasi 310 milioni di euroLe perdite totali per i tesori dell'UE causate dalla rete criminale smascherata sono stimate in cifre astronomiche. 410 milioni di euro Frode IVA. I principali luoghi degli arresti sono stati Portogallo, Spagna e Italia, il che indica chiaramente la geografia operativa di questa organizzazione transfrontaliera. Per le aziende del settore dei trasporti, delle spedizioni e della logistica, questo caso rappresenta un serio campanello d'allarme: il settore TSL si è trovato direttamente al centro del meccanismo criminale.
Cos'è il carosello IVA e perché influisce sulla logistica?
frode carosello IVA, denominata in inglese come Frode intracomunitaria relativa a commercianti scomparsi (MTIC)È uno degli schemi di evasione fiscale più costosi e difficili da individuare al mondo. Il meccanismo si basa su scambi commerciali transfrontalieri apparentemente legali all'interno dell'Unione Europea, dove le transazioni intracomunitarie sono esenti da IVA per il venditore.
In uno scenario classico, un'azienda registrata in un paese dell'UE acquista merci da un cliente estero a aliquota zero. Successivamente le rivende a un cliente nazionale applicando l'IVA, incassa il pagamento e scompare senza versare l'imposta all'ufficio delle imposte. I successivi anelli della catena di transazioni presentano richieste di rimborso IVA che non raggiungono mai il bilancio statale. Questo ciclo può ripetersi molte volte, e ogni "giro" successivo del carosello genera nuove perdite per le autorità fiscali.
Nel caso dell'Operazione Hermes, i beni attorno ai quali è stato costruito l'intero piano erano principalmente telefoni cellulari ed elettronica di consumo — prodotti ad alto valore unitario, facili da trasportare e ampiamente disponibili sul mercato secondario. I criminali hanno scelto deliberatamente questo segmento di mercato perché gli elevati volumi di transazione non destano sospetti e i margini commerciali sono difficili da verificare per le autorità fiscali.
Le società di trasporto e logistica hanno svolto un ruolo chiave nell'intera operazione. L'indagine dell'EPPO ha rivelato che i criminali hanno sfruttato in modo massiccio le entità TSL che operavano legalmente per rendere credibile la simulazione di scambi commerciali. In realtà, i camion trasportavano scatole vuote o merci di scarso valore, mentre la documentazione falsificata – lettere di vettura, bolle di accompagnamento, fatture – indicava il trasporto di una partita di smartphone del valore di decine di milioni di euro.
La portata dell'operazione e la geografia dell'indagine
L'operazione Hermes è stata il risultato di una cooperazione coordinata tra la Procura europea e le forze dell'ordine e le amministrazioni fiscali di otto paesi dell'Unione europea. La portata dell'operazione è impressionante e senza precedenti nella storia della lotta europea contro i reati fiscali:
- 62 persone arrestate durante azioni simultanee in diversi paesi
- Oltre 300 ricerche effettuate presso la sede centrale dell'azienda, gli appartamenti dei sospettati e i magazzini.
- 8 paesi dell'UE coinvolto nell'operazione, con il centro principale nell'Europa meridionale
- 310 milioni di euro nei beni congelati o sequestrati dalle autorità investigative
- Due organizzazioni criminali collegate tra loro che operano in stretto coordinamento
I beni sequestrati includevano veicoli di lusso, immobili, denaro contante in varie valute, oro e fondi detenuti in decine di conti bancari in varie giurisdizioni. L'efficacia della messa in sicurezza dei beni è stata quasi il 75% delle perdite stimate coperto dai beni sequestrati: un risultato che dimostra l'eccezionale preparazione dell'operazione e la precisa mappatura dei flussi finanziari da parte degli investigatori dell'EPPO.
La concentrazione di arresti in Portogallo, Spagna e Italia non è casuale. L'Europa meridionale è da tempo un importante snodo di transito per il commercio di prodotti elettronici provenienti dall'Asia e dal Medio Oriente. I porti di Barcellona, Lisbona e Genova sono porte d'accesso per ingenti volumi di merci, il cui contenuto effettivo è difficile da verificare senza sistemi di controllo avanzati. I criminali conoscevano a fondo questa topografia e vi hanno costruito schemi logistici che, a prima vista, sembravano normali scambi commerciali europei.
Le aziende di trasporto come anello involontario della catena criminale
Dal punto di vista dei responsabili della gestione del rischio e degli imprenditori del settore TSL, l'Operazione Hermes porta con sé un avvertimento fondamentale. L'indagine mostra chiaramente che Anche le aziende di spedizione legittime possono entrare a far parte di una catena di approvvigionamento criminale senza che i loro proprietari ne siano a conoscenza.Il meccanismo attraverso il quale un'azienda legittima viene coinvolta in uno schema carosello segue in genere diversi scenari:
- Ordini provenienti da intermediari sconosciuti: I criminali contattano un corriere tramite un intermediario o una piattaforma di scambio merci, ordinando il trasporto di una spedizione apparentemente standard di apparecchiature elettroniche. Le tariffe sono allettanti e i documenti sembrano corretti.
- Report clinici e fatture falsificati: L'autista riceve il carico e firma il documento, ignaro del fatto che la merce ha in realtà un valore minimo e che la documentazione descrive un lotto di smartphone nuovi.
- Catena di intermediari: Una società di trasporti è distante diversi livelli dalla società di comodo. Il cliente diretto può fungere da entità cuscinetto, apparendo come un fornitore affidabile.
- Pagamenti da conti bancari insoliti: La remunerazione viene pagata puntualmente, ma da conti registrati in paesi terzi o da entità non direttamente collegate all'ordine.
Le conseguenze della partecipazione inconsapevole a un simile schema possono essere devastanteLe autorità fiscali dei paesi dell'UE applicano sempre più il principio responsabilità fiscale solidale, in base al principio "sapeva o avrebbe dovuto sapere". Ciò significa che un'azienda di trasporti che non ha verificato adeguatamente il proprio appaltatore può essere ritenuta corresponsabile per le ritenute IVA, anche se il suo coinvolgimento si è limitato all'esecuzione dell'ordine di trasporto.
Inoltre, in una situazione in cui la procura decide di congelare i beni relativi all'indagine, I conti bancari della società di trasporti potrebbero essere bloccati da un giorno all'altro.L'impossibilità di effettuare bonifici, pagare stipendi o rimborsare rate di leasing si traduce, in pratica, in un'improvvisa perdita di liquidità finanziaria, spesso senza la possibilità di un rapido ricorso contro la decisione del pubblico ministero.
L'effetto domino: come il fallimento di un fornitore distrugge l'intera catena di approvvigionamento
L'operazione Hermes rivela un altro aspetto del rischio che viene spesso trascurato nelle analisi: l'effetto domino a valanga causato dal fallimento delle aziende coinvolte nel carosello dell'IVAQuando le forze dell'ordine perquisiscono una società di comodo o una società tampone e ne congelano i conti, le conseguenze si ripercuotono immediatamente su tutti i creditori di tale entità.
Un'azienda di trasporti che ha fornito servizi a un appaltatore di questo tipo e ha emesso fatture di trasporto potrebbe non recuperare il credito per mesi o anni, se non addirittura mai. I crediti sono quindi soggetti a procedure di pignoramento o fallimento, e il loro recupero è molto limitato. Nel frattempo, l'azienda deve sostenere i costi operativi – carburante, leasing dei veicoli, stipendi degli autisti – a prescindere dalla situazione.
Un'ulteriore complicazione è il fatto che Il congelamento dei beni può essere applicato a entità situate a vari livelli della catena di transazione.Anche un broker affidabile che ha facilitato il trasferimento dell'ordine può essere soggetto a indagini e ciò potrebbe impedire il pagamento puntuale delle fatture ai vettori. In questo modo, una singola entità criminale non identificata può innescare una crisi di liquidità per decine di aziende di logistica legittime contemporaneamente.
Conformità nel settore TSL: dalle buone prassi agli obblighi aziendali
Il caso "Hermes" ha definitivamente posto fine a un'era in cui la verifica dei fornitori era semplicemente una raccomandazione dei revisori dei conti o una buona prassi nelle relazioni B2B. Oggi, di fronte alla crescente attività della Procura europea e delle procure fiscali nazionali, Le procedure KYC (Know Your Counterparty) sono diventate una necessità operativa assoluta. per ogni azienda che opera nel commercio transfrontaliero, indipendentemente dalle sue dimensioni.
Nel settore dei trasporti e della logistica, la verifica dovrebbe riguardare almeno alcune aree chiave:
- Registrazione IVA e storico fiscale: Verificare lo stato IVA del fornitore nei sistemi VIES, la data di registrazione dell'azienda e la sua storia commerciale. Le aziende di recente costituzione che commissionano spedizioni di apparecchiature elettroniche di alto valore rappresentano un campanello d'allarme primario.
- Struttura proprietaria e titolari effettivi: Identificazione dei titolari effettivi della società principale, con particolare attenzione alle strutture multilivello con entità registrate in giurisdizioni con scarsa supervisione normativa.
- Logica economica della transazione: Analisi della convenienza economica del servizio commissionato: verifica della fattibilità dei percorsi, della conformità delle tariffe al mercato e della corrispondenza dei volumi di carico con le attività dichiarate dal cliente.
- Verifica della documentazione del carico: Procedure per la verifica della conformità delle merci dichiarate al carico effettivo, compresi i diritti degli autisti di rifiutare un ordine in caso di non conformità.
- Monitoraggio dei pagamenti: Segnalazione automatica dei pagamenti in entrata provenienti da conti di entità che non corrispondono al pagatore o che sono registrate al di fuori dell'UE senza giustificazione commerciale.
- Catena di audit degli intermediari: Nel caso di ordini eseguiti da broker e borse, è necessaria la verifica dell'identità del cliente effettivo, non solo dell'intermediario.
L'implementazione di queste procedure non deve necessariamente essere costosa o richiedere molto tempo. Le moderne piattaforme di verifica aziendale come EURODEBT.eu offrono accesso a dati aggregati su entità in tutta Europa, consentendo una rapida valutazione del rischio della collaborazione prima di accettare un incarico. Pochi minuti dedicati alla verifica possono risparmiare a un'azienda mesi di procedimenti e milioni di zloty di perdite..
La prospettiva dei creditori e degli istituti finanziari
Un gruppo separato di entità per le quali l'Operazione Hermes dovrebbe essere un serio segnale di allarme sono gli istituti finanziari, le società di factoring e le società di leasing che collaborano con il settore TSL. Il congelamento dei conti bancari di una società di trasporti coinvolta, anche inconsapevolmente, in uno schema carosello genera immediatamente rischio di credito per tutti gli enti finanziari le sue attività.
Un factor che ha riscosso crediti da un vettore che opera tramite una società di copertura potrebbe trovarsi in una situazione in cui il debitore è insolvente e i crediti stessi sono oggetto di procedimenti giudiziari. Una società di leasing scopre che il locatario ha perso liquidità a causa del sequestro dei beni da parte della procura e non è in grado di effettuare i pagamenti. Una banca che finanzia le proprie attività operative corre il rischio che il suo cliente venga inserito negli archivi investigativi dell'EPPO.
Pertanto, gli istituti finanziari che servono il settore TSL dovrebbero considerare integrare la valutazione del rischio fiscale e la conformità nelle procedure standard di due diligence nella valutazione della solvibilità. Le domande sul sistema di verifica dei fornitori, sulle procedure KYC e sulle politiche interne di conformità non sono più appannaggio esclusivo delle grandi aziende, ma dovrebbero essere valutazioni standard per ogni entità che opera nel commercio transfrontaliero.
Quali cambiamenti introduce l'Operazione Hermes per il settore logistico europeo?
L'indagine della Procura europea ha implicazioni che vanno ben oltre la cattura di uno specifico gruppo criminale. Invia un messaggio chiaro all'intero mercato: Le forze dell'ordine europee hanno acquisito la capacità di condurre operazioni complesse e multigiurisdizionali su una scala senza precedenti.La Procura europea, istituita relativamente di recente, ha dimostrato la sua capacità di coordinare efficacemente le operazioni in otto paesi contemporaneamente, recuperando quasi tre quarti delle perdite subite dalle autorità fiscali.
Per il settore dei trasporti e della logistica, ciò significa diversi cambiamenti significativi a livello globale.rodoarea operativa:
- Aumento dell'intensità del controllo: Le autorità fiscali e doganali dei paesi dell'UE intensificheranno le verifiche della documentazione di trasporto, in particolare nel settore dell'elettronica di consumo. Le irregolarità nei documenti CMR o le discrepanze tra il carico dichiarato e quello effettivo comporteranno sanzioni sempre più severe.
- Estensione dell'ambito di applicazione della responsabilità solidale: Un numero sempre maggiore di paesi dell'UE sta implementando normative che impongono obblighi di dovuta diligenza ai partecipanti alla catena di fornitura. La mancanza di procedure di verifica non costituisce più una circostanza attenuante, bensì diventa motivo di responsabilità.
- Pressione per la digitalizzazione della documentazione: Le forze dell'ordine analizzano sempre più spesso le tracce delle transazioni digitali. I documenti CMR digitali (e-CMR), le note di consegna elettroniche e i sistemi di localizzazione GPS dei veicoli stanno diventando sia strumenti investigativi che prove di innocenza per i trasportatori onesti.
- La crescente importanza della reputazione in materia di conformità: Le aziende che hanno implementato procedure documentate di verifica dei fornitori e che possono dimostrarne la conformità ottengono un vantaggio competitivo, sia agli occhi dei clienti aziendali che degli istituti finanziari.
Valutazione del rischio: cosa fare ora
Alla luce dei risultati dell'Operazione Hermes, raccomandiamo a tutte le aziende del settore TSL e ai loro partner commerciali di adottare immediatamente le seguenti misure:
- Effettua una verifica dei tuoi attuali appaltatori in termini di regime IVA, storia aziendale e struttura proprietaria, con particolare attenzione alle entità operanti nel settore dell'elettronica di consumo.
- Introdurre una procedura per la verifica dei nuovi clienti come elemento obbligatorio del processo di accettazione dell'ordine. La mancata verifica dovrebbe essere interpretata come un rifiuto di collaborare.
- Macchinisti e personale operativo in termini di riconoscimento dei segnali di allarme: incongruenze tra carico e documenti, istruzioni di carico non standard, richieste di documentazione non standard.
- Consultate il vostro consulente fiscale in merito all'ambito della vostra responsabilità solidale. per i principali settori e mercati in cui operate.
- Implementare un sistema di monitoraggio dei fornitoriche ti informa automaticamente sulle modifiche allo status legale e fiscale delle aziende presenti nel tuo portafoglio clienti e fornitori.
Sintesi: Il rischio è reale e i tempi di reazione sono brevi.
L'operazione Hermes non è solo una spettacolare vittoria della polizia sui crimini fiscali. È, soprattutto, uno specchio che mette in luce le debolezze dell'ecosistema commerciale transfrontaliero europeo — soprattutto il settore dei trasporti, che per anni è stato inconsapevolmente sfruttato come elemento credibile in schemi criminali. L'entità della frode — 410 milioni di euro — e l'efficacia del recupero dei beni — 310 milioni di euro — dimostrano la determinazione della Procura europea e la reale capacità delle forze dell'ordine europee.
Per le aziende di logistica, spedizione e trasporto, le conclusioni di questo caso sono chiare: La verifica dei fornitori non è un obbligo burocratico, ma un elemento chiave della strategia di sopravvivenza. In un mercato in cui i criminali sono sempre più abili nel celare le proprie attività dietro la facciata del commercio legale, una singola azienda cliente non correttamente verificata può innescare una serie di eventi a catena: da procedimenti fiscali al congelamento dei conti, fino alla responsabilità penale.
Il settore europeo dei servizi di sicurezza informatica si trova di fronte a una scelta: investire in sistemi di valutazione del rischio e procedure di conformità, oppure rischiare che un'altra operazione, denominata con un nome in codice derivato da una lettera dell'alfabeto greco, riservi spiacevoli sorprese anche alle aziende che non avevano mai avuto intenzione di infrangere la legge.




