

La Germania, epicentro dei fallimenti in Europa: un terzo dei principali fallimenti nella regione proviene da paesi al di là del fiume Oder.
Il rapporto Allianz Trade per la prima metà del 2026 lancia l'allarme: il numero di grandi fallimenti in Germania è aumentato del 10% e un grande fallimento su tre in Europa occidentale proviene proprio da questo Paese. Il settore automobilistico guida le statistiche sulle insolvenze, generando un grave rischio di effetto domino per le aziende di trasporto e logistica collegate alle catene di approvvigionamento tedesche. Gli esperti chiedono un immediato inasprimento della politica creditizia e un più ampio utilizzo degli strumenti di tutela dei crediti.
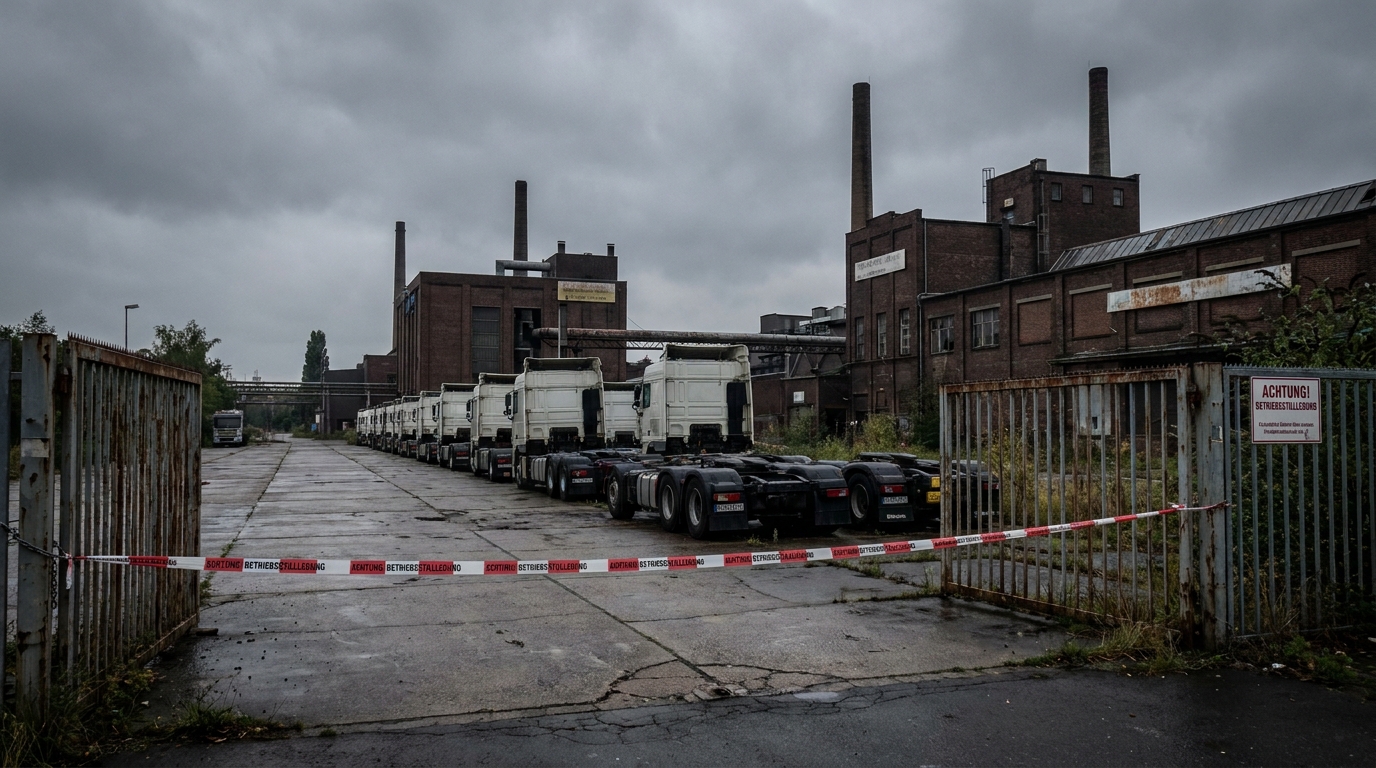
L'ultimo rapporto pubblicato da Allianz Trade, una delle principali compagnie di assicurazione del credito commerciale a livello globale, dipinge un quadro allarmante della situazione delle maggiori aziende in Germania e in tutta l'Europa occidentale. I dati relativi al primo semestre del 2026 non lasciano dubbi: l'ondata di fallimenti di grandi dimensioni non solo non si è arrestata, ma sta accelerando, raggiungendo livelli record nella storia. Per il settore dei trasporti e della logistica, profondamente interconnesso con la salute del settore manifatturiero, questi risultati rappresentano un campanello d'allarme.
In Germania si registrano livelli record di fallimenti: i dati concreti.
Nei primi sei mesi del 2026, la Germania ha registrato 33 cosiddetti Großinsolvenzen, ovvero il fallimento di grandi aziende con un fatturato annuo superiore a 50 milioni di euro. 10% in più rispetto allo stesso periodo dell'anno precedente, e questo sullo sfondo del già eccezionalmente difficile 2025, che si è concluso con un numero totale 94 casi di questo tipo (Aumento dell'8% rispetto al 2024).
Il valore cumulativo del fatturato delle società che hanno dichiarato insolvenza nel semestre in esame è stato pari a circa 4,5 miliardi di euro — Il 3% in più rispetto all'anno precedente. È importante notare che il fatturato medio per azienda fallita è diminuito di quasi il 7%, attestandosi a 137 milioni di euro. Si tratta di un cambiamento sottile ma significativo: i problemi stanno colpendo sempre più non solo i colossi assoluti, ma anche le aziende di fascia media, ovvero quelle che spesso svolgono un ruolo chiave nelle catene di approvvigionamento e il cui fallimento può innescare una valanga di ulteriori fallimenti tra i collaboratori.
Guardando all'orizzonte temporale più lungo – gli ultimi quattro trimestri – la Germania ha visto 97 fallimenti di rilievo, il che la colloca saldamente al primo posto nell'Europa occidentale. Per confronto: la Francia ha registrato 69 casi, l'Italia 62 e il Regno Unito 45. In totale, 325 di questi eventi si sono verificati nell'Europa occidentale su 504 registrati a livello globale, il che significa che il vecchio continente ne ha più di Il 60% di tutti i casi globali fallimento di grandi imprese.
I settori più vulnerabili: quello automobilistico in testa.
L'analisi settoriale fornisce ulteriori conclusioni inquietanti. Nella prima metà del 2026, il leader indiscusso in termini di numero di fallimenti spettacolari è stato settore automobilistico — con sette importanti fallimenti. Il settore automobilistico, che per decenni è stato un fiore all'occhiello e un pilastro della potenza esportatrice tedesca, si trova attualmente ad affrontare una serie di circostanze eccezionalmente difficili: la trasformazione verso l'elettromobilità, la pressione dei produttori asiatici, il crollo della domanda in alcuni mercati chiave e l'aumento dei costi operativi.
Le posizioni successive sono state occupate da:
- Vedere al dettaglio — 5 fallimenti importanti,
- Costruzione di macchine — 4 casi,
- Servizi — 4 casi.
Questo confronto rivela un paradosso doloroso: si tratta degli stessi settori industriali che per decenni hanno definito la forza economica della Germania e ne hanno determinato la competitività internazionale.rodoAttualmente sono l'epicentro della crisi. Le industrie meccaniche e automobilistiche stanno creando strutture di catena di approvvigionamento di enorme complessità, coinvolgendo centinaia, e spesso migliaia, di partner provenienti da tutta Europa, tra cui numerose aziende di trasporto e logistica che supportano le loro operazioni quotidiane.
L'effetto domino: la più grande minaccia per il settore dei trasporti
Milo Bogaerts, CEO di Allianz Trade per la regione DACH (Germania, Austria, Svizzera), non lascia dubbi sulla portata della minaccia per le aziende associate a entità fallite. "Le grandi aziende industriali e automobilistiche fungono da centri nevralgici per vaste reti di partner. Quando una di queste aziende fallisce, la pressione si ripercuote immediatamente su decine, se non centinaia, di entità collegate." — avverte l'esperto.
Per le aziende di trasporto e logistica, il rischio di un effetto domino è particolarmente elevato per diverse ragioni fondamentali:
- Margini operativi bassi — Il settore dei trasporti su strada opera con margini di profitto molto inferiori rispetto a molti altri settori, il che significa che anche un singolo mancato pagamento di diverse fatture può compromettere seriamente la liquidità di un'azienda di trasporti.
- Concentrazione di clienti — Molti vettori e spedizionieri operano secondo un modello in cui pochi clienti chiave rappresentano la stragrande maggioranza del fatturato. Il fallimento di uno di questi potrebbe significare un disastro finanziario.
- Termini di pagamento estesi — Nei rapporti con grandi aziende industriali, i termini di consegna standard sono di 60, 90 o persino 120 giorni. In caso di fallimento del cliente, i crediti relativi a mesi di consegne potrebbero risultare inesigibili.
- Obbligazioni di leasing e di prestito — Le aziende di trasporto sono gravate da costi fissi di finanziamento della flotta che non scompaiono con la perdita di un cliente. La mancanza di entrate, unita ai costi fissi, porta rapidamente a una perdita di liquidità.
Un blocco dei pagamenti causato dal fallimento di un singolo grande produttore automobilistico potrebbe, nel giro di poche settimane, provocare difficoltà finanziarie a decine di aziende di trasporto che si occupavano della sua catena logistica, dal trasporto dei componenti alle fabbriche, passando per la distribuzione dei veicoli finiti, fino alla gestione dei magazzini dei pezzi di ricambio.
Cause strutturali della crisi fallimentare tedesca
Il primato della Germania nelle statistiche europee sui fallimenti non è casuale: è il risultato di una combinazione di profondi problemi strutturali che si sono accumulati nel corso di diversi anni e che la pandemia, la crisi energetica e le turbolenze geopolitiche non hanno fatto altro che accelerare e mettere in evidenza.
Costi energetici elevati
La Germania è tra i paesi con i prezzi dell'elettricità industriale più alti d'Europa. Per le aziende ad alta intensità energetica – produttori di componenti, impianti metallurgici e produttori chimici – ciò si traduce in un drastico calo di competitività rispetto ai concorrenti asiatici o persino di altri paesi europei. I costi che non possono essere interamente trasferiti agli utenti finali erodono i margini e, di conseguenza, il capitale circolante e la capacità di far fronte ai debiti.
Trasformazione automobilistica
Il settore automobilistico sta attraversando la più grande rivoluzione tecnologica dall'invenzione del motore a combustione interna. La transizione verso l'elettromobilità richiede investimenti enormi, sconvolgendo al contempo i modelli di business di migliaia di aziende che producono componenti per motori a combustione, cambi e sistemi di scarico. Aziende che per decenni si sono specializzate nella produzione di componenti di precisione per motori classici si trovano ora di fronte alla necessità di una profonda ristrutturazione o addirittura alla liquidazione.
Oneri normativi e burocratici
La crescente complessità normativa, sia a livello nazionale che a livello UE, sta generando costi reali per le aziende, soprattutto per quelle con modelli di business più tradizionali. Requisiti di rendicontazione ESG, modifiche alle normative in materia di protezione ambientalerodoProcedure amministrative complesse assorbono tempo e risorse che potrebbero essere destinate all'innovazione e all'adattamento al mercato.
Pressione competitiva proveniente dai mercati emergenti
Le aziende cinesi del settore automobilistico ed elettronico stanno conquistando aggressivamente il mercato europeo, offrendo prodotti a prezzi con cui le aziende europee non possono competere, date le loro attuali strutture di costo. Questo fenomeno è particolarmente doloroso per la Germania, un paese le cui esportazioni sono state per anni trainate proprio dai settori in cui ora si avverte maggiormente il predominio asiatico.
Il quadro globale: l'Europa occidentale come centro mondiale delle insolvenze.
Maxime Lemerle, analista capo delle procedure di insolvenza presso Allianz Trade, evidenzia il contesto globale delle tendenze osservate. Nella prima metà del 2026, 247 fallimenti importanti — Il 13% in più rispetto all'anno precedente. A livello globale, i problemi colpiscono in modo più acuto:
- Vedere al dettaglio — 59 casi,
- Settore dei servizi — 38 casi,
- architettura — 33 casi.
L'Europa occidentale rappresenta oltre il 60% di tutti i fallimenti globali di grandi aziende. Si tratta di un dato senza precedenti e allarmante, poiché significa che il rischio di contagio per i fornitori attraverso un effetto a catena è strutturalmente più elevato nelle catene del valore europee rispetto a qualsiasi altra parte del mondo. Per le aziende di trasporto che operano nell'area europea, sia a livello nazionale che transfrontaliero, ciò segnala l'urgente necessità di rivedere le proprie politiche di gestione del rischio di controparte.
Conclusioni pratiche per il settore dei trasporti e della logistica
I dati presentati da Allianz Trade dovrebbero spingere i proprietari e i dirigenti delle aziende di trasporto ad adottare misure di adattamento specifiche. Ecco le raccomandazioni chiave dal punto di vista della gestione del rischio aziendale:
1. Monitoraggio costante della situazione finanziaria dei clienti chiave
Verificare regolarmente la solvibilità dei partner commerciali, soprattutto nei settori automobilistico, dei macchinari e del commercio, dovrebbe diventare parte integrante delle procedure operative standard, anziché essere una misura reattiva adottata solo in caso di problemi. Piattaforme di verifica come EURODEBT.eu consentono un monitoraggio continuo dei segnali di allarme: ritardi nei pagamenti, cambiamenti nella struttura proprietaria o informazioni su procedure di ristrutturazione.
2. Diversificazione del portafoglio clienti
In un contesto di crescente numero di fallimenti, la dipendenza da uno o pochi grandi clienti in settori ad alto rischio è una ricetta per il disastro. Una strategia di diversificazione, sia settoriale che geografica, riduce il rischio di concentrazione e garantisce un flusso di cassa stabile anche in caso di perdita di un singolo partner.
3. Attuazione o estensione dell'assicurazione dei crediti
I prodotti di assicurazione del credito commerciale offerti da operatori come Allianz Trade, Euler Hermes e Atradius rappresentano uno strumento efficace per proteggere i crediti dalle conseguenze del fallimento di un cliente. Data la crescente ondata di fallimenti, il costo di una polizza di questo tipo può essere di gran lunga inferiore alla potenziale perdita sui crediti non garantiti.
4. Inasprimento delle politiche creditizie nei confronti dei nuovi appaltatori
Prima di instaurare una nuova relazione commerciale o di intensificare significativamente i rapporti con un cliente esistente, soprattutto nei settori automobilistico o dei macchinari, è opportuno condurre un'analisi approfondita della sua situazione finanziaria. Ridurre i termini di pagamento standard, richiedere acconti o garanzie bancarie può sembrare oneroso per il rapporto commerciale, ma a lungo termine tutela la liquidità finanziaria dell'azienda di trasporti.
5. Monitorare attentamente i segnali di allarme nella catena di approvvigionamento
I fallimenti raramente sono improvvisi: di solito sono preceduti da una serie di segnali premonitori. Tra questi figurano: scadenze di pagamento delle fatture prorogate, richieste di dilazione dei pagamenti, avvicendamento del management, annunci di ristrutturazione e notizie di stampa riguardanti le difficoltà di una determinata azienda. Il monitoraggio sistematico di questi indicatori offre l'opportunità di limitare l'esposizione al rischio prima che si concretizzi.
Prospettive: la tendenza si invertirà?
Le previsioni degli analisti per la seconda metà del 2026 non sono ottimistiche. I problemi strutturali dell'economia tedesca – la trasformazione del settore energetico e automobilistico, le pressioni competitive e gli elevati costi operativi – non scompariranno nel giro di pochi trimestri. Allo stesso tempo, le tensioni geopolitiche globali e l'incertezza commerciale legata alle nuove barriere tariffarie potrebbero indebolire ulteriormente i settori orientati all'esportazione.
Inoltre, le statistiche non tengono pienamente conto degli effetti ritardati: le aziende che attualmente si trovano in difficoltà finanziarie ma non hanno ancora dichiarato fallimento potrebbero continuare a prosciugare le risorse dei propri partner per mesi prima di finire definitivamente in bancarotta. In questo contesto, la reale portata dell'esposizione del settore dei trasporti al rischio di un effetto domino potrebbe essere molto maggiore di quanto suggeriscano i soli dati sui fallimenti.
Per le aziende europee di trasporto e logistica, i prossimi mesi rappresenteranno un banco di prova per la maturità della gestione del rischio. Chi saprà cogliere gli spunti del rapporto Allianz Trade come stimolo per rafforzare le procedure di verifica e garantire i crediti sarà molto meglio preparato ad affrontare potenziali turbolenze. Un approccio passivo, tuttavia, basato su rapporti di fiducia preesistenti senza una verifica continua della solidità dei partner, potrebbe rivelarsi un errore costoso, letteralmente.
Sintesi - Valutazione del rischio dal punto di vista di EURODEBT.eu
Il rapporto Allianz Trade relativo al primo semestre del 2026 conferma che il mercato europeo sta entrando in una fase di accresciuto rischio sistemico. La Germania, la maggiore economia dell'eurozona e un fattore chiave per la domanda di servizi di trasporto nella regione, si trova al centro di questa crisi. Oggi, un terzo dei principali fallimenti nell'Europa occidentale proviene dalla Germania.e il settore automobilistico è in testa a questa statistica allarmante.
Per i gestori del rischio e i proprietari di aziende di trasporto, questo significa una cosa sola: è finito il tempo del seguire passivamente le tendenze. La verifica attiva degli appaltatori, la diversificazione dei portafogli ordini, l'assicurazione dei crediti e il monitoraggio costante dei segnali di allarme non sono opzioni, ma necessità, in un mondo in cuirododove l'effetto domino può colpire con sorprendente rapidità e forza, eliminando dal mercato anche quelle aziende di trasporto che in precedenza godevano di una posizione stabile.




