

Revisione della direttiva Eurovignette 2026: nuovi pedaggi stradali per i camion e il crescente rischio di insolvenza nel settore dei trasporti
La Commissione per i trasporti del Parlamento europeo ha approvato il 2 settembre 2026 la revisione della direttiva Eurovignetta, introducendo un nuovo sistema di pedaggi direttamente legato alle emissioni di CO2 dei veicoli pesanti. Queste modifiche esercitano una forte pressione sui costi dei trasportatori con flotte diesel tradizionali, particolarmente gravosa per le piccole e medie imprese dell'Europa centrale e orientale. Secondo le analisi dell'ICCT, la differenza nel costo totale di proprietà tra un camion elettrico e un veicolo a combustione interna potrebbe raggiungere il 25% entro il 2030, cambiando radicalmente la situazione finanziaria del settore.
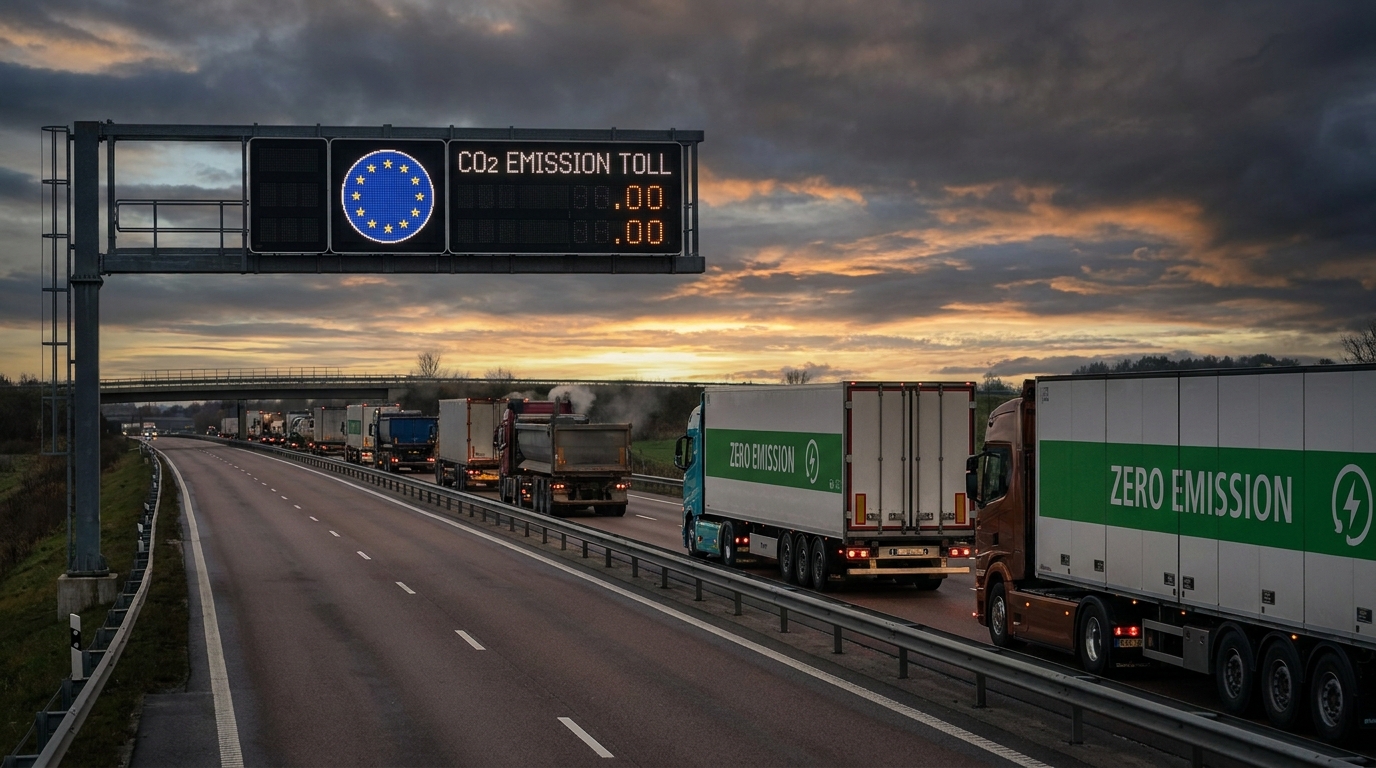
Il 2 settembre 2026, la commissione Trasporti del Parlamento europeo ha approvato un accordo provvisorio sulla revisione della direttiva Eurovignette, che disciplina i pedaggi stradali per i veicoli pesanti. La votazione – 30 voti a favore, 5 contrari e 4 astensioni – ha confermato il compromesso politico raggiunto tra il Consiglio dell'UE e il Parlamento europeo nel giugno 2026. Le nuove normative, direttamente collegate agli standard sulle emissioni di CO2 in vigore dal 1° luglio 2026, cambieranno le basi finanziarie del trasporto stradale europeo. Per i responsabili della gestione del rischio e i titolari di aziende di logistica, questo significa una cosa sola: è tempo di una revisione fondamentale della stabilità finanziaria dei partner commerciali nel settore del trasporto e della logistica.
Da dove nasce questa revisione e quali sono le sue motivazioni?
La direttiva Eurovignette, nella sua forma originale, è stata uno dei pilastri del sistema di tariffazione delle infrastrutture stradali dell'UE per i veicoli pesanti. Tuttavia, è stata criticata per anni per la sua incoerenza con gli obiettivi climatici dell'Unione Europea, poiché le tariffe applicate agli autotrasportatori non riflettevano adeguatamente l'effettiva impronta di carbonio dei singoli veicoli.
La revisione, finalizzata in concomitanza con l'entrata in vigore, nel luglio 2026, dei nuovi standard sulle emissioni di CO2 per i veicoli pesanti, mira a cambiare questa situazione. I legislatori europei hanno deciso di collegare direttamente il sistema di pedaggio stradale alla classe di emissioni di un veicolo, creando così un forte incentivo economico ad accelerare la decarbonizzazione delle flotte di trasporto. In pratica, ciò significa che i camion diesel diventeranno sempre più costosi da gestire, non solo a causa dell'aumento dei prezzi del carburante, ma anche per via delle tariffe di pedaggio stradale progressivamente più elevate.
Il compromesso politico che ha preceduto la votazione del settembre 2026 è stato il risultato di mesi di negoziati. La sua conclusione poco prima dell'entrata in vigore dei nuovi standard sulle emissioni di CO2 non è stata una coincidenza: l'obiettivo era garantire che la regolamentazione dei pedaggi stradali fosse pronta proprio mentre i settori automobilistico e dei trasporti entravano in una nuova era normativa.
Cosa modifica esattamente la direttiva? Disposizioni principali
Sconti per veicoli a basse o zero emissioni
Lo strumento più importante della direttiva rivista è un sistema di tariffe preferenziali per i pedaggi stradali destinati ai veicoli a basse emissioni. Gli Stati membri dell'Unione europea avranno la possibilità, ma non l'obbligo, di prevedere sconti significativi per tali veicoli:
- Fino al 30 giugno 2031: I paesi dell'UE potranno ridurre la tariffa di pedaggio standard fino a 75% per camion a basse emissioni.
- Dopo il 1° luglio 2031: Il livello massimo di sconto verrà ridotto a 50% tariffa standard.
- Condizione chiave: Le tariffe preferenziali per i veicoli a basse emissioni possono essere concesse solo se il paese in questione prevede condizioni ancora più favorevoli – o un'esenzione totale dalle tariffe – per i veicoli a emissioni zero, in particolare i camion completamente elettrici.
Quest'ultima condizione è particolarmente importante dal punto di vista dell'architettura complessiva del sistema. I legislatori europei hanno garantito che la gerarchia delle preferenze fosse chiara e irreversibile: i maggiori benefici finanziari dovrebbero andare agli operatori che hanno compiuto il salto tecnologico più radicale, ovvero che hanno eliminato completamente le emissioni, non solo ridottole.
Certezza del diritto e definizioni unificate
La revisione chiarisce inoltre le definizioni dei termini chiave che in precedenza avevano generato discrepanze interpretative tra i singoli Stati membri. L'emendamento chiarisce:
- Definizioni dei veicoli zero emissioni e basse emissioni nel contesto dei pedaggi stradali.
- Criteri per la classificazione dei veicoli in singole categorie classi di emissioni di CO2.
- Stato veicoli specializzati — come i camion della spazzatura o le macchine edili pesanti — che finora si sono trovate in una zona grigia dal punto di vista normativo.
Per aziende come Axxès, gestore di sistemi di riscossione dei pedaggi operante nei mercati francese ed europeo, l'unificazione delle definizioni si traduce in una gestione tariffaria più efficiente e nell'evitare costose controversie interpretative con le amministrazioni nazionali. Per i trasportatori, elimina l'incertezza sulla tariffa di pedaggio che dovranno pagare per un determinato veicolo su una determinata tratta.
Cosa mancava: l'aerodinamica del rimorchio è stata rimandata
Vale la pena notare che i legislatori europei hanno deciso dimettersi Uno dei meccanismi inizialmente presi in considerazione prevedeva la modulazione dei pedaggi stradali in base all'aerodinamica del rimorchio trainato. L'idea era di premiare le aziende di trasporto che utilizzavano rimorchi con migliori parametri aerodinamici, il che si traduce in minori consumi di carburante ed emissioni.
In definitiva, si è stabilito che l'implementazione di un sistema di questo tipo sarebbe stata troppo complessa dal punto di vista operativo, soprattutto per i controlli su strada, dove l'identificazione rapida e inequivocabile della categoria del veicolo è fondamentale. Tuttavia, la Commissione europea ha annunciato che l'argomento potrebbe essere ripreso in futuri lavori legislativi. Per le aziende di trasporto e i produttori di rimorchi, ciò indica che gli investimenti in aerodinamica possono ancora portare benefici normativi, sebbene con un certo ritardo rispetto a quanto inizialmente previsto.
La rivoluzione della contabilità dei costi: cosa ci dicono i dati?
La modifica delle norme sui pedaggi stradali è solo una delle tante forze che plasmano l'economia del trasporto stradale europeo odierno. Tuttavia, se combinata con altre tendenze di costo, il suo impatto potrebbe rivelarsi trasformativo.
La ricerca condotta dall'ICCT (International Council on Clean Transportation) presenta dati concreti. Gli analisti di questa organizzazione hanno calcolato che esenzione dal pedaggio stradale per i veicoli elettrici significherebbe che il costo totale di proprietà (TCO) di un trattore elettrico per il trasporto a lunga distanza sarebbe inferiore entro il 2026 4,9% in meno rispetto al costo di un veicolo diesel comparabile.
Il quadro cambia drasticamente se aggiungiamo all'equazione le tasse massime sulle emissioni di CO2 imposte ai veicoli a combustione interna. In questo scenario:
- Nel 2026, un trattore elettrico sarà più economico da utilizzare 15,8% rispetto al diesel.
- Entro il 2030, questo vantaggio potrebbe aumentare fino a quasi 25%.
Non si tratta di differenze marginali. Considerando che i margini operativi del settore spesso non superano pochi punti percentuali, una differenza del 15-25% nel costo totale di proprietà (TCO) può fare la differenza tra la sopravvivenza e la sopravvivenza di un'azienda di trasporti. Gli analisti del credito e i responsabili della gestione del rischio dovrebbero considerare questi dati come parametro di riferimento nella valutazione della salute finanziaria di un vettore.
Chi è maggiormente a rischio? Mappa dei rischi per il settore TFL
Le nuove normative non incidono allo stesso modo su tutti gli operatori del mercato dei trasporti. Un'analisi geografica e strutturale permette di individuare gruppi di soggetti particolarmente vulnerabili a un deterioramento della propria situazione finanziaria a seguito della revisione dell'Eurovieniata.
Le piccole e medie imprese di trasporto: al centro del rischio
Il mercato europeo del trasporto su strada è altamente frammentato. Migliaia di piccole e medie imprese, che gestiscono da pochi a una dozzina di veicoli, spesso finanziati tramite leasing, ne costituiscono la spina dorsale. Queste entità sono le più vulnerabili agli effetti della revisione di Euroweniata per diverse ragioni:
- Flotta precedente: Le PMI del settore dei trasporti hanno meno probabilità rispetto alle grandi aziende di sostituire regolarmente la propria flotta. I loro camion hanno spesso diversi anni e spesso non soddisfano nemmeno gli standard Euro VI, per non parlare delle classi a basse emissioni.
- Accesso limitato ai finanziamenti: L'acquisto di un camion elettrico costa dai 300 ai 500 euro o anche di più. Per una piccola azienda di trasporti con un bilancio in difficoltà e una storia di problemi di accesso al credito, un investimento del genere è semplicemente fuori dalla portata di un aiuto esterno.
- Margini operativi ridotti: In condizioni di intensa concorrenza sui prezzi, che osserviamo soprattutto nei segmenti del groupage e del trasporto a carico completo (FTL), ogni costo operativo aggiuntivo riduce direttamente il margine, già di per sé molto esiguo.
- Potere negoziale limitato: Le grandi aziende di logistica potrebbero tentare di scaricare l'aumento dei costi sui propri clienti. I piccoli subappaltatori, dipendenti da uno o pochi grandi appaltatori, hanno margini di manovra decisamente inferiori per rinegoziare le tariffe.
Compagnie aeree dell'Europa centrale e orientale sotto pressione
Un'attenzione particolare va riservata alle aziende di trasporto provenienti da Polonia, Stati baltici, Repubblica Ceca, Slovacchia, Romania e Bulgaria. Questi paesi detengono attualmente la quota maggiore di servizi di trasporto sul mercato europeo, ed è proprio in queste aree che si registra la maggiore concentrazione di piccole imprese con flotte obsolete.
Le compagnie di navigazione polacche, leader nel cabotaggio europeo e nel trasporto internazionale, sono tra le principali realtà del settore.rodoOperano principalmente con flotte diesel. L'elettromobilità nel trasporto pesante su strada è ancora agli albori in questa parte d'Europa: le infrastrutture di ricarica sono rudimentali e la disponibilità di finanziamenti per la trasformazione delle flotte è significativamente inferiore rispetto all'Europa occidentale. L'aumento dei pedaggi stradali per i veicoli diesel colpirà quindi questi trasportatori più duramente e più rapidamente di quanto molti si aspettino.
Consolidamento del mercato: una conseguenza inevitabile
La logica economica dei nuovi regolamenti porta a una conclusione quasi inevitabile: il mercato dei trasporti in Europa è in attesa consolidamento acceleratoI grandi gruppi logistici che dispongono del capitale necessario per trasformare le proprie flotte, dell'accesso a finanziamenti "verdi" e del potere contrattuale con i clienti otterranno un vantaggio competitivo strutturale. Le realtà più piccole che non riusciranno a trasformarsi, o che non otterranno un sostegno finanziario sufficiente, correranno il rischio concreto di perdere liquidità e solvibilità.
Per il settore nel suo complesso, ciò significa un numero inferiore di operatori, ma più forti. Per i fornitori di servizi logistici e i loro clienti, questo si traduce in prezzi di trasporto merci potenzialmente più elevati nei prossimi anni, poiché l'offerta di servizi di trasporto è limitata dall'uscita dal mercato degli operatori più deboli.
Prospettiva di valutazione del rischio: cosa dovrebbero monitorare gli analisti e i responsabili del rischio?
La revisione della Direttiva Eurovignette introduce una nuova dimensione cruciale nella valutazione dei rischi di credito e commerciali delle imprese del settore dei trasporti. Per i risk manager, gli analisti finanziari e i titolari di aziende che appaltano servizi di trasporto, ecco i principali indicatori di allarme da considerare nei processi di due diligence e nel monitoraggio continuo dei partner:
- Struttura per età ed emissioni della flotta: Un vettore con una flotta di veicoli Euro V o più vecchi, sprovvisto di un piano di sostituzione della flotta, rappresenta un soggetto ad alto rischio nei prossimi 2-4 anni. La domanda chiave è: con quale rapidità aumenteranno i costi operativi a causa delle nuove tariffe?
- Presenza o assenza di una strategia di trasformazione: Un'azienda che non ha un piano per la decarbonizzazione della propria flotta, nemmeno nella sua fase iniziale, lancia un segnale preoccupante. In un settore in cui le pressioni normative sull'elettrificazione sono imminenti, la mancanza di una strategia si traduce in una mancanza di capacità di adattamento.
- Indici di liquidità e di indebitamento: L'aumento dei costi operativi, unito a margini ridotti, erode rapidamente la liquidità finanziaria. Le aziende con elevati rapporti debito/EBITDA e una bassa copertura degli interessi dovrebbero essere considerate a rischio di insolvenza.
- Accesso ai finanziamenti e rapporti bancari: Un vettore con linee di credito attive e una comprovata storia di collaborazione con gli istituti finanziari ha maggiori probabilità di superare il periodo di transizione. L'assenza di tali rapporti o una storia di problemi di credito sono segnali allarmanti.
- Diversificazione geografica e della clientela: Le aziende fortemente dipendenti da un singolo mercato o cliente sono più vulnerabili agli shock. La concentrazione dei ricavi, unita all'aumento dei costi, è una combinazione esplosiva.
- Struttura dei contratti con i clienti: Il vettore è in grado di trasferire gli aumenti di costo ai propri clienti? I contratti a lungo termine con tariffe fisse conclusi prima del 2026 potrebbero rivelarsi una trappola per le aziende che non sono in grado di rinegoziarli.
Contesto normativo: la direttiva come parte di un quadro più ampio
La revisione di Eurovieniata non è un caso isolato. Fa parte di un pacchetto normativo molto più ampio che il settore dei trasporti europeo dovrà recepire nei prossimi anni. Gli standard sulle emissioni di CO2 per i veicoli pesanti, la Direttiva sulle infrastrutture per i combustibili alternativi (AFID), i requisiti di rendicontazione ESG e le normative sul cabotaggio creano una pressione normativa complessa e crescente.
In questo contesto, l'Eurovignette è unica in quanto il suo impatto è immediato e direttamente misurabile nei calcoli dei costi. Mentre i requisiti ESG possono essere temporaneamente ignorati dalle aziende più piccole (almeno finché non diventano una condizione per l'accesso a contratti o finanziamenti), i pedaggi stradali più elevati devono essere pagati ora, per ogni chilometro percorso.
È inoltre opportuno sottolineare che la direttiva concede agli Stati membri una certa discrezionalità nell'applicazione degli sconti, ma non la impone. Ciò significa che le tariffe specifiche varieranno da paese a paese, rendendo difficile per i vettori transfrontalieri pianificare con precisione i propri costi. Per le aziende che operano simultaneamente in più mercati, il monitoraggio delle tariffe vigenti in ciascun paese diventerà un elemento cruciale della gestione operativa.
Opportunità oscurate dalle minacce: chi trarrà vantaggio dalle nuove normative?
Sebbene il tono dominante nella discussione sulla revisione dell'Eurovision Song Contest sia l'ansia, soprattutto nelrodoNel caso dei vettori di piccole e medie dimensioni, vale la pena sottolineare anche gli aspetti positivi delle nuove normative per coloro che sono pronti o in grado di prepararsi ad affrontarle.
Le aziende che investono tempestivamente nell'elettrificazione o nell'idrogenazione delle proprie flotte otterranno un vantaggio economico tangibile già a partire dal 2026. Con il passare del tempo e l'aumento delle tasse sui veicoli a combustione, questo vantaggio crescerà, raggiungendo potenzialmente una differenza del 25% nel costo totale di proprietà (TCO) entro il 2030. Questo potrebbe rivelarsi un fattore decisivo per aggiudicarsi contratti con grandi clienti, che tengono sempre più in considerazione l'impronta di carbonio dei fornitori di servizi logistici nelle loro decisioni di acquisto.
Anche i produttori di camion elettrici e infrastrutture di ricarica hanno colto l'opportunità: la domanda per i loro prodotti e servizi crescerà con l'intensificarsi della pressione economica per la trasformazione. Anche le società di leasing e finanziamento che offrono soluzioni di finanziamento "verdi" per il trasporto ne trarranno vantaggio: con il giusto portafoglio prodotti, potranno diventare partner chiave nel processo di trasformazione delle flotte.
Sintesi: Nuova era, nuovi rischi, nuovi standard di valutazione
L'approvazione della revisione della Direttiva Eurovignette da parte della Commissione Trasporti del Parlamento europeo segna una svolta per il settore del trasporto stradale europeo. Le nuove normative, strettamente legate agli standard sulle emissioni di CO2 in vigore da luglio 2026, creano un potente motore economico per accelerare la decarbonizzazione delle flotte di autocarri, ma al contempo impongono un onere finanziario crescente per le aziende di trasporto che non sono in grado o non vogliono effettuare la transizione.
Dal punto di vista della valutazione del rischio aziendale e del rischio di credito, le conclusioni sono chiare: La mancanza di un piano di trasformazione della flotta o l'incapacità di implementarlo rappresenta attualmente uno degli indicatori più gravi di un aumentato rischio di insolvenza. nel settore dei trasporti. I responsabili della gestione del rischio, gli analisti del credito e i proprietari delle aziende che si avvalgono di servizi di trasporto esterni dovrebbero includere una valutazione della prontezza alla trasformazione come parte integrante del processo di selezione dei partner commerciali.
Il mercato dei trasporti si trova ad affrontare un inevitabile processo di consolidamento. Le aziende che sopravvivranno e rafforzeranno la propria posizione saranno quelle che adotteranno un approccio strategico alla struttura della flotta, all'accesso ai finanziamenti e alla capacità di adattarsi alle nuove normative. Tutte le altre si troveranno ad affrontare non la questione se incontreranno problemi, ma quando.




