

Ameriški napad na Iran je povzročil strmo zvišanje cen nafte. Evropski promet in logistika sta pod resnim pritiskom.
Vojaški napadi ZDA na Iran so 31. avgusta 2026 povzročili strmo rast cen nafte — Brent je presegel 90 dolarjev za sod in se v eni trgovalni seji podražil za več kot 3%. Evropski prometno-logistični sektor se sooča z drastično rastjo operativnih stroškov, valom zvišanja prevoznih tarif in dejanskim tveganjem bankrota številnih manjših prevoznikov. Razmere grozijo s sprožitvijo drugotnih inflacijskih učinkov, kar otežuje monetarno politiko ECB in gospodarske obete celotnega evrskega območja.
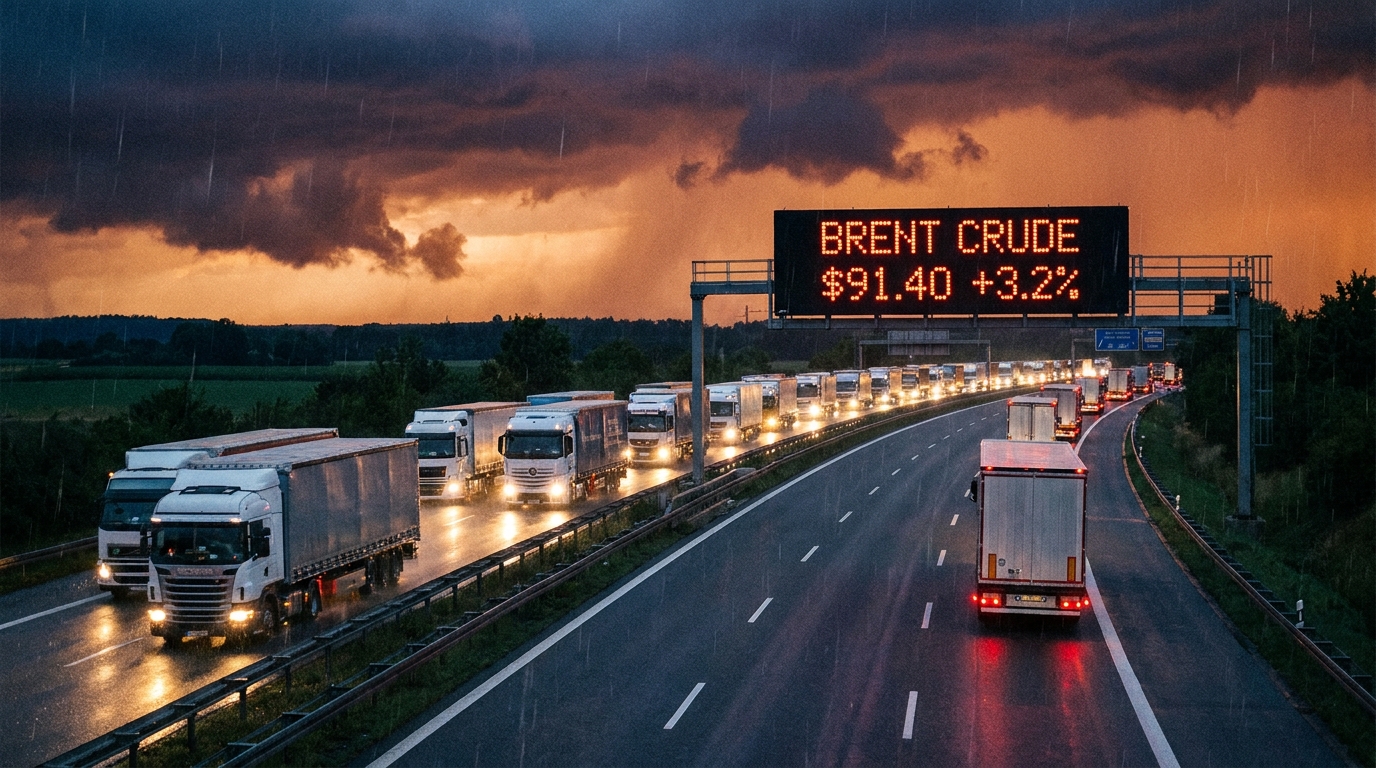
V ponedeljek, 31. avgusta 2026, so se evropski in svetovni trgi surovin soočili z enim največjih cenovnih šokov v zadnjih letih. Takojšnji sprožilec so bila poročila o vojaških napadih Združenih držav na strateške objekte na iranskem ozemlju. Tržna reakcija je bila hitra in brutalna – surova nafta Brent, glavno merilo za Evropo, je prebila psihološko mejo 90 dolarjev za sod in zabeležila več kot 3-odstotni dobiček v eni sami seji. Za transportno in logistično industrijo na stari celini ta signal pomeni eno stvar: čas je za podroben pregled izpostavljenosti tveganjem in takojšnje zaščitne ukrepe.
Hormuška ožina - globalno ozko grlo spet v središču pozornosti
Da bi razumeli obseg tržne reakcije, se je treba poglobiti v geografijo in statistiko. Hormuška ožina, ozka ožina, ki povezuje Perzijski zaliv z Indijskim oceanom, je ena strateško najpomembnejših voda na svetu. Ocenjuje se, da skoznjo poteka od 20 do 30 odstotkov vseh svetovnih zalog nafte – vključno z izvozom iz Savdske Arabije, Združenih arabskih emiratov, Kuvajta, Iraka in samega Irana. V primeru kakršnega koli oboroženega spopada v neposredni bližini te vodne površine finančni trgi samodejno sprožijo mehanizem, ki dramatično poveča tako imenovano premijo za tveganje.
Novica, da so bili napadi usmerjeni na infrastrukturo, ki se nahaja na območjih, ki so še posebej blizu te strateške poti, je sprožila takojšnjo reakcijo med vlagatelji in trgovci – panično prodajo drugih sredstev in množične nakupe nafte kot zavarovanje pred tveganjem motenj v oskrbi. Pomanjkanje jasnih signalov o deeskalaciji s strani katerega koli od vpletenih subjektov pomeni, da analitiki ne izključujejo scenarija, v katerem bi se cene nafte Brent lahko povzpele na 100 dolarjev za sod, če bi konflikt začel pritegovati dodatne regionalne akterje.
Cestni prevoz: takoj in najbolj boleče
Od vseh sektorjev evropskega gospodarstva bo geopolitični šok najhitreje in najneposredneje občutil sektor TSL – promet, špedicija in logistika. To je posledica preproste, a neizprosne stroškovne aritmetike. Gorivo, zlasti dizelsko gorivo B7 ali HVO, ki se uporablja v vlačilcih s priklopniki in dostavnih vozilih, običajno predstavlja od 25 do 40 odstotkov celotnih obratovalnih stroškov prevoznika. Nobena druga panoga – razen letalstva in pomorskega ladijskega prometa – ni tako neposredno in strukturno odvisna od cene nafte.
Vpliv naraščajočih cen surove nafte na veleprodajne in maloprodajne cene dizelskega goriva ni takojšen, vendar glede na trenutne tržne razmere bencinske črpalke in veletrgovci pogosto vnaprej posodabljajo svoje cenike in pričakujejo nadaljnje zvišanje. To pomeni, da bodo vozniki in upravljavci voznih parkov v nekaj delovnih dneh po ponedeljkovem šoku vpliv občutili neposredno na črpalkah.
Marže v panogi: že tako ali tako napete
Ključni kontekst za oceno resnosti razmer je dejstvo, da evropska prometna industrija vstopa v to krizo močno finančno oslabljena. V zadnjih letih se je nabralo več neugodnih pojavov:
- Naraščajoči stroški dela — zvišanje minimalnih plač v zahodnoevropskih državah in izvajanje svežnja mobilnosti sta prevoznike iz srednje in vzhodne Evrope prisilila k koreniti reviziji svojih poslovnih modelov in struktur nagrajevanja voznikov.
- Visoke obrestne mere — evropski prometni sektor je v precejšnjem delu nedavnega obdobja financiral naložbe v vozni park (najem, posojila) vrodoob rekordno visokih stroških denarja, ki so znatno obremenili bilance stanja mnogih podjetij.
- Naraščajoče cestnine — vse več evropskih držav uvaja ali zaostruje svoje cestninske sisteme (vključno z Nemčijo na področju poravnave emisij CO₂), kar povečuje obratovalne stroške vsakega kilometra poti.
- Pritisk velikih strank — Trgovske verige in proizvajalci si nenehno prizadevajo ohraniti ali znižati prevoznine, s čimer se operativne marže prevoznikov znižujejo na zgodovinsko nizke ravni.
V tem kontekstu je vsaka ostra rast cen goriva za številna prevozna podjetja – zlasti manjša in srednje velika – dobesedno udarec, ki bi lahko pomenil kapljo čez rob. Podjetja, ki se niso zavarovala z ustreznimi klavzulami o gorivu v svojih pogodbah (tako imenovani faktor prilagoditve goriva ali faktor prilagoditve bunkerja) ali uvedla instrumentov varovanja pred tveganjem na terminskem trgu, se bodo znašla v izjemno težkem položaju.
Val stečajev v srednji in vzhodni Evropi – resnična grožnja
Prometni sektor v srednji in vzhodni Evropi, zlasti na Poljskem, ki je eden največjih cestnih prevoznikov v celotni Evropski uniji, je v tem kontekstu še posebej ranljiv. Poljski prevozniki skupaj upravljajo enega največjih voznih parkov tovornjakov v Evropi, večina njihovih poslovnih modelov pa se zanaša na poslovanje z izjemno nizkimi maržami, hkrati pa ohranja pogodbe, sklenjene v pogojih pred gorivnimi krizami.
Na podlagi analize finančne strukture subjektov, ki jih spremlja EURODEBT.eu, je mogoče napovedati, da bodo tveganju nenadnega poslabšanja finančne likvidnosti najbolj izpostavljeni:
- Mala prevozna podjetja zaposlovanje do 10–15 voznikov, brez kapitalskih rezerv in z možnostjo hitrega ponovnega pogajanja o pogodbenih pogojih z izvajalci.
- Prevozniki, ki delujejo na progah z nizkim dobičkom na enoto — zlasti v segmentu prevoza razsutega tovora in kontejnerjev, kjer je cenovna konkurenca najmočnejša.
- Podjetja z visokim kratkoročnim dolgom, katerega model financiranja temelji na intenzivni uporabi faktoringa oziroma posojil za obratna sredstva s spremenljivo obrestno mero.
- Podjetja brez učinkovitih klavzul o gorivu v dolgoročnih pogodbah s prejemniki storitev.
Zgodovinski precedensi – vključno z valom stečajev po skoku cen goriva v letih 2022 in 2008 – jasno kažejo, da takšni cenovni šoki vodijo do povečanega števila vlog za prestrukturiranje in razglasitev stečaja v 3–6 mesecih po njihovem nastanku.
Obsežno zvišanje prevoznih cen – gotovost, ne scenarij
Tržna logika je v tem primeru neizprosna: prevozna podjetja, ki preživijo cenovni šok, bodo imela le eno obrambno orodje: zvišanje prevoznih tarif. Zato zvišanja cen prevoza v Evropi ne bi smeli obravnavati kot možen scenarij, temveč kot določeno posledico trenutnih dogodkov. Edino vprašanje je obseg in tempo teh zvišanj.
Neposredne učinke bodo najprej občutili naročniki prevoznih storitev: proizvajalci različnega blaga, trgovske verige in logistični operaterji. Slednji bodo kot posredniki prisiljeni višje stroške prenesti na svoje končne stranke. Posredno, a neizogibno bo zvišanje prevoznih cen vplivalo na cene izdelkov, ki so na voljo končnim potrošnikom – tako na poljskem trgu kot po vsej Evropski uniji.
Učinek drugega kroga: Inflacija spet v igri
Ekonomisti uporabljajo izraz "sekundarni učinek" za opis mehanizma, s katerim začetni inflacijski impulz – v tem primeru naraščajoče cene nafte – postopoma prežema celotno gospodarstvo in se kaže v cenah naslednjih kategorij izdelkov in storitev. Logistika in transport sta eden glavnih kanalov, prek katerih se ta učinek prenaša, saj vplivata na praktično vsak člen v dobavni verigi.
V trenutnih razmerah je zelo verjetna vrnitev k povišani inflaciji v evroobmočju in širše po vsej Evropi. Takšen preobrat dogodkov bi povzročil resne zaplete za Evropsko centralno banko in centralne banke posameznih držav v regiji. Do nedavnega so te institucije nakazovale svojo pripravljenost nadaljevati cikel zniževanja obrestnih mer za podporo gospodarskemu okrevanju. Vrnitev k inflacijskemu pritisku bi lahko dejansko blokirala te načrte ali celo prisilila k vrnitvi k restriktivni denarni politiki.
Zaradi visokih stroškov energije, dragih kreditov in stagnirajočega povpraševanja, ki hkrati vplivajo, se tveganje recesije ali vsaj stagflacije v evroobmočju očitno povečuje. Za podjetja v sektorju TSL bi to pomenilo najslabši možen scenarij: hkratni pritisk na stroške in krčenje obsega naročil.
Kaj bi morali upravljavci tveganj storiti zdaj?
Glede na dogodke 31. avgusta 2026 je pasivno čakanje na razplet situacije luksuz, ki si ga nobeno odgovorno podjetje ne more privoščiti. Spodaj predstavljamo posebna priporočila za različne kategorije subjektov, ki delujejo v sektorju TSL in sorodnih panogah.
Za transportna in špediterska podjetja:
- Nujna ponovna pogajanja o dolgoročnih pogodbah — takoj se posvetovati s strankami, da bi uvedli ali posodobili klavzule o gorivu, ki samodejno prilagodijo prevoznine trenutnim cenam dizelskega goriva.
- Pregled in posodobitev cenikov promptov — cene storitev, opravljenih brez dolgoročnih pogodb, bi morale takoj odražati novo raven stroškov goriva.
- Analiza portfelja pogodb glede na izpostavljenost tveganju — opredelitev pogodb, pri katerih podjetje nosi celotno tveganje za povečanje stroškov, in razvoj strategije za njihovo postopno prekinitev ali ponovno pogajanje.
- Upoštevanje instrumentov varovanja pred tveganjem — za večje subjekte, uvedba ali pregled uporabljenih terminskih vrednostnih papirjev na trgu nafte ali dizla.
- Spremljanje finančne likvidnosti — povečana pogostost internega poročanja o denarnem toku, zlasti na področju stroškov goriva in pravočasne izterjave terjatev.
Za podjetja, ki naročajo transportne storitve (proizvodnja, trgovina, e-trgovina):
- Priprave na neizogibno zvišanje cen — logistični proračuni za prihodnja četrtletja bi morali upoštevati scenarij znatnega povečanja stroškov prevoza.
- Preverjanje stanja ključnih ponudnikov prevoznih storitev — naraščajoče tveganje stečaja prevoznikov upravičuje intenzivnejše finančno spremljanje logističnih partnerjev, vključno s preverjanjem na platformah, kot je EURODESK.eu.
- Diverzifikacija baze ponudnikov prevoznih storitev — odvisnost od enega ali več prevoznikov v kriznih razmerah lahko povzroči prekinitve v dobavni verigi.
Za finančne institucije in zavarovalnice:
- Zaostrovanje kreditne politike do subjektov iz sektorja TSL, zlasti tistih s šibkejšimi bilancami stanja in brez pogodbene varnosti goriva.
- Strogo spremljanje terjatev — povečana verjetnost zamud pri odplačevanju obveznosti s strani prevoznikov upravičuje okrepljen nadzor nad kreditno izpostavljenostjo.
- Revizija kreditnih in faktoring limitov za subjekte z visokim deležem dolga, ki delujejo v cestnem prometu.
Srednjeročna napoved: trg se ne bo hitro vrnil v ravnovesje
Tudi če se vojaške razmere v Perzijskem zalivu stabilizirajo hitreje, kot predvidevajo pesimisti, se trgi surovin ne bodo takoj vrnili na ravni pred 31. avgustom. Izkušnje iz prejšnjih geopolitičnih kriz (vključno s konfliktom med Rusijo in Ukrajino leta 2022 in napadi na naftno infrastrukturo Savdske Arabije leta 2019) kažejo, da se cene nafte po močnem porastu stabilizirajo na bistveno višji ravni kot pred dogodkom, tudi ko je neposredno tveganje za motnje v oskrbi minilo.
To pomeni, da se mora industrija TSL pripraviti ne na enkraten, začasen šok, temveč na delovanje v pogojih strukturno višjih stroškov goriva vsaj nekaj mesecev. V takšnem časovnem obdobju bodo podjetja brez ustrezne pogodbene prožnosti in kapitalskega blažilnika postopoma izgubila sposobnost izpolnjevanja tekočih obveznosti.
Ocena tveganja EURODEBT.eu: Prometni sektor pod drobnogledom
Kot odgovor na dogodke 31. avgusta 2026 uredniška in analitična ekipa EURODEBT.eu intenzivneje spremljata subjekte v transportnem in logističnem sektorju v srednji in vzhodni Evropi. Upravljavci tveganj in lastniki podjetij bi morali biti še posebej pozorni na naslednje opozorilne znake pri svojih partnerjih:
- Zamude pri plačilih dobaviteljem in podizvajalcem – prvi in najpogostejši simptom likvidnostnih težav.
- Moteče spremembe v strukturi naročil – nenadne odpovedi pogodb ali drastično zmanjšanje količin lahko kažejo na operativne težave.
- Spremembe pravilnikov o nakupu goriva – prehod z brezgotovinskega na gotovinsko plačilo lahko kaže na težave s kreditnimi limiti na bencinskih črpalkah.
- Informacije o kolektivnih odpuščanjih ali zmanjšanju voznega parka – znaki prestrukturiranja pred formalnim postopkom.
Evropske izkušnje iz prejšnjih kriz na področju surovin jasno kažejo, da lahko stečaj velikega ali srednje velikega prevoznika sproži vrsto težav za njegove partnerje, podizvajalce in upnike – pogosto brez predhodnega opozorila. Preverjanje finančnega stanja poslovnih partnerjev v prometnem sektorju zdaj ni več neobvezno orodje skrbnega pregleda, temveč temeljna zahteva za upravljanje operativnih tveganj.
vsota
Dogodki 31. avgusta 2026 so pretresli evropski sektor TSL v času, ko je bila industrija že tako oslabljena zaradi večmesečnega cenovnega pritiska. Preseganje 90 dolarjev za sod surove nafte Brent ni le abstraktna številka na borzah – je neposredna grožnja finančni likvidnosti tisočih ladijskih družb, signal bližajočega se zvišanja prevoznine in potencialni sprožilec za nov val inflacije na celini. Čas pasivnega opazovanja je mimo – tako za prevoznike, ki iščejo pogodbeno zaščito, kot za podjetja, katerih dobavne verige so odvisne od stabilnosti prometnega sektorja.




