

Kriza v poljskem cestnem prometu: 15% več stečajev v letu 2026 in milijardna zadolženost panoge TSL
Podatki za III četrtletje leta 2026 razkrivajo najhujšo krizo v poljskem sektorju transporta, špedicije in logistike v več kot desetletju: število stečajnih postopkov se je na letni ravni povečalo za 15 odstotkov, skupna zadolženost panoge je presegla 1,32 milijarde zlotov, več kot 1200 podjetij pa je v enem četrtletju tiho zapustilo trg. Glavni vzroki so visoki stroški servisiranja dolga, strukturne gospodarske težave Nemčije in vse večji regulativni pritisk. Za poslovne partnerje, ki sodelujejo s poljskimi prevozniki, to pomeni, da morajo nemudoma zaostriti politiko kreditnega tveganja.
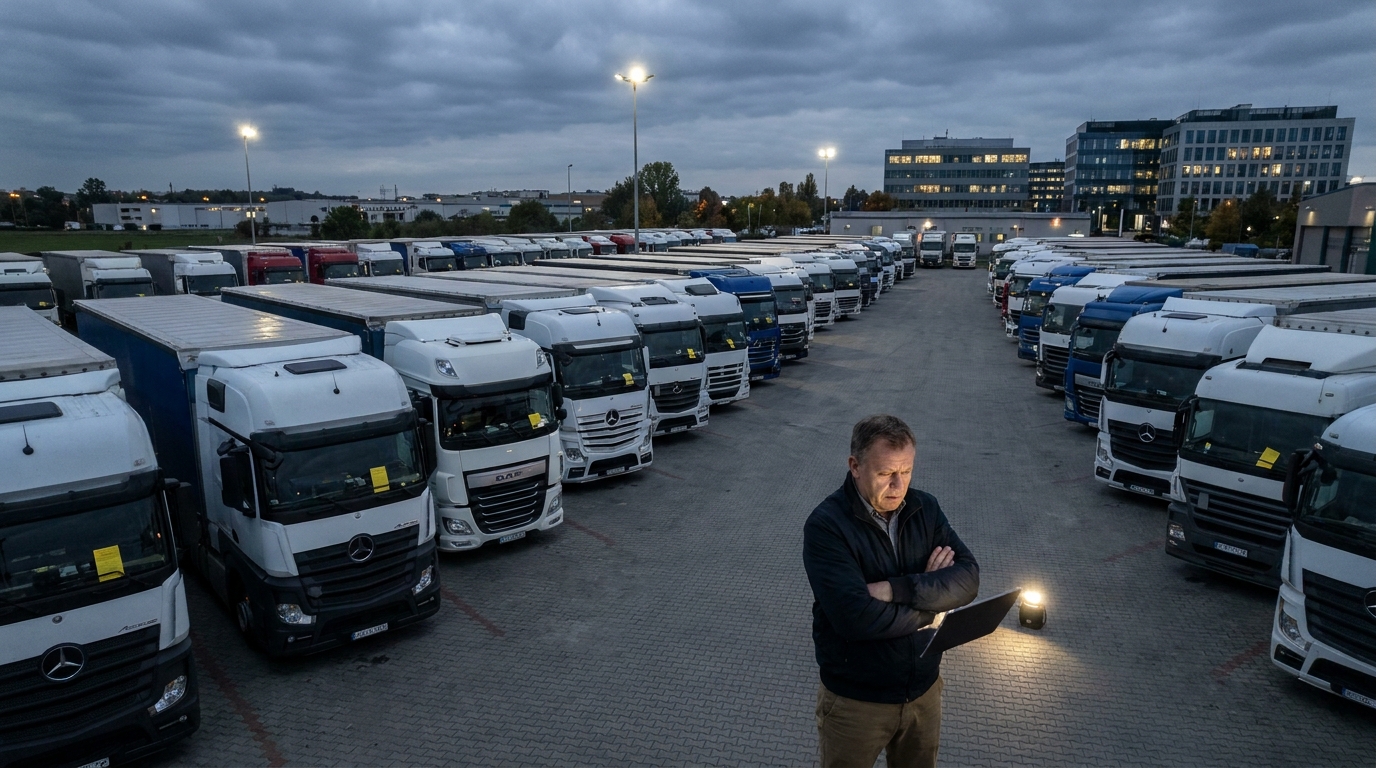
Poljska prevozna podjetja so se znašla v najtežjem finančnem položaju v več kot desetih letih. Podatki za tretje četrtletje leta 2026, ki so jih zbrali vodilni panožni portali in preverili analitiki EURODEBT.eu, ne dopuščajo iluzij: sektor Transport, Špedicija, Logistika (TSL) preživlja globoko strukturno krizo, katere posledice bodo občutili ne le prevozniki sami, temveč predvsem njihovi poslovni partnerji — pošiljatelji blaga, špediterji in ponudniki storitev po vsej celini. Število formalnih stečajnih postopkov in postopkov prestrukturiranja se je na letni ravni povečalo za 15 odstotkov, skupna zadolženost panoge je presegla 1,32 milijarde zlotov, trg pa je v samo enem četrtletju zapustilo več kot 1200 subjektov. Za upravljavce tveganj in lastnike podjetij, ki sodelujejo s poljskimi prevozniki, je čas za ukrepanje zdaj.
Razsežnost problema: številke, ki govorijo same zase
Panoga TSL že leta velja za eno od gonil poljskega gospodarstva in ključni element evropskih dobavnih verig. Poljski vozni park tovornjakov je eden največjih na celini, domači prevozniki pa opravijo pomemben del obsega prevozov med vzhodno in zahodno Evropo. Ta navidezno močan tržni položaj pa sektorja ni zaščitil pred valom finančnih težav, ki je v minulih dveh četrtletjih dobil dramatičen zagon.
Statistični podatki za tretje četrtletje leta 2026 kažejo na 15-odstotno rast števila stečajnih postopkov in postopkov prestrukturiranja v primerjavi z enakim obdobjem prejšnjega leta. Ta rast presega najbolj črnoglede scenarije, ki so jih analitiki oblikovali na začetku leta. Poleg tega težave z ohranjanjem tekoče finančne likvidnosti po ocenah zadevajo približno 24 tisoč prevoznih podjetij, registriranih na Poljskem — torej ne le tistih, ki so uradno vložila predlog za stečaj ali začela sanacijski postopek, temveč tudi več deset tisoč podjetij, ki se gibljejo na robu plačilne sposobnosti.
Posebej zaskrbljujoč pojav je strma rast t. i. tihih izstopov s trga (angl. silent exits). Samo v tretjem četrtletju leta 2026 je več kot 1200 prevoznih podjetij začasno ustavilo ali povsem prenehalo opravljati dejavnost — brez odmevnih objav, brez medijskih poročil, pogosto brez opozorila poslovnim partnerjem. Za upnike je takšno izginotje posebej nevarno: terjatve iz neplačanih računov propadejo ali pristanejo v stečajni masi, od koder je izterjava minimalna.
Vzroki krize: splet neugodnih dejavnikov
Sedanje težave v poljskem prometu niso posledica enega samega dogodka. So rezultat kopičenja več prekrivajočih se makroekonomskih, tržnih in regulativnih težav, ki skupaj ustvarjajo izjemno destruktivno poslovno okolje.
Visoki stroški servisiranja dolga in krčenje marž
Večina poljskih prevoznih podjetij svojo dejavnost — zlasti nakup in posodobitev voznega parka — financira z bančnimi posojili in lizingom. V okolju povišanih obrestnih mer, ki traja že več let, so stroški servisiranja teh obveznosti drastično narasli. Hkrati je cenovni pritisk na prevoznem trgu sistematično zmanjševal marže iz poslovanja. Učinek je lahko predvidljiv: podjetja, ki so še pred nekaj leti lahko brez težav servisirala dolg iz poslovnih prihodkov, so danes prisiljena posegati po denarnih rezervah — rezervah, ki kopnijo z alarmantno hitrostjo.
V povezavi z naraščajočimi plačilnimi zastoji vzdolž dobavnih verig — ko špediter čaka na plačilo pošiljatelja blaga, sam pa medtem zamuja s plačilom prevozniku — nastane učinek domin, ki je posebej nevaren za mala in srednja podjetja brez finančne rezerve.
Strukturna kriza na zahodnem trgu, zlasti v Nemčiji
Poljska prevozna panoga je svojo konkurenčno prednost zgradila na prevozih med zahodno in vzhodno Evropo, Nemčija pa je v preteklosti ustvarjala največji obseg naročil za poljske tovornjake. Žal se gospodarstvo onkraj Odre spopada s strukturnimi težavami, ki daleč presegajo gospodarski cikel. Kriza avtomobilskega sektorja in strojegradnje v Nemčiji se neposredno odraža v manjši količini proizvedenega blaga in posledično — v drastično zmanjšani ponudbi tovora za prevoz.
Posledica je temeljno neravnovesje med razpoložljivim tovornim prostorom in dejanskim povpraševanjem. Na promptnem trgu je izbruhnila uničujoča cenovna vojna, v kateri so prevozne cene na kilometer padle pod prag dobičkonosnosti. Prevozna podjetja, da bi ohranila neprekinjeno delo svojih voznikov in odplačevala obroke lizinga, sprejemajo naročila po cenah, ki dejansko ustvarjajo izgubo iz poslovanja — v upanju, da se bo položaj izboljšal. V večini primerov se to upanje izkaže za zaman.
Nestabilnost stroškov goriva
Čeprav so cene dizelskega goriva na evropskih veleprodajnih trgih nekoliko nihale, s perspektive poljskih prevoznikov niso prinesle zadostnega olajšanja za izboljšanje dobičkonosnosti. Gorivo ostaja ena najpomembnejših sestavin spremenljivih stroškov v cestnem prometu, njegova nepredvidljivost pa otežuje učinkovito finančno načrtovanje in pogajanja o dolgoročnih pogodbah, ki ščitijo maržo.
Regulativni pritisk brez primere
Pravne zahteve, ki se pridružujejo operativnim težavam, ustvarjajo dodaten izziv. Sveženj za mobilnost, katerega posamezne določbe so začele veljati v minulih letih, je omejil možnosti optimizacije stroškov, ki jih je uporabljal del prevoznikov. Pravila o kabotaži, zahteva po vrnitvi vozila v državo registracije in predpisi o napotitvi voznikov so povzročili dejansko povečanje operativnih stroškov.
Na obzorju se kaže še ena velika regulativna sprememba: vključitev cestnega prometa v sistem trgovanja z emisijami CO₂ (ETS2). Čeprav je popolna uvedba sistema časovno razporejena, morajo podjetja že danes načrtovati naložbe v sodobnejši in okolju prijaznejši vozni park — v trenutku, ko so njihove bilance v rdečih številkah. Za mnoge prevoznike je to breme, ki ga brez zunanjega financiranja ne morejo prenesti, dostop do njega pa je — zaradi poslabšanih ocen kreditne sposobnosti — vse težji.
Geopolitika in dostop do kapitala
Vztrajna geopolitična nestabilnost v regiji srednje in vzhodne Evrope je negativno vplivala na pripravljenost finančnih institucij za vlaganje kapitala v prevozno panogo. Banke in lizinške družbe z višjimi zahtevami po zavarovanju in strožjimi kreditnimi merili malim in srednjim prevoznikom dejansko odrekajo dostop do obratnega kapitala, potrebnega za tekoče poslovanje. Podjetja, ki so nekoč brez težav refinancirala dolgove, danes naletijo na zid — in posledično pristanejo v registrih dolžnikov ali pred sodišči za prestrukturiranje.
Tveganje za poslovne partnerje: kaj morajo vedeti pošiljatelji blaga in špediterji
Kriza v poljskem prometu ni le problem prevoznikov samih. Vsak subjekt, ki sodeluje s poljskim podjetjem TSL — ne glede na to, ali gre za pošiljatelja blaga, logističnega operaterja, carinsko agencijo ali avtomobilski servis — prevzema merljivo finančno tveganje. V nadaljevanju predstavljamo najpomembnejša področja, ki jim je treba nameniti posebno pozornost.
- Tveganje izgube avansov in predplačil: Podjetja v finančnih težavah lahko sprejemajo naročila in avanse, ne da bi jih bila sposobna izpolniti. Ob razglasitvi stečaja je vračilo takšnih sredstev izjemno težavno.
- Motnje v dobavni verigi: Nenadno izginotje prevoznika s trga — vključno z zgoraj omenjenim tihim izstopom — lahko povzroči resne težave pri izpolnjevanju naročil, zlasti pri časovno občutljivem tovoru.
- Naraščajoče prevozno tveganje: V času krize lahko nekateri prevozniki zanemarijo zavarovanje tovora ali ne plačujejo premij, kar pomeni, da pošiljatelj blaga ob škodi morda ne bo prejel odškodnine.
- Nizke stopnje izterjave terjatev: V poljskih stečajnih in sanacijskih postopkih nezavarovani upniki običajno izterjajo le delček svojih terjatev. Ob množičnih stečajih v eni panogi postane položaj še težji, saj je premoženje za razdelitev omejeno, vrsta upnikov pa — dolga.
Perspektiva EURODEBT.eu: kako upravljati tveganja v sedanjih razmerah
Ob tako hitro slabšajočem se položaju v poljskem sektorju TSL sta takojšen pregled in posodobitev politike tveganj do poslovnih partnerjev iz te panoge ključnega pomena. V nadaljevanju predstavljamo praktična priporočila za upravljavce tveganj in lastnike podjetij, ki sodelujejo s poljskimi prevozniki.
1. Zaostritev meril za kreditni limit
Doslej odobrene kreditne limite prevoznim podjetjem je treba nemudoma ponovno pregledati na podlagi aktualnih finančnih podatkov poslovnega partnerja. Priporočamo pridobitev aktualnih računovodskih izkazov, spremljanje vpisov v nacionalnem sodnem registru in preverjanje statusa družbe v zbirkah podatkov o dolžnikih. Subjekte, za katere ni mogoče pridobiti aktualnih podatkov, je treba do preveritve obravnavati kot povečano tveganje.
2. Skrajšanje plačilnih rokov in okrepitev zavarovanj
Standardne 30- ali 60-dnevne plačilne roke, ki so bili leta norma v panogi, je treba danes obravnavati kot predolgo obdobje izpostavljenosti. Kjer je mogoče, se dogovorite za krajše plačilne roke ali plačilo ob dobavi. Pri večjih obsegih sodelovanja razmislite o zahtevi po dodatnih zavarovanjih: bančnih garancijah, akreditivih ali registriranih zastavnih pravicah na voznem parku.
3. Okrepljeno spremljanje terjatev in hitro stopnjevanje ukrepov
Vsako zamudo pri plačilu v trajanju od 7 do 14 dni je treba obravnavati kot opozorilni signal in nemudoma stopnjevati ukrepe v postopku izterjave. V razmerah likvidnostne krize so te zamude redko posledica naključnega spregleda — najpogosteje so prvi znak resnejših težav. Hiter odziv povečuje možnosti za izterjavo terjatev, preden podjetje vstopi v formalni postopek.
4. Redno preverjanje stanja poslovnega partnerja
Enkratno preverjanje poslovnega partnerja ob začetku sodelovanja danes vsekakor ne zadostuje. Priporočamo redno — vsaj četrtletno — spremljanje ključnih opozorilnih signalov: pojava vpisov v registru dolžnikov, sprememb v lastniški strukturi, fluktuacije zaposlenih ali vlaganja predlogov za vpis v KRS glede postopkov prestrukturiranja.
5. Diverzifikacija baze prevoznikov
S strateškega vidika je danes smiselno ponovno pregledati stopnjo koncentracije sodelovanja z enim ali več prevozniki. Odvisnost od subjekta, ki lahko nenadoma zapusti trg, ustvarja operativno tveganje, ki se lahko dolgoročno izkaže za dražje od začasne odsotnosti optimizacije cen.
Obeti za prihodnja četrtletja
Ali se bo kriza v poljski panogi TSL kmalu končala? Analitiki so pri optimističnih napovedih previdni. Strukturne težave nemške industrije ne bodo izginile čez noč, prilagajanje prekomerno razširjene ponudbe voznih parkov na evropskih trgih pa lahko traja še več četrtletij. Hkrati bo bližajoča se uvedba ETS2 zahtevala nadaljnje naložbe, ki jih večina finančno šibkejših akterjev ne bo zmogla.
Pozitiven scenarij bi bilo postopno okrevanje povpraševanja po prevozih, ki se bo — če do njega pride — najverjetneje začelo v pogodbenem segmentu in šele nato izboljšalo razmere na promptnem trgu. Vendar bo tudi po optimističnem scenariju cikel prilagajanja trga trajal več kot leto dni. V tem času je treba računati na nadaljnje stečaje, nadaljnjo konsolidacijo trga in nadaljnjo rast kreditnega tveganja v zvezi s prevozniki.
Sektor je vstopil v fazo globoke naravne selekcije. Preživela bodo podjetja z zdravimi bilancami, razpršenimi portfelji naročil in učinkovitim upravljanjem stroškov. Preostala — in morda jih bo več, kot danes kažejo uradne statistike — bodo dopolnila vse daljši seznam subjektov v sodnih postopkih.
Povzetek: zaščita lastne likvidnosti kot prednostna naloga
Podatki za tretje četrtletje leta 2026 bi morali biti opozorilni signal za vsak subjekt, ki posluje s poljsko prevozno panogo. Val stečajev, množični tihi izstopi s trga, milijardna zadolženost in uničujoč cenovni pritisk ustvarjajo okolje, v katerem se lahko standardni postopki upravljanja tveganj izkažejo za nezadostne.
Zaščita lastne likvidnosti — s skrbnim preverjanjem poslovnih partnerjev, skrajševanjem kreditne izpostavljenosti in hitrim odzivom na opozorilne signale — mora postati absolutna prednostna naloga. V kriznih razmerah je edina učinkovita oblika obrambe proaktivna politika tveganj, ne reaktivna izterjava.
Platforma EURODEBT.eu v realnem času spremlja finančno stanje evropskih prevoznih in logističnih podjetij. Svetujemo vam, da svoje poslovne partnerje iz sektorja TSL preverite pred začetkom ali nadaljevanjem sodelovanja — zlasti v tako občutljivem tržnem trenutku, kot mu smo priča v drugi polovici leta 2026.




