

Dolg poljskih prevoznikov je presegel 1,32 mrd PLN. Poročilo razkriva razsežnost krize v prometni panogi
Zadolženost poljskega sektorja cestnega tovornega prometa je dosegla rekordno raven 1,32 milijarde zlotov, število podjetij z zapadlimi obveznostmi pa je preseglo 23 700 subjektov. Za krizo so odgovorni naraščajoči stroški goriva, neprilagojene prevozne tarife v dolgoročnih pogodbah in kronične plačilne zamude — 92 odstotkov prevoznikov ne prejme plačila pravočasno. Razmere so resno opozorilo za vsa podjetja, ki uporabljajo storitve poljskih prevoznih operaterjev.
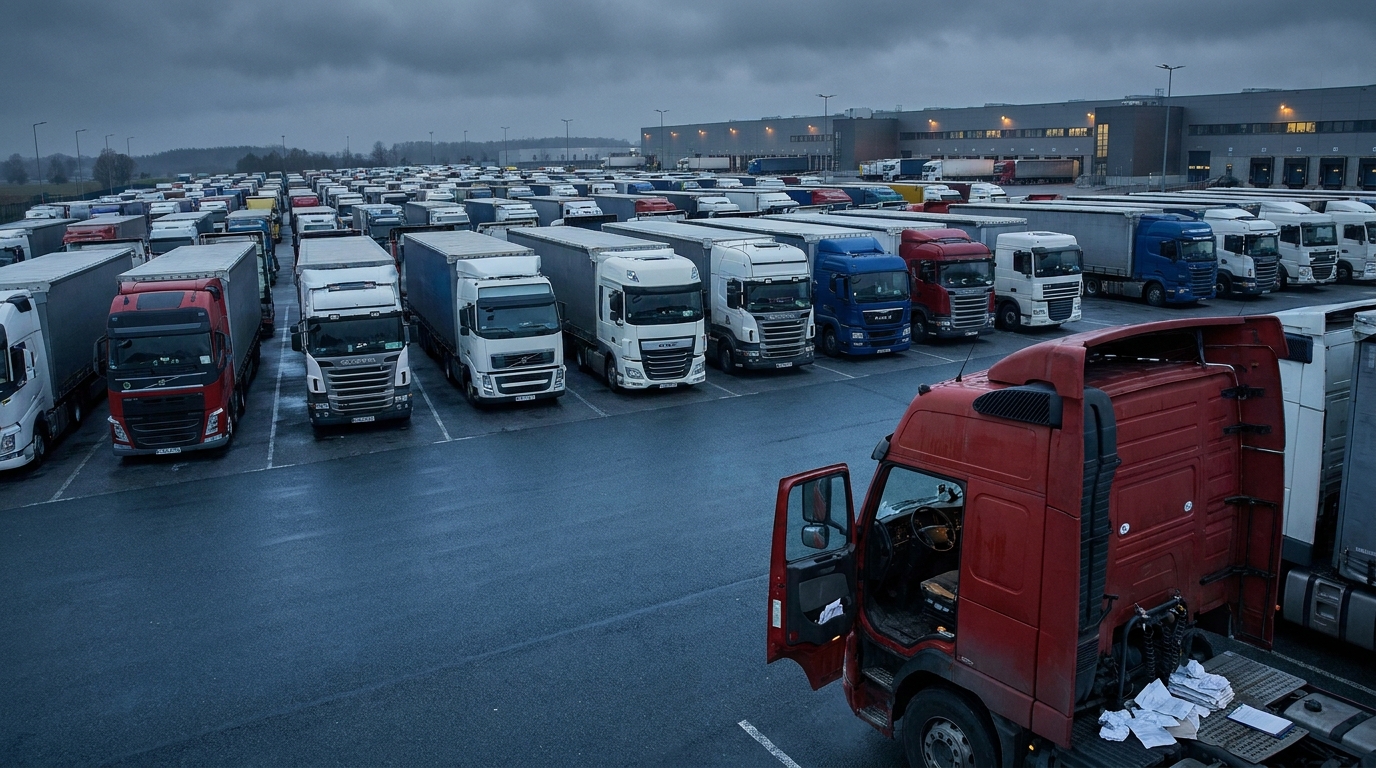
Skupna zadolženost poljskega sektorja cestnega prevoza blaga je novembra 2026 dosegla alarmantno raven 1,32 milijarde zlotov. Podatki Nacionalnega registra dolgov kažejo, da se več kot 23,7 tisoč podjetij spopada z zapadlimi finančnimi obveznostmi. To je jasen znak, da se stanje enega od stebrov evropske logistike sistematično slabša — tveganje za podjetja, ki sodelujejo s poljskimi prevozniki, pa raste iz meseca v mesec.
Obseg zadolženosti: številke, ki bi morale skrbeti vsakega upravljavca tveganj
Po najnovejšem poročilu Nacionalnega registra dolgov se je število prevoznih subjektov z zapadlimi obveznostmi v primerjavi s prejšnjim letom povečalo za več kot 700 podjetij, kar pomeni približno 3,1-odstotno rast. Že samo povečanje števila dolžnikov bi bilo zaskrbljujoče — v povezavi s skupnim dolgom, ki presega 1,32 milijarde PLN, pa slika postane nedvomno alarmantna.
Pomembno je, da se je povprečni dolg na podjetje nekoliko zmanjšal in trenutno znaša 55 700 PLN. Na prvi pogled bi to lahko bil znak izboljšanja — vendar v resnici ti podatki kažejo le, da kriza zajema vse širši krog subjektov, ne pa, da posameznim podjetjem gre bolje. Skupni znesek ostaja rekorden, število ogroženih podjetij pa — najvišje v zadnjih letih.
Predsednik KRD Adam Łącki poudarja, da gre za sistemski problem in ne za val posameznih težav. Prevozniki sposobnosti odplačevanja obveznosti ne izgubljajo toliko zaradi lastnih upravljavskih napak, temveč se ujamejo v past, ki jo ustvarja struktura trga: naraščajoči operativni stroški, prevoznine, ki ne dohajajo inflacije stroškov, in kronične zamude pri plačilih naročnikov.
Gorivo in pogodbe: past, v katero se ujame na tisoče podjetij
Glavno gonilo krize je neugodna kombinacija rasti cen goriva in pomanjkanja ustreznih pogodbenih mehanizmov, ki bi prevoznike ščitili pred tem tveganjem.
Podatki Mednarodne zveze za cestni promet (IRU) za drugo četrtletje 2026 kažejo, da so se cene dizelskega goriva v Evropski uniji v povprečju zvišale za 12 %. To je ogromno breme za podjetja, v katerih gorivo predstavlja od več kot deset do več kot trideset odstotkov vseh operativnih stroškov, odvisno od vrste in obsega opravljenih prevozov.
Podjetjem, ki delujejo na promptnem trgu, je v večini primerov uspelo to rast prenesti v cene naročil — enkratne tarife so se zvišale za približno 11 %. Težava pa je v dolgoročnih pogodbah, kjer so se prevoznine zvišale le za 6 % — torej za polovico manj kot sami stroški goriva. Posledica je sistematično krčenje operativnih marž prevoznikov, ki so svoj poslovni model zasnovali na večmesečnih pogodbah z velikimi pošiljatelji.
Posebej uničujoč vpliv ima pomanjkanje gorivnih klavzul v znatnem delu dolgoročnih prevoznih pogodb. Takšne klavzule omogočajo samodejno prilagajanje prevoznine spremembam cen goriva in so standardno orodje za upravljanje stroškovnega tveganja na zrelih logističnih trgih. Kjer klavzul ni, morajo prevozniki razliko v stroških kriti sami — na račun lastne finančne likvidnosti.
Ponovna pogajanja o pogodbah se za večino podjetij izkažejo za slepo ulico. Veliki pošiljatelji — trgovske verige, proizvajalci ali upravljavci skladišč — imajo bistveno močnejši pogajalski položaj kot mali in srednji prevozniki. V praksi so prevozna podjetja pred izbiro: sprejeti neugodne pogoje in upati na preživetje ali opustiti pogodbo ter tvegati izgubo stalnega toka naročil.
Plačilni zastoji: 92 % podjetij denarja ne prejme pravočasno
Prav tako velik problem — za številna podjetja celo hujši od stroškov goriva — so plačilni zastoji. Raziskava, ki jo je Keralla Research izvedla po naročilu Bibby Financial Services, prinaša pretresljive podatke: 92 % poljskih prevoznih podjetij plačila redno prejema po pogodbeno določenem roku.
Mediana vrednosti zapadlih terjatev se je povečala s 75 500 PLN na 90 000 PLN. To pomeni, da povprečni poljski prevoznik v danem trenutku čaka na plačilo računov v skupni vrednosti več kot 90 tisoč zlotov — hkrati pa mora sproti poravnavati lastne obveznosti.
Prav tu je bistvo problema finančne likvidnosti v prometu. Za poslovni model panoge je namreč značilna temeljna asimetrija denarnih tokov: stroške — točenje goriva, plače voznikov, obroke lizinga za vozila, zavarovalne premije in stroške servisiranja — je treba plačati vnaprej. Prihodki pa prispejo z veliko zamudo, pogosto 30, 60 ali včasih celo 90 dni po opravljeni storitvi.
Če tej asimetriji dodamo še vse daljše zamude pri plačilih naročnikov, dobimo popoln recept za dolžniško spiralo. Prevozniki za ohranitev neprekinjenega poslovanja posegajo po obratnih kreditih ali faktoringu — s čimer ustvarjajo dodatne finančne stroške, ki še bolj obremenjujejo njihove že tako oslabljene marže. Tisti, ki nimajo dostopa do zunanjega financiranja ali ne želijo nositi njegovih stroškov, začnejo sami zamujati s plačili svojim dobaviteljem — in tako ustvarjajo sekundarne zastoje v celotni dobavni verigi.
Kdo je najbolj ogrožen? Profil dolžnika in zemljevid geografskega tveganja
Podatki KRD omogočajo natančno določitev tržnih segmentov, ki nosijo največje breme krize.
Struktura subjektov: mikropodjetniki pod največjim pritiskom
Skoraj dve tretjini vseh zadolženih prevoznih podjetij predstavljajo fizične osebe, ki samostojno opravljajo gospodarsko dejavnost. Njihovo skupno število presega 15 tisoč subjektov, vsota zapadlih obveznosti pa dosega 750 milijonov PLN. Ti prevozniki — pogosto lastniki enega ali nekaj tovornjakov — poslujejo brez finančne rezerve v obliki kapitalskih rezerv, dostopa do kapitalskih trgov ali podpore korporativne skupine. Vsakotedenska zamuda pri plačilu naročnika lahko zanje pomeni nezmožnost pravočasnega plačila obroka lizinga ali zavarovalne premije.
Med najbolj zadolženimi subjekti izstopata dva primera: prevoznik iz okraja Otwock z dolgom skoraj 7 milijonov PLN in prevozno podjetje iz kraja Nowy Tomyśl z zapadlimi obveznostmi do 7,6 milijona PLN. Oba primera kažeta, da skrajne likvidnostne težave prizadenejo tako male izvajalce kot podjetja z nekoliko večjim obsegom poslovanja.
Geografski zemljevid zadolženosti: tri vojvodstva pod drobnogledom
Z ozemeljskega vidika je največja koncentracija dolgov prevoznikov v treh regijah, ki so hkrati največja logistična in prometna središča na Poljskem:
- Mazovija — skupna zadolženost 260,6 milijona PLN, ki zajema 4 608 podjetij. Ta regija združuje največje število prevoznih subjektov, kar se odraža v absolutni prevladi na lestvici zadolženosti.
- Šlezija — zadolženost v višini 190,1 milijona PLN. Pomembno je, da je prav tu zabeležena najvišja povprečna zadolženost na podjetje, ki presega 67 000 PLN — izrazito nad državnim povprečjem. Močna koncentracija industrije in logistike ustvarja veliko število dolgoročnih pogodb, ki se — kot je bilo prikazano prej — ob naraščajočih operativnih stroških izkažejo za past.
- Velikopoljska — zapadle obveznosti v višini 180,5 milijona PLN, regija, ki je že leta eno od gonil poljske logistike, zlasti pri oskrbovanju zahodnih smeri.
Podjetja, ki razmišljajo o začetku ali nadaljevanju sodelovanja s prevozniki iz teh vojvodstev, bi morala biti posebej previdna in uvesti poglobljene postopke preverjanja plačilne sposobnosti partnerjev.
Upniki in dolžniki: kdo izgubi največ?
Kriza v prometu ni samo problem prevoznikov — ima obsežen vpliv na druge panoge in finančne ustanove.
Največji upniki poljskih prevoznih podjetij so finančne in zavarovalniške institucije — banke, lizing družbe in podjetja za izterjavo. Skupni znesek njihovih terjatev do prometnega sektorja znaša 884,6 milijona PLN. Ta znesek odraža obseg odvisnosti prometne panoge od zunanjega financiranja vozil in operativnega poslovanja. Ko prevozniki izgubijo likvidnost, to prvi občutijo prav lizingodajalci in banke.
Na drugem mestu je gorivni sektor s terjatvami v višini približno 241,2 milijona PLN. Bencinski servisi in distributerji dizelskega goriva prevoznikom odobravajo trgovinske kredite — in vse pogosteje ne dočakajo poplačila. Zato toliko servisov in distributerjev zaostruje kreditne pogoje ali od podjetij z vprašljivim finančnim stanjem zahteva gotovinsko plačilo.
Hkrati so prevozniki sami žrtve verige neporavnanih obveznosti. Prometna panoga čaka na 170 milijonov PLN od svojih dolžnikov — predvsem trgovskih podjetij, industrijskih subjektov in gradbenih podjetij. To je jasen dokaz, da so plačilni zastoji sistemski in kaskadni: zamude na eni stopnji dobavne verige se hitro prenesejo na naslednje člene.
Krčenje trga: opozorilni signali za evropsko logistiko
Opisana likvidnostna kriza začenja neposredno vplivati na strukturo in potencial poljskega prometnega trga. Podatki Glavnega inšpektorata za cestni promet (GITD) kažejo, da se je v le pol leta število podjetij z licenco za mednarodni prevoz zmanjšalo za 644 subjektov. Ta tempo znatno presega naravno tržno menjavo zaradi prenehanja dejavnosti, združitev ali prevzemov.
Hkrati tržne raziskave kažejo, da je skoraj polovica prevoznih podjetij popolnoma ustavila vse naložbene in razvojne načrte. Namesto da bi posodabljala vozni park, vlagala v nove tehnologije ali širila obseg poslovanja, ta podjetja vse vire namenjajo izključno preživetju trenutnega obdobja. V obdobju več kot desetih mesecev to pomeni staranje voznega parka, naraščajoče stroške servisiranja in manjšo konkurenčnost poljskih prevoznikov na evropskem trgu.
Poljski vozni park je eden največjih in najpomembnejših delov evropskega logističnega sistema. Poljski tovornjaki opravijo velikanski delež prevozov znotraj EU, poljski vozniki pa sodijo med najštevilčnejše skupine poklicnih voznikov na evropskih cestah. Krčenje tega potenciala — zaradi stečajev, odvzema licenc ali zamrznitve naložb — neposredno vpliva na razpoložljivost prevoznih zmogljivosti po vsej Evropi, to pa vpliva na cene prevozov in zanesljivost dobavnih verig.
Perspektiva poslovnega tveganja: kaj naj storijo podjetja, ki sodelujejo s poljskimi prevozniki?
Za upravljavce tveganj in lastnike logističnih podjetij v Evropi poročilo KRD prinaša več ključnih praktičnih sklepov.
Zaostriti postopke preverjanja poslovnih partnerjev
Pri več kot 23 700 podjetjih z zapadlimi obveznostmi lahko standardno preverjanje v enem registru ali eno samo kreditno poročilo ne zadostujeta. Smiselno je uporabiti preverjanje iz več virov — s kombiniranjem podatkov iz KRD, registra GITD, lizing baz in zgodovine plačil v panožnih informacijskih sistemih. Posebna previdnost je potrebna pri mikropodjetnikih (samostojna gospodarska dejavnost) in podjetjih, registriranih v Mazoviji, Šleziji in Velikopoljski, kjer je koncentracija dolgov najvišja.
Poslovne partnerje spremljati neprekinjeno, ne enkratno
Finančno stanje prevoznih podjetij se lahko hitro spreminja — zlasti ob spreminjajočih se cenah goriva in sezonskih nihanjih povpraševanja po prevozu. Enkratno preverjanje plačilne zanesljivosti ob podpisu pogodbe ne ščiti pred tveganjem, ki se uresniči nekaj mesecev pozneje. Priporočljiva je uvedba mehanizmov neprekinjenega spremljanja — opozoril o novih zapisih o dolgovih ali spremembah statusa licence prevoznika.
Upoštevati gorivno tveganje v strukturi pogodb
Podjetja, ki s prevozniki sklepajo dolgoročne pogodbe in želijo ohraniti stabilne, plačilno sposobne logistične partnerje, bi morala razmisliti o uvedbi gorivnih klavzul kot standardnega elementa. Mehanizem samodejnega prilagajanja tarife spremembam cen goriva ščiti obe strani — pošiljatelja pred nenadnimi ponovnimi pogajanji in izgubo prevoznika, samega prevoznika pa pred zmanjšanjem marže, ki vodi v stečaj. Dolgoročno so pogodbe brez gorivnih klavzul časovna bomba, ki ustvarja tveganje tako za ponudnika kot za prejemnika storitve.
Diverzificirati bazo ponudnikov prevoznih storitev
V razmerah, ko ima skoraj vsako osmo prevozno podjetje zapadle obveznosti, odvisnost od enega ali dveh prevoznikov postane resno operativno tveganje. Motnje v dobavah zaradi nenadnega stečaja ali začasnega odvzema licence ključnega partnerja imajo lahko katastrofalne posledice za neprekinjenost dobavne verige. Oblikovanje raznolikega portfelja ponudnikov prevoznih storitev — z ustrezno rezervo zmogljivosti in alternativnimi potmi — je nujen element upravljanja logističnih tveganj v sedanjih tržnih razmerah.
Povzetek: panoga na razpotju
Razmere v poljskem sektorju cestnega prevoza novembra 2026 so posledica več prekrivajočih se neugodnih dejavnikov: rekordnih operativnih stroškov, neustreznih prevoznin v dolgoročnih pogodbah, kroničnih zamud pri plačilih naročnikov in strukturne šibkosti tisočev mikropodjetnikov brez finančnih varnostnih rezerv.
Zadolženost v višini 1,32 milijarde PLN, ki zajema skoraj 23 800 podjetij, ni statistična zanimivost — je resnično tveganje za vsako podjetje, ki naroča prevoze pri poljskih izvajalcih ali je del dobavne verige, ki jo oskrbujejo poljski tovornjaki. Zmanjševanje števila licenciranih prevoznikov, zamrznitev naložbenih načrtov in vse večje dolžniške spirale ustvarjajo sliko panoge, ki se lahko brez globljih strukturnih sprememb — na področju pogodbenega prava, plačilne politike in dostopnosti financiranja — v naslednjih četrtletjih znajde v še globlji krizi.
Za upravljavce tveganj in logistična podjetja iz vse Evrope so zgornji podatki jasen signal: čas je za okrepitev postopkov preverjanja prevoznih partnerjev, diverzifikacijo baze dobaviteljev in zavestno upravljanje pogodbenega tveganja v dobavni verigi.




