

European Cargo v stečaju: Stečaj britanskega tovornega prevoznika prizadene dobavne verige iz Kitajske
Britanski letalski tovorni prevoznik European Cargo Limited je 3. junija 2026 uradno prešel pod prisilno upravo in končal poslovanje s floto sedmih letal Airbus A340-600, ki so ostala na tleh v Bournemouthu in Teessideu. Propad prevoznika, specializiranega za prevoz blaga iz elektronskega poslovanja na povezavah Kitajska–Velika Britanija, ustvarja primanjkljaj zmogljivosti na regionalnih letališčih in neposredno tveganje za špediterje ter uvoznike. Upravitelji iz Teneo Financial Advisory so prevzeli nadzor nad premoženjem družbe.
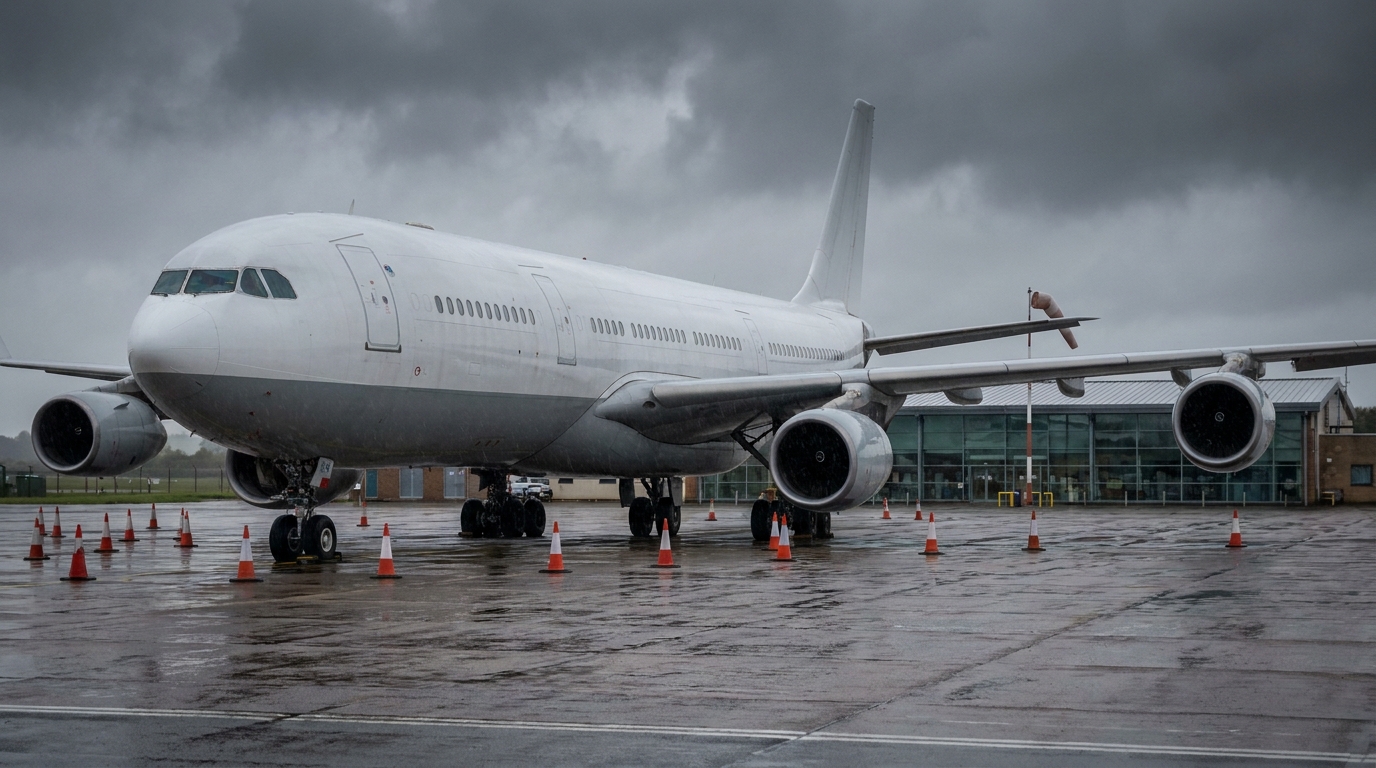
Britanska tovorna letalska družba European Cargo Limited je 3. junija 2026 uradno začela stečaj, s čimer je končala svojo operativno dobo, saj je njena flota sedmih letal Airbus A340-600 prizemljena na letališčih Bournemouth in Teesside. Odločitev o začetku upravnega postopka je bila sprejeta po tednih dejanske prekinitve letov, zadnje operacije pod kodo SE/URO pa so bile zabeležene 19. maja 2026. Propad letalske družbe je pomemben opozorilni znak za špediterje in uvoznike, ki poslujejo med Kitajsko in Združenim kraljestvom.
Konec obratovanja: vozni park miruje, prevzem vodstva
Stuart Morris, Robert Fishman in David Soden iz podjetja Teneo Financial Advisory Limited, enega vodilnih svetovalnih podjetij, specializiranih za postopke prestrukturiranja in insolventnosti v Združenem kraljestvu, so bili postavljeni pod stečajni postopek nad podjetjem European Cargo Limited. Njihova prednostna naloga je zavarovati premoženje podjetja in preučiti izvedljivost prodaje premoženja ali delnega prestrukturiranja podjetja. V praksi to pomeni, da usoda letala, obstoječih operativnih slotov in vseh pogodb z izvajalci ostaja začasno ustavljena, dokler se postopki ne zaključijo.
Podatki iz sistemov za sledenje letov, vključno s FlightAware, potrjujejo, da je do dejanskega prenehanja delovanja prišlo še pred uradno razglasitvijo stečaja. Po 19. maju 2026 nobeno letalo družbe European Cargo ni opravljalo komercialnih letov. Šest letal z registracijami, vključno z G-ECLB, G-ECLC in G-ECLN, je bilo parkiranih na domačem letališču v Bournemouthu (BOH), sedmo pa je bilo premeščeno na letališče Teesside (MME). Teesside je postal prizorišče še posebej grenkega in simboličnega vrhunca te zgodbe.
Baza Teesside: odprtje marca, stečaj junija
Le tri mesece pred uradnim propadom, marca 2026, je European Cargo praznoval odprtje nove operativne baze na letališču Teesside. Takrat objavljeni načrti so predvidevali pet dolgih tovornih letov na teden s te lokacije – letov, namenjenih zadovoljevanju povpraševanja po hitri dostavi blaga za e-trgovino, uvoženega iz Kitajske na britanski trg. Najava je bila predstavljena kot novo poglavje v zgodovini prevoznika in dokaz stabiliziranega poslovnega modela po zahtevnem obdobju pandemije.
Resničnost se je izkazala za diametralno nasprotno. Ambiciozni načrti za širitev omrežja linij niso bili nikoli v celoti uresničeni, naložba v odprtje nove baze pa bi lahko le še poglobila že tako napeto finančno stanje podjetja. Za regijo Teesside, ki je računala na gospodarsko oživitev, povezano z novim prevoznikom, je bil stečaj European Carga boleč udarec – še toliko bolj, ker se je zgodil tako kmalu po uradni otvoritveni slovesnosti.
Poslovni model A340: tvegana stava na rabljena štirimotorna letala
Da bi razumeli razloge za propad European Carga, se moramo vrniti k poslovnemu modelu, ki je bil temelj celotne strategije prevoznika. Letalska družba je svojo floto gradila izključno okoli letal Airbus A340-600 – štirimotornih letal za dolge lete, ki jih je Virgin Atlantic postopoma umikal iz potniškega prometa. V času, ko je večina tovornih prevoznikov po vsem svetu vlagala v sodobna dvomotorna širokotrupna letala – kot sta Boeing 777F in Airbus A330-200F – je European Cargo šel proti trendom.
Kratkoročno gledano je bila ta strategija smiselna. Dostop do upokojenih letal A340 je bil relativno poceni, letala pa imajo veliko tovorne zmogljivosti in dosega, kar omogoča neposredne lete med Kitajsko in Združenim kraljestvom brez potrebe po vmesnem polnjenju goriva. Med vrhuncem pandemije COVID-19 so bila ta letala sprva uporabljena za prevoz osebne zaščitne opreme (OZO), ko je bilo svetovno povpraševanje po takšnih zalogah ogromno, prevoznine pa rekordne. Sčasoma se je European Cargo preobrazil v dobavitelja tovornih zmogljivosti za hitro rastoči sektor e-trgovine.
Težava pa je bila v tem, da so bila štirimotorna letala konstrukcijsko veliko dražja za upravljanje kot njihova dvomotorna. Višja poraba goriva, bolj zapleteni in dražji vzdrževalni pregledi (MRO), manj usposobljeni tehniki in vse večja starost letal so se odražali v obratovalnih stroških, ki jih je bilo v novih tržnih razmerah težko pokriti s prihodki od tovornega prometa.
Tržno okolje: prevozi na debelo (bell-cargo) uničujejo trg, marže padajo
Propad podjetja European Cargo je del širšega tržnega trenda, ki oblikuje evropsko tovorno industrijo od leta 2022. Po rekordnih pandemijskih letih, ko je bilo primanjkuje tovornih zmogljivosti in so promptne cene dosegle zgodovinske vrhove, je trg tovora vstopil v fazo normalizacije – normalizacije, ki je bila za nišne operaterje zelo boleča.
Ključni dejavnik, ki je spremenil stroškovno enačbo za prevoznike, kot je European Cargo, je bila množična ponovna uvedba potniških storitev s strani večjih letalskih družb. Vsako potniško letalo na dolge razdalje ima samodejno tudi tovorni prostor v tovornem prostoru, ki ga potniške letalske družbe ponujajo tovornemu trgu kot dodaten vir prihodka. Ko so se potniška omrežja vrnila v normalno stanje, je na trg prišlo na stotine tisoč ton dodatne tovorne zmogljivosti, ki so jo veliki, integrirani prevozniki lahko ponudili po konkurenčnih cenah in s prihodki od potnikov pokrili fiksne stroške leta.
Za specializirane prevoznike tovora, ki so se zanašali na draga letala, ki zahtevajo veliko vzdrževanja, je to pomenilo dramatičen padec marž. Donosnost prevoza – cene na kilogram prepeljanega tovora – je padla na ravni, zaradi katerih je bilo upravljanje štirimotornih letal A340 nedonosno. V takšnih razmerah je vsak mesec nadaljnjega delovanja le še poglabljal finančno vrzel.
Posledice za špediterje in uvoznike: vrzel v zmogljivostih v regijah
Stečaj družbe European Cargo ni problem le za delničarje in upnike podjetja. Za logistični ekosistem, ki obravnava uvoz e-trgovine iz Kitajske v Združeno kraljestvo, nenaden umik prevoznika s trga pomeni resne operativne motnje.
European Cargo je zasedel jasno opredeljeno tržno nišo: ponujal je neposredne tovorne povezave z regionalnimi letališči – Bournemouth in Teesside – s čimer se je izognil preobremenjenim logističnim središčem v Londonu (Heathrow, Gatwick, Stansted). Za špediterje, ki so oskrbovali stranke v južni Angliji in na severu države, je bila to dragocena alternativa dragim in dolgotrajnim tranzitom skozi večja pristanišča. Izguba te zmogljivosti sili uvoznike, da iščejo alternativne rešitve – pogosto z višjimi stroški in daljšimi tranzitnimi časi.
- Višji stroški na kraju samem: Špediterji, ki iščejo zmogljivosti pri alternativnih prevoznikih tovora, bodo morali sprejeti višje cene od tistih, ki jih European Cargo ponuja v skladu s svojimi pogodbenimi sporazumi.
- Daljši dobavni rok: Potreba po usmerjanju tovora prek večjih vozlišč v Londonu ali celinski Evropi (npr. Frankfurt, Amsterdam) lahko dobavno verigo podaljša za en ali dva dni.
- Tveganje za terjatve: Podjetja, ki so imela odprte račune ali so pri European Cargu izvedla predplačila za tovorne zmogljivosti, imajo lahko težave pri izterjavi sredstev med upravnimi postopki.
- Pritisk na pogodbeno zmogljivost: Operaterji e-trgovine, ki se zanašajo na redne dobave iz Kitajske, bi morali nemudoma ukrepati za sklenitev pogodb za alternativne zmogljivosti z drugimi prevozniki, preden se težava poveča.
Opozorilni znaki, ki bi jih morali opaziti prej
Z vidika analize poslovnih tveganj primer European Cargo ponuja pomembne lekcije. Več opozorilnih znakov je bilo očitno že precej vnaprej – tako komercialnim kot finančnim partnerjem prevoznika.
Prvič, izbira flote, ki bi temeljila na upokojitvi štirimotornih letal, je bila strateško tveganje, ki je bilo očitno že ob lansiranju. Soglasje industrije o stroškovni superiornosti dvomotornih letal ni skrivnost; bilo je javno dostopno in ga je analiziral vsak razumen opazovalec trga tovora.
Drugič, dinamika trga tovornega prometa po pandemiji od leta 2022 naprej je jasno kazala na bližajočo se erozijo marž. Operaterji, ki so se za dobičkonosnost zanašali na visoke pandemične prevoznine, brez načrta za normalizacijo trga, so prevzemali znatna tveganja.
Tretjič, agresivni načrti širitve (odprtje baze v Teessideu marca 2026) v času, ko je trg pošiljal signale padajoče dobičkonosnosti, so klasičen simptom, da vodstvo pod pritiskom, da pokaže rast, precenjuje lastne finančne zmožnosti.
Za upravljavce tveganj in špediterje je ključni nauk preprost: finančno zdravje nišnih prevoznikov tovora je treba redno spremljati, zlasti kadar se zanašajo na floto po meri ali agresivne načrte širitve v zahtevnem tržnem okolju.
Kaj sledi s sredstvi in voznim parkom?
Skrbniki pri Teneo Financial Advisory so zdaj zadolženi za monetizacijo sredstev podjetja na najbolj donosen možen način. Ključno sredstvo ostajajo letala sama – sedem A340-600 – čeprav je njihova tržna vrednost trenutno omejena zaradi svetovnega trenda odmika od štirimotornih platform. Med potencialnimi kupci bi lahko bili operaterji z nastajajočih trgov ali specializirana podjetja, specializirana za razstavljanje in prodajo rezervnih delov (part-out).
Vredno je spremljati potek upravnega postopka, pri čemer je treba upoštevati morebitne terjatve do poslovnih partnerjev in obseg obveznosti do zaposlenih. Teneo Financial Advisory bo sproti objavljal nadaljnja obvestila, ki jih morajo spremljati vsi deležniki, ki imajo kakršen koli finančni stik s podjetjem.
Perspektiva poslovnega tveganja: Zaključki za trg
Propad podjetja European Cargo Limited je še en dokaz, da trg zračnega tovornega prometa vstopa v novo fazo – fazo, ki je bolj zahtevna za specializirane nišne operaterje in ugodnejša za integrirane prevoznike s potniškimi flotami in namenskimi tovornimi letali.rodoOb padajočih maržah in naraščajoči konkurenci s strani podjetij, ki se ukvarjajo z odprodajo blaga, zmagajo tisti, ki lahko amortizirajo fiksne stroške v okviru diverzificiranega modela prihodkov.
Za evropska transportna in logistična podjetja bi moral primer European Cargo služiti kot katalizator za pregled lastnih postopkov preverjanja dobaviteljev. Redno pregledovanje finančnega zdravja ključnih dobaviteljev zračnih zmogljivosti – s posebnim poudarkom na velikosti flote, stroškovnem modelu in finančni zgodovini – je temeljna zahteva za upravljanje operativnega tveganja v dobavni verigi.




