

Blokada Hormuške ožine 2026: Kaj to pomeni za evropska transportna in logistična podjetja?
Zaprtje Hormuške ožine za nedoločen čas, ki ga je 15. julija 2026 napovedala iranska Islamska revolucionarna garda, predstavlja pretres brez primere za svetovni energetski sistem in dobavne verige. Evropski prometni in logistični sektor se hkrati sooča s strmo rastjo cen goriv, astronomskimi stroški zavarovanja in resničnim tveganjem pomanjkanja surovin. Z vidika poslovnega tveganja so še posebej ogrožena mala in srednja prevozna podjetja z visoko stopnjo zadolženosti ter subjekti, odvisni od uvoza surovin iz regije Perzijskega zaliva.
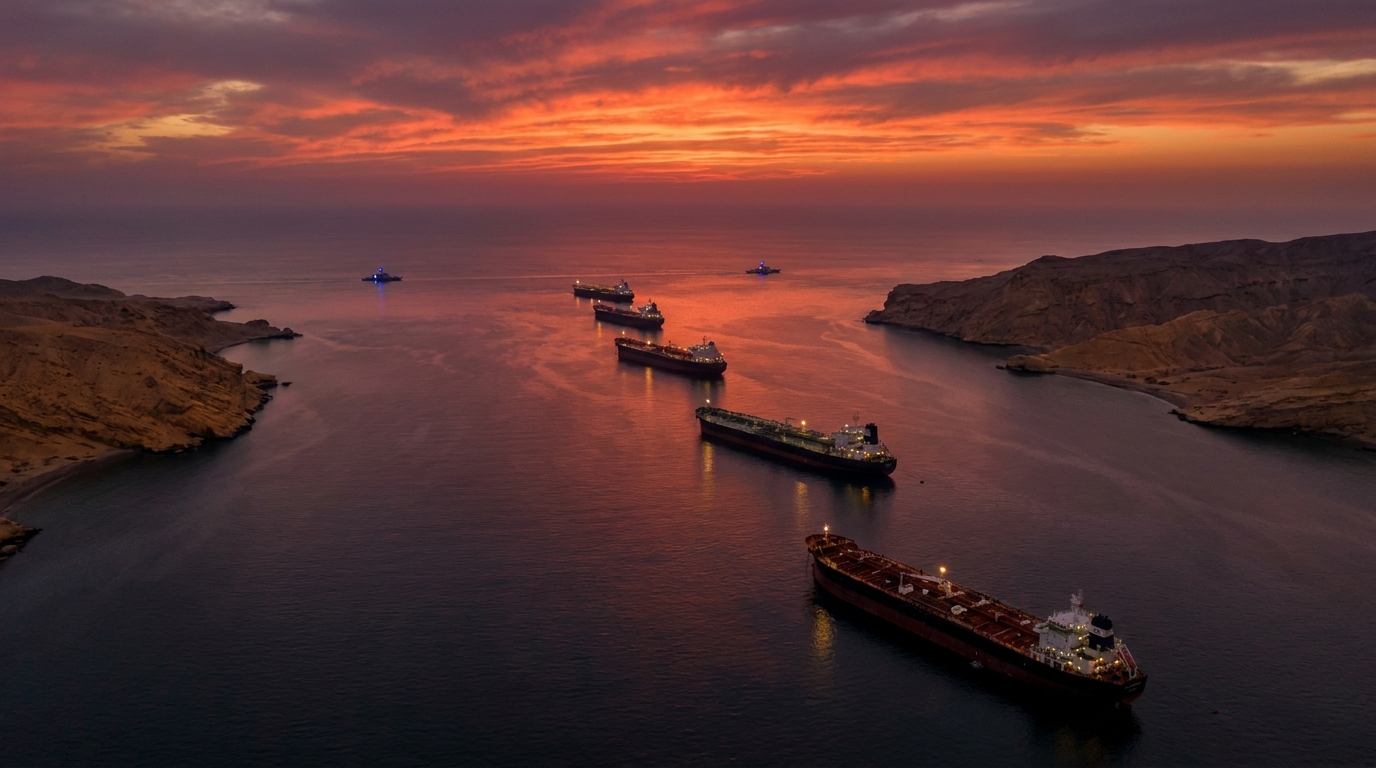
15. julija 2026 je Korpus islamske revolucionarne garde napovedal nedoločen zaprtje Hormuške ožine – pomorske ozke točke, skozi katero dnevno prečka med petino in skoraj tretjino svetovnih zalog nafte in znaten del svetovnega izvoza utekočinjenega zemeljskega plina. Odločitev je bila sprejeta kot neposreden odziv na nadaljevanje ameriških vojaških operacij na iranskem ozemlju in ponovno vzpostavitev popolne blokade iranskih pristanišč. Za evropski transportni in logistični sektor ta dogodek ni oddaljen geopolitični incident – je šok, ki se že kaže v naraščajočih stroških goriva, astronomskih zavarovalnih premijah in naraščajoči negotovosti v celotni dobavni verigi.
Geopolitično ozadje krize: konflikt vstopa v novo fazo
Napetosti med Washingtonom in Teheranom so se v prvi polovici leta 2026 pospešeno stopnjevale, vendar napoved blokade Hormuške ožine predstavlja kvalitativni preboj, katerega obseg je v sodobni zgodovini pomorske energetske trgovine brez primere. Predsednik Združenih držav je uradno obvestil kongres o stanju oboroženega konflikta z Iranom, s čimer je nakazal pripravljenost na nadaljnjo eskalacijo, vključno z morebitnim vojaškim prevzemom same ožine.
Iran pa je sprejel doktrino "vse ali nič" – če iranskim tankerjem preprečijo prosto izstopanje iz pristanišč, nobena ladja ne bo plula skozi vode, ki jih nadzoruje Teheran. Iranske sile so že napadle vsaj sedem civilnih plovil, kar je povzročilo smrt ali hude poškodbe več kot ducata mornarjev. To niso več opozorila – to so operativna realnost, s katero se morajo lastniki ladij in prevozniki soočati vsak dan.
Možnost dolgotrajne, visokointenzivne vojaške operacije v Perzijskem zalivu pomeni, da bo pomorska trgovina v regiji, tudi če diplomacija končno najde pot iz slepe ulice, ostala ohromljena več tednov, morda celo mesecev. Finančni trgi so se takoj odzvali, cene nafte so dosegle ravni, ki jih nismo videli že leta, borzni trgi v Evropi in Aziji pa so doživeli strm padec.
Zakaj je Hormuška ožina tako pomembna za globalno logistiko?
Da bi v celoti razumeli resnost trenutne krize, se je vredno spomniti vloge Hormuške ožine v svetovnem logističnem sistemu. Le nekaj deset kilometrov široka med Arabskim polotokom in iransko obalo je tudi absolutno ključna tranzitna točka za celoten svetovni energetski sistem.
- Nafta: Skozi ožino poteka med 20 in 30 odstotki svetovne trgovine z nafto, vključno s pošiljkami iz Savdske Arabije, Združenih arabskih emiratov, Kuvajta, Iraka in samega Irana.
- Utekočinjeni zemeljski plin (LNG): Katar, eden največjih svetovnih izvoznikov utekočinjenega zemeljskega plina (LNG), lahko svoje surovine izvaža na azijske in evropske trge le skozi Hormuško ožino.
- Ni alternativ: Obstoječi cevovodi, ki obhajajo ožino, imajo omejeno zmogljivost in kratkoročno ne morejo nadomestiti pomorskih prometnih poti.
- Dobavne verige, ki presegajo energetiko: Skozi ožino prečkajo tudi industrijski izdelki, surovine in končni izdelki, ki služijo gospodarstvu celotne bližnjevzhodne regije.
Zaprtje tega koridorja ni problem le za tankerje – to je udarec za celotno svetovno proizvodno in distribucijsko omrežje, ki je odvisno od relativno poceni in dostopnih energetskih virov.
Takojšnje posledice za evropski cestni in pomorski promet
Evropska transportna in logistična podjetja so pod ogromnim pritiskom z več strani hkrati. Opredeljujeva štiri glavna področja tveganja, ki bodo v prihodnjih tednih določala operativno in finančno stanje akterjev v panogi.
1. Močno zvišanje cen goriva za gorivo in dizelskega goriva
Naraščajoče cene surove nafte neposredno vplivajo na cene ladijskih goriv, ki jih uporabljajo lastniki ladij, in cene dizelskega goriva, ki ga uporabljajo cestni prevozniki. Za podjetje, ki upravlja z več deset ali celo sto vozili, že zvišanje cen dizelskega goriva za nekaj deset evrocentov na liter povzroči dramatično poslabšanje mesečne operativne marže. Številne prevozne pogodbe vključujejo klavzule o gorivu, vendar so njihovi mehanizmi posodabljanja pogosto odloženi – podjetje krije celotne stroške več tednov in jih ne more prenesti na stranko.
2. Premije za astronomsko vojno tveganje v pomorskem zavarovanju
Zavarovalniški trgi so se hitro odzvali. Premije za vojna tveganja za ladje, ki plujejo v bližini Perzijskega zaliva in Arabskega morja, so se znatno povečale. Ladjarji, ki so do nedavnega za takšne police plačevali le delček odstotka vrednosti ladje, se zdaj soočajo s stroški, zaradi katerih so lahko posamezna potovanja preprosto nedonosna. Nekatere zavarovalnice so za to regijo v celoti začasno ustavile izdajanje polic, kar je ustvarilo dodatno operativno oviro ne glede na ceno.
3. Potreba po podaljšanju poti in povečanju obratovalnih stroškov
Ladje, ki so prej plule skozi Perzijski zaliv, morajo zdaj iskati alternativne poti. V praksi to pomeni, da morajo obpluti celoten Arabski polotok in v nekaterih primerih namesto skozi Sueški prekop prečkati Rt dobrega upanja. Vsak dodaten dan potovanja povzroča stroške – gorivo, plače posadke, amortizacijo plovila, zamude pri dobavi in pogodbene kazni. Za evropske uvoznike petrokemičnih in energetskih proizvodov podaljšanje dobavnih rokov za več ali celo več deset dni predstavlja resen logistični in finančni izziv.
4. Fizično pomanjkanje surovin in naftnih derivatov
Nekateri analitiki opozarjajo na fizično pomanjkanje energetskih virov in naftnih derivatov na evropskih trgih v prihodnjih tednih. Strateška skladišča in rezerve posameznih držav so bile zgrajene s takimi razmerami v mislih, vendar njihova zmogljivost ni neomejena. Če se bo zaprtje podaljšalo dlje od pričakovanega obdobja, bodo napetosti na maloprodajnem trgu – na bencinskih črpalkah in v industriji – občutile vse transportne družbe, ne glede na njihovo velikost.
Tveganje stagflacije in sprememba denarne politike ECB
Energetska kriza ne vpliva le na neposredne obratovalne stroške prevoznih podjetij. Njene makroekonomske posledice bodo čutili v celotnem evropskem poslovnem sektorju – vključno z lastniki podjetij in upravljavci tveganj, ki spremljajo uspešnost svojih izvajalcev in trgovinskih partnerjev.
Evropa je v leto 2026 vstopila s postopnim umirjanjem inflacije in pričakovanim znižanjem obrestnih mer s strani Evropske centralne banke. Trenutni energetski šok bi lahko te načrte popolnoma izničil. Močan dvig cen energije v sistem vnaša inflacijo na strani ponudbe na način, na katerega ima denarna politika omejen vpliv, vendar ne more ostati pasivna. Tveganje stagflacije – hkratne upočasnitve gospodarske rasti in naraščajoče inflacije – je danes bolj resnično kot kadar koli po energetski krizi leta 2022.
Za podjetja v transportni industriji to pomeni dvojni udarec: naraščajoče obratovalne stroške ob hkratnem zmanjšanju povpraševanja strank, ki se same spopadajo z višjimi proizvodnimi stroški in zmanjšano kupno močjo. Za podjetja z investicijskimi ali lizinškimi posojili se bo ohranjanje ali zvišanje obrestnih mer ECB neposredno odrazilo v višjih plačilih za servisiranje dolga.
Perspektiva kreditnega tveganja: Kdo je najbolj ogrožen?
Z analitičnega vidika poslovnega in kreditnega tveganja, ki je v središču poslanstva platforme EURODEBT.eu, trenutne razmere ustvarjajo jasen vzorec ranljivosti za izgube. Opredeljujemo več skupin subjektov, ki bodo v prihodnjih mesecih še posebej ranljivi za finančno nestabilnost.
Mala in srednje velika prevozna podjetja z visoko stopnjo zadolženosti
Podjetja, ki so v zadnjih letih agresivno vlagala v širitev voznega parka in financirala nakupe s posojili ali leasingom, vstopajo v krizo z omejenim finančnim blažilnikom. Močno povečanje obratovalnih stroškov skupaj s togimi dolžniškimi obveznostmi je klasičen recept za likvidnostne težave.rodoZaradi visokih obrestnih mer bo refinanciranje ali prestrukturiranje dolga težavno in drago.
Špediterji in posredniki brez lastnih rezerv
Podjetja, ki delujejo kot posredniki – kupujejo prevozne zmogljivosti in jih preprodajajo strankam – se lahko znajdejo v položaju, ko pogodbe, podpisane pred krizo, ustvarijo izgube, ki jih ni mogoče pokriti v pogajanjih s ponudniki storitev. Pritiski na marže bi lahko bili tukaj še posebej akutni.
Upravljavci trajektov in lastniki ladij, ki opravljajo storitve na evropskih progah
Čeprav trajektne linije delujejo predvsem v Sredozemskem, Baltskem in Severnem morju, jih naraščajoče cene goriva za ladje prizadenejo prav tako močno kot oceanske ladijske družbe. Marže trajektnih linij so na zgodovinsko nizki ravni, možnost hitrega prenosa stroškov na potnike in tovor pa je omejena.
Podjetja, odvisna od uvoza surovin iz zalivske regije
Evropska proizvodna in kemična podjetja, ki uvažajo petrokemične surovine ali naftne derivate iz Perzijskega zaliva, se bodo soočila tako z višjimi cenami kot tudi z resničnimi težavami pri izpolnjevanju dobavnih rokov. To bo vplivalo na njihovo solventnost kot izvajalcev, kar bi se moralo takoj odražati v ocenah kreditnega tveganja njihovih dobaviteljev in upnikov.
Kaj naj zdaj storijo prevozna podjetja?
Glede na tako hitro spreminjajoče se razmere je pasivno čakanje na stabilizacijo strategija, ki je noben upravljavec tveganj ne bi smel priporočati. Tukaj je seznam ukrepov, ki jih je vredno razmisliti ali takoj izvesti.
- Pregled pogodb o gorivu in klavzul: Preverjanje vseh aktivnih pogodb glede mehanizmov indeksiranja cen goriva in možnosti sprožitve ponovnih pogajanj ali klavzul o višji sili.
- Spremljanje zavarovalniške situacije: Za oceno trenutnega kritja police in morebitnih izključitev, povezanih z vojsko, se obrnite na zavarovalnega posrednika.
- Diverzifikacija dobaviteljev energije in goriv: Razmislite o nakupu terminskih pogodb ali opcij na gorivo kot zavarovanju pred nadaljnjim zvišanjem cen.
- Ocena finančnega stanja ključnih izvajalcev: Preverjanje finančnega stanja strank in dobaviteljev, zlasti tistih, povezanih z energetsko intenzivnimi panogami ali uvozom iz regije Perzijskega zaliva.
- Izdelava ali osvežitev načrtov za neprekinjeno poslovanje (BCP): Priprava scenarijev v primeru nadaljnjega zaostrovanja krize – alternativne poti, alternativni dobavitelji, operativne prioritete.
- Skrbno spremljanje likvidnosti: V sredorodoGlede na naraščajoče operativne stroške je treba posebno pozornost nameniti napovedovanju denarnega toka v 30-, 60- in 90-dnevnem obdobju.
Scenariji razvoja situacije in časovni horizont
Nobena zanesljiva analiza tveganja ne more prezreti negotovosti glede prihodnjega poteka dogodkov. Na podlagi razpoložljivih informacij je mogoče orisati tri osnovne scenarije.
Optimističen scenarij (kratkoročno malo verjeten): Hitro diplomatsko posredovanje – na primer s sodelovanjem Kitajske, Rusije ali Evropske unije – bi v dveh do štirih tednih privedlo do premirja in delne deblokade ožine. Cene energije ostajajo visoke, vendar se trgi postopoma stabilizirajo.
Osnovni scenarij (najverjetnejši): Konflikt traja že več mesecev, plovba skozi Hormuško ožino pa je še vedno nemogoča ali izjemno nevarna. Cene nafte in plina ostajajo visoke, inflacija v Evropi se pospešuje, ECB pa ustavlja cikel zniževanja obrestnih mer. Prometna industrija se sooča z globoko krizo dobičkonosnosti, trg pa se konsolidira na račun šibkejših akterjev.
Pesimistični scenarij (realističen, vendar manj verjeten): Stopnjevanje konflikta privablja dodatne regionalne in globalne akterje, vključno z napadi na energetsko infrastrukturo v Savdski Arabiji in ZAE. Oskrba z nafto v Evropi se dramatično zmanjšuje, strateške rezerve posameznih držav se izčrpavajo, nekateri industrijski sektorji pa se soočajo z energetskimi omejitvami. Kriza dosega razsežnosti, primerljive s tistimi iz leta 1973.
Zaključki z vidika upravljanja poslovnih tveganj
Blokada Hormuške ožine 15. julija 2026 je dogodek, ki že od vsakega upravljavca tveganj v evropski transportni in logistični industriji zahteva takojšen odziv – ne pa čakanje na nadaljnji razvoj dogodkov. Kombinacija naraščajočih cen goriva, astronomskih stroškov zavarovanja, motenih dobavnih verig in morebitnega zaostrovanja denarne politike ustvarjarodorazgled, kjer se meje napak zmanjšajo na minimum.
Pri ocenjevanju kreditne sposobnosti in plačilne zanesljivosti poslovnih partnerjev je potrebna posebna previdnost. Podjetja, ki so bila še pred mesecem dni stabilni partnerji, so zdaj lahko pod hudim finančnim pritiskom – in obratno, močnejši subjekti lahko krizo izkoristijo za prevzem tržnega deleža. V tem kontekstu spremljanje finančnega stanja poslovnih partnerjev v realnem času ne postane luksuz, temveč operativna nujnost.
Uredniška ekipa EURODEBT.eu bo spremljala dogajanje in redno posodabljala ocene tveganja za sektorje in subjekte, ki so najbolj izpostavljeni posledicam krize v Zalivu. Vsem uporabnikom platforme priporočamo, da v prihodnjih dneh pregledajo profile svojih ključnih izvajalcev in dobaviteljev.




