

V prvem četrtletju 2026 je s poljskega trga izginilo več kot 800 prevoznih podjetij – tiha kriza, ki se ne kaže v evidencah.
V prvem četrtletju leta 2026 je s poljskega trga neto izginilo več kot 800 prevoznih podjetij z licenco Skupnosti — hitrost likvidacij je štirikrat večja kot v preteklih letih. Pojav „tihega izstopanja s trga” povzroča, da tradicionalni registri dolžnikov in zbirke podatkov KRS ne odražajo resničnega obsega krize. Za upravljavce tveganj postaja ključno spremljanje veljavnosti prevozne licence, ne le formalnega statusa podjetnika. Brez sistemskih regulativnih sprememb — vračila trošarine, skrajšanja plačilnih rokov in reforme DDV — se lahko trend nadaljuje tudi v naslednjih četrtletjih.
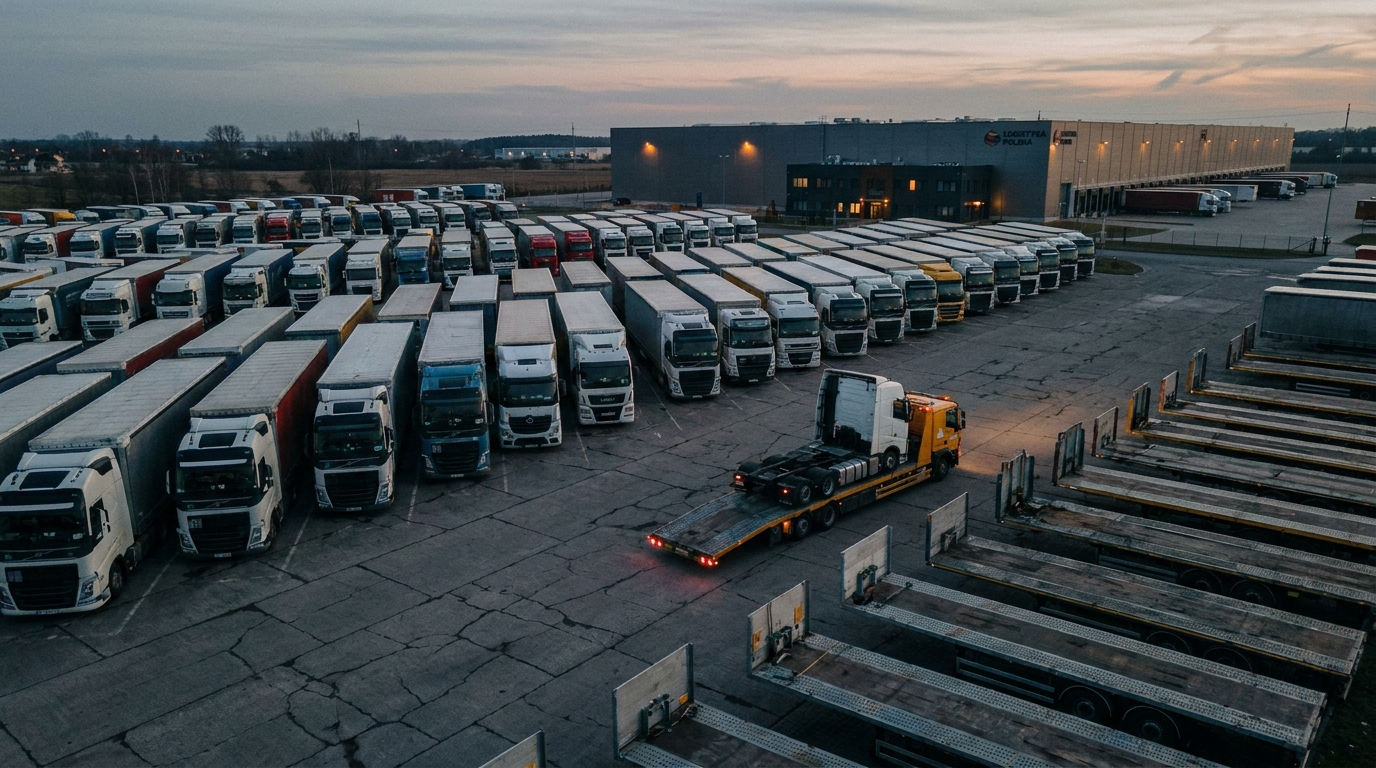
V samo treh mesecih – od januarja do marca 2026 – je poljski sektor cestnega prometa izgubil več kot 800 podjetij z licenco Skupnosti. To ni običajna korekcija trga. Podatke so zbrali analitiki TruckFocus.pl in Mednarodno združenje za cestni promet.rodoPodatki o cestnih prevoznikih (ZMPD) kažejo na strukturni zlom, katerega obseg je primerljiv z učinki večletnih kriz. Poleg tega k temu zlomu v veliki meri prispevajo tradicionalna orodja za preverjanje izvajalcev – registri KRS, baze podatkov o dolžnikih, poročila o stečaju. se ne registrirajoZa upravljavce tveganj in lastnike logističnih podjetij to pomeni eno: obstoječe postopke skrbnega pregleda je treba nujno posodobiti.
Številke, ki govorijo same zase
V prvem četrtletju leta 2026 je bilo izdanih skupno več kot 1700 licenc Skupnosti, ki dovoljujejo izvajanje mednarodnihrodocestni promet. V istem obdobju je na trg vstopilo približno 900 novih subjektov. Neto saldo je bila izguba več kot 800 podjetij – in to v samo enem četrtletju.
Še bolj zaskrbljujoča je stopnja popolnega zaprtja podjetij. V obravnavanem obdobju je prenehalo delovati skupno 1234 prevoznih podjetij. Za primerjavo, za celotno leto je bila zabeležena številka, ki je blizu tej. To pomeni, da se je tempo zapiranja podjetij pospešil štirikrat hitreje od zgodovinskih norm.
Poljski cestni promet si že desetletja gradi vodilni položaj v Evropi. Poljska podjetja oskrbujejo približno četrtino vse kabotaže in čezmejnega cestnega prometa v EUTa potencial se danes sistematično razgrajuje – ne zaradi ene same nenadne katastrofe, temveč zaradi kopičenja več dejavnikov, ki povzročajo krizo, hkrati.
»Tihi izhod« – pojav, ki bega analitike tveganj
Ključna ugotovitev iz najnovejših podatkov je spreminjajoči se model, po katerem poljska prevozna podjetja propadajo. Klasični stečaj – z vložitvijo zahtevka na sodišču, vpisom v Centralni center za ekonomske informacije (COIG) in vidnim zapisom v registrih – postaja redek. Namesto tega se pojavlja pojav, znan kot "tihi izhod s trga".
Mehanizem je naslednji: prevoznik, ki izgublja finančno likvidnost, ne čaka na formalno razglasitev stečaja. Namesto tega sprejme vrsto preventivnih ukrepov: vrne vozila (vlačilce, polpriklopnike) najemodajalcu, prekine obstoječa prevozniška dovoljenja, poravna – ali ne – tekoče obveznosti in poenostavljeno zapre podjetje. Celoten postopek se odvija zunaj radarja tradicionalnih registrov dolžnikov.
Praktične posledice za poslovne partnerje so resne:
- Podjetje je lahko aktivno vpisano v nacionalni sodni register, hkrati pa je lahko njegovo dovoljenje Skupnosti že poteklo ali začasno ukinjeno – kar pomeni dejansko prenehanje operativnih dejavnosti.
- Brez vpisa v register dolžnikov ni sinonim za solventnost – podjetnik bi lahko preprosto opustil podjetje, še preden bi imel čas, da bi si nabral formalne obveznosti.
- Preverjanje v BIK, KRD ali ERIF ne sme razkriti nobenih nepravilnosti za subjekt, ki dejansko ne deluje več kot aktivni prevoznik.
Zaključek je jasen: Spremljanje statusa prevozne licence postane pomembnejši kazalnik zdravja podjetja kot njegov status v registru podjetnikovZa subjekte, ki naročajo prevoz, financirajo vozni park ali zagotavljajo komercialne kredite v tej panogi, bi moralo biti pomanjkanje veljavne licence najpomembnejši alarm.
Zakaj mala prevozna podjetja propadejo hitreje kot velika?
Trenutna kriza nesorazmerno vpliva na mikro in mala transportna podjetja – podjetja z eno, dvema ali največ več kombinacijami vozil. Ta predstavljajo hrbtenico poljske industrije prevoza s tovorom, vendar so tudi najbolj ranljiva za morebitne gospodarske pretrese.
Razlika med majhnim in velikim prevoznikom je predvsem ekonomije obsega in pogajalske močiVelika podjetja z voznim parkom se lahko zanesejo na:
- Ugodnejše cene na voznih karticah pri nakupu goriva,
- Veleprodajne cene pnevmatik in rezervnih delov,
- Namenske, dogovorjene zavarovalne tarife (OC, OCP, AC),
- Dostop do dolgoročnih pogodb z zagotovljenimi prevozninami,
- Sposobnost absorbiranja začasnih izgub zaradi diverzificiranega portfelja strank.
Mala podjetja nimajo nobene od teh prednosti. Njihova stroškovna struktura pa je skoraj enaka kot pri velikanih – Trajne finančne obremenitve so v veliki meri neodvisne od gospodarskih razmerPlačila za najem vozil, premije za zavarovanje odgovornosti prevoznika, plače voznikov s polnim socialnim paketom, stroški licenciranja in potrdila o strokovni usposobljenosti – vsi ti stroški nastajajo nenehno, ne glede na to, ali je traktor parkiran ali potuje naložen po Evropi.
V tem kontekstu se je marčevski šok zaradi goriv izkazal za še posebej uničujoč. Blokada Hormuške ožine marca 2026 je sprožila ogromen dvig cen surove nafte in hitro vplivala na cene dizelskega goriva na evropskih bencinskih črpalkah. Na vrhuncu je povišanje stroškov goriva v primerjavi z enakim obdobjem prejšnjega leta preseglo 40 odstotkaZa majhnega prevoznika gorivo običajno predstavlja od 30 do 40 odstotkov celotnih obratovalnih stroškov. 40-odstotni skok te številke je pomenil, da je operativna marža – ki se na Poljskem običajno meri v razponu od 2 do 5 odstotkov – skoraj popolnoma izginila ali postala negativna.
Kanibalizacija likvidnosti: Kako tovorne borze uničujejo prevoznike
Krizo stroškov bi bilo lažje prebroditi, če ne bi bilo spremljajoče disfunkcije prihodkov. Mehanizem določanja voznin na Poljskem – v katerem prevladujejo borze tovora in posredniki za špedicijo – trenutno sistematično deluje v škodo malih prevoznikov.
Logika je perverzna: globlja kot je kriza in več podjetij je na robu bankrota, močnejši je pritisk na znižanje cen. Prevoznik, ki ve, da mora čez teden dni plačati obrok najemnine, je pripravljen sprejeti delo pod svojimi stroški – samo da bi ustvaril nekaj prihodka. V industrijskem žargonu se ta pojav imenuje "kanibalizacija likvidnosti"Podjetja dobesedno požirajo lastna finančna sredstva, poslujejo z izgubo samo zato, da bi odložila neizogibno likvidacijo.
Poleg tega je tu še vprašanje plačilnih rokov, ki je že leta Ahilova peta poljskega prevozništva. Po podatkih, ki jih je predstavil ZMPD, prevozniki na domačem trgu in v poravnavah z domačimi špediterji čakajo na plačilo za opravljene storitve. do 120 dniŠtiri mesece od zaključka storitve do nakazila sredstev na račun je časovni okvir, ki ga nobeno podjetje z omejenim obratnim kapitalom ne more vzdržati.
Ločeno vprašanje je navzkrižje med temi roki in davčnimi obveznostmi. Poljski predpisi o DDV zahtevajo, da izdajatelj računa plača zapadli davek do datuma izdaje dokumenta – ne do datuma dejanskega plačila. To pomeni, da mora prevoznik financirajte DDV iz lastnega žepa dolgo preden prejmejo plačilo za storitev. Z maržami v višini več odstotkov in več sto tisoč zlotov mesečnega prometa je to mehanizem z resnično uničujočo močjo.
Kaj zahteva industrija in katere spremembe bi lahko obrnile trend?
ŚrodoPanoga ne ostaja pasivna. ZMPD, Združenje delodajalcev v prometu in logistiki Poljske (TLP) in druge prevozniške organizacije so pripravile posebne pakete zahtev, ki bi lahko, če bi bile uresničene, ustavile plaz likvidacij.
Med najpomembnejšimi predlogi so:
- Delno povračilo trošarine za dizelsko gorivo za cestne prevoznike - mehanizem, ki uspešno deluje v Nemčiji, Franciji in Belgiji in ga v poljskem davčnem sistemu doslej ni bilo.
- Zakonska omejitev plačilnih rokov v prometu do največ 30 dni – rešitev, ki bi zahtevala spremembo Zakona o plačilnih pogojih v trgovinskih transakcijah, ob upoštevanju specifičnosti sektorja TSL.
- Sprememba predpisov o DDV v smeri, da je davčna obveznost odvisna od datuma dejanskega plačila in ne od datuma izdaje računa – analogno tako imenovani metodi plačila po gotovini.
- Solidarna odgovornost špediterjev za neplačane dolgove do podizvajalcev-prevoznikov, kar bi posrednike prisililo k natančnejšemu preverjanju lastnih izvajalcev.
- Začasno znižanje prispevkov za socialno varnost za voznike, ki opravljajo mednarodni prevozrodomi, kar bi zmanjšalo eno največjih komponent fiksnih stroškov za mala podjetja.
Vendar pa je učinkovitost teh zahtev odvisna od hitrosti zakonodajnih procesov – in ti le redko sledijo dinamiki tržnih kriz.
Makroekonomska razsežnost krize: kdo bo zapolnil vrzel, ki so jo pustili poljski prevozniki?
Obseg problema daleč presega bilance stanja posameznih podjetij. Cestni promet na Poljskem ustvari ocenjene 6–7 odstotkov bruto domačega proizvoda in je neposredni delodajalec več sto tisoč profesionalnih voznikov. Njegova destabilizacija ima multiplikativne učinke na celotno gospodarstvo – od industrije do trgovine na drobno.
Z vidika evropskega transportnega trga ima situacija še eno dimenzijo. Vrzel, ki jo je pustilo izginjanje poljskih podjetij, ne bo ostala prazna – takoj jo bodo zapolnili prevozniki iz držav z ugodnejšimi regulativnimi pogoji in nižjo stroškovno osnovo. Podjetja, ki so tukaj v ospredju, so litovščina, romunščina in španščina, ki že leta uspešno konkurirajo poljskemu prevozništvu na zahodnoevropskih trgih. Kriza v poljskem sektorju TSL bi zato lahko paradoksalno pospešila erozijo prevladujočega položaja poljskih prevoznikov v Evropi – položaja, ki so ga gradili tri desetletja.
Za velike poljske logistične operaterje likvidacija majhnih subjektov prinaša kratkoročne koristi: manjša konkurenca pomeni večjo pogajalsko moč in potencialno višje cene. Vendar pa dolgoročno izguba tisočev specializiranih mikroprevoznikov pomeni manjšo fleksibilnost za celoten sistem in večja operativna tveganja za dobavne verige, ki temeljijo na podizvajanju.
Perspektiva poslovnega tveganja: Kaj bi moral danes storiti vsak upravljavec tveganj?
Za subjekte, ki delujejo v panogi TSL – prevozne stranke, podjetja za najem voznih parkov, zavarovalnice, banke in dobavitelje goriva – opisane razmere zahtevajo specifičen in nujen postopkovni odziv. Obstoječi standardi za preverjanje izvajalcev se soočajo s krizo »tihega izstopa s trga«. strukturno nezadostno.
Praktična priporočila za oddelke za tveganja in skladnost vključujejo:
- Preverjanje dejavnosti dovoljenja skupnosti kot obvezen element vsakega procesa uvajanja izvajalca iz panoge TSL – nad nacionalnimi sodnimi registri in bazami podatkov o dolžnikih.
- Redno spremljanje statusa licence že uveljavljeni poslovni partnerji – vsaj enkrat na četrtletje, v trenutnih tržnih razmerah celo mesečno.
- Izvajanje kazalnikov zgodnjega opozarjanja na podlagi pravočasnega poravnavanja tekočih komercialnih obveznosti – zamude pri plačilih računov za 15–30 dni bi morale samodejno sprožiti postopek preverjanja.
- Analiza strukture stroškov in izpostavljenosti gorivu pri ocenjevanju kreditne sposobnosti prevoznih podjetij – zlasti v kontekstu nestanovitnosti cen nafte na svetovnih trgih.
- Preverjanje portfelja vozil V okviru lizinških pogodb je predaja vozil lizingodavcu eden prvih znakov bližajočega se zaprtja podjetja.
Tradicionalni kazalniki stečajev – število postopkov prestrukturiranja, vpisov v COIG, sodnih odločb – so v trenutnem stanju poljskega prometa bistveno manj zanesljiv kot kdaj koli prejDejanska izguba aktivnih akterjev na trgu je mnogokrat večja, kot kažejo uradne statistike stečajev. Upravljavci tveganj, ki se zanašajo izključno na te vire, sprejemajo odločitve na podlagi podatkov, ki ne odražajo realnosti.
vsota
Prvo četrtletje leta 2026 je postavilo nov, zaskrbljujoč rekord za poljski trg prevozov. Več kot 800 podjetij je izginilo s trga z izjemno hitrostjo, mehanizem, s katerim izginjajo – tiho, neopazno za evidence in pred formalnimi stečajnimi postopki – pa pomeni, da je obseg problema dejansko večji, kot kaže katera koli uradna statistika.
Panoga se sooča z dramatično kombinacijo neugodnih dejavnikov: strukturnih neravnovesij v prevoznih tarifah, nenormalnih plačilnih rokov, davčnih bremen, ki niso primerna za poslovni model sektorja, in zunanjih stroškovnih šokov, kot je na primer marčevski skok cen goriva. Brez sistemskih posegov – vračil trošarin, skrajšanih plačilnih rokov in reforme pravil za poravnavo DDV – se lahko tempo likvidacije v prihodnjih četrtletjih nadaljuje ali celo pospeši.
Za celoten poslovni ekosistem, ki sodeluje z industrijo TSL, je to znak za temeljen pregled postopkov preverjanja in spremljanja tveganj.rodokraj, kjer lahko podjetje preneha operativno obstajati že dolgo preden se kakršna koli sled pojavi v javnih evidencah, preprečevanje in stalno spremljanje nadomeščata reaktivno preverjanje kot osnovni instrument za upravljanje tveganja nasprotne stranke.




