

ZDA razmišljajo o prepovedi izvoza dizelskega goriva. Evropa bi lahko ostala brez goriva – kaj to pomeni za prometno industrijo?
Trumpova administracija razmišlja o 90-dnevni prepovedi izvoza dizelskega goriva iz Združenih držav — ukrepu, ki bi lahko prekinil skoraj polovico čezatlantskih dobav dizelskega goriva v Evropo. Stara celina je po zaprtju več deset rafinerij in izgubi dobav iz Rusije ter Bližnjega vzhoda danes strukturno odvisna od ameriškega goriva. Za evropska prevozna podjetja to pomeni tveganje strmega zvišanja cen, fizičnega pomanjkanja goriva na bencinskih servisih in izgube finančne likvidnosti prevoznikov. Upravljavci tveganj bi morali ukrepati že zdaj.
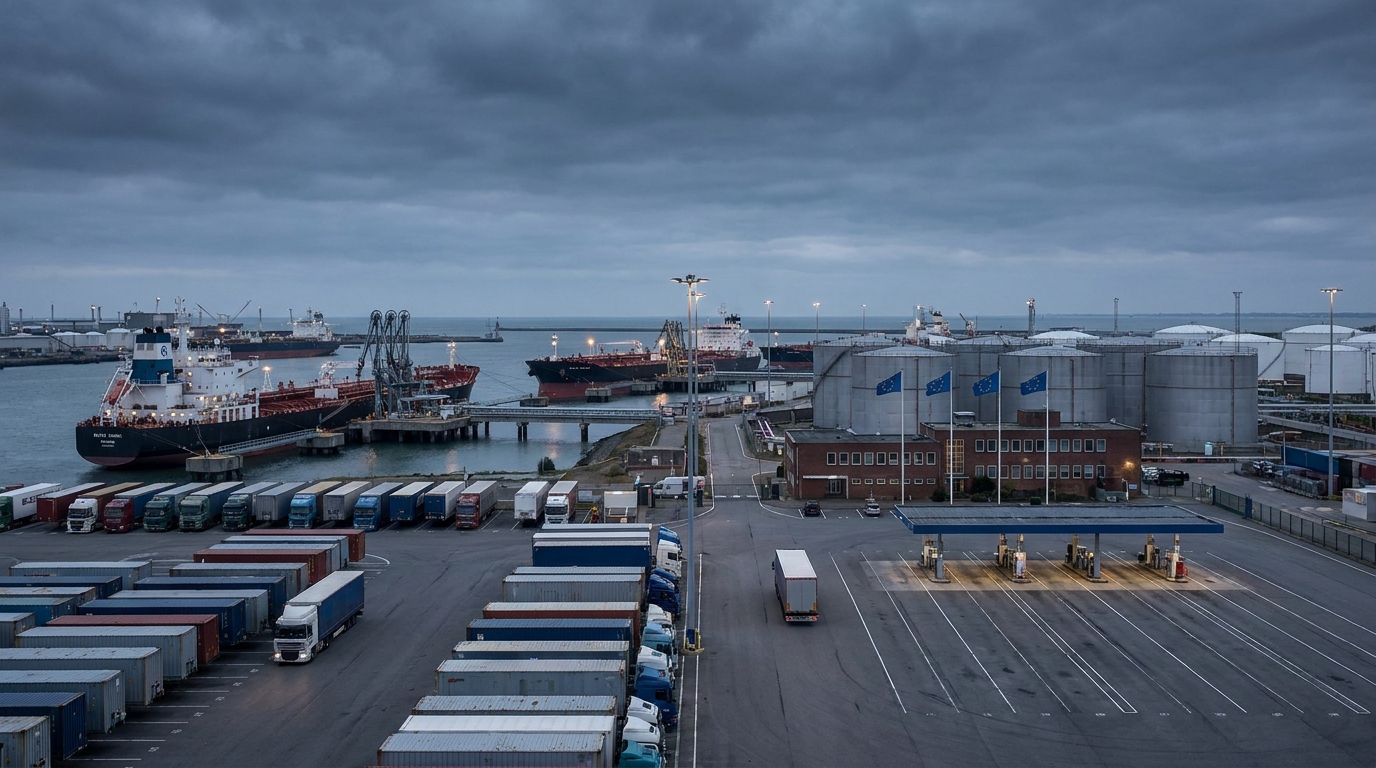
V tretjem četrtletju leta 2026 je svet prometa in logistike osredotočen na eno samo odločitev, katere posledice – če bodo izvedene – bi lahko prevrnile evropski trg tovornega prometa na način, kakršnega nismo videli od energetske krize, ki jo je sprožila vojna v Ukrajini. Administracija predsednika Donalda Trumpa izvaja napredne študije o možnosti uvedbe 90-dnevne prepovedi izvoza dizelskega goriva iz Združenih držav. Minister za finance Scott Bessent je javno potrdil, da delo poteka in da bi lahko odločitev padla kadar koli. Za evropske ladijske družbe, logistične operaterje in upravljavce tveganj to pomeni eno stvar: pripraviti se morajo na scenarij, v katerem bo skoraj polovica pomorskih pošiljk dizelskega goriva v Evropo izven regije preprosto prenehala teči.
Kako je Evropa padla v past odvisnosti od ameriškega dizla?
Da bi v celoti razumeli resnost situacije, se moramo vrniti kakšnih dvanajst let nazaj in slediti, kako je stara celina postopoma izgubljala lastne zmogljivosti za predelavo surove nafte. V zadnjem desetletju in pol je pod vplivom strogega zaostrovanja emisijskih standardov in pritiska ...rodoZaradi pritiska in naraščajočih obratovalnih stroškov je bilo v Evropski uniji zaprtih ali trajno razgrajenih približno 30 rafinerij. Podatki Concawe, krovne organizacije evropske rafinerijske industrije, kažejo, da so ta zaprtja povzročila izgubo predelovalne zmogljivosti za 250–300 sodčkov na dan.
Samo zaprtje zastarelih ali nedonosnih obratov ne bi bilo katastrofa – če bi Evropa ohranila alternativne dobavne kanale za končno gorivo. Medtem jih je stara celina izgubljala enega za drugim. Rusija je bila leta glavni dobavitelj dizelskega goriva – poceni, blizu in v ogromnih količinah. Izbruh obsežne invazije na Ukrajino leta 2022 in posledični embargo na ruske naftne derivate sta ta pretok prekinila. Napetosti na Bližnjem vzhodu so zadale še en udarec. Še leta 2025 so dobave iz regije Perzijskega zaliva pokrivale približno 41 % vsega uvoza dizelskega goriva v EU. Stopnjevanje konflikta med ZDA in Iranom ter motnje v ključnih pomorskih koridorjih so povzročile, da se je izvoz iz te regije zmanjšal na delček prejšnjih količin.
V tem geopolitičnem vakuumu so Združene države Amerike postale nekakšen ventilator za Evropo. Avgusta 2026 so ZDA predstavljale približno polovico vsega evropskega uvoza pomorskega dizelskega goriva izven regije – skoraj 520 sodčkov na dan, ki prečkajo Atlantik. Ta številka govori sama zase: odstranitev enega dobavitelja iz enačbe ustvarja vrzel, ki je ni mogoče hitro ali enostavno premostiti.
Zakaj Washington razmišlja o embargu – in kaj ga spodbuja?
Ključnega pomena je razumeti, da morebitna prepoved izvoza ni niti politična gesta proti Evropi niti del širše diplomatske strategije. Na ameriški strani ima zelo specifične, prizemljene in pereče domače razloge.
Ameriška uprava za energetske informacije (EIA) opozarja na zaskrbljenost: zaloge destilatov na vzhodni obali ZDA so padle na najnižjo raven od leta 1990. Medtem domače rafinerije delujejo skoraj s polno zmogljivostjo – z 98-odstotno izkoriščenostjo. V primeru nenadnega porasta povpraševanja ni nobenega blažilnika, nobene rezervne zmogljivosti, ki bi jo lahko izkoristili. In tak porast ni le verjeten – je tudi zanesljiv. Jesen in zima pomenita povečano povpraševanje po kurilnem olju in gorivu za kmetijski sektor, ki zdaj vstopa v nov cikel žetve in pospravljanja.
Na ravni cen so razmere za ameriške potrošnike obupne. Povprečna cena galone (3,79 litra) bencina se je v enem samem mesecu zvišala za 91 centov in presegla 6,52 dolarja – kar je za več kot 2,80 dolarja več kot leto prej. To so številke, kakršne nismo videli v desetletjih, kar ustvarja vse večji politični pritisk na administracijo, da odločno ukrepa. Izvozni embargo je v tem kontekstu odgovor na domače pozive k "poceni dizlu za Ameriko" – ni usmerjen proti nobenemu specifičnemu trgovinskemu partnerju.
Kako bi prepoved izvoza vplivala na evropske cene dizelskega goriva?
Evropski trgi goriv že delujejo v ekstremnih razmerah. Povprečna cena dizelskega goriva v Evropski uniji je septembra 2026 dosegla približno 2,26 evra na liter – rekordno visoko vrednost, ki je noben protiinflacijski ščit ni mogel odpraviti, saj jih je večina držav članic že opustila, ker niso imele proračunskega prostora za njihovo vzdrževanje.
Analitiki na trgu goriva se strinjajo: nenadna prekinitev dobave v ZDA bi v relativno kratkem času dvignila evropske cene dizelskega goriva za nadaljnjih 30 %. Učinek na ponudbo bi bil takojšen – trg bi začel diskontirati primanjkljaj 520 sodčkov na dan, še preden bi prišlo do dejanskega fizičnega pomanjkanja na črpalkah. Terminske cene bi poskočile, kar bi znižalo veleprodajne in nato maloprodajne cene.
Poudariti je treba, da alternativni viri oskrbe še niso pripravljeni prevzeti nadzora. Indija – trenutno drugi največji vzhodni dobavitelj dizelskega goriva v Evropo – predstavlja le približno 60 % uvoza iz tega vira, kar samo po sebi znaša pičlih 200 sodčkov na dan. Matematika je neusmiljena: tudi če bi Indija takoj podvojila svoje pošiljke v Evropo – kar je logistično in fizično nemogoče v tako kratkem času – vrzel, ki so jo pustile ZDA, ne bi bila zapolnjena.
Prometna industrija: eksistenčno tveganje, ne operativno
Za upravljavce tveganj v transportnih in logističnih podjetjih tega scenarija ne bi smeli obravnavati kot operativno grožnjo, temveč kot eksistenčno grožnjo delu trga. Gorivo je temelj izračuna stroškov vsakega prevoznika – odvisno od segmenta, strukture voznega parka in kombinacije poti predstavlja od 25 % do 40 % celotnih operativnih stroškov. Močno 30-odstotno zvišanje cen samodejno poveča pritisk na marže, ki so v cestnem prometu že tako strukturno nizke.
Scenarij krize z gorivom sproža več prekrivajočih se tveganj, ki jih je treba analizirati skupaj:
- Tveganje fizičnega pomanjkanja goriva: Zaradi drastičnega pomanjkanja ponudbe in paničnega nakupovanja zalog s strani velikih subjektov se lahko manjša prevozna podjetja soočijo z resnimi težavami pri oskrbi svojih tovornjakov z gorivom – zlasti v regijah s slabšimi povezavami z velikimi gorivnih vozlišči.
- Cenovno in pogodbeno tveganje: Podjetja, ki so podpisala dolgoročne pogodbe za prevozne storitve brez klavzul o gorivu ali s klavzulami, ki niso ustrezne glede na obseg potencialne rasti, se bodo znašla v dramatičnem položaju – zagotavljala bodo storitve pod ceno.
- Tveganje finančne likvidnosti: Močno zvišanje stroškov goriva bo vplivalo na denarni tok, zlasti če sovpada z zamudami pri plačilih strank – kar v trenutnih tržnih razmerah ni abstrakten scenarij.
- Kaskadna tveganja v dobavnih verigah: Naraščajoči stroški prevoza se odražajo v dražjih dostavah blaga, kar posledično upočasni povpraševanje in na koncu vpliva na obseg prevoza – ustvarja začaran krog.
- Tveganje solventnosti izvajalca: Podjetja, ki jih trenutno smatramo za finančno stabilna, bi se lahko zaradi krize z gorivom v nekaj tednih znašla na robu izgube likvidnosti. Ocene kreditnega tveganja v industriji TSL je treba nujno posodobiti.
Odziv Evropske unije – možnosti in njihove omejitve
Evropska komisija in mednarodnarodoMednarodna agencija za energijo (IEA) se zaveda resnosti razmer. IEA je uradno opozorila, da bo trg dizelskega goriva v bližnji prihodnosti ostal strukturno premalo financiran na strani ponudbe. V praksi ima EU na voljo več načinov odzivanja – nobena ni preprosta ali hitra.
Diverzifikacija virov oskrbe
Teoretično bi Evropa lahko pospešila sodelovanje z alternativnimi dobavitelji – predvsem z Indijo in izbranimi severnoafriškimi državami. V praksi to zahteva ponovna pogajanja o pogodbah, prilagoditev pristaniške in terminalske infrastrukture ter predvsem čas. Z 90-dnevnim embargom ta čas postane luksuz, ki ga nimamo.
Sprostitev strateških rezerv
Države članice in IEA se lahko odločijo za sprostitev strateških rezerv, kar bi delno ublažilo šok pri ponudbi. Vendar je to začasen ukrep – rezerve so omejene in njihova obnova v trenutnih tržnih razmerah bi bila izjemno draga.
Administrativne omejitve porabe
Najbolj drastična in hkrati najbolj uničujoča možnost za transportno industrijo je uvedba administrativnih omejitev porabe dizelskega goriva. Podobne rešitve so bile obravnavane med plinsko krizo leta 2022. V primeru dizelskega goriva bi to pomenilo neposreden udarec za celotno logistično verigo – od kmetijstva in gradbeništva, prek distribucije na drobno do mednarodnega prevoza.rodoTi.
Pospešitev naložb v rafinerije
Razprave o ponovni aktivaciji ali širitvi evropskih rafinerijskih zmogljivosti se v Bruslju znova pojavijo vsakič, ko pride do energetske krize. Vendar pa je zagon nove rafinerije ali znatna širitev obstoječe naložba, ki se meri v milijardah evrov in letih – ne v tednih ali mesecih.
Perspektiva poslovnega tveganja: Kaj storiti danes?
Ne glede na to, ali se bo Trumpova administracija na koncu odločila za uvedbo prepovedi izvoza, je analiza tveganja za akterje v industriji TSL jasna: strukturna odvisnost Evrope od zunanjih dobav dizelskega goriva ne bo izginila z morebitno odpravo embarga. Vsaj naslednjih nekaj let bomo ostali v območju povečanega tveganja za gorivo.
Transportna in logistična podjetja bi morala zdaj sprejeti konkretne ukrepe:
- Revizija pogodb in klavzul o gorivu: Preglejte vse aktivne pogodbe glede klavzul o indeksiranju in gorivu – preverite, ali dejansko ščitijo pred obsegom povišanj, ki jih doživljamo.
- Vrednotenje dobaviteljev in izvajalcev: Preglejte finančno stanje ključnih poslovnih partnerjev. Kriza z gorivom lahko hitro razkrije skrite težave z likvidnostjo med podizvajalci in strankami.
- Zagotavljanje oskrbe z gorivom: Kjer je mogoče, razmislite o ustvarjanju lastnih zalog goriva – nakup in skladiščenje dizelskega goriva po trenutnih cenah bi se lahko izkazalo za koristno v primeru prihajajočih povišanj cen.
- Terminske pogodbe in instrumenti za varovanje pred tveganjem: Velika podjetja bi morala razmisliti o varovanju cen goriv pred tveganjem prek terminskih trgov ali nakupa opcij – to so orodja, ki so sicer na voljo, vendar se v industriji TSL na Poljskem in v regiji Srednje in Vzhodne Evrope še vedno redko uporabljajo.
- Izredni scenarij pri upravljanju voznega parka: Razviti načrt za zmanjšanje porabe goriva – optimizirati poti, zmanjšati prosti tek in najprej izločiti najmanj učinkovita vozila iz uporabe.
Povzetek: Čas je za obvladovanje tveganj, ne za čakanje
Morebitna 90-dnevna prepoved izvoza dizelskega goriva iz Združenih držav bi preizkusila odpornost evropske ladijske industrije v obsegu, kakršnega nismo videli že leta. Evropa je padla v strukturno past – zaprla je lastne rafinerije, izgubila ruske zaloge in izgubila varen dostop do bližnjevzhodnih trgov. Posledično skoraj polovica atlantskih dobav dizelskega goriva zdaj prihaja iz enega samega vira: Združenih držav. Ta koncentracija tveganja bi morala veliko prej sprožiti alarm.
Za upravljavce tveganj je sporočilo jasno: tveganja, ki ga ne merimo, ne moremo upravljati. Čas je za posodobitev modelov za ocenjevanje tveganja nasprotne stranke v industriji TSL, revizijo proračunskih predpostavk in rešitev za zavarovanje pred tveganji. Trgi ne čakajo na politične odločitve – odzovejo se, preden je objavljen embargo.
Platforma EURODEBT.eu bo nenehno spremljala situacijo in poročala o vseh pomembnih dogodkih, vključno z morebitnimi odločitvami Washingtona, odzivom Evropske komisije in spremembami v oceni tveganja solventnosti subjektov v sektorju cestnega prometa v Evropi.




