

Preobremenjenost kontejnerskih pristanišč dosegla rekordno visoko raven, saj je več kot 4,3 milijona TEU izven obtoka
Globalni zastoji v kontejnerskih pristaniščih so avgusta 2026 dosegli zgodovinski rekord — na vstop v pristanišča čakajo ladje s skupno zmogljivostjo več kot 4,3 milijona TEU, kar presega vrhunec pandemije COVID-19. Dejanska izguba zmogljivosti na trgu je enakovredna celotni floti Evergreen, zanesljivost voznih redov pa je padla na alarmantno raven 60–65%. Razmere predstavljajo resno operativno in stroškovno tveganje za evropske dobavne verige pred ključnim jesensko-zimskim obdobjem.
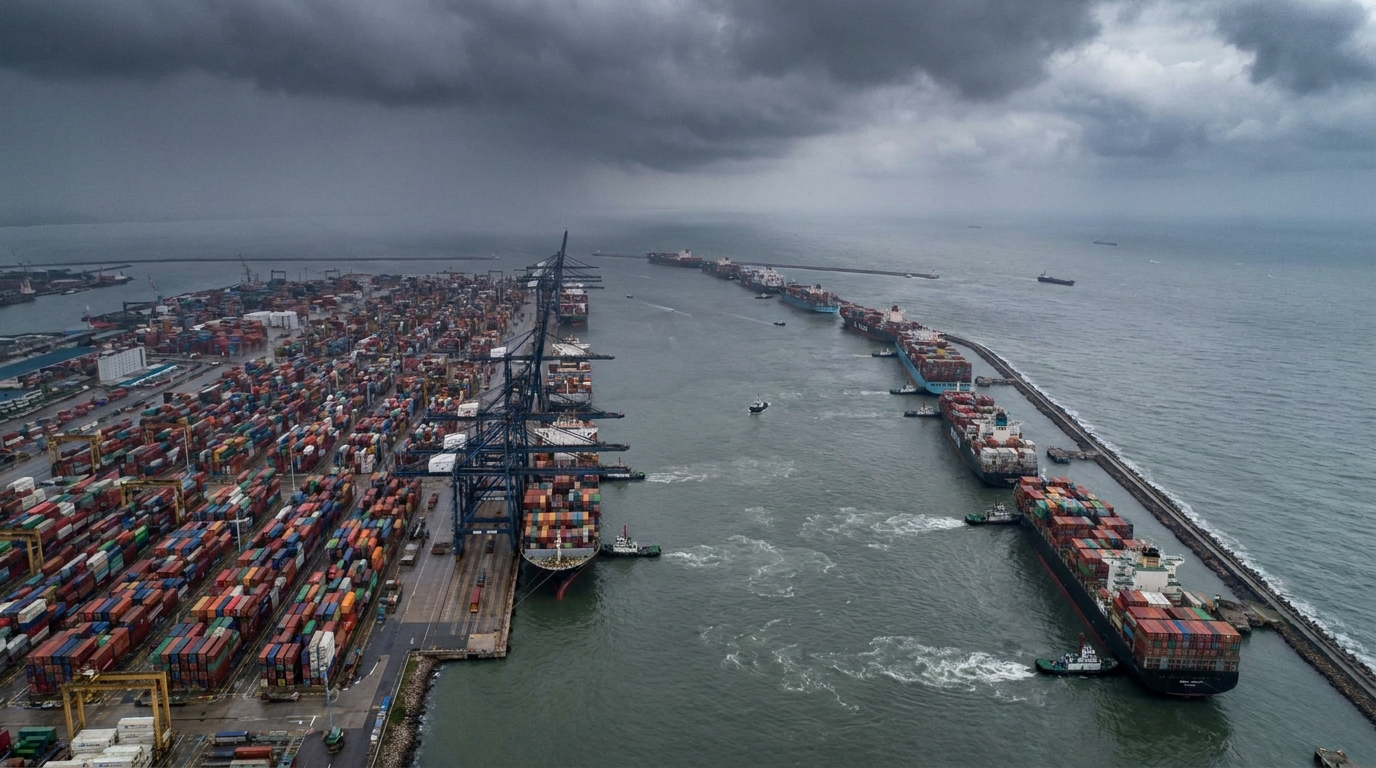
Avgusta 2026 je preobremenjenost svetovnih kontejnerskih pristanišč dosegla ravni, ki jih ladijska industrija še ni doživela – ne le v absolutnem smislu, temveč tudi v smislu operativnega vpliva na celotno svetovno dobavno verigo. Podatki analitičnega podjetja Linerlytica kažejo, da ladje s skupno zmogljivostjo, ki presega 4,3 milijona TEUZa evropske upravljavce tveganj in lastnike logistike bi morala ta številka sprožiti rdečo zastavo – in to prav zdaj, ko se bliža ključna jesensko-zimska sezona.
Rekord podrt - novi podatki presegajo vrhunec pandemije
Za mnoge v prometni industriji pandemija COVID-19 ostaja sinonim za logistični kaos. Zastoji v pristaniščih v letih 2021–2022, ko so v pristaniščih čakale ladje s skupno zmogljivostjo skoraj 4 milijone TEU, so se zdeli brez primere. Trenutne razmere presegajo te vrhunce – tako po absolutnih številkah kot tudi po dejanskih tržnih posledicah.
Vendar je vredno ohraniti ustrezen analitični kontekst. Leta 2022 so blokirani 4 milijoni TEU predstavljali kar 15,7% Svetovna kontejnerska flota je takrat znašala 25,3 milijona TEU. Danes je 4,3 milijona TEU. 12,6% veliko večjo floto, ocenjeno na 34,4 milijona TEU. Kljub manjšemu odstotnemu deležu so tržni učinki prav tako hudi – v nekaterih pogledih pa celo hujši – kot med pandemijo.
Analitično podjetje Sea-Intelligence uporablja nekoliko drugačno metodologijo, ki se ne osredotoča na tonažo, ki čaka v vrstah, temveč na tako imenovano efektivno izgubo zmogljivosti. Po njihovih ocenah trenutne zamude in izpadi dejansko odstranijo ekvivalent 1,7 milijona TEU Da si boste lažje predstavljali obseg tega pojava, naj povem, da je to več kot celotna flota tajvanske ladijske družbe Evergreen – ene največjih ladijskih linij na svetu, ki se po zmogljivosti uvršča na osmo mesto.
Za primerjavo - pred pandemijo, v letih 2011–2019, so zastoji v povprečju porabili le 2,2 % svetovne pasovne širine in so bili obravnavani kot neškodljivo operativno ozadje. Junija 2026 se je ta stopnja že povečala na 5 %, trend pa še vedno narašča.
Zanesljivost voznega reda na zgodovinsko nizki ravni
Zaradi rekordnih zastojev se je zanesljivost letov močno zmanjšala. Točnost dostave po vsem svetu se je ustavila na komaj ... 60 – 65% – kar pomeni, da statistično gledano vsaka tretja ali četrta pošiljka ne prispe pravočasno. Poleg tega ladje z zamudo v povprečju prispejo v namembno pristanišče 5 do 5,5 dni po načrtovanem datumu. Za primerjavo, v stabilnih razmerah pred pandemijo so zamude v povprečju znašale 3–4 dni.
Ta na videz majhna razlika – en ali dva dodatna dneva – se prevede v znatne motnje v načrtovanju proizvodnje in prodaje. Za podjetja, ki delujejo v načinu »just-in-time«, lahko pomanjkanje komponent, ki traja že več deset ur, povzroči zaustavitev proizvodne linije, pogodbene kazni in izgubo strank.
Vzhodna Azija v središču krize - tajfuni in čakalne vrste stotin ladij
Neposredni katalizator za letošnjo največjo preobremenjenost je operativna nestabilnost v največjih pristaniščih vzhodne Azije. Vrsta silovitih tajfunov in tropskih neurij, ki so regijo prizadeli julija in avgusta 2026, je praktično ohromila delovanje pristanišč na Kitajskem, svetovnem središču proizvodnje in izvoza kontejnerjev.
Podatki platforme Portcast kažejo absolutni obseg pojava: v trenutku največjega vstopa v Šanghajsko pristanišče čakal, dokler 139 ladijin pred sosednjim Ningbo naslednji 77 enotČakalne dobe na šanghajskih terminalih Yangshan – enem največjih in najnaprednejših pristaniških kompleksov na svetu – so se podaljšale na 5–6 dni za storitve, ki pripadajo zavezništvu Gemini, in za druge prevoznike je celo dosegel 7–8 dni.
Strokovnjaki Alphalinerja opozarjajo, da težava ni začasna. Podnebne spremembe ne pomenijo le stopnjevanja tajfunov v Aziji, temveč tudi dolgotrajne suše v drugih ključnih tranzitnih vozliščih. To dokazujejo razmere na Panamski prekop, kjer se bodo dnevni tranzitni sloti za velika plovila razreda Neopanamax od septembra 2026 drastično zmanjšali zaradi potrebe po ohranjanju sladkovodnih virov. Od 3. septembra naj bi se število razpoložljivih dnevnih slotov zmanjšalo na le devet, od 15. septembra pa so načrtovane nadaljnje, še strožje omejitve.
Megaladje v primerjavi z evropsko pristaniško infrastrukturo
Poleg podnebnih in geopolitičnih dejavnikov analitiki industrije vse pogosteje opozarjajo na strukturni problem arhitekture flote kot enega ključnih dejavnikov naraščajoče preobremenjenosti. Gre za množično širitev tako imenovanih megaladij – kontejnerskih ladij z zmogljivostjo, ki presega 20.000 ali celo 24.000 TEU – in njihov vpliv na evropska pretovarjalna pristanišča.
Podatki AIS (sistem samodejne identifikacije) za pristanišče Hamburg od julija 2026 so zgovorni:
- Evergreen — ladje, privezane od 137 do 187 ur (5,7 do 7,8 dni)
- HMM — čas na pomolu je bil 89–103 ur
- ONE — enote so v pristanišču preživele 98–111 ur
- Hapag Lloyd — relativno krajši čas: 37–55 ur
- Maersk — 52–63 ur na pomolu
Tako velike razlike med lastniki ladij niso naključje zaradi razlik v operativni učinkovitosti. So preprosta posledica načrtovanje povezovalnih omrežij (tako imenovana zasnova omrežja). Storitve megaladij, ki pristajajo v vedno manjšem številu evropskih pristanišč, ustvarjajo plazovite, enkratne pretovarjalne operacije v pretiranem obsegu. Medtem ko križarjenje z ladjo Swan družbe MSC predvideva povprečno pretovarjanje približno 2500 TEU v vsakem evropskem pristanišču, lahko storitev CEM družbe Evergreen Line – ki jo upravljajo ladje z zmogljivostjo več kot 23.000 TEU in pristajajo le v treh zahodnoevropskih pristaniščih – ustvari enkratno pretovarjanje skoraj 7830 TEU v enem pristanišču.
Takšna gigantska koncentracija volumnov na enem mestu in času ustvarja t.i. konična obremenitev — nenaden vpliv na terminalsko infrastrukturo, katere zmogljivost predelave je fizično omejena. Posledic ne čutijo le upravljavci pristanišč, temveč predvsem cestni in železniški prevozniki: ranžirne postaje so blokirane, vrste tovornjakov se povečujejo, železniški promet v Evropo pa ima večdnevne zamude.
Geopolitika naredi svoje – Rdeče morje ostaja zaprto
Zastoji v pristaniščih ne bi bili tako hudi, če ne bi bilo še ene dolgotrajne krize v ladijskem prometu: večina svetovnih ladijskih družb se je zaradi napetih geopolitičnih razmer v regiji (vključno z oboroženimi spopadi v Iranu) izogibala Rdečemu morju in Sueškemu prekopu. Preusmeritev prometa skozi Rt dobrega upanja podaljša tipično potovanje iz Azije v Evropo za 10–14 dni, kar:
- absorbira velik del efektivne zmogljivosti flote (ladje so "na poti", namesto da bi opravljale nadaljnje plovbe),
- poslabša pomanjkanje razpoložljive tonaže na promptnem trgu,
- To dodatno obremenjuje že tako preobremenjena evropska pristanišča, kamor ladje prihajajo neenakomerno in z zamudami.
Kombinacija rekordnih zastojev v pristaniščih in nenehnega preusmerjanja poti ustvarja sinergijski učinek, ki stroške ladijskega prometa dviguje na ravni, primerljive z najhujšimi meseci pandemije.
Tovorne cene pod pritiskom - SCFI na zaskrbljujočih ravneh
Kumulativni učinki vseh teh dejavnikov – zastojev v pristaniščih, preusmeritev poti, omejitev v Panamskem prekopu in pomanjkanja efektivnih zmogljivosti – bodo imeli znaten vpliv na cene kontejnerskega prevoza. In to se že dogaja.
Po ocenah Linerlytice, Šanghajski kontejnerski tovorni indeks (SCFI) dosegel raven 3355 točk, kar je povečanje za 156% v primerjavi z obdobjem pred izbruhom zadnjega oboroženega spopada v Iranu. Hkrati se je indeks S&P Global Platts Container 21. avgusta dvignil na raven 7565 $ na 40-metrski kontejner (FEU) – največ leta 2026. Agencija Freightos, ena najbolj zanesljivih platform za sledenje prevoznih cen v realnem času, jasno kaže na preobremenjenost pristanišč kot glavni, rastoči dejavnik, ki spodbuja trenutno rast cen.
Za evropske uvoznike to pomeni drastično povečanje stroškov nakupa ladijskih zmogljivosti – tako na promptnem trgu kot pri poskusih ponovnega pogajanja o dolgoročnih pogodbah. Podjetja, ki so okvirne sporazume sklenila pred trenutno krizo, lahko računajo na delno zaščito – čeprav lastniki ladij tudi tukaj vse pogosteje uporabljajo doplačila in klavzule o višji sili.
Perspektiva poslovnega tveganja za evropska podjetja
Trenutne razmere na svetovnih trgih ladijskega prometa ustvarjajo več kategorij tveganj, ki bi jih morali vodje dobavnih verig v evropskih podjetjih nemudoma upoštevati v svojih načrtih za neprekinjeno poslovanje.
Operativno tveganje – zamude pri dobavi
Z globalno zanesljivostjo urnikov, ki znaša 60–65 %, in povprečnimi zamudami do 5,5 dni se podjetja, ki uvažajo industrijske komponente ali potrošniško blago iz Azije, soočajo z rednimi motnjami pri načrtovanju proizvodnje in prodaje. Podjetja, ki delujejo po principu »just in time« ali »just in sequence« z minimalnimi zalogami, so še posebej ranljiva.
Stroškovno tveganje - inflacija uvoza
Prevozne cene, ki so za več kot 150 % višje kot pred enim letom, neposredno vplivajo na stroške prodanega blaga za uvoznike in distributerje. Za panoge z nizkimi maržami (FMCG, elektronika, tekstil) lahko to pomeni prenos višjih stroškov na končne uporabnike, kar povzroča dodaten inflacijski pritisk na evropske trge.
Tveganje jesensko/zimske sezone
Avgust in september sta tradicionalno obdobje intenzivnega naročanja pred sezono, saj podjetja dobavljajo blago za največje razprodaje (črni petek, božič in zimski prazniki). Zaradi trenutne ravni preobremenjenosti in negotovosti glede dobavnih rokov je tveganje pomanjkanja zalog ali prihoda izdelkov po koncu razprodajne sezone resnična grožnja za številne maloprodajne sektorje v Evropi.
Tveganje nasprotne stranke – težave z dobavitelji in prevozniki
Velja si zapomniti, da visoke prevoznine in operativni kaos nista nevtralna za vse akterje na trgu. Manjši špediterji, špediterji in logistični podizvajalci, ki si niso zagotovili dolgoročnih pogodb ali imajo omejena denarna sredstva, se lahko znajdejo pod hudim finančnim pritiskom. Poveča se tveganje zamud pri izpolnjevanju naročil, enostranskih sprememb pogodbenih pogojev ali – v skrajnih primerih – težav z likvidnostjo izvajalcev.
Kaj naj podjetja storijo? Priporočila za upravljavce tveganj
Glede na opisano krizo strokovnjaki za obvladovanje tveganj v logistični industriji priporočajo več ukrepov, ki lahko omejijo izpostavljenost podjetja opisanim grožnjam:
- Preverjanje logističnih izvajalcev — Preverjanje finančnega in operativnega stanja ključnih špediterjev, odpremnikov in prevoznikov. Za oceno verodostojnosti poslovnih partnerjev v transportni in logistični panogi se splača uporabiti orodja, kot je EURODEBT.eu.
- Diverzifikacija vstopnih pristanišč — preučitev alternativnih pristanišč za tovor, namenjen v Evropo (npr. Gdansk, Koper, Bremerhaven), namesto da se osredotočite na eno samo vozlišče, ki je lahko še posebej ranljivo za preobremenjenost.
- Gradnja shranjevalnih medpomnilnikov — povečanje ravni varnosti zalog kritičnih komponent in blaga za jesensko-zimsko obdobje.
- Ponovna pogajanja o pogodbenih klavzulah — pregled in posodobitev klavzul o višji sili, zamudah in kaznih v pogodbah z dobavitelji in strankami, da bi odražale trenutne tržne razmere.
- Spremljanje stopenj in razpoložljivosti tonaže — Redno spremljanje SCFI, indeksa Freightos Baltic in operativnih poročil ključnih lastnikov ladij za zgodnje odkrivanje nadaljnjih sprememb na trgu.
- Analiza scenarijev — priprava načrtov za nepredvidene razmere v primeru nadaljnjega poglabljanja krize (npr. nadaljnje omejitve Panamskega prekopa, stopnjevanje napetosti v Rdečem morju).
Povzetek – sistemska kriza, ne začasna motnja
Ladijska kriza poleti 2026 ni naključno spletanje nesrečnih okoliščin. Je simptom globljih, strukturnih napetosti v svetovnem logističnem sistemu: spreminjajočega se podnebja, napete geopolitike, arhitekture megaflote, ki ni ustrezna za pristaniške zmogljivosti, in vztrajno nezadostne terminalske infrastrukture v ključnih evropskih vozliščih.
Blokiranje več kot 12 % svetovne kontejnerske zmogljivosti ob hkratnem zaprtju znatnega dela efektivne zmogljivosti zaradi preusmeritve poti ustvarja situacijo, v kateri bo trg dlje časa deloval pod svojo nominalno zmogljivostjo. Za evropska podjetja, ki uvažajo blago iz Azije – in teh je na tisoče – to pomeni, da o upravljanju tveganj v dobavni verigi ne razmišljajo kot o akademski vaji, temveč kot o stalni operativni prednostni nalogi.
EURODEBT.eu bo spremljal nadaljnji razvoj dogodkov in vas obveščal o spremembah tržnih razmer, stanju ključnih akterjev v panogi in opozorilnih signalih glede stabilnosti evropskih transportnih in logističnih podjetij.




