

Mer än 800 transportföretag försvann från den polska marknaden under första kvartalet 2026 – en tyst kris som inte syns i register.
Under första kvartalet 2026 försvann netto över 800 transportföretag med gemenskapstillstånd från den polska marknaden — takten i nedläggningarna är fyra gånger högre än under tidigare år. Fenomenet ”tyst utträde från marknaden” gör att traditionella gäldenärsregister och KRS-databaser inte återspeglar krisens verkliga omfattning. För riskansvariga blir det avgörande att övervaka transporttillståndets giltighet, inte bara företagarens formella status. Utan systemövergripande regeländringar — återbetalning av punktskatt, kortare betalningsfrister och en momsreform — kan trenden fortsätta under de kommande kvartalen.
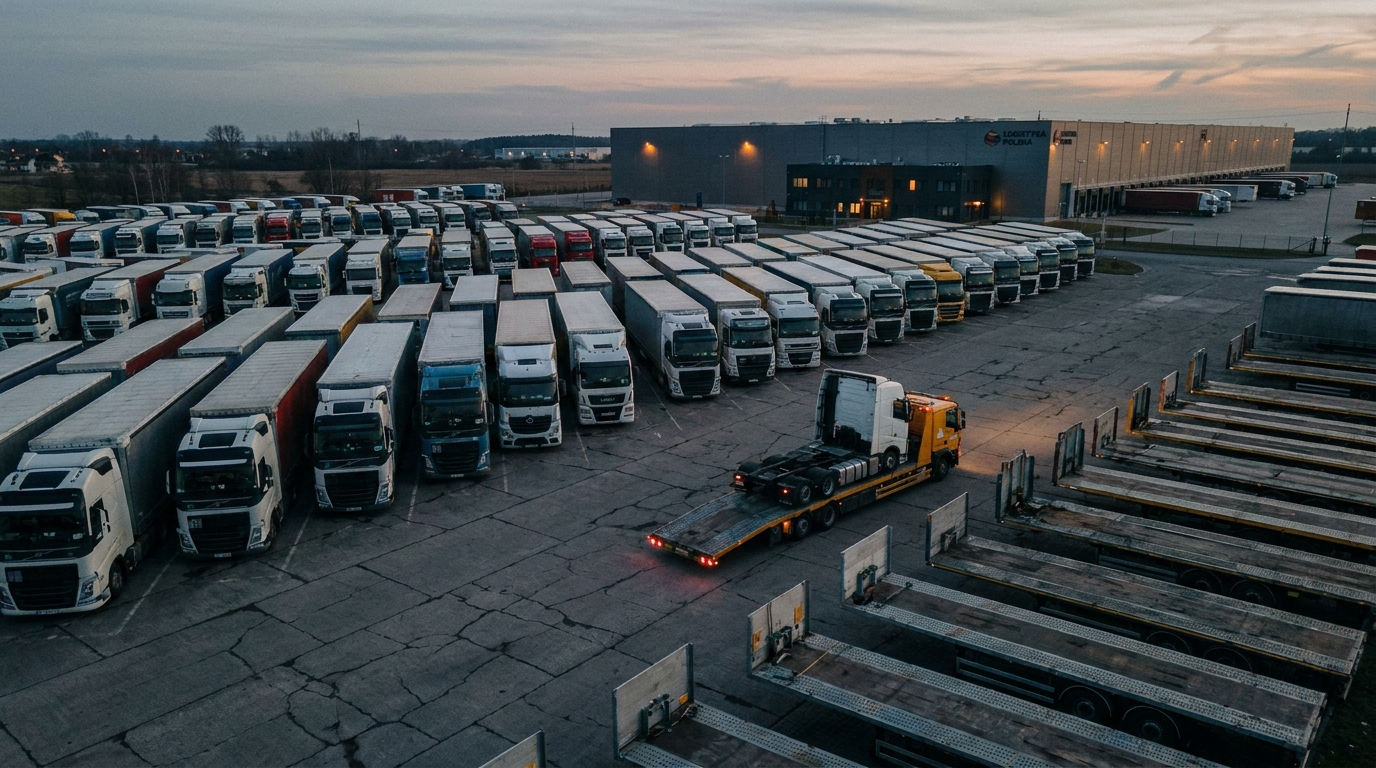
På bara tre månader – från januari till mars 2026 – har den polska vägtransportsektorn förlorat ett nettoantal på över 800 företag med gemenskapstillstånd. Detta är inte en vanlig marknadskorrigering. Data som samlats in av TruckFocus.pl-analytiker och International Association ofrodoVägtransportföretag (ZMPD) indikerar ett strukturellt sammanbrott, vars omfattning är jämförbar med effekterna av fleråriga kriser. Dessutom bidrar traditionella verktyg för att verifiera entreprenörer – KRS-register, gäldenärsdatabaser, konkursanmälningar – i hög grad till detta sammanbrott. de registrerar sig inteFör riskhanterare och ägare av logistikföretag betyder detta en sak: befintliga due diligence-rutiner behöver snarast uppdateras.
Siffror som talar för sig själva
Under första kvartalet 2026 utfärdades totalt över 1 700 gemenskapstillstånd som tillåter utförande av internationellarodovägtransporter. Under samma period etablerades cirka 900 nya enheter på marknaden. Nettobalansen var en förlust av över 800 företag – och det var på bara ett kvartal.
Ännu mer alarmerande är antalet helt nedlagda företag. Totalt 1 234 transportföretag upphörde med sin verksamhet under den granskade perioden. Som jämförelse har en siffra nära denna siffra registrerats hittills för hela året. Det innebär att takten för företagsnedläggningar har accelererat fyra gånger snabbare än historiska normer.
Polsk vägtransport har byggt upp en ledande position i Europa i årtionden. Polska företag betjänar cirka en fjärdedel av all cabotage och gränsöverskridande vägtransporter i EUDenna potential nedmonteras systematiskt idag – inte av en enda plötslig katastrof, utan genom att flera krisframkallande faktorer ackumuleras samtidigt.
"Tyst exit" – ett fenomen som förvirrar riskanalytiker
En viktig observation från de senaste uppgifterna är den förändrade modellen med vilken polska transportföretag går i konkurs. Klassisk konkurs – med en domstolsansökan, en registrering i Central Economic Information Center (COIG) och en synlig registrering i registren – blir alltmer sällsynt. Istället har ett fenomen som kallas "tyst utträde från marknaden".
Mekanismen är följande: ett transportföretag som förlorar finansiell likviditet väntar inte på en formell konkursförklaring. Istället vidtar det en rad förebyggande åtgärder: det återlämnar fordon (dragbilar, semitrailers) till uthyraren, säger upp befintliga transportlicenser, reglerar – eller inte – kortfristiga skulder och stänger företaget på ett förenklat sätt. Hela processen sker utanför radarn för traditionella gäldenärsregister.
De praktiska konsekvenserna för affärspartners är allvarliga:
- Företaget kan vara aktivt i det nationella domstolsregistret, och samtidigt kan dess gemenskapstillstånd redan ha löpt ut eller varit tillfälligt upphävt – vilket innebär att den operativa verksamheten i praktiken upphör.
- Ingen registrering i gäldenärsregistret är inte synonymt med solvens – entreprenören kunde helt enkelt ha avyttrat verksamheten innan han hann ackumulera formella skulder.
- Verifiering i BIK, KRD eller ERIF får inte avslöja några oegentligheter för en enhet som i praktiken inte längre fungerar som en aktiv transportör.
Slutsatsen är tydlig: Att övervaka transportlicensens status blir en viktigare indikator på företagets hälsa än dess status i företagarregistretFör enheter som beställer transporter, finansierar flottor eller tillhandahåller handelskrediter inom denna bransch bör avsaknaden av en aktiv licens vara ett larm med högsta prioritet.
Varför går små transportföretag i konkurs snabbare än stora?
Den nuvarande krisen drabbar oproportionerligt mikro- och små transportföretag – företag med en, två eller högst flera fordonskombinationer. Dessa utgör ryggraden i den polska transportindustrin, men är också mest sårbara för ekonomisk turbulens.
Skillnaden mellan en liten och en stor transportör är främst stordriftsfördelar och förhandlingsstyrkaStora flottföretag kan räkna med:
- Förmånliga priser på flottkort vid köp av bränsle,
- Grossistpriser för däck och reservdelar,
- Dedikerade, förhandlade försäkringstariffer (OC, OCP, AC),
- Tillgång till långsiktiga kontrakt med garanterade fraktpriser,
- Förmåga att absorbera tillfälliga förluster tack vare en diversifierad kundportfölj.
Småföretag har inga av dessa fördelar. Deras kostnadsstruktur är dock nästan identisk med jättarnas— permanenta ekonomiska bördor är i stort sett oberoende av den ekonomiska situationenLeasingavgifter för fordon, ansvarsförsäkringspremier för transportörer, förarlöner med ett komplett socialt paket, körkortsavgifter och yrkeskompetensintyg – alla dessa kostnader uppstår ständigt, oavsett om traktorn är parkerad eller kör lastad över hela Europa.
I detta sammanhang visade sig bränslechocken i mars vara särskilt förödande. Blockaden av Hormuzsundet i mars 2026 utlöste en massiv ökning av råoljepriserna och påverkade snabbt dieselpriserna på europeiska bensinstationer. Som mest översteg ökningen av bränslekostnaderna jämfört med samma period föregående år 40 procentFör ett litet transportör står bränsle vanligtvis för 30 till 40 procent av de totala driftskostnaderna. En ökning med 40 procent i denna siffra innebar att rörelsemarginalen – vanligtvis mätt i Polen i intervallet 2–5 procent – nästan helt försvann eller blev negativ.
Likviditetskannibalisering: Hur fraktbörser förstör transportörer
Kostnadskrisen skulle vara lättare att övervinna om det inte vore för den medföljande intäktsstörningen. Fraktprissättningsmekanismen i Polen – som domineras av fraktbörser och speditionsförmedlare – arbetar för närvarande systematiskt till nackdel för små transportörer.
Logiken är pervers: ju djupare krisen är och ju fler företag som är på gränsen till konkurs, desto starkare blir pressen att sänka priserna. En transportör som vet att de måste betala en leasingavgift inom en vecka är villig att acceptera ett jobb under deras kostnad – bara för att generera lite intäkter. I branschjargong kallas detta fenomen "likviditetskannibalisering"Företag slukar bokstavligen sina egna ekonomiska resurser och går med förlust bara för att skjuta upp den oundvikliga likvidationen.
Dessutom finns det frågan om betalningsfrister, vilket har varit akilleshälen inom polsk transport i åratal. Enligt uppgifter som presenterats av ZMPD väntar transportörer på den inhemska marknaden och i uppgörelser med inhemska speditörer på betalning för utförda tjänster. upp till 120 dagarFyra månader från slutförd tjänst till att pengar sätts in på kontot är en tidsram som inget företag med begränsat rörelsekapital kan klara av.
En separat fråga är konflikten mellan dessa tidsfrister och skatteskyldigheter. Polska momsregler kräver att fakturautfärdaren betalar den skatt som ska betalas senast vid dokumentets utfärdandedatum – inte vid den faktiska betalningsdagen. Detta innebär att transportören måste finansiera momsen ur egen ficka långt innan de får betalt för tjänsten. Med marginaler på flera procent och hundratusentals zloty i månatlig omsättning är detta en mekanism med verklig, destruktiv kraft.
Vad efterfrågar branschen och vilka förändringar skulle kunna vända trenden?
ŚrodoBranschen förblir inte passiv. ZMPD, Transport- och logistikarbetsgivarföreningen i Polen (TLP) och andra transportörsorganisationer har utarbetat specifika kravpaket som, om de genomförs, kan stoppa lavinen av konkurser.
De viktigaste förslagen inkluderar:
- Delvis återbetalning av punktskatt på dieselbränsle för vägtransportörer – en mekanism som fungerar framgångsrikt i Tyskland, Frankrike och Belgien, men som hittills inte finns i det polska skattesystemet.
- Lagstadgad preskription av betalningsfrister inom transport upp till maximalt 30 dagar – en lösning som skulle kräva en ändring av lagen om betalningsvillkor i kommersiella transaktioner, med hänsyn till TSL-sektorns särdrag.
- Ändring av momsreglerna mot att göra skatteskulden beroende av dagen för den faktiska betalningen, snarare än dagen för fakturautfärdande – analogt med den så kallade kontantmetoden.
- Solidariskt ansvar för speditörer för obetalda skulder till underleverantörer-transportörer, vilket skulle tvinga mellanhänder att noggrannare kontrollera sina egna entreprenörer.
- Tillfällig minskning av socialförsäkringsavgifter för förare som utför internationella transporterrodovi, vilket skulle minska en av de största komponenterna av de fasta kostnaderna för småföretag.
Effektiviteten i dessa krav beror dock på takten i lagstiftningsprocesserna – och dessa håller sällan jämna steg med dynamiken i marknadskriser.
Krisens makroekonomiska dimension: vem kommer att fylla tomrummet som de polska transportörerna lämnar?
Problemets omfattning går långt bortom de enskilda företagens balansräkningar. Vägtransporter i Polen genererar uppskattningsvis 6–7 procent av bruttonationalprodukten och är direkt arbetsgivare för flera hundra tusen yrkesförare. Dess destabilisering har multiplikatoreffekter på hela ekonomin – från industri till detaljhandel.
Ur den europeiska transportmarknadens perspektiv har situationen en annan dimension. Gapet som uppstår efter försvinnande polska företag kommer inte att förbli tomt – det kommer omedelbart att fyllas av transportörer från länder med mer gynnsamma regleringsvillkor och en lägre kostnadsbas. Företag som ligger i framkant här är Litauiska, rumänska och spanska, som framgångsrikt har konkurrerat med polska transporter på västeuropeiska marknader i åratal. Krisen i den polska TSL-sektorn kan därför paradoxalt nog påskynda urholkningen av polska transportörers dominerande ställning i Europa – en position som byggts upp under tre decennier.
För stora polska logistikföretag medför likvidationen av små enheter kortsiktiga fördelar: mindre konkurrens innebär större förhandlingsstyrka och potentiellt högre priser. På lång sikt innebär dock förlusten av tusentals specialiserade mikrotransportörer mindre flexibilitet för hela systemet och högre operativa risker för leveranskedjor baserade på underentreprenad.
Affärsriskperspektiv: Vad bör varje riskhanterare göra idag?
För enheter som är verksamma inom TSL-branschen – transportkunder, leasingföretag för flottor, försäkringsbolag, banker och bränsleleverantörer – kräver den beskrivna situationen en specifik och brådskande procedurmässig respons. Befintliga standarder för entreprenörsverifiering står inför en kris av "tyst marknadsutträde". strukturellt otillräcklig.
Praktiska rekommendationer för risk- och complianceavdelningar inkluderar:
- Verifiering av aktiviteten hos samhällslicensen som ett obligatoriskt inslag i varje onboarding-process för en entreprenör från TSL-branschen – utöver de nationella domstolsregistren och gäldenärsdatabaserna.
- Regelbunden övervakning av licensstatus redan etablerade affärspartners – minst en gång i kvartalet, i rådande marknadsmiljö även månadsvis.
- Implementering av tidiga varningsindikatorer baserat på snabb reglering av nuvarande kommersiella skulder – förseningar i fakturabetalningar på 15–30 dagar bör automatiskt utlösa ett verifieringsförfarande.
- Analys av kostnadsstruktur och bränsleexponering vid bedömning av transportföretags kreditvärdighet – särskilt i samband med oljeprisvolatilitet på de globala marknaderna.
- Verifiering av fordonsportfölj i samband med leasingavtal – överlämnande av fordon till leasinggivaren är en av de första signalerna på en annalkande nedläggning av verksamheten.
Traditionella konkursindikatorer – antalet rekonstruktionsförfaranden, inskrivningar i COIG, domstolsdomar – återfinns i den nuvarande situationen för polsk transport betydligt mindre tillförlitlig än någonsin tidigareDen faktiska förlusten av aktiva marknadsaktörer är många gånger större än vad officiell konkursstatistik antyder. Riskhanterare som enbart förlitar sig på dessa källor fattar beslut baserat på data som inte återspeglar verkligheten.
summering
Det första kvartalet 2026 har satt en ny, alarmerande riktmärke för den polska transportmarknaden. Över 800 företag har försvunnit från marknaden i en aldrig tidigare skådad takt, och mekanismen genom vilken de försvinner – tysta, omärkliga för register och före formella konkursförfaranden – innebär att problemets omfattning faktiskt är större än vad någon officiell statistik visar.
Branschen står inför en dramatisk kombination av ogynnsamma faktorer: strukturella obalanser i fraktpriser, onormala betalningsfrister, skattebördor som är olämpliga för sektorns affärsmodell och externa kostnadschocker, såsom bränsleprishöjningen i mars. Utan systematiska ingripanden – återbetalning av punktskatt, förkortade betalningsfrister och reformering av momsreglerna – kan avvecklingstakten fortsätta eller till och med accelerera under de kommande kvartalen.
För hela affärsekosystemet som samarbetar med TSL-branschen är detta en signal för en grundläggande översyn av riskverifiering och övervakningsförfaranden.rodoen plats där ett företag kan upphöra att existera operativt långt innan några spår finns i offentliga register, förebyggande åtgärder och kontinuerlig övervakning ersätter reaktiv verifiering som ett grundläggande instrument för motpartsriskhantering.




