

DSV förvärvar DB Schenker för 14,3 miljarder euro. Vad innebär förändringen i logistikledarskapet för polska transportörer?
Den danska jätten DSV har officiellt tagit över DB Schenker för 14,3 miljarder euro och därmed skapat världens största logistikoperatör. På den polska marknaden noterade DSV Road en nästan fördubblad försäljning, och det nya nätverket för styckegods förändrar maktbalansen i hela transport-, speditions- och logistikbranschen. För små och medelstora transportörer innebär detta ett växande tryck på marginalerna, en risk för marginalisering inom lönsamma marknadssegment och ett behov av att skyndsamt anpassa sin affärsstrategi.
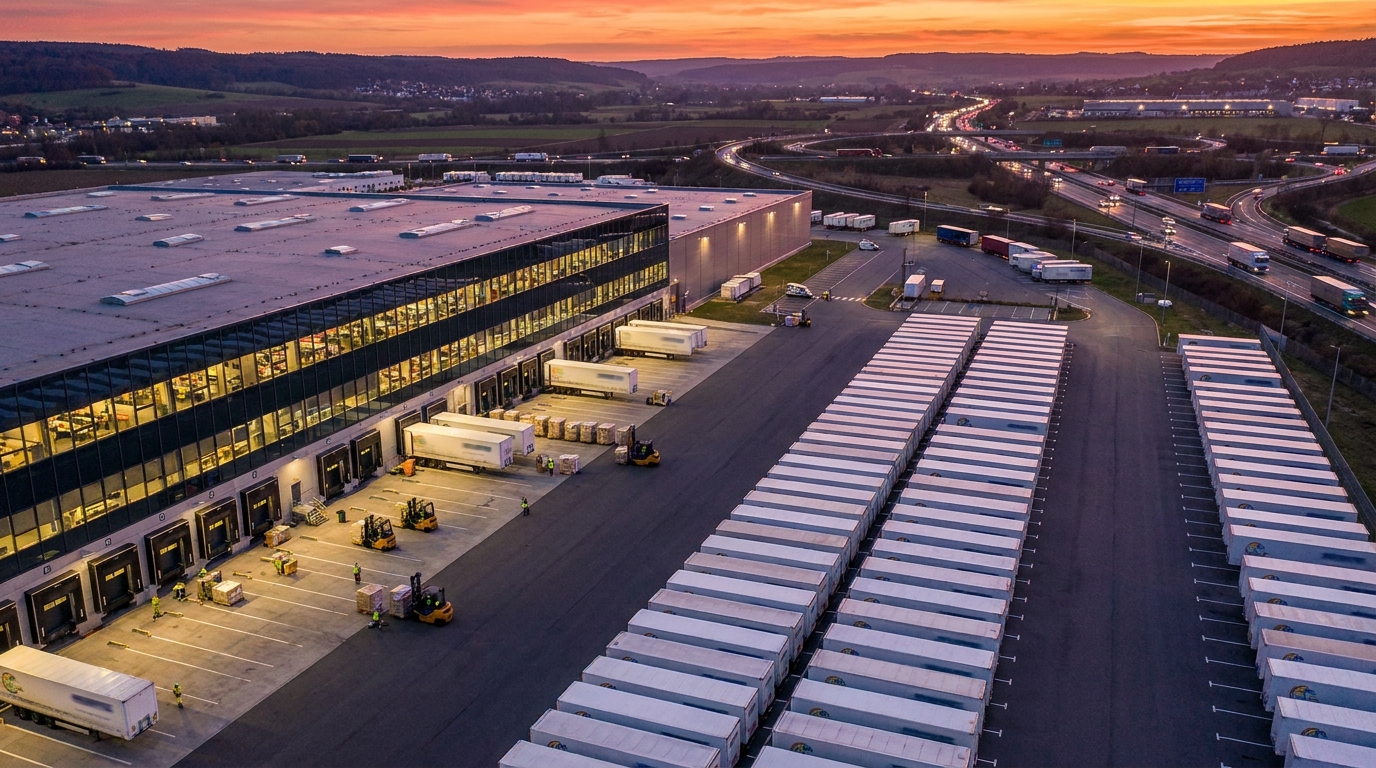
Slutförandet av en av de största transaktionerna i den europeiska transport- och logistikbranschens historia har blivit ett faktum. Den danska logistikjätten DSV har officiellt förvärvat DB Schenker för cirka 14,3 miljarder euro, vilket skapar en enhet som saknar motstycke globalt sett vad gäller operativ skala. Europeiska kommissionens godkännande, som beviljades i början av 2025, banade väg för integrationen av de två kraftpaketen – och satte igång en kaskad av förändringar som kommer att påverka hela den europeiska transport- och logistiksektorn. För polska transportörer, speditörer och små och medelstora företag som är verksamma inom transport- och logistikbranschen utgör den nya maktbalansen en utmaning som inte kan underskattas.
Den historiska transaktionen och dess regulatoriska bakgrund
Europeiska kommissionen godkände DSV:s förvärv av DB Schenker enligt standardförfaranden för koncentrationskontroll. Bryssel fann att marknaden för speditionstjänster – väg-, flyg-, sjö- och kontraktslogistik – trots framväxten av en global jätte fortfarande är tillräckligt fragmenterad för att kunderna ska kunna behålla ett verkligt urval av leverantörer. Detta argument visade sig vara avgörande: kommissionen fann inte att en dominerande ställning utgjorde ett hot mot konkurrensen.
Den sammanslagna enheten sysselsätter uppskattningsvis 147 000 anställda i över 90 länderDet är inte längre bara ett stort företag – det är en organisation som kan forma branschstandarder på global nivå. DSV-koncernens VD Jens H. Lund meddelade att integrationen avsevärt kommer att stärka konkurrenskraften inom alla tre nyckeldivisioner: Flyg & Sjö, Väg och Lösningar.
Tyskland som en pelare i den nya organisationen
Tyskland, DB Schenkers traditionella operativa centrum, kommer att behålla en särskild betydelse i den nya strukturen. DSV har åtagit sig att behålla många centrala funktioner vid Schenkers nuvarande huvudkontor i Essen. Dessutom tillkännagav man investeringar på 1 miljard euro på den tyska marknaden under de kommande tre till fem åren. Detta är en signal om att den nya ägaren inte behandlar Tyskland som ett område för omstrukturering, utan som den strategiska grunden för hela koncernen.
Ur de polska företagens perspektiv som samarbetar med båda organisationerna är Essen-centrets operativa stabilitet goda nyheter – åtminstone på kort sikt. Den viktigaste frågan är dock hur snabbt och effektivt integrationen av IT-system, operativa rutiner och ledningsstrukturer på båda sidor om gränsen kommer att gå.
Revolution på den polska TSL-marknaden - styckegods som slagfält
Polen är en av de största vägtransportmarknaderna i Europa. Ett land med en stark tradition av transportentreprenörskap, till stor del baserat på små och medelstora företag, står nu inför en ny verklighet. DSV Road, divisionen som ansvarar för vägtransporter, har noterat nästan fördubblad försäljning efter integration med Schenkers strukturer, vilket placerar sig bland de absolut ledande på den polska marknaden.
DSV-koncernens strategi inom vägtransportområdet fokuserar tydligt på utveckling av stränglastningsnätverket (styckegods). Styckegods – dvs. hantering av transporter som inte utgör en hel lastbilslast (LTL, Less Than Truckload) – är ett av de mest lönsamma och dynamiskt växande marknadssegmenten. DSV-Schenkers konsoliderade nätverk möjliggör:
- Optimering av driftskostnader genom att bättre fylla fordonens lastutrymme (högre så kallad lastfaktor),
- Minska transittider tack vare ett tätare nätverk av terminaler och linjeanslutningar,
- Teknologisk standardisering — integrering av system för leveransspårning, elektronisk dokumentation och plattformar för utbyte av kunddata,
- En starkare förhandlingsposition mot både kunder och underleverantörer.
För polska transportföretag, som hittills framgångsrikt har konkurrerat inom nischen för styckegods, är framväxten av en så kraftfull aktör en väckarklocka. Den nya enheten besitter resurser, skala och teknik som inte kan kopieras av enfamiljeföretag eller ens regionala aktörer som sysselsätter dussintals personer.
Risker för små och medelstora företag – hotbildsanalys
Ur perspektivet av affärsriskbedömning och verifiering av företags betalningsförtrovärdighet – nyckelkompetenserna hos EURODEBT.eu-plattformen – genererar marknadskonsolidering kring DSV ett antal betydande hot mot mindre enheter.
1. Press på fraktpriserna
Den dominerande aktören har enorm förhandlingsstyrka. I relationer med underleverantörer – små och medelstora transportörer som utför beställningar som underleverantörer – kan DSV diktera prisvillkor. I praktiken innebär detta risk minskning av rörelsemarginaler mindre företag som inte har något alternativ till ordrar från en stor speditör. För företag med lågt eget kapital och begränsade likviditetsreserver kan varje betydande räntesänkning undergräva deras finansiella stabilitet.
2. Marginalisering inom styckegodssegmentet
Ett av de mest lönsamma marknadssegmenten – styckegods – kan bli en exklusiv domän för stora kedjor. Mindre företag, som berövas tillgång till sin egen terminalinfrastruktur och omfattande nätverksanslutningar, kan bli förpassade till rollen som endast underleverantörer för dragkraft: de som utför fysiska transporter, men utan direktkontakt med slutkunden och utan tillgång till marginalen på heltäckande tjänster. Detta är en strukturell förändring av affärsmodellen som på lång sikt försvagar mindre aktörers ställning.
3. Beroende av en eller flera klienter
Transportföretag vars intäktsportfölj är starkt beroende av order från en enda stor speditör – i detta fall potentiellt den integrerade DSV-Schenker – är särskilt sårbara för koncentrationsrisk. Att omförhandla samarbetsvillkor, ändra betalningsförfaranden eller helt enkelt besluta att internalisera vissa rutter kan undergräva deras finansiella likviditet. Diversifiering av kundportföljen blir en viktig säkerhetsfaktor i detta sammanhang.
4. Teknologiska hinder som en ny form av utestängning
DSV investerar ständigt i digitaliseringen av sina logistikprocesser. Integration med koncernens IT-system – datautbytesplattformar, system för spårning av leveranser och elektronisk fraktdokumentation – håller på att bli ett de facto krav för att komma åt ordrar. Företag som saknar lämplig IT-infrastruktur eller inte kan täcka kostnaderna för teknisk integration kan bli utestängda från leverantörsekosystemet. Paradoxalt nog, Teknologin blir det nya inträdeshinderet — lika effektivt som kapital eller rullande materiel.
En chans i övergångsfönstret – för vem och hur länge?
Varje större sammanslagning medför inte bara hot utan även tillfälliga möjligheter. Den operativa integrationen av DSV och Schenker är en process som – baserat på historiska branschföreteelser – kan ta många månader, till och med år. Under denna tid kan nya utmaningar uppstå. tillfällig driftsturbulensförseningar i hanteringen av leveranser, oorganisering i terminalnätverket, utflöde av nyckelpersoner, förvirring i IT-system.
Detta är ett paradoxalt tillfälle för medelstora logistikföretag som kan erbjuda kunderna något som stora företagsstrukturer inte kan tillhandahålla under integrationsfasen: flexibilitet, snabbhet i beslutsfattandet och personlig serviceKunder som upplever relationsproblem med den nya organisationen kommer aktivt att söka alternativ – åtminstone tills integrationen är klar.
Detta fönster är dock i sig tillfälligt. På lång sikt kommer de massiva investeringar i digitalisering, infrastruktur och uppkoppling som DSV aviserat att skapa permanenta konkurrenshinder, svår att övervinna för enheter med begränsat investeringskapital.
Riskverifieringsperspektiv - Rekommendationer för branschen
Mot bakgrund av dessa förändringar bör finansinstitut, riskhanterare och ägare av logistikföretag överväga att revidera sina modeller för att bedöma den ekonomiska hälsan hos sina TSL-affärspartners. Här är några viktiga rekommendationer:
- Ökad övervakning av den finansiella likviditeten hos små och medelstora transportföretag — särskilt företag vars intäkter är starkt koncentrerade till en eller ett fåtal stora kunder inom speditionssektorn.
- Analys av kundportföljens diversifiering som ett kriterium för att bedöma ett företags motståndskraft mot marknadsförändringar – företag som är beroende av DSV för mer än 50 % av intäkterna kräver särskild uppmärksamhet.
- Verifiering av tekniska förmågor partners – företag som inte har system som möjliggör integration med stora operatörers plattformar bör behandlas som enheter som riskerar att förlora tillgången till viktiga beställningar.
- Spårning av fraktraternas dynamik inom styckegodssegmentet som en ledande indikator på tillståndet inom små och medelstora företags transportsektor.
- Bedömning av anpassningsstrategi företag – enheter som aktivt investerar i specialisering, teknologi eller konsolidering med andra små operatörer visar en högre grad av motståndskraft mot marknadstryck.
Sammanfattning - Spelreglerna har ändrats
DSV:s förvärv av DB Schenker är inte bara en företagshändelse av finansiell karaktär. en grundläggande förändring av den europeiska logistikmarknadens arkitektur, vilket kommer att få verkliga effekter på operativ, prismässig och teknisk nivå under kommande år. Den nya branschledaren har resurserna, skalan och ambitionen att oundvikligen omdefiniera servicestandarder, underleverantörskrav och prissättningsdynamik inom hela sektorn.
För den polska TSL-marknaden – starkt baserad på små och medelstora företags entreprenörskap – närmar sig en tid av svåra val. Specialisering, konsolidering, investeringar i teknik eller sökandet efter nya marknadsnischer: dessa är strategier som kan skydda mindre enheter från marginalisering. Företag som inte anpassar sig riskerar en gradvis förlust av marknadsposition – inte som ett resultat av ett enda dramatiskt beslut, utan som ett resultat av den långsamma urholkningen av marginaler och tillgång till ordrar.
Som en plattform för företagsverifiering och riskbedömning kommer EURODEBT.eu kontinuerligt att övervaka effekterna av denna integration på den ekonomiska hälsan hos enheter inom TSL-sektorn i Polen och i hela Europa. Förändringar högst upp i branschpyramiden får alltid återverkningar vid dess bas – och det är här de största riskerna ligger.




