

Europeisk diesellagerkris: Vinterpristryck hotar, vilket potentiellt kan störa transportsektorn
De europeiska lagren av diesel har minskat med nära 30 procent inför vintersäsongen, och avslutandet av statliga stödprogram för bränsle i viktiga EU-länder fördjupar krisen. Grossistpriserna på diesel har för första gången på över ett år överstigit priserna på flygbränsle, och små transportföretag med låga marginaler står inför en reell risk att förlora sin likviditet. Riskansvariga bör skyndsamt granska bränsleklausulerna i avtalen och övervaka underleverantörernas ekonomiska situation.
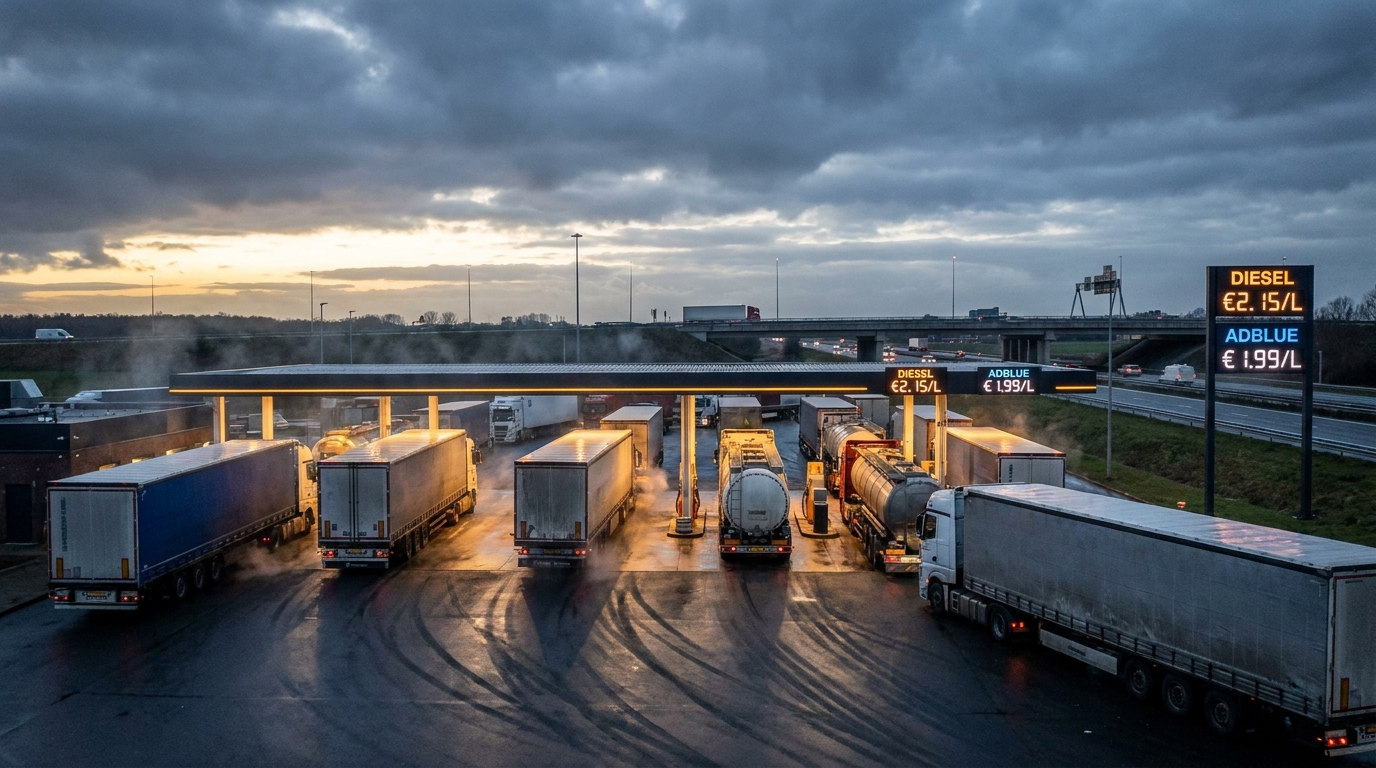
Den europeiska bränslemarknaden går in i en farlig fas. Dieseltillförseln över hela kontinenten har minskat med nästan 30 procent, och vintersäsongen – traditionellt präglad av ökad efterfrågan på diesel – ligger fortfarande framför oss. För transport- och logistikbranschen, där bränsle står för 30 till 40 procent av driftskostnaderna, kan denna situation visa sig vara en av de allvarligaste utmaningarna de senaste åren. Riskhanterare och vagnparksägare bör analysera sina exponeringar nu och utarbeta beredskapsplaner.
Diesellagren minskar – problemets omfattning
Analytisk data som samlats in av iTransports-plattformen och välrenommerade analysföretag, inklusive Goldman Sachs och S&P Global Energy, lämnar ingen tvekan om att strategiska dieselreserver i Europa har nått alarmerande nivåer. Den uppskattade minskningen på nästan 30 procent är inte en engångsföreteelse – det är resultatet av ackumulerade strukturella och geopolitiska utmaningar som tillsammans påverkar den europeiska bränslemarknaden med exempellös kraft.
Ur ett operativt perspektiv är det viktigt att notera att vi för närvarande inte står inför ett verkligt hot från bensinstationer med torra bensinstationer. Hotet är främst pris- och utbudsrelaterat på medellång sikt. I en bransch där marginaler mäts i ören per kilometer och kontrakt ingås månader eller kvartal i förväg, kan även en måttlig prisökning på grund av minskat utbud orsaka allvarlig finansiell turbulens.
Geopolitiken förstör leveranskedjor för råvaror
Lagerkrisen drivs av flera överlappande faktorer, varav de flesta är externa och utanför de europeiska marknadsaktörernas kontroll.
Ryssland och konsekvenserna av den ukrainska konflikten
Precisa ukrainska attacker mot rysk raffineringskapacitet och Moskvas förbud mot export av utvalda petroleumprodukter har avsevärt minskat en av de historiskt viktiga källorna till raffinerade produkter för de europeiska marknaderna. Även om Europa vidtog åtgärder för att diversifiera leveranserna efter Rysslands fullskaliga invasion av Ukraina, visade det sig svårare och dyrare än vad som ursprungligen förväntades att ersätta de ryska dieselvolymerna.
Mellanöstern och Hormuzsundet
Samtidigt har eskalerande spänningar i Mellanöstern – inklusive militära åtgärder som involverar Iran – allvarligt stört sjöfarten genom Hormuzsundet, en av världens viktigaste energitransportrutter. Högre fraktförsäkringskostnader, längre rutter och leveransförseningar har en direkt inverkan på slutpriserna på de europeiska grossistmarknaderna.
Hård data från analysföretaget Kpler illustrerar omfattningen av nedgången: Den europeiska dieselimporten minskade från 1,97 miljoner fat per dag i januari i år till bara 1,56 miljoner fat per dag i juli – en minskning med mer än 20 procent på bara några månader. Samtidigt ökade importen av jetbränsle, vilket ledde till en exempellös anomali: för första gången på över ett år översteg de europeiska grossistpriserna på diesel de på jetbränsle. Detta är en signal som energimarknadsanalytiker anser vara mycket oroande – och en som logistikriskchefer bör vara lika uppmärksamma på.
Dieselpriset blir oberoende av olja – en ny risk för branschen
En av de mest oroande trenderna som direkt påverkar affärsmodellen för många transportföretag är den växande skillnaden mellan råolje- och dieselpriser på bensinstationer.
Priset på Brent-råolja har fallit kraftigt de senaste månaderna och legat runt 83 dollar per fat, delvis som svar på diplomatiska signaler om möjligheten till fredssamtal i konfliktområden. Samtidigt upplever förare och vagnparksoperatörer i Europa liten lättnad vid pumpen. Detta beror på att priset på dieselbränsle nu är mindre beroende av råoljepriser och mycket mer av raffinaderikapacitet, tillgång på reserver och globala handelsflöden – vilka alla fortfarande är allvarligt störda.
USA är en utmärkt jämförelsepunkt, där priset på en gallon dieselbränsle har stigit med cirka 40 procent sedan början av sommaren, medan råoljan i sig bara har stigit med 5 procent under samma period. Denna skillnad illustrerar en mekanism som vi också i allt högre grad observerar i Europa: dieselbränsle har sin egen prisdynamik, oberoende av råolja.
För transportföretag utgör detta ett allvarligt strukturellt problem. Många långsiktiga avtal mellan transportörer och deras kunder innehåller bränsleklausuler som är indexerade till råoljepriserna – inte det faktiska priset på diesel vid pumpen. I praktiken faller Brentpriset, kunden kräver en reducerad frakttaxa och transportören fortsätter att betala rekordhöga priser vid tankning. Denna informations- och avtalsasymmetri håller på att bli ett av de allvarligaste hoten mot logistikföretagens finansiella likviditet under de kommande månaderna.
Slutet på statliga bränsleskydd – ett dubbelt slag för transportörerna
Situationen kompliceras ytterligare av att det sammanföll med att bränslestödsprogrammen i många EU-länder upphörde eller minskade avsevärt. Regeringar som, inför tidigare prischocker, hade infört skattelättnader och momssänkningar för bränslesektorn beslutade att dra tillbaka dessa instrument just vid en tidpunkt då marknadspristrycket återvände.
- Niemcy — sänkningen av energiskatten på bränslen löpte ut i slutet av juni i år
- Hiszpania — programmet för reducerad moms för dieselbränsle och särskilt stöd för yrkesflottor har slutförts
- Italien, Tjeckien, Frankrike — skyddsprogrammen för transportsektorn har avslutats eller minskats avsevärt
Som ett resultat av detta ligger dieselpriserna på bensinstationer i stora delar av Europa fortfarande långt över gränsen på 2 euro per liter. Enligt data från europeiska bränslemarknader registreras de högsta priserna för närvarande i Nederländerna (2,42 euro/l), Danmark (2,34 euro/l) och Tyskland (2,256 euro/l). För transportörer som trafikerar internationella rutter,rodoFör transportörer, särskilt de som är verksamma i den västeuropeiska korridoren, innebär detta behovet av extremt noggrann tankningsplanering och aktiv sökning efter billigare prisfönster i transitländer – en strategi som involverar tid och ledningsresurser, och dess effekter är begränsade.
Fenomenet med tröga detaljhandelspriser – en fälla för logistiken
Ekonomer inom energimarknaden har länge pekat på en asymmetri i dynamiken i bränslepriserna i detaljhandeln: priserna stiger snabbt när råvarupriserna stiger, men sjunker mycket långsammare och mer motvilligt även efter att oljepriserna faller. Detta fenomen, känt som "trånga" priser, är särskilt akut i den rådande marknadssituationen.
Som Międzyna betonarrodoEnligt Internationella vägtransportunionen (IRU) återspeglar pumppriserna fortfarande de höga transport- och raffineringskostnaderna från tidigare månader. Eventuella priskorrigeringar, om några, kommer att spridas över tid – och transportbranschen måste betala sina räkningar här och nu. För företag som har tillräckliga kassareserver för flera veckors drift utgör varje månad med ökade bränslekostnader utan möjlighet att föra över dem till kunderna en verklig risk för likviditetsförlust.
Affärsriskperspektiv: Vem är mest utsatt?
Ur ett riskanalysperspektiv för partners – avgörande för EURODEBT.eu-läsare – skapar den nuvarande situationen på dieselmarknaden flera tydliga högriskgrupper inom transport- och logistiksektorn.
Små och medelstora transportföretag (SMF)
Detta är det segment som är mest sårbart för den beskrivna turbulensen. Mindre transportföretag har till sin natur lägre marginaler, begränsade kapitalbuffertar och mindre förhandlingsstyrka i kontraktsförhandlingar. De saknar förmågan att säkra sina insatser på terminsmarknader eller förhandla fram långsiktiga bränslekontrakt med stora leverantörer. Många av dem opererar redan till break-even-punkter vid nuvarande marknadspriser. Fortsatt kostnadspress under de kommande månaderna kommer sannolikt att leda till ökade betalningsförseningar, förlängda betalningsfrister för leverantörer och underleverantörer, och följaktligen en våg av konkurser inom detta segment.
Transportörer med oljeindexavtal
Företag som tecknat långsiktiga kontrakt med bränsleklausuler indexerade till Brent-råoljepriser – snarare än faktiska dieselpriser – kan snart hamna i en extremt svår situation. I takt med att oljepriserna sjunker och diesel fortfarande är dyrt, krymper marginalerna dramatiskt. Att se över strukturen för bränsleklausuler i alla aktiva kontrakt bör nu vara en prioritet för både transportörer och transportleverantörer som är oroade över stabiliteten i sina leveranskedjor.
Operatörer beroende av västeuropeiska rutter
Företag som i stor utsträckning använder vägarna i Tyskland, Nederländerna, Danmark och Österrike har oproportionerligt högre bränslekostnader jämfört med konkurrenter som är verksamma i de lägre kostnadskorridorerna i Öst- och Sydeuropa. Denna kostnadsobalans kan vara en avgörande faktor för att fastställa konkurrensfördelar eller inte vid upphandling av logistikkontrakt.
Inflationsrisk för hela ekonomin
Effekterna av dieselförsörjningskrisen kommer inte att begränsas till transportbranschen. Dieselbränsle är avgörande för en stor del av den reala ekonomin: jordbruk, byggnation, industriell uppvärmning och leveransflottor för sista milen. Stigande transportkostnader påverkar direkt priserna på nästan alla produkter som levereras till butiker och lager.
Under de kommande vintermånaderna, i takt med att efterfrågan på diesel säsongsmässigt ökar och reserverna förblir låga, finns det en verklig risk för ihållande inflationstryck drivet av energi- och transportkostnader. Analytiker på Goldman Sachs och S&P Global Energy uppskattar att risken för strukturellt höga priser till följd av fysisk brist för närvarande är högre för diesel än för råolja i sig – vilket gör denna råvarukategori till en unik makroekonomisk riskfaktor.
Vad bör riskhanterare göra nu?
Mot bakgrund av det beskrivna scenariot kräver professionell riskhantering inom leveranskedjan och transporten att specifika förebyggande åtgärder vidtas:
- Revision av bränsleklausul — kontroll av alla aktiva kontrakt med avseende på huruvida indexeringen baseras på oljepriset eller det faktiska dieselpriset; omförhandling av villkor vid behov
- Övervakning av underleverantörers tillstånd — aktiv verifiering av den finansiella stabiliteten hos små och medelstora transportörer i leverantörsportföljen; ökad frekvens av kontroller av gäldenärsregister och omvärldsbevakningsbyråer
- Diversifiering av transportkedjan — undvika överdriven koncentration av volymer hos ett transportör, särskilt ett litet, som kanske inte överlever de kommande månadernas prispress
- Kostnadsscenarioanalys — inklusive varianter i budgetarna för fjärde kvartalet 2024 och första kvartalet 2025 med antagandet om en ytterligare ökning av dieselpriserna med 10–20 procent jämfört med nuvarande nivåer
- Översikt över betalningsvillkor — överväga att förkorta betalningsfristerna för små flygbolag som ett sätt att stödja deras likviditet i utbyte mot en garanti för kontinuitet i linjetrafiken
summering
Den europeiska dieselmarknaden går in i vintern med historiskt låga lager, störda leveranskedjor och utan de statliga prisskydd som dämpade kostnadschocker under tidigare år. Kombinationen av dessa faktorer, tillsammans med ojämna detaljhandelspriser, en växande skillnad mellan olje- och dieselpriser och fallande spotfraktrater, skapar en särskilt ogynnsam omständighet för logistikföretag – särskilt de inom små och medelstora företagssegmentet.
För riskhanterare och ägare av transportföretag är signalen tydlig: tiden för reaktiv hantering av detta hot är förbi. Det är dags för proaktiva förebyggande åtgärder – både vad gäller deras egen ekonomi och för att verifiera sina affärspartners. Företag som försummar att övervaka sina transportunderleverantörers hälsa under de kommande månaderna kan oväntat bli berövade logistikkapacitet vid värsta möjliga tidpunkt – mitt i vinterns driftstopp.




