

European Cargo i konkurs: Brittiskt fraktföretags konkurs drabbar leveranskedjor från Kina
Det brittiska fraktflygbolaget European Cargo Limited sattes officiellt under tvångsförvaltning den 3 juni 2026 och avslutade verksamheten med en flotta på sju Airbus A340-600-flygplan som står kvar på marken i Bournemouth och Teesside. Kollapsen för transportören, som specialiserade sig på att transportera e-handelsvaror på rutterna Kina–Storbritannien, skapar en kapacitetsbrist på regionala flygplatser och medför en direkt risk för speditörer och importörer. Förvaltarna från Teneo Financial Advisory har tagit kontroll över bolagets tillgångar.
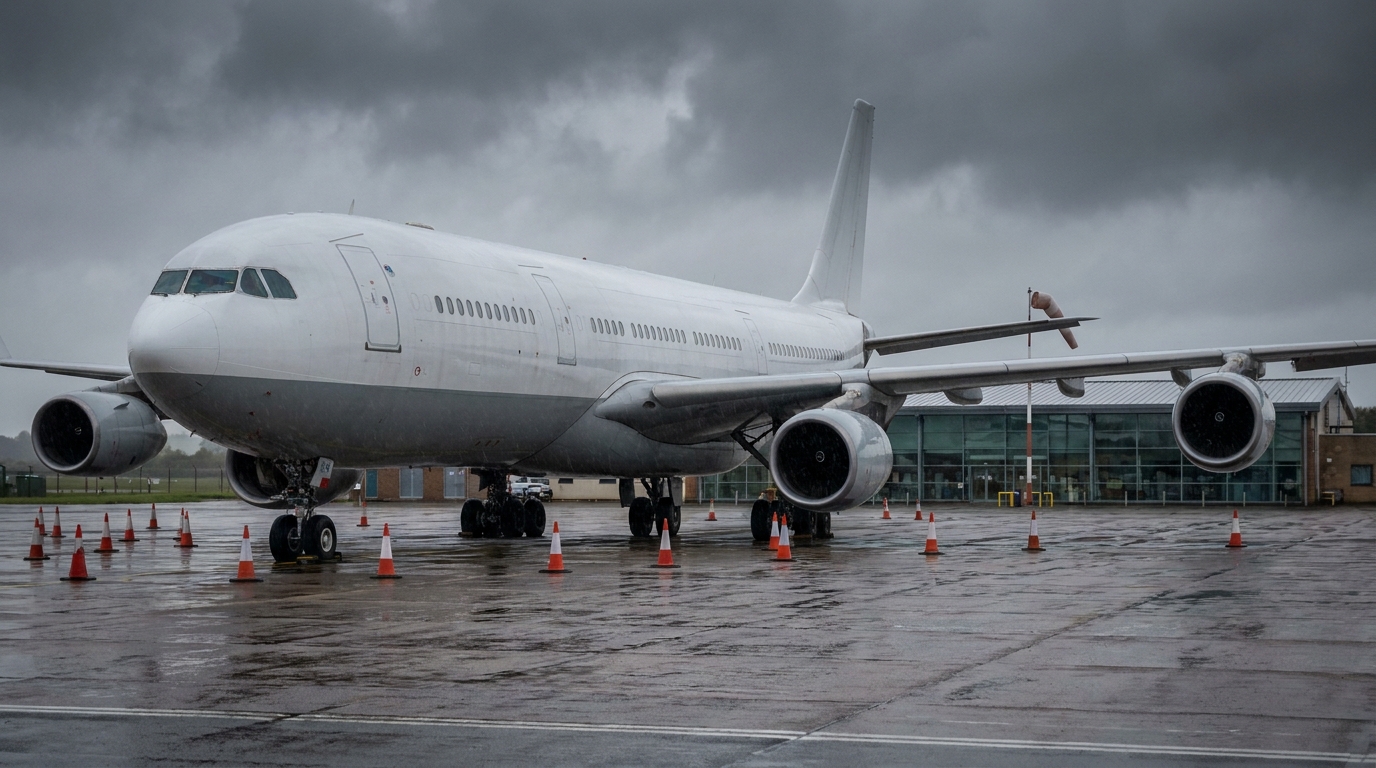
Det brittiska fraktflygbolaget European Cargo Limited försattes officiellt i konkurs den 3 juni 2026, vilket avslutade sin operativa verksamhet med sin flotta av sju Airbus A340-600-flygplan på grund vid flygplatserna i Bournemouth och Teesside. Beslutet att inleda administrativa förfaranden kommer efter veckor av i praktiken inställda flygningar, med den sista verksamheten under SE/URO-koden registrerad den 19 maj 2026. Flygbolagets kollaps är en betydande väckarklocka för speditörer och importörer som opererar mellan Kina och Storbritannien.
Slut på driften: flottan står stilla, cheferna tar över
Stuart Morris, Robert Fishman och David Soden från Teneo Financial Advisory Limited, ett av de ledande rådgivningsföretagen som specialiserar sig på omstrukturering och insolvensprocesser i Storbritannien, har försatts under konkursförvaltning för European Cargo Limited. Deras prioritet är att säkra företagets tillgångar och undersöka möjligheten att sälja tillgångarna eller delvis omstrukturera verksamheten. I praktiken innebär detta att flygplanets öde, befintliga drifttider och alla kontrakt med entreprenörer förblir uppskjutna tills förfarandet är avslutat.
Data från flygspårningssystem, inklusive FlightAware, bekräftar att det faktiska upphörandet av verksamheten inträffade redan före den formella konkursförklaringen. Efter den 19 maj 2026 opererade inget av European Cargos flygplan kommersiella flygningar. Sex flygplan, med registreringar som G-ECLB, G-ECLC och G-ECLN, parkerades på sin hemmaflygplats i Bournemouth (BOH), medan det sjunde överfördes till Teesside Airport (MME). Teesside blev platsen för en särskilt bitter och symbolisk klimax i denna berättelse.
Teesside-basen: öppnar i mars, konkurs i juni
Bara tre månader före sin formella kollaps, i mars 2026, firade European Cargo lanseringen av en ny operativ bas på Teesside Airport. Planer som tillkännagavs då föreskrev fem långdistansfraktflygningar per vecka från denna plats – flygningar avsedda att möta efterfrågan på snabb leverans av e-handelsvaror importerade från Kina till den brittiska marknaden. Tillkännagivandet presenterades som ett nytt kapitel i flygbolagets historia och ett bevis på en stabiliserad affärsmodell efter den utmanande pandemiperioden.
Verkligheten visade sig vara diametralt motsatt. Ambitiösa planer på att utöka linjenätet förverkligades aldrig helt, och investeringen i att öppna en ny bas kunde bara ha förvärrat företagets redan ansträngda ekonomiska situation. För Teesside-regionen, som hade räknat med den ekonomiska återhämtning som var förknippad med det nya transportföretaget, var European Cargos konkurs ett smärtsamt bakslag – desto mer med tanke på att det inträffade så kort efter den officiella öppningsceremonin.
A340:s affärsmodell: En riskabel satsning på begagnade fyrmotoriga jetplan
För att förstå orsakerna till European Cargos nedgång måste vi gå tillbaka till den affärsmodell som låg till grund för hela flygbolagets strategi. Flygbolaget byggde sin flotta uteslutande kring Airbus A340-600-flygplan – långdistansflygplan med fyrmotorer som Virgin Atlantic fasade ut från passagerartrafiken. I en tid då de flesta fraktoperatörer världen över investerade i moderna, tvåmotoriga bredkroppsflygplan – såsom Boeing 777F och Airbus A330-200F – gick European Cargo emot strömmen.
Ur ett kortsiktigt perspektiv var denna strategi vettig. Tillgången till pensionerade A340-plan var relativt billig, och flygplanen själva har betydande lastkapacitet och räckvidd, vilket möjliggör direktflygningar mellan Kina och Storbritannien utan behov av mellanliggande tankning. Under toppen av COVID-19-pandemin användes dessa flygplan initialt för att transportera personlig skyddsutrustning (PPE), då den globala efterfrågan på sådana förnödenheter var enorm och fraktpriserna var på rekordnivåer. Med tiden omvandlades European Cargo till en leverantör av lastkapacitet för den snabbt växande e-handelssektorn.
Problemet var emellertid att fyrmotoriga flygplan strukturellt sett var mycket dyrare i drift än sina tvåmotoriga motsvarigheter. Högre bränsleförbrukning, mer komplexa och dyra underhållskontroller (MRO), mindre lättillgängliga kvalificerade tekniker och ökande flygplansålder ledde till driftskostnader som under de nya marknadsförhållandena var svåra att täcka med fraktintäkter.
Marknadsmiljö: belly-cargo tar en tugga av marknaden, marginalerna faller
Kollapsen för European Cargo är en del av en bredare marknadstrend som har format den europeiska fraktindustrin sedan 2022. Efter rekordår under pandemin, då fraktkapaciteten var bristfällig och spotpriserna nådde historiskt höga nivåer, har fraktmarknaden gått in i en normaliseringsfas – en normalisering som har varit mycket smärtsam för nischaktörer.
En nyckelfaktor som förändrade kostnadsekvationen för flygbolag som European Cargo var det massiva återupptagandet av passagerartrafik från stora flygbolag. Varje långdistanspassagerarflygplan har automatiskt belly cargo – utrymme i lastrummet som passagerarflygbolagen erbjuder fraktmarknaden som en extra intäktsström. När passagerarnätverken återgick till det normala kom hundratusentals ton extra fraktkapacitet ut på marknaden, vilket stora, integrerade flygbolag kunde erbjuda till konkurrenskraftiga priser och täcka de fasta kostnaderna för flygningen med passagerarintäkter.
För specialiserade fraktoperatörer som förlitade sig på dyra, underhållsintensiva flygplan innebar detta en dramatisk press på marginalerna. Fraktintäkterna – priserna per kilogram transporterad last – sjönk till nivåer som gjorde det olönsamt att driva de fyrmotoriga A340-planen. I en sådan situation fördjupade varje månad av fortsatt drift bara det ekonomiska gapet.
Konsekvenser för speditörer och importörer: kapacitetsbrist i regioner
European Cargos konkurs är inte bara ett problem för företagets aktieägare och fordringsägare. För det logistiska ekosystem som hanterar e-handelsimport från Kina till Storbritannien innebär transportörens plötsliga tillbakadragande från marknaden verkliga driftstörningar.
European Cargo hade en tydligt definierad marknadsnisch: de erbjöd direkta fraktförbindelser till regionala flygplatser – Bournemouth och Teesside – och kringgick därmed de överbelastade logistiknaven i London (Heathrow, Gatwick, Stansted). För speditörer som betjänade kunder i södra England och norra delen av landet var detta ett värdefullt alternativ till dyra och tidskrävande transporter genom större hamnar. Förlusten av denna kapacitet tvingar importörer att söka alternativa lösningar – ofta till högre kostnader och med längre transittider.
- Högre spotkostnader: Speditörer som söker kapacitet från alternativa fraktbolag kommer att behöva acceptera högre priser än de som European Cargo erbjuder enligt sina avtalsavtal.
- Längre leveranstid: Behovet av att dirigera gods via stora nav i London eller kontinentala Europa (t.ex. Frankfurt, Amsterdam) kan förlänga leveranskedjan med en eller två dagar.
- Risk för kundfordringar: Företag som hade öppna fakturor eller gjort förskottsbetalningar för lastkapacitet med European Cargo kan ha svårt att återkräva medel under administrativa förfaranden.
- Press att kontraktera kapacitet: E-handelsoperatörer som är beroende av regelbundna leveranser från Kina bör omedelbart vidta åtgärder för att avtala alternativ kapacitet med andra transportörer innan problemet sprider sig.
Varningstecken du borde ha lagt märke till tidigare
Ur ett affärsriskanalysperspektiv erbjuder fallet European Cargo viktiga lärdomar. Flera varningstecken var tydliga långt i förväg – både för transportörens kommersiella och finansiella partners.
För det första var valet av en flotta baserad på utgående fyrmotoriga flygplan en strategisk risk som redan var uppenbar vid lanseringen. Branschkonsensus om kostnadsöverlägsenheten hos tvåmotoriga flygplan är ingen hemlighet; den var offentligt tillgänglig och analyserad av alla rationella observatörer av fraktmarknaden.
För det andra indikerade dynamiken på fraktmarknaden efter pandemin från och med 2022 tydligt en förestående urholkning av marginalerna. Operatörer som hade förlitat sig på höga pandemifraktrater för lönsamhet, utan en plan för marknadsnormalisering, tog betydande risker.
För det tredje är aggressiva expansionsplaner (öppningen av Teesside-basen i mars 2026) vid en tidpunkt då marknaden skickade signaler om fallande lönsamhet ett klassiskt symptom på att ledningen överskattar sin egen finansiella kapacitet under press att visa tillväxt.
För riskhanterare och transportörer är den viktigaste lärdomen enkel: den ekonomiska hälsan hos nischfraktföretag bör övervakas regelbundet, särskilt när de förlitar sig på en anpassad flotta eller aggressiva expansionsplaner i en utmanande marknadsmiljö.
Vad händer härnäst för tillgångar och flotta?
Förvaltarna på Teneo Financial Advisory har nu i uppdrag att monetisera företagets tillgångar på det mest fördelaktiga sättet. Flygplanen själva är fortfarande den viktigaste tillgången – sju A340-600 – även om deras marknadsvärde för närvarande är begränsat med tanke på den globala trenden bort från fyrmotoriga plattformar. Potentiella köpare kan inkludera operatörer från tillväxtmarknader eller specialiserade företag som specialiserar sig på demontering och försäljning av reservdelar (part-out).
Det är värt att övervaka hur de administrativa förfarandena fortskrider, med beaktande av potentiella fordringar på affärspartners och omfattningen av skulder gentemot anställda. Teneo Financial Advisory kommer att publicera ytterligare meddelanden allt eftersom arbetet fortskrider, vilka bör övervakas av alla intressenter med ekonomisk kontakt med företaget.
Affärsriskperspektiv: Slutsatser för marknaden
Kollapsen för European Cargo Limited är ytterligare bevis på att flygfraktmarknaden går in i en ny fas – en mer krävande fas för specialiserade nischoperatörer och mer gynnsam för integrerade transportörer med både passagerarflottor och dedikerade fraktflygplan.rodoInför minskande marginaler och växande konkurrens från belly cargo vinner de som kan amortera de fasta kostnaderna inom en diversifierad intäktsmodell.
För europeiska transport- och logistikföretag bör fallet med European Cargo fungera som en katalysator för att se över deras egna leverantörsverifieringsförfaranden. Att regelbundet granska den ekonomiska hälsan hos viktiga leverantörer av flygkapacitet – med särskild tonvikt på flottans storlek, kostnadsmodell och finansiell historik – är ett grundläggande krav för att hantera operativa risker i leveranskedjan.




