

Galeria na brzęd för fjärde gången: Beetz delägare anklagar ledningen för misstag som kommer att påverka hundratals logistikföretag
Galeria, den tyska varuhuskedjan, har lämnat in sin fjärde konkursansökan på sex år — denna gång under en öppen konflikt mellan delägaren Bernd Beetz och ledningen som leds av Tilo Hellenbock. Ytterligare ett konkursförfarande hotar direkt hundratals leverantörer och logistikföretag, däribland polska transportföretag som betjänar den tyska handeln. Analytikerna på EURODEBT.eu bedömer betalningsrisken vid samarbete med Galeria som mycket hög, med ett reellt hot om en dominoeffekt i hela leveranskedjan.
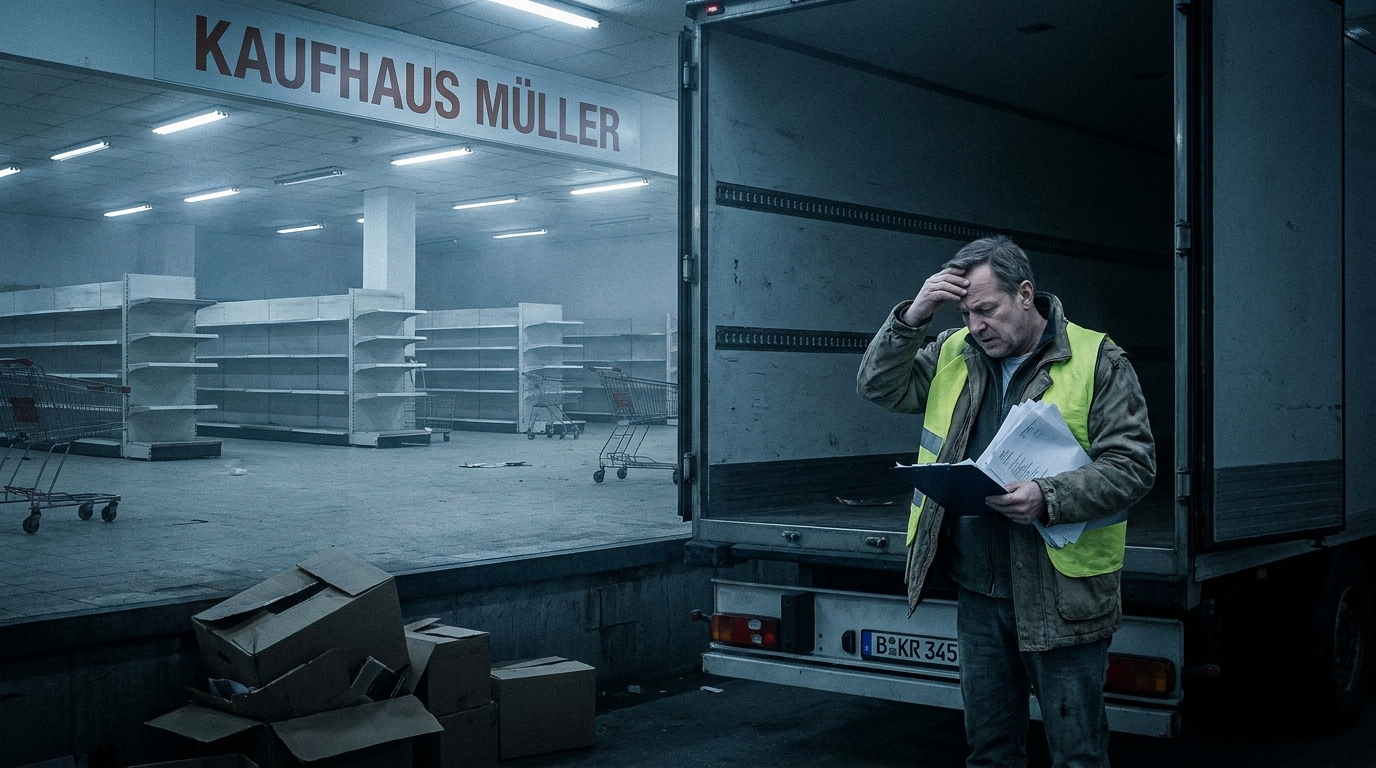
För fjärde gången på sex år bevittnar Tyskland kollapsen av en av Europas mest kända detaljhandelskedjor. Galeria, efterträdaren till de legendariska varumärkena Kaufhof och Karstadt, har lämnat in ytterligare en konkursansökan till tingsrätten i Düsseldorf. Den här gången är dock den allmänna uppmärksamheten inte bara riktad mot de anställdas och de 83 varuhusens öde, utan framför allt mot den exempellösa, offentliga konflikten inom företaget. Delägaren Bernd Beetz attackerade öppet och rakt på sak den nuvarande ledningen och hävdade att ytterligare en konkurs var onödig. För de hundratals transport-, logistik- och leveransföretag som betjänar kedjan – inklusive många polska företag – utgör denna nyhet ett verkligt, omedelbart ekonomiskt hot.
Fjärde konkursen på sex år – ett skamligt rekord på den europeiska marknaden
Galerias historia är en krönika över på varandra följande kriser. Den första ansökan om borgenärsskydd lämnades in 2020, i början av covid-19-pandemin, då nedstängningar praktiskt taget stängde ner den fysiska detaljhandeln. Den andra följde 2022, då inflation, stigande energikostnader och förändrade konsumenters shoppingvanor i praktiken klippte vingarna på traditionella varuhus. Den tredje delen av krisen inträffade 2024, när Signa Holding – kedjans dåvarande ägare – kollapsade, vilket tvingade fram en sökning efter nya investerare. Den fjärde ansökan, som lämnades in 2025, slöt en symbolisk cirkel.
För marknadsbedömare är detta faktum inte bara statistik. Det signalerar en strukturell kris i en affärsmodell som – trots flera möjligheter till djupgående omvandling – inte har lyckats återuppbygga sig effektivt. Varje efterföljande konkursförfarande genererar systemkostnader: för borgenärer, anställda, entreprenörer och finansinstitut. När det gäller Galeria Galeria är dessa kostnader kumulativa och skapar en spiral av misstro på marknaden.
Beetz vs. Hellenbock: En offentlig kamp om ansvarsskyldighet
Det som skiljer denna kris från tidigare är den exempellösa karaktären hos den interna konflikten inom företaget. Bernd Beetz – en affärsman och investerare knuten till investeringsbolaget som tillsammans med den amerikanska fonden NRDC förvärvade Galeria sommaren 2024 – ifrågasatte offentligt kompetensen och besluten hos styrelsen under ledning av Tilo Hellenbock.
I ett uttalande till branschmedia skrädde Beetz inte orden. Han betonade att de nya ägarna gick in i företaget under extremt svåra omständigheter och att de investerade betydande eget kapital och dussintals arbetstimmar i att återuppbygga företaget efter Signs kollaps. Deras ansträngningar inkluderade bland annat en radikal översyn av varumärkesidentiteten – att ta bort de historiska varumärkena Kaufhof och Karstadt från namnet – och att flytta huvudkontoret från Essen till Düsseldorf. Allt i ett försök att bryta sig loss från ett belastat förflutet och börja ett verkligt nytt kapitel.
Enligt Beetz har dock den operativa ledningsgruppen misslyckats med att hålla jämna steg med dessa ambitioner. Delägaren pekar på tre grundläggande områden där man försummat:
- Sortimentshantering — brist på en tydlig, sammanhängande och djärv produktpolicy som tydligt skulle skilja Galleriet från konkurrenterna inom både kontorsmaterial och e-handel;
- Kundorientering — otillräcklig anpassning av erbjudandet och shoppingupplevelsen till förväntningarna hos den moderna, alltmer krävande och mobila konsumenten;
- Förvandlingens takt — för långsamt och otillräckligt rigoröst genomförande av nödvändiga operativa förändringar, trots tydliga marknadssignaler som visar att åtgärder är brådskande.
Beetz ifrågasätter inte själva konceptet med traditionella varuhus. Tvärtom är hans tes i grunden optimistisk: han menar att detta format fortfarande har ett rättfärdigande för sin existens, så länge det drivs med absolut operativ excellens och en tydlig marknadsidentitet. Problemet är att Galeria inte har uppnått denna excellens under sin nuvarande ledning.
Logistik och transport i brand – vem ska betala för ledningens misstag?
För EURODEBT.eu-läsare är dock den viktigaste frågan inte den personliga karaktären av konflikten inom styrelsen, utan snarare de specifika, mätbara konsekvenserna av ytterligare en konkurs för företag som betjänar Galerias leveranskedja. Och dessa konsekvenser är allvarliga och omedelbara.
Som operatör av 83 varuhus över hela Tyskland genererar Galeria en betydande efterfrågan på logistiktjänster. Detta inkluderar vägtransporter, lagerhållning, logistik till sista milen, returhantering, cross-docking och många andra specialiserade tjänster. Detta nätverk samarbetar med hundratals enheter – från stora logistikoperatörer och specialiserade lagerföretag till mindre regionala transportörer.
Att lämna in en insolvensansökan utlöser automatiskt ett antal rättsliga mekanismer som direkt påverkar entreprenörernas ställning:
- Betalningsstopp — domstolsförvaltaren tar kontroll över företagets kassaflöde och kan avbryta betalningen av fordringar till tjänsteleverantörer;
- Bestridande av tidigare betalningar — konkurslagstiftningen medger bestridande av transaktioner som gjorts inom en viss period före konkursförklaringen, vilket teoretiskt sett innebär att även pengar som redan erhållits kan krävas tillbaka;
- Osäkerhet om kontraktens fortsättning — förvaltaren har rätt att ensidigt säga upp eller omförhandla avtal, vilket försätter befintliga partners i en extremt svår förhandlingsposition.
- Betalningsflaskhalsar i hela kedjan — företag som inte får betalningar från Galeria kan ha svårt att reglera sina egna skulder gentemot underleverantörer, förare eller uthyrare av fordon.
Mindre företag – små och medelstora företag – är särskilt utsatta, eftersom de kan ha en hög koncentration av intäkter hos en enda kund. Om ett köpcentrum står för 20, 30 eller mer procent av ett sådant företags omsättning, kan en betalningsanmärkning snabbt hota dess existens.
Polska transportföretag i centrum för den europeiska krisen
Det är värt att betona en dimension som är särskilt viktig för polska entreprenörer. Polska transport- och logistikföretag spelar en grundläggande roll i att betjäna den tyska detaljhandelsmarknaden. Den polska transportbranschen är en av de största och starkaste i Europa – polska lastbilar och lastbilar dominerar de europeiska vägarna, och många av dem levererar regelbundet till detaljhandelskedjor i Tyskland.
I Galerias fall skulle polska transportörer kunna vara involverade både direkt – som nätverkspartners – och indirekt, som underleverantörer till stora europeiska logistikoperatörer som har avtal med Galeria. I båda fallen är risken verklig. Polska transportföretag måste omedelbart verifiera:
- beloppet av aktuella, obetalda fordringar på Galleriet eller dess närstående företag;
- villkoren för kundfordringsförsäkringen och de aktuella kreditgränser som försäkringsgivaren tillåter;
- avtalsbestämmelser om säkrande av fordringar och möjligheten att avbryta tjänster;
- den rättsliga statusen för eventuella garantier eller utfästelser som ställts för att säkra avtalet.
Vid konkurs för en utländsk entreprenör är snabba rättsliga åtgärder också avgörande – att anmäla en konkursansökan inom den lagstadgade tidsfristen är en nödvändig förutsättning för att delta i delningen av konkursboet.
Marknaden för kreditförsäkringar och handelskrediter – en väckarklocka
Den fjärde konkursen på sex år har ytterligare en, ofta förbisedd, men extremt betydande marknadseffekt: en dramatisk och förmodligen oåterkallelig minskning av kundfordringsförsäkringsbolagens förtroende för Galeria som entreprenör.
Kreditförsäkringsbolag – som Euler Hermes (Allianz Trade), Coface och Atradius – övervakar kontinuerligt tusentals företags ekonomiska situation och justerar de kreditgränser som erbjuds deras kunder. Vid konkursansökan eller till och med vid första tecken på ekonomiska svårigheter minskar eller återkallar försäkringsbolag vanligtvis omedelbart de beviljade gränserna helt.
För Galerias leverantörer och logistikpartners representerar detta en konkret verklighet: handel med ett företag i konkursförfarande sker i princip utan något skyddsnät. Handelskredit – möjligheten att leverera varor eller tjänster med uppskjuten betalning – blir oförsäkringsbar. I praktiken blir den enda acceptabla formen av avveckling förskottsbetalning eller kontant vid leverans.
För logistikbranschen, där marginalerna vanligtvis är snäva och kassaflödet är avgörande, är denna avräkningsmodell djupt problematisk. Transportföretag måste först täcka bränsle-, arbets-, försäkrings- och avskrivningskostnader för flottan innan de ens utfärdar en faktura. Kravet på förskottsbetalning från gäldenären, när samma part är i konkursförfarande, är praktiskt taget omöjligt att uppfylla.
Dominoeffekten – ett verkligt hot mot hela värdekedjan
Ekonomer och riskanalytiker använder termen "dominoeffekt" för att beskriva en situation där en stor enhets konkurs utlöser en kaskad av problem för dess motparter. När det gäller Galeria Galeria är detta hot mycket verkligt.
Mönstret är alltid detsamma: en stor återförsäljare fallerar med betalningar till en logistikoperatör. Logistikoperatören, med fordringar frysta i konkursförfaranden, stöter på likviditetsproblem. Följaktligen reglerar den sina skyldigheter gentemot transportunderleverantörer sent eller ofullständigt. Dessa underleverantörer kämpar i sin tur med att betala fordonsleasing, försäkringar eller förarlöner i tid. Kedjan av svårigheter sprider sig som en våg – från kärnan (Galeria) till en allt bredare krets av enheter, som kan ha liten kontakt med det ursprungliga problemet.
Omfattningen av detta fenomen i fallet Galeria skulle kunna vara betydande. Kedjan med 83 varuhus, som sysselsätter flera tusen personer, genererar omsättning och varuflöden som engagerar dussintals, om inte hundratals, transport- och logistikföretag av varierande storlek och affärsprofil.
Möjligheten till konkursförvaltarskap – vad händer nu?
Efter konkursansökan utser tingsrätten i Düsseldorf en konkursförvaltare för att säkra företagets tillgångar och leda förfarandet. I den första fasen – det så kallade interimistiska förfarandet – är prioriteten att upprätthålla den operativa kontinuiteten, det vill säga att upprätthålla varuhusens verksamhet och bevara arbetstillfällen.
För logistikpartners kommer konkursförvaltarens beslut om kontraktsfortsättning att vara avgörande. Konkursförvaltaren har befogenhet att selektivt upprätthålla eller säga upp kontrakt, baserat på lönsamhet för konkursboet. Logistikföretag som bedöms vara avgörande för nätverkets fortsatta drift kan räkna med fortsatt samarbete, om än under modifierade ekonomiska villkor.
I detta sammanhang är det avgörande för transport- och logistikföretag att aktivt hantera sin position i denna process – att inkomma med fordringar i tid, upprätthålla kontakt med handläggaren och löpande övervaka all information från förfarandet.
Det bredare sammanhanget – Krisen inom den europeiska fysiska detaljhandeln
Galerias historia är inte en isolerad anomali. Den är en del av en bredare, strukturell trend av omvandling på den europeiska detaljhandelsmarknaden. Expansionen av e-handel, förändringar i konsumentbeteende efter pandemin, inflation i driftskostnader och kommersiella fastigheter – alla dessa faktorer skapar tillsammans en extremt utmanande miljö.rodoen vy för traditionella varuhus.
Exempel från andra europeiska marknader är lika talande: den brittiska kedjan Debenhams, italienska La Rinascente och belgiska ING:s fysiska butiker – alla kämpar, eller har kämpat, med liknande utmaningar. Tyskland, med sin starka konsumentkultur och täta nätverk av fysiska butiker, kunde stå emot denna våg under lång tid. De upprepade konkurserna för Galeria-köpcentra visar dock att även detta fäste har börjat spricka.
Beetz har rätt i att varuhusmodellen inte är dömd att misslyckas – men bara om utbudet och shoppingupplevelsen omdefinieras radikalt. Exempel som El Corte Inglés i Spanien och Selfridges i Storbritannien visar att storskalig detaljhandel kan vara lönsam när den prioriterar unikhet, kvalitet och upplevelse framför massmarknad och pris. Köpcentret har hittills misslyckats med att framgångsrikt navigera denna väg.
Riskbedömning för logistikpartners - EURODEBT.eu Rekommendationer
Mot bakgrund av ovanstående analyser bör transport- och logistikföretag som samarbetar med Galeria eller överväger ett sådant samarbete beakta följande riskfaktorer:
- Betalningsrisk - MYCKET HÖG. Den fjärde konkursen på sex år är en tydlig väckarklocka. Bristande historisk betalningssäkerhet, indragna försäkringsgränser och bristande tillgång till handelskredit gör Galeria till en högriskleverantör.
- Risk för kontraktsfortsättning - HÖG. Konkursförvaltaren kan när som helst säga upp eller omförhandla befintliga avtal. Logistikföretag bör vara beredda på plötsliga förändringar i villkoren eller upphörandet av samarbetet.
- Risk för dominoeffekt - MÅTTLIG TILL HÖG, beroende på koncentrationen av intäkterna från köpcentrumsavtalet i företagets totala omsättning. Ju högre köpcentrumets andel av intäkterna är, desto högre är systemrisken för hela företaget.
- Juridisk risk – MÅTTLIG. Möjligheten för konkursförvaltaren att bestrida betalningar som gjorts före konkursförklaringen kräver samråd med en advokat som är specialiserad på konkursrätt – särskilt i samband med tysk rätt.
Sammanfattning - Lärdom för marknaden
Galeria-fallet är ytterligare en smärtsam påminnelse om att även till synes stabila, stora och igenkännbara varumärken kan utgöra en betydande ekonomisk risk för sina affärspartners. Den interna konflikten mellan delägaren och ledningen komplicerar ytterligare prognoser och minskar chanserna till en snabb och effektiv återhämtning från krisen.
För transport- och logistikbranschen – både i Tyskland och Polen – är den viktigaste lärdomen behovet av ständig och aktiv övervakning av nyckelleverantörers ekonomiska situation. Verktyg som omvärldsbevakning, solvensrapporter, kreditgränser och kreditförsäkringar är inte lyx – de är en nödvändighet i världen.rododär en stor opålitlig gäldenär kan hota hela företagets existens.
Köpcentret kan överleva. En ny administratör, en ny operativ strategi och kanske en ny investerare i branschen skulle kunna ge kedjan en ny chans. Men för leverantörer och logistikpartners, som nu står inför frysta kundfordringar, är filosofiska överväganden om varuhusens framtid av sekundär betydelse. Deras angelägna angelägenhet är här och nu: att driva in skulder och skydda sin egen finansiella likviditet.




