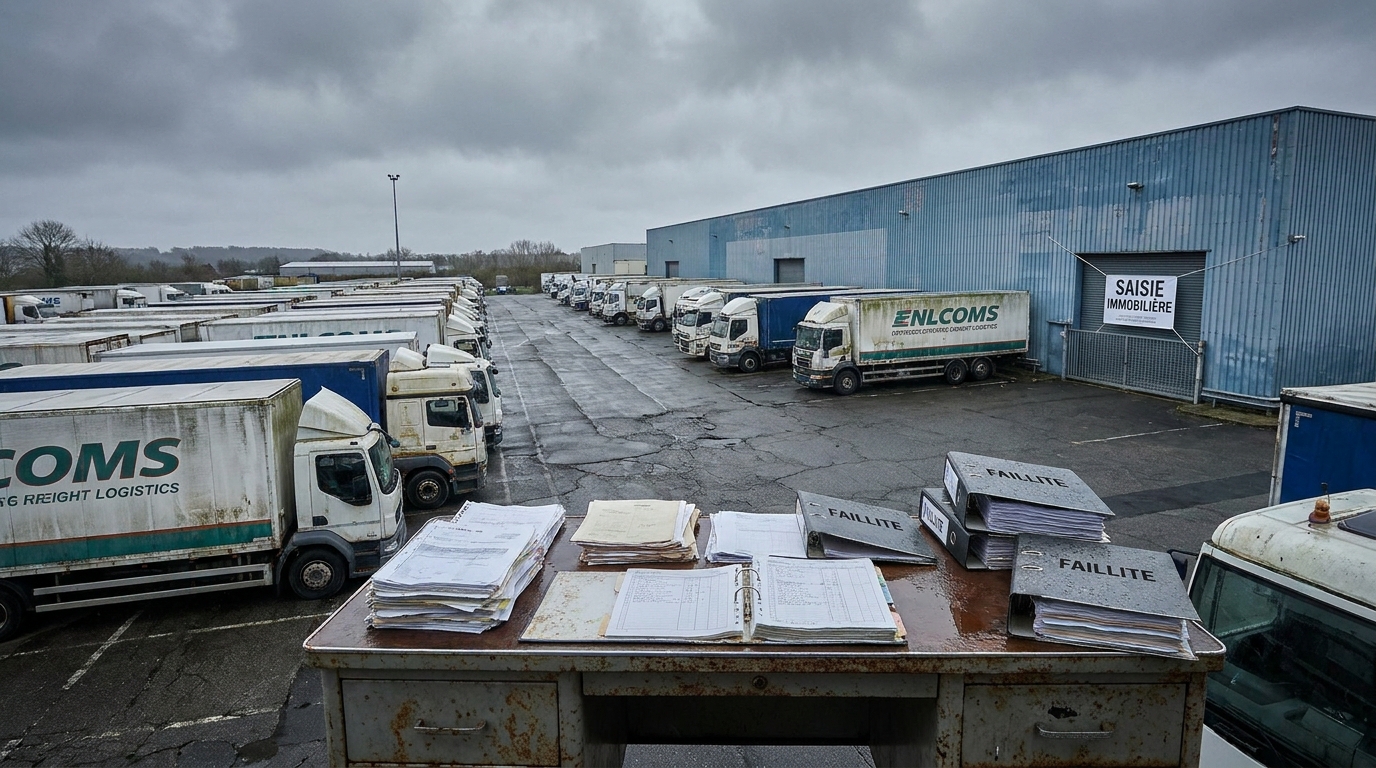
Kreditkrisen i Tyskland: Rekordsvårigheter med finansiering för små och medelstora företag drabbar TSL-sektorn och polska operatörer
Tyskland, Polens största handelspartner och en stöttepelare inom europeisk logistik, står inför en historisk kreditkris. Den senaste rapporten från den statligt ägda utvecklingsbanken KfW (Kreditanstalt für Wiederaufbau), utarbetad i samarbete med det välrenommerade ekonomiska forskningsinstitutet Ifo, avslöjar alarmerande data: tillgången till bankfinansiering för små och medelstora företag – den så kallade Mittelstand – är för närvarande den svåraste sedan denna statistik började samlas in 2026. Problemets omfattning är exempellös, och dess konsekvenser för europeiska leveranskedjor, inklusive polska transport- och speditionsföretag, kan visa sig allvarliga.
Rekordbrytande kreditindexresultat – data som inte lämnar några tvivel
Indikator "KfW-ifo-Kredithürde", kreditbarriärbarometern, nådde en nivå under andra kvartalet 2026 som analytiker aldrig sett tidigare. 40,5 procent De små och medelstora företag som ansökte om lån rapporterade allvarliga svårigheter från affärsbanker. För att fullt ut illustrera problemets omfattning är det värt att betona att detta är en kraftig ökning av 6,5 procentenheter jämfört med föregående kvartal – ett av de största kvartalsvisa hoppen i undersökningens historia.
Problemet är inte begränsat till småföretag. Stora företag känner redan av påfrestningarna av restriktiva utlåningsregler. 32,9 procent enheter – 3,8 procentenheter mer än föregående kvartal. Detta innebär att bankernas åtstramning av utlåningspolicyn är systemisk och tvärsektoriell till sin natur, och går långt utöver de typiska svårigheterna för småföretag med otillräcklig kredithistorik eller säkerhet.
Varför stänger bankerna av pengakranen?
KfW:s chefekonom Dr. Dirk Schumacher pekar på en komplex uppsättning orsaker bakom åtstramningen av kreditpolitiken. Kärnan i problemet ligger i den försvagade makroekonomiska situationen i hela Tyskland, vilket påverkar balansräkningarna för tusentals företag.
- Erosion av eget kapital: År av hög inflation, stigande energikostnader och press på marginalerna har lett till att många företags soliditet stadigt har sjunkit. Banker tittar just på denna säkerhetsbuffert när de bedömer kreditvärdighet – och den blir bara tunnare och tunnare.
- Fallande kreditbetyg: Försämrad företags finansiella resultat leder automatiskt till lägre kreditbetyg. Detta utlöser i sin tur bankernas försvarsmekanismer, som, som svar på stigande risk, kräver högre säkerheter eller helt enkelt vägrar finansiering.
- Högre riskpremier: Finansinstitut, som är angelägna om att skydda sina egna låneportföljer, ställer allt högre marginaler på lån. I praktiken innebär det att även de företag som banker väljer att bevilja lån till betalar betydligt mer för dem än de gjorde för bara ett eller två år sedan.
- Strängare säkerhetskrav: Allt fler banker kräver ytterligare, hård säkerhet i form av fastigheter, maskiner eller andra tillgångar – vilket kan vara ett oöverstigligt hinder för företag med begränsade anläggningstillgångar.
Mekanismen är därför självförstärkande: en svagare ekonomi försämrar företagens situation, vilket skärper bankernas politik, vilket i sin tur ytterligare begränsar tillgången till det kapital som krävs för att övervinna den svåra situationen.
Vilka sektorer är mest utsatta?
Sektorsanalyser av KfW och Ifo visar att problemens omfattning varierar mellan olika branscher, men inget område i ekonomin förblir opåverkat.
Detaljhandeln – i krisens centrum
Värst är situationen inom detaljhandeln, där över hälften av de tillfrågade företagen – oavsett storlek – rapporterar allvarliga svårigheter att få finansiering. Bakgrunden till dessa problem är stagnation i konsumentinflationen: Tyska konsumenter, trötta på år av höga priser, minskar sina utgifter. Den inhemska efterfrågan försvagas, omsättningen minskar och banker är ovilliga att låna ut pengar till företag i branscher som visar tydliga tecken på recession.
Industriell bearbetning – problem i ekonomins centrum
Det faktum att kreditproblem upplevs av 40,8 procent företag inom den industriella bearbetningssektorn – själva grundpelaren som Tysklands ekonomiska makt bygger på. Höga energikostnader, problem i leveranskedjan och en svagare global efterfrågan på kapital- och industrivaror tvingar tillverkare att brottas med stigande kostnader och minskande intäkter.
Tjänstesektorn - förvånansvärt hög andel problem
Inom tjänstesektorn märks kreditbarriären 42,4 procent företag – det högsta resultatet av alla analyserade branscher. Detta är viktig information, eftersom tjänstesektorn bland annat omfattar vägtransporter, spedition och logistik – områden som är direkt relaterade till polska affärspartners dagliga aktiviteter.
TSL-sektorn står i brand – varför är operatörer särskilt sårbara?
För EURODEBT.eu-läsare – riskhanterare och ägare av transport- och logistikföretag – är det konsekvenserna för TSL-sektorn som är av största vikt. Transportbranschen är till sin natur exceptionellt känslig för störningar i tillgången till extern finansiering av flera grundläggande skäl.
Operativ kapitalintensitet: Ett transportföretag är främst en fordonsflotta. Att köpa, byta ut och underhålla dem kräver betydande kapitalutgifter, vilka i de allra flesta fall finansieras genom leasing eller lån. Om en bank stramar åt finansieringsvillkoren eller vägrar att tillhandahålla finansiering kan transportören inte förnya sin fordonsflotta, vilket leder till högre driftskostnader och minskad konkurrenskraft.
Beroende av factoring och rörelsekapitallån: Transportbranschen arbetar med långa betalningsvillkor – tiden mellan slutförandet av en transporttjänst och mottagandet av betalning från kunden kan vara 30, 60 och ibland till och med 90 dagar. Under tiden måste transportören betala bränsle, förare, vägtullar och försäkring. Factoring och rörelsekapitallån är en livlina för många företag. Att begränsa tillgången till dessa instrument kan bokstavligen stoppa verksamheten.
Kostnadspress utan kompensation: Kostnaderna för att driva ett transportföretag – bränsle, förarlöner, vägtullar, försäkringar – har stigit i åratal. Samtidigt bestäms fraktpriserna av marknadskonkurrens och håller ofta inte jämna steg med kostnadsökningarna. Ett företag som förlorar tillgången till överkomlig extern finansiering står inför ett svårt val: antingen acceptera förluster eller minska verksamheten.
Dominoeffekten i leveranskedjan: Detta är kanske den farligaste aspekten för polska partners. När tyska kunder – transportörer, speditörer och handelsföretag – börjar känna kreditåtstramningar är det första de gör att förlänga betalningsvillkoren till sina underleverantörer. En polsk transportör som trafikerar Tyskland får plötsligt vänta 90 eller 120 dagar på betalning istället för 30. För ett företag utan en solid kapitalbuffert kan detta innebära en förlust av finansiell likviditet.
Investeringsförlamning – Tyska entreprenörer håller andan
Paradoxalt nog drabbar kreditkrisen marknaden från två håll samtidigt. Det är inte bara banker som vägrar lån – entreprenörer själva är alltmer ovilliga att ansöka om dem. Andelen små och medelstora företag som ens har förhandlat om lån med banker har sjunkit till bara 19,3 procent — den lägsta nivån sedan fjärde kvartalet 2023. Detta motsvarar en minskning med 1,7 procentenheter under ett kvartal. Bland stora företag var denna andel 27,5 procent.
En sådan låg efterfrågan på finansiering är inte ett tecken på välstånd – tvärtom återspeglar den djupgående pessimism och investeringsförlamning. Företag som inte ser några tillväxtmöjligheter eller lönsamma investeringsprojekt ansöker helt enkelt inte om lån. De köper inte nya maskiner, utökar sina fordonsflottor eller investerar i digitalisering eller den gröna omställningen.
KfW-experter pekar på flera faktorer som driver denna stagnation:
- Geopolitisk osäkerhet: Konflikten i Mellanöstern med Iran skapar press på olje- och gaspriserna, vilket direkt påverkar lönsamheten för energiintensiva företag och transportföretag. Det är svårt att planera investeringar när priset på en viktig råvara kan fördubblas inom några veckor.
- Störningar i globala leveranskedjor: Geopolitiska spänningar och klimatrelaterade störningar i sjöfarten gör produktions- och logistikplanering extremt svår. I denna situation verkar försiktighet mer klokt än ambitiösa investeringsplaner.
- Svag konsumentförtroende: Den inhemska efterfrågan i Tyskland är fortsatt svag. Utan tydliga tecken på återhämtning från konsumenterna är det svårt att motivera en utökning av produktionskapaciteten eller flottan.
På lång sikt får denna investeringsnedgång allvarliga konsekvenser för den europeiska konkurrenskraften som helhet. Tyskland, som i årtionden var kontinentens teknologiska och logistiska ledare, kan vara på väg att förlora den positionen till mer flexibla ekonomier.
Perspektivet för en polsk affärspartner – vad innebär det i praktiken?
Polen är nära sammanflätat med den tyska ekonomin. Vi är en av de största leverantörerna av varor och transporttjänster till vår västra granne. År 2025 hanterade polska transportföretag hundratusentals laster i relationer med Tyskland. All allvarlig finansiell turbulens i tyska företag utgör en direkt risk för polska underleverantörer, speditörer och leverantörer.
Vilka specifika hot bör polska företag och deras riskhanterare hålla koll på?
- Förlängning av betalningsfrister: Ett företag som kämpar med likviditet försöker först "låna" tid från sina leverantörer. Polska partners kan plötsligt upptäcka att fakturor som tidigare betalades inom 30 dagar nu väntar i 60 dagar eller mer.
- Ökad risk för entreprenörskonkurs: Historiska data visar ett tydligt samband mellan begränsad tillgång till kredit och en ökning av konkurser. Ett företag som inte kan låna pengar för att täcka sina nuvarande skulder hamnar snabbt i en skuldspiral.
- Försämring av handelsvillkoren: Kunder i ekonomiska svårigheter kan försöka omförhandla befintliga avtal, begära rabatter eller prissänkningar och söka besparingar där det är möjligt.
- Risk för dold insolvens: Vissa företag kan maskera sina ekonomiska problem under en period genom att skjuta upp skuldsaneringen innan de slutligen går i konkurs. Regelbunden övervakning av varningstecken är därför avgörande.
Rekommendationer för riskhantering – Hur skyddar du ditt företag?
Inför den växande kreditkrisen på andra sidan Oder bör företag som samarbetar med den tyska marknaden – särskilt de inom TSL-sektorn – omedelbart vidta specifika skyddsåtgärder.
1. Intensifiera övervakningen av entreprenörernas ekonomiska situation
Att regelbundet kontrollera affärspartners ekonomiska trovärdighet är inte längre ett alternativ – det har blivit en nödvändighet. Använd aktuella handelsrapporter, spåra gäldenärsregister och övervaka rapporter om betalningsförseningar inom sektorn. Var särskilt uppmärksam på företag i de branscher som drabbats hårdast av kreditkrisen: handel, tjänster och tillverkning.
2. Förkorta betalningsvillkoren och stärka avtalsvillkoren
Sträva där det är möjligt efter att förkorta betalningsvillkoren – från 60 till 30 dagar, från 30 till 14 dagar. Förhandla om förskottsbetalningar eller etappbetalningar för stora beställningar. Se till att era kontrakt innehåller tydliga straffklausuler för sena betalningar.
3. Överväg kundfordringsförsäkring
Kreditförsäkring är ett instrument som får särskild betydelse i osäkra tider. Det låter dig skydda dig mot konsekvenserna av en kunds insolvens – försäkringsgivaren täcker en fast andel av förlusten om kunden inte betalar. För företag med betydande exponering mot den tyska marknaden är det en sund investering i säkerhet.
4. Diversifiera din kundportfölj
Att förlita sig på en smal grupp partners från en enda marknad för intäkter är ett klassiskt misstag inom riskhantering. Om din portfölj är starkt koncentrerad till Tyskland, överväg att aktivt söka partners från andra marknader – Benelux, Skandinavien, Baltikum – för att balansera din geografiska exponering.
5. Bygg din egen likviditetsreserv
I tider av finansiell oro är en kapitalbuffert ovärderlig. Företag med solida likviditetsreserver kan klara utdragna betalningsfrister utan att själva hamna i problem. Överväg att begränsa utdelningsbetalningar för att bygga en säkerhetsbuffert.
Sammanfattning - en väckarklocka för hela det europeiska affärsekosystemet
Uppgifterna som släppts av KfW och Ifo är inte bara torr statistik – det är en allvarlig varningstecken för alla som gör affärer med tyska företag eller är beroende av den lokala ekonomins hälsa. Den historiskt sett ansträngda kreditsituationen i Mittelstand innebär att tusentals företag – från små verkstäder till medelstora speditörer – balanserar på randen till likviditet.
För den polska TSL-sektorn, som under årens lopp har byggt sin position på att betjäna den tyska marknaden, är detta en tid av särskild vaksamhet. Det handlar inte om pessimism eller panik – det handlar om medveten riskhantering baserat på konkreta data. Och dessa data är nu tydliga: Mittelstand, som i årtionden har drivit Europa, går igenom en av de svåraste perioderna i sin efterkrigshistoria.
Företag som investerar i robusta kundverifieringsrutiner idag, stärker sina kommersiella avtal och säkrar kundfordringar med lämpliga finansiella instrument kommer att ha en mycket bättre position att dra nytta av återhämtningen imorgon när den väl kommer. De som ignorerar varningstecken kanske inte får uppleva det.