

Maersk och Hapag-Lloyd återvänder till Suezkanalen – fjärde linjen lanserad, men massåterkomst av flottan är fortfarande långt borta
Från och med den 10 augusti 2026 återupptog alliansen Gemini Cooperation (Maersk och Hapag-Lloyd) trafiken på den fjärde förbindelsen genom Suezkanalen – tjänsten AE19 som förbinder Asien med Europa via Röda havet. Trots att transittiden förkortas med omkring fyra veckor utesluter rederierna att flottan återvänder till rutten i stor skala, av rädsla för ett kraftigt ras i fraktraterna till följd av ett överutbud av transportkapacitet. För europeiska logistikföretag innebär detta en svår period med asymmetriska leveranskedjor och ökad osäkerhet i planeringen.
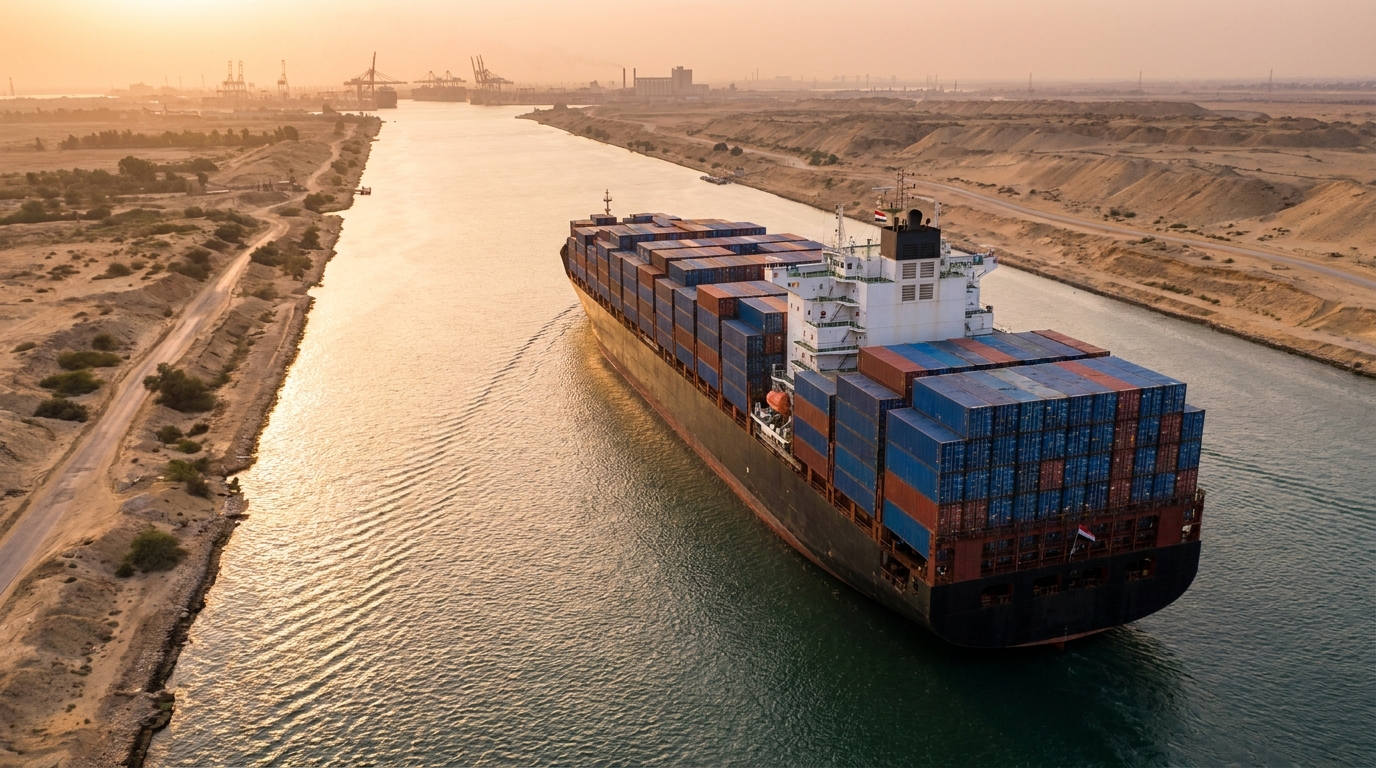
Från och med den 10 augusti 2026 upplever den globala sjöfartsmarknaden ytterligare ett tecken på försiktig normalisering: Gemini Cooperation-alliansen, som sammanför den danska jätten Maersk och det tyska transportföretaget Hapag-Lloyd, har återupptagit trafiken på AE19-rutten genom Röda havet och Suezkanalen. Detta är den fjärde linjen som återvänder till denna rutten sedan början av juli 2026. Även om detta beslut är betydelsefullt, dämpar både redare och ledande branschanalytiker sin entusiasm – en massåtergång av flottan till denna rutten kommer inte att ske snabbt, och risken för en kraftig nedgång i fraktpriserna är fortfarande ett av de allvarligaste hoten mot stabiliteten i hela TSL-sektorn under de kommande kvartalen.
Det fjärde steget på den långa vägen tillbaka
För Gemini Cooperation är det inte ett plötsligt eller impulsivt drag att återvända till Suezkanalrutten. Alliansen mellan de två största globala rederierna testar metodiskt, linje för linje, möjligheterna att återuppta regelbunden transitering genom vattenvägen, som för bara ett och ett halvt år sedan praktiskt taget var stängd för stora containerfartyg på grund av hotet om attacker från Jemens Houthi-militanter.
AE19-linjen, som var den fjärde i ordningen, föregicks av AE15-linjen, WAF6-linjen till Västafrika och MECL-linjen som förbinder hamnar i Mellanöstern och Indien med USA:s östkust. Var och en av dessa återkommande linjer analyserades noggrant med avseende på både säkerhet och ekonomisk effektivitet innan nästa steg beslutades.
Den första resan västgående av den moderniserade AE19-rutten genomfördes av containerfartyget Berlin Maersk – ett fartyg byggt 2025 med en imponerande kapacitet på 17 480 TEU. Fartyget avgick från Malaysia, inklusive stopp i Jeddah, Saudiarabien och egyptiska hamnar, på väg till europeiska destinationer. AE19-linjen förbinder Sydostasien med Medelhavet, Saudiarabien och Europa och kringgår den tidigare, förlängda rutten runt Godahoppsudden.
De praktiska konsekvenserna av denna förändring är svåra att överskatta: att använda Suezkanalen istället för den afrikanska rutten förkortar transittiderna med ungefär fyra veckor.rodoPå en marknad där lagerhantering och leverans i tid direkt omsätts i företagens finansiella resultat, innebär en sådan skillnad verkliga driftsbesparingar för transportörer.
Försiktighet som strategi – varför redare inte skyndar sig tillbaka
Trots de positiva signalerna kommunicerar både Hapag-Lloyd och Maersk sina beslut med markant återhållsamhet. Hapag-Lloyd kallade uttryckligen återupptagandet av AE19-tjänsten för en "riktad omställning" – en term som i företagsspråk tydligt signalerar: detta är inte ett strategiskt skifte, utan en exakt taktisk manöver.
Kärnan i denna försiktighet ligger i två överlappande riskfaktorer. Den första är geopolitisk och operativ till sin natur. Det europeiska försvarsuppdraget EUNAVFOR Aspides, som har genomförts kontinuerligt i 30 månader, ger konkreta resultat: ett flertal attacker har framgångsrikt avvärjts, ett flertal stridsdrönare och missiler har neutraliserats och över 2 260 handelsfartyg har eskorterats eller fått stöd. Rödahavsregionen är dock inte en helt säker zon. Incidenter – särskilt de som riktar sig mot fartyg med kopplingar till Saudiarabien eller LNG-fartyg – fortsätter att inträffa. I denna situation tillämpar redare selektivitetsprincipen: fartyg som transporterar last av lägre värde eller de som trafikerar rutter som är sekundära i förhållande till deras totala portfölj tillåts passera Suezkanalen.
Viktiga trafikleder som förbinder Asien med nordeuropeiska hamnar – inklusive Rotterdam, Hamburg och Antwerpen – använder fortfarande Godahoppsuddens rutten. Dessa rutter genererar de största volymerna och intäkterna, och deras säkerhet är högsta prioritet.
Afrikavägens ekonomi – Paradoxen med den gynnsamma förbifarten
Den andra faktorn som hindrar redare från att helt återvända till Suezkanalen är rent ekonomisk och förbises ofta i den etablerade branschdebatten. Simon Heaney, senioranalytiker på det välrenommerade konsultföretaget Drewry, lyfter fram en paradox som definierar den nuvarande marknadssituationen: rutten runt Afrika, även om den är dyrare och tidskrävande, spelar en nyckelroll för att reglera utbudet på den globala sjöfartsmarknaden.
Mekanismen är enkel, men konsekvenserna är enorma. Den längre rutten via Godahoppsudden kräver betydligt fler fartyg för att upprätthålla en jämn veckovis frekvens. Med andra ord kräver samma handelskapacitet – samma antal containrar som levereras till Europa varje vecka – fler fartyg än Suezkanalrutten.
I detta sammanhang bör en annan global trend beaktas: varv runt om i världen, som uppfyller beställningar som lagts under toppen av pandemins logistikboom, levererar rekordmånga nya containerfartyg till marknaden. Om hela flottan plötsligt skulle förkorta sina rutter samtidigt och återvända till Suezkanalen, skulle en massiv överkapacitet uppstå på marknaden. Effekten skulle vara omedelbar och smärtsam: en kraftig, kaskadmässig nedgång i fraktpriserna, vilket skulle påverka lönsamheten för alla marknadsaktörer.
Rederierna är fullt medvetna om detta. Att hantera återgången till Suezkanalen måste därför ske långsamt, kontrollerat och gradvis – för att inte undergräva deras egna intäkter i en tid då marknaden redan kämpar med trycket från ett överutbud av nytt tonnage.
Logistik i två hastigheter – en utmaning för europeiska importörer
För europeiska företag som importerar varor från Asien skapar den nuvarande situationen en ny, komplex planeringsutmaning som kan beskrivas som "logistik i två hastigheter". Handlare som använder restaurerade Suezkanaltjänster, såsom den nyligen lanserade AE19, kan förvänta sig leveranser upp till fyra veckor snabbare än alternativa rutter runt Afrika.
Detta verkar vara goda nyheter. Kortare transittider innebär möjligheten att minska kostsamma säkerhetslager, bättre kassaflödeshantering och större operativ flexibilitet. Dessa fördelar gäller dock bara dem som hittar rätt tjänst vid rätt tidpunkt.
Problemet uppstår i hela företagets leveranskedja: två containrar som lastas under samma vecka i samma asiatiska hamn kan nå sin europeiska mottagare med upp till fyra veckors mellanrum, beroende på vald transportör och tjänst. Denna asymmetri komplicerar drastiskt logistikprognoser, produktionsplanering, lagerhantering och försäljningsplanering.
Logistik- och inköpsavdelningar på europeiska företag måste därför ständigt övervaka vilka tjänster som går genom Suezkanalen och vilka som går förbi regionen – och justera sina beställningar, lagerbuffertar och leverantörsavtal därefter. I praktiken leder detta till högre samordningskostnader och en större risk för planeringsfel än under ett helt förutsägbart, enhetligt nätverk av förbindelser.
Egypten väntar på att fartygen ska återvända – intäkterna från kanalen är avgörande för ekonomin
Krisen i Röda havet har haft en betydande inverkan inte bara på globala leveranskedjor utan även på den egyptiska ekonomin. Suezkanalen är en av Kairos viktigaste valutakällor, och de månader långa undvikandet av denna rutt av stora rederier har inneburit enorma förluster i transitavgifter.
Suezkanalmyndigheten (SCA), ledd av amiral Osama Rabie, arbetar aktivt för att påskynda transportörernas återkomst. Incitamenten inkluderar attraktiva rabatter på transitavgifter och driftsförbättringar för fartyg som väljer att överfarta kanalen. Egyptiska myndigheter pekar också på exemplet med det franska rederiet CMA CGM som bevis på att återkomsten är möjlig och lönsam – företaget genomförde oberoende av varandra 104 överfarter genom kanalen mellan januari och maj 2026.
Trots dessa ansträngningar är en fullständig normalisering av trafiken genom Suezkanalen fortfarande ett scenario som främst är beroende av den politiska och militära situationen i Mellanöstern. Inga ekonomiska incitament kommer att ersätta det grundläggande kravet på säker navigering i regionen.
Riskperspektiv för transport- och logistikföretag
Med beaktande av de beskrivna förändringarna bör riskhanterare och ägare av företag inom TSL-branschen ägna särskild uppmärksamhet åt flera viktiga riskområden under de kommande kvartalen.
Risk för destabilisering av fraktrater
Även om den gradvisa återgången till Suezkanalen kontrolleras, skulle varje oväntad acceleration i denna process – till exempel på grund av en plötslig förbättring av säkerhetssituationen eller konkurrenstryck bland redare – kunna utlösa en lavin. En massiv minskning av rutter i kombination med ett samtidigt inflöde av nytt tonnage från varv skulle skapa förutsättningar för en kraftig nedgång i rater. Logistikföretag som arbetar under långsiktiga fraktkontrakt bör se över sina klausuler om marknadsprisindexering och bedöma hur eventuella drastiska minskningar skulle påverka deras rörelsemarginaler.
Risk för oförutsägbarhet i leveranskedjan
Den tidigare nämnda "tvåhastighetslogistiken" är inte bara en operativ utmaning utan också en källa till kontraktsrisk. Företag som har åtagit sig specifika leveransdatum eller lagernivåer med sina kunder kan stöta på svårigheter att uppfylla dessa skyldigheter om deras valda frakttjänst plötsligt ändrar sin rutt eller sitt schema. Det är värt att granska force majeure-klausuler och ansvar för förseningar i kontrakt med entreprenörer.
Geopolitiska och säkerhetsmässiga risker
Situationen i Rödahavsregionen är fortfarande långt ifrån stabiliserad. Företag som väljer att använda tjänster genom Suezkanalen – antingen direkt eller indirekt som lastägare – bör se till att deras försäkringar täcker aktuella krigs- och terrorismrisker i denna vattenväg. Krigs- och riskförsäkringspremier i denna region kan skilja sig avsevärt från standardvillkoren och kräver individuell analys.
Partners finansiella likviditetsrisk
Den utdragna krisen i Röda havet har ansträngt den ekonomiska hälsan hos många mindre logistikoperatörer, speditörer och hamntjänstleverantörer. Det är viktigt att genomföra kontinuerliga granskningar av den ekonomiska situationen för viktiga partners i leveranskedjan – särskilt de som är verksamma i regioner som direkt drabbats av krisen – för att säkerställa att de kan uppfylla sina skyldigheter i händelse av ytterligare störningar.
Vad händer härnäst? Scenarier för de kommande månaderna
Analytiker inom sjöfartsmarknaden skisserar flera möjliga scenarier för andra halvan av 2026 och början av 2027. Basscenariot förutsätter en fortsättning på den nuvarande försiktiga strategin från redararnas sida: gradvis lägga till ytterligare tjänster via Suezkanalen, samtidigt som de viktigaste asiatisk-europeiska förbindelserna på den afrikanska rutten bibehålls. I detta scenario förblir fraktraterna relativt stabila, om än under gradvis press från nytt tonnage från varv.
Det optimistiska scenariot – fullständig normalisering av säkerheten i regionen och en massåtergång till Suezkanalen – medför både möjligheter (lägre transportkostnader för importörer, kortare transittider) och allvarliga hot mot sektorn (risk för priskrig mellan redare, press på logistikoperatörernas marginaler).
Det pessimistiska scenariot förutsätter en eskalering av konflikten i Mellanöstern och en förnyad stängning av rutter över Röda havet, vilket skulle föra marknaden tillbaka till krisens värsta perioder vid årsskiftet 2024 och 2025.
Vart och ett av dessa scenarier kräver att logistikföretag upprätthåller hög operativ beredskap och avtalsenlig flexibilitet – vilket i praktiken innebär att man undviker ett alltför stort beroende av en enda transportör, en enda rutt eller en enda driftsmodell.
Sammanfattning – dags för försiktig optimism, inte eufori
Återkomsten av AE19-linjen genom Suezkanalen är ett positivt tecken och visar på den gradvisa normaliseringen av global containersjöfart. Att minska transittiderna med fyra veckor är en verklig och påtaglig fördel för hela leveranskedjan. Men både omfattningen och takten på förändringen begränsas medvetet av redarna själva – och det av goda skäl.
Marknaden står inför en sällsynt situation där en alltför snabb förbättring kan visa sig lika destabiliserande som en långvarig kris. Överutbudet av transportkapacitet, orsakat av samtidig förkortning av rutter och tillströmning av nytt tonnage, är ett systemhot som allvarligt kan drabba hela TSL-industrin – från stora redare till små speditörer och logistikoperatörer.
För riskhanterare och ägare av transport- och logistikföretag är det viktigaste budskapet behovet av att upprätthålla vaksamhet och operativ flexibilitet. Att övervaka säkerhetssituationen i Röda havet, spåra redarnas beslut om återinförande av efterföljande tjänster och regelbundet granska den ekonomiska hälsan hos partners i leveranskedjan – detta är åtgärder som kan avgöra konkurrensfördelar eller skydda mot kostsamma överraskningar under de kommande månaderna.
Suezkanalen öppnas sakta men säkert igen. Men den öppnas långsamt och selektivt – och för tillfället är denna rytm den säkraste för global logistik.




