

Slutet på tulllättnader upp till 150 euro: hur kommer EU-reformen att förändra transport- och e-handelsbranschen?
Från den 1 juli 2026 avskaffar Europeiska unionen gränsen för tullbefrielse de minimis för försändelser med ett värde under 150 euro och ersätter den med en schablonavgift på 3 euro för varje varupost. Denna förändring ställer e-handelns verksamhetsmodeller på ända och innebär att logistikföretag måste omförhandla avtal, modernisera IT-system och göra en grundlig bedömning av den finansiella risken hos kunder inom B2C-sektorn. Erfarenheterna från Frankrike, där enbart tillkännagivandet av liknande regler orsakade en minskning av tullvolymen på CDG med 92 procent, visar hur snabba och kraftiga marknadens reaktioner kan vara.
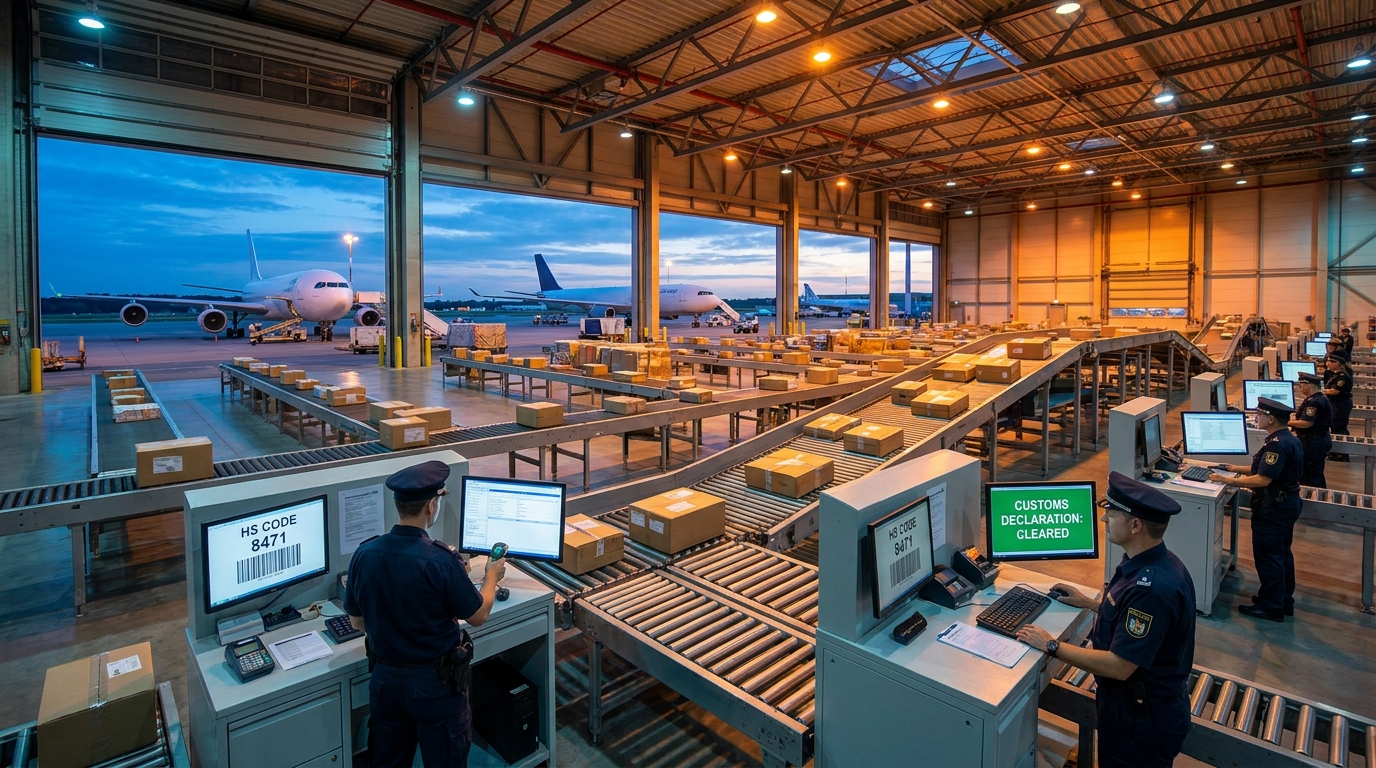
Från och med den 1 juli 2026 avskaffar Europeiska unionen en av hörnstenarna i gränsöverskridande e-handel – den långvariga tullfria tröskeln för importerade försändelser värda under 150 euro. Istället införs en fast avgift på 3 euro per föremål i ett paket. För logistikoperatörer, speditörer och transportföretag som betjänar B2C-kunder är detta inte bara en regeländring; det är en väckarklocka som kräver omedelbar granskning av avtal, verksamhetsmodeller och riskbedömningar för kundportföljer.
Slutet på de minimis-eran – vad förändras och varför?
I åratal har de minimis-tröskeln fungerat som en drivkraft för billig import från asiatiska länder, främst Kina. Butiker som Temu, Shein och AliExpress har till stor del byggt sina europeiska affärsmodeller på detta kryphål – massutskick av små paket värda högst 150 euro utan att betala tullar. Det uppskattas att volymen av försändelser som drar nytta av de minimis-undantaget i EU under de senaste åren har vuxit till hundratals miljoner paket årligen.
Europeiska finansministrar har länge slagit larm om att systemet missbrukas i stor utsträckning, där säljare utanför EU avsiktligt underdeklarerar värdet på leveranser, undviker avgifter och får en orättvis konkurrensfördel gentemot lokala europeiska säljare som är fullt beskattade. Finanspolitiska påfrestningar har förvärrats av argument frånrodomöjligt – den massiva tillströmningen av billiga engångsprodukter genererar ett enormt koldioxidavtryck – och oro för konsumentsäkerheten, eftersom många importerade varor inte uppfyllde EU:s standarder.
EU:s tullreform är därför en del av en bredare regleringsstrategi: tullar upphör att vara enbart ett finanspolitiskt verktyg och blir ett instrument för handelspolitiken.rodoDen nya avgiften på 3 euro för varje vara i berättigade B2C-leveranser är tillfällig – ett mer omfattande system planeras att implementeras så småningom – men enbart tillkännagivandet orsakar betydande marknadsturbulens.
Tullrevolutionen - Slutet på konsolideringen, början på dataeran
För logistikbranschen är den viktigaste operativa förändringen behovet av att lämna in obligatoriska tulldeklarationer på artikelnivå. Hittills har speditörer och operatörer förlitat sig på förenklade konsolideringsmetoder, vilket möjliggjort snabb och kostnadseffektiv tullklarering av stora volymer paket. De nya reglerna eliminerar denna bekvämlighet.
Varje produkt i försändelsen måste beskrivas med exakta identifierare – GTIN (Global Trade Item Number), EAN eller UPC – tillsammans med detaljerad information om tillverkare och säljare. Dessutom måste HS-koder (Harmonized Commodity Description and Coding System) tilldelas korrekt till varje artikel. Eventuella kodningsfel kommer att resultera i omedelbar kvarhållande av försändelsen och försenad tulltullning.
Detta innebär att logistikbranschen står inför en betydande teknisk utmaning. Operatörer som tidigare hanterade miljontals förenklade deklarationer måste investera i IT-system som kan hantera data på produktnivå. Integration med tillverkar- och återförsäljardatabaser, automatisk verifiering av tullkoder och datakvalitetshantering – det här är områden där betydande investeringar förväntas under de kommande månaderna. Företag som inte implementerar lämpliga lösningar före juli 2026 riskerar operationell förlamning.
Viktiga datakrav för nya incheckningar:
- GTIN-, EAN- eller UPC-koder — obligatorisk identifierare för varje produkt i förpackningen
- HS-koder — korrekt tilldelad varje punkt, utan förenklingar
- Tillverkare och säljares uppgifter — fullständig information för varje artikel
- Deklaration på artikelradsnivå — inga fler konsolideringsmetoder
- Varornas korrekta värde — rigorös kontroll av omfattningen av missbruk hittills
IOSS och det nya transportruttlandskapet
En viktig förändring som direkt kommer att påverka verksamhetsmodellerna för bud- och speditionsföretag är den nya metoden för tullklarering som bygger på säljarens deltagande i IOSS-systemet (Import One-Stop Shop). IOSS-systemet, som introducerades 2021 som en mekanism för förenklad momsregistrering för utländska säljare, håller nu på att bli en central del av hela e-handelns tullarkitektur.
Försändelser som hanteras av säljare registrerade hos IOSS behåller möjligheten till tullklarering vid den första införselpunkten till Europeiska unionen. Detta innebär att logistikföretag kan behålla den nuvarande modellen med centraliserade distributionsnav – varor anländer till ett enda stort logistikcenter (t.ex. i Tyskland, Nederländerna eller Belgien), där de tullklareras och därifrån distribueras till destinationsländer.
Försändelser från säljare som inte är registrerade hos IOSS förlorar dock denna möjlighet. De måste klareras i destinationslandet, vilket radikalt komplicerar ruttförmedlingen. Istället för en enda klareringspunkt för hela den europeiska marknaden måste operatören organisera klareringar i dussintals olika jurisdiktioner, var och en med sina egna procedurmässiga, språkliga och skattemässiga krav. Komplexiteten i ruttförmedlingen och logistiken för sista milen ökar exponentiellt.
För transportföretag som arbetar med e-handelskunder som inte har IOSS-registrering eller håller på att skaffa en, har denna uppdelning en direkt inverkan på driftskostnaderna. Rutter, leveranstider och den totala kostnaden för hantering av icke-IOSS-försändelser kommer att vara betydligt högre, vilket påverkar lönsamheten för avtal som ingås innan reformen träder i kraft.
Finansiell jordbävning för e-handelsimportörer
Denna förändring påverkar främst affärsmodeller baserade på en modell med hög volym och lågt värde. För en säljare som skickar hundratusentals paket till Europa varje månad kan en avgift på 3 euro för varje vara representera 15–30 % av varans värde. Detta är en dramatisk förändring i kostnadsstrukturen som för många aktörer gör den nuvarande affärsmodellen helt enkelt olönsam.
Ett ytterligare bakslag är frågan om returer. Returfrekvensen inom e-handel är betydligt högre än inom fysisk handel – ofta upp till tiotals procent i kategorier som kläder och elektronik. Enligt de nya reglerna kommer tullar som betalats på import inte automatiskt att återbetalas om varor returneras. Detta är ytterligare en ekonomisk börda som faller direkt på importörer och säljare – och indirekt på de logistikföretag som hanterar deras leveranser och returer.
För riskhanterare inom transportbranschen är budskapet tydligt: likviditeten hos B2C-e-handelskunder, särskilt de som använder dropshipping eller importerar från Asien, kan försämras avsevärt under de kommande 12 till 18 månaderna. Företag som inte anpassar sina verksamhetsmodeller kan snabbt riskera insolvens.
Frankrikeeffekten – det första offret för tillkännagivanden från myndigheter
Det som redan händer i Frankrike är en talande varning till hela branschen. Landet har tidigare aviserat införandet av en nationell skatt på importerade paket – och marknadens reaktion var omedelbar och dramatisk. Paris Charles de Gaulle flygplats såg en minskning med 92 procent av tulldeklarationer för e-handelsförsändelser. Trafiken har inte försvunnit – den har flyttats till alternativa nav: Liège, Belgien, Amsterdam (Schiphol) och Frankfurt.
Detta exempel illustrerar två viktiga punkter. För det första reagerar marknaden snabbt och radikalt på regeländringar – även på tillkännagivandet, redan innan de träder i kraft. För det andra måste operatörer av flygnav och distributionscentraler vara beredda på både en plötslig volymtillströmning innan reformen träder i kraft (frontloading-effekten) och en kraftig nedgång efter dess implementering.
Experter inom fraktbranschen – inklusive representanter från Dimerco Express Group, Fraport AG och DHL Aviation – är överens: e-handel kommer att förbli en viktig drivkraft för flygfraktmarknaden, men marknaden i sig kommer att genomgå en strukturell omvandling. Billiga, individuella transporter, som för närvarande dominerar volymen, kommer att ge vika för konsoliderade transporter, EU-omfattande lastlagring och en förlagermodell i regionala distributionscentraler.
Europas nya logistikkarta – Vem vinner, vem förlorar?
Tullreformen kommer att påskynda marknadskonsolideringen och omforma leveranskedjorna. Stora e-handelsplattformar, som de kinesiska jättarna Temu och Shein, investerar redan i europeiska lager och distributionscentraler och flyttar varor till EU innan de når slutkunden. Denna modell – bulkiport, lokala tulllager och distribution inom EU – kommer att bli standarden för alla aktörer med europeiska ambitioner.
För logistikföretag innebär detta nya affärsmöjligheter inom:
- Leverans inom EU — serva lager och distributionscentraler inom EU
- Konsolidering av sjö- och flygtransporter — bulkiport är mycket mer lönsamt än miljontals småpaket
- Tullefterlevnadstjänster — företag med avancerade IT-system och expertis inom HS-tullklassificering kommer att ha en stark förhandlingsposition
- Tulllagertjänster — tulllager vid EU:s gränser möjliggör uppskjutning av tullbetalningar tills varorna är sålda
Samtidigt kommer små och medelstora operatörer, som tidigare specialiserat sig på att hantera lågkostnadstransporter från Asien, att utsättas för press. Kostnader för efterlevnad, investeringar i IT-system och behovet av att omförhandla kontrakt kan överstiga deras ekonomiska kapacitet. Branschanalyser tyder på att reformen skulle kunna påskynda det naturliga marknadsurvalet – vilket stärker stora aktörer med avancerad datainfrastruktur och omfattande operativa nätverk på bekostnad av mindre enheter.
Affärsriskperspektiv – Vad bör transportföretag göra?
Ur ett riskhanteringsperspektiv bör chefer inom transport- och logistikföretag vidta ett antal förberedande åtgärder redan nu. Juli 2026 är bara några månader bort – och med tanke på komplexiteten i de nödvändiga operativa, IT- och avtalsmässiga förändringarna är detta en mycket kort period.
Prioriterade verksamhetsområden:
- Revision av kundportfölj — identifiera B2C-kunder vars affärsmodeller bygger på import av försändelser under 150 euro; bedöma deras finansiella stabilitet i den nya regelmiljön
- Omförhandling av kontrakt — granskning av kontrakt avseende klausuler om regeländringar; skydd mot en situation där kunden inte kan bära nya tullkostnader
- Verifiera klienters IOSS-status — bedömning av vilka kunder som är registrerade i IOSS-systemet och vilka som kommer att behöva vidarebefordra försändelser för klarering i destinationslandet
- Investeringar i IT-system — Implementering eller uppdatering av tulldatahanteringssystem som kan hantera deklarationer på varupostnivå
- Kapacitetsplanering — förberedelser inför frontloading-effekten (en kraftig volymökning före juli 2026) och en efterföljande avmattning
- Utveckling av efterlevnadserbjudandet — bygga upp rådgivande kompetens inom området nya regelverk som en mervärdestjänst för kunder
Marknadsscenarier – vad förväntar sig branschen?
Branschkonsensus antar att perioden mellan reformens tillkännagivande och implementering kommer att präglas av intensiv frontloading – säljare och importörer kommer att maximera importvolymerna medan de gamla reglerna gäller. Detta skulle tillfälligt kunna öka fraktföretagens ekonomiska resultat, särskilt flygfraktföretagens.
Efter juli 2026 kommer dock en betydande avmattning att ske. Vissa aktörer kommer att lämna marknaden eller drastiskt minska sin verksamhet. Andra kommer att övergå till en konsoliderad import- och lokal distributionsmodell. I slutändan – enligt prognoser för 2027–2028 – kommer marknaden att hitta en ny jämvikt med en lägre volym av små leveranser men högre värde och marginaler för enskilda leveranser.
På lång sikt kan reformen visa sig vara en möjlighet för europeiska tillverkare och återförsäljare att återfå en del av sin förlorade konkurrensfördel. Detta kan i sin tur stimulera den lokala e-handelsmarknaden och skapa ny efterfrågan på logistiktjänster inom EU – särskilt inom områdena snabb leverans och returhantering.
Sammanfattning - dags att bestämma, inte vänta
Avskaffandet av de minimis-gränsen på 150 euro är en av de största regeländringarna inom europeisk e-handel på flera år. För transport- och logistikbranschen är detta inte en abstrakt skattefråga – den utgör ett direkt hot mot kontraktens lönsamhet, kundernas likviditet och företagens operativa effektivitet. Det dramatiska exemplet Frankrike, där enbart tillkännagivandet av liknande regleringar utlöste en volymkollaps på 92 % vid en enda hubb, visar hur våldsamma marknadsreaktioner kan vara.
Företag som använder reformen som en katalysator för att modernisera sina IT-system, omförhandla avtal och diversifiera sina kundportföljer har en chans att komma ur denna turbulensperiod starkare. De som väntar riskerar att befinna sig i krisens epicentrum utan verktyg för att hantera den. I en bransch där marginalerna är tunna och volymerna är avgörande för överlevnad är det dags för beslut nu.




