

Slut på tullfri import från Kina: EU inför en avgift på 3 euro per paket från och med den 1 juli 2026
Från och med den 1 juli 2026 kommer varje paket som importeras till EU från tredjeländer och har ett värde under 150 euro att omfattas av en schablontull på 3 euro. Europeiska kommissionen har offentliggjort detaljerade genomförandebestämmelser som reglerar denna mekanism och därmed avslutat ett långvarigt tullundantag som underlättade omfattande bedrägerier genom undervärdering av varor. Logistikoperatörer och kurirföretag har begränsad tid på sig att integrera de nya kraven i tullsystemen för att undvika förseningar och ekonomiska sanktioner.
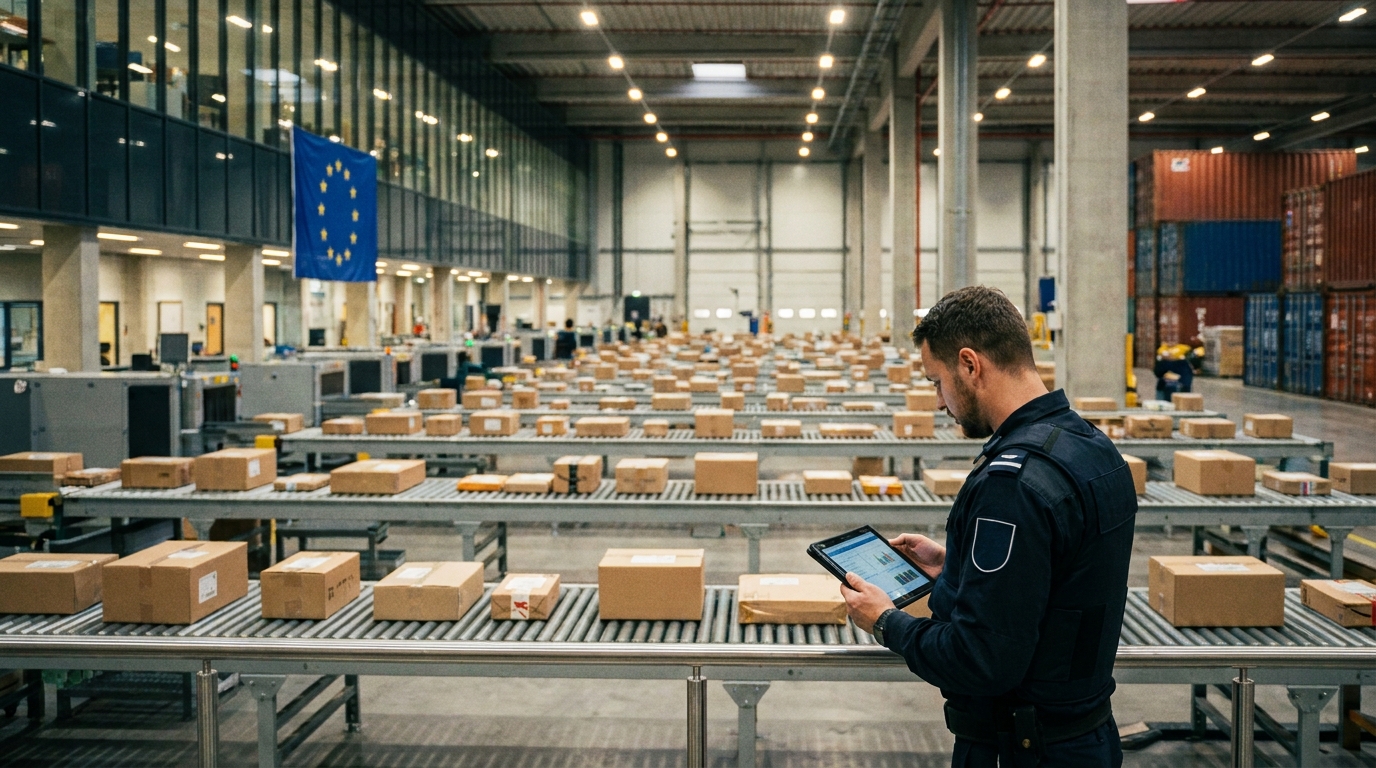
Från och med den 1 juli 2026 kommer alla paket som importeras till Europeiska unionen från tredjeländer med ett värde under 150 euro att omfattas av en fast tull på 3 euro. Europeiska kommissionen har publicerat detaljerade genomföranderegler för denna mekanism – genomförandeförordning (EU) 2026/1200 av den 5 juni 2026 – som formaliserar en av de viktigaste förändringarna av EU:s tullagstiftning under det senaste decenniet. För transportföretag, logistikoperatörer och handelsplattformar innebär detta en brådskande anpassning av processer och IT-system.
Långvarig tullbefrielse håller på att bli ett minne blott
I åratal var import av små varor från länder utanför EU helt befriad från tull, förutsatt att försändelsens värde inte översteg 150 euro. Denna mekanism var ursprungligen avsedd att förenkla tullarbetet och minska den byråkratiska bördan i samband med hanteringen av små konsumentpaket. I en tid då gränsöverskridande e-handel var ett nischfenomen fungerade lösningen smidigt och utan större kontroverser.
Den snabba tillväxten av e-handel – särskilt från asiatiska plattformar som Shein, Temu och AliExpress – gjorde dock det gamla systemet sårbart för massmissbruk. År 2024, ungefär 4,6 miljarder paket med lågt värde, varav nästan 91 % hade sitt ursprung i Kina. Omfattningen av detta fenomen innebar att odeklarerade varor för miljarder euro flödade över 150-eurosgränsen varje år, vilket undvek både tullar och ofta moms.
De vanligaste mekanismerna för att kringgå lagen var bland annat: avsiktlig undervärdering av tullvärdet varor som deklarerats i transportdokumenten och artificiell uppdelning av order i mindre paket, så att vart och ett individuellt föll inom den gräns som berättigar dem till undantag. Dessa metoder snedvrida konkurrensen på den europeiska detaljhandelsmarknaden och försatte lokala entreprenörer i en nackdel jämfört med importörer som inte följde gällande bestämmelser.
Förordning 2026/1200 – vad exakt ändras?
Kommissionens genomförandeförordning (EU) 2026/1200 trädde formellt i kraft den 9 juni 2026, men dess praktiska tillämpning kommer att börja med det nya kvartalet – dvs. från och med den 1 juli 2026. Dessa bestämmelser utgör en teknisk och processuell överbyggnad av den tidigare rådets förordning (EU) 2026/382, som formellt avskaffade tullbefrielse för försändelser av lågt värde.
De nya förordningarna inför flera viktiga operativa förändringar som är viktiga för alla enheter som är involverade i hanteringen av import av varor till EU:
- Schablontull på 3 euro per vara — debiteras för alla försändelser med ett värde under 150 euro, oavsett innehåll eller leveransland. Avgiften beräknas automatiskt och ersätter inte moms, utan tas ut utöver den.
- Ändrade regler för omfattande garanti — De nya bestämmelserna möjliggör användning av allmänna garantier vid övergång till fri omsättning enligt det särskilda förfarandet IOSS (Import One-Stop Shop), vilket är en betydande operativ fördel för stora logistikföretag.
- Identifiering av behöriga tullkontor — För sändningar som inte omfattas av IOSS-förfarandet måste tulldeklarationen för övergång till fri omsättning lämnas in till tullkontoret i Medlemsstaten för varornas bestämmelseortDenna ändring är avsedd att förhindra skillnader mellan tullklareringsplatsen och platsen för momsuppbörd, vilka har varit källan till många processuella komplikationer.
- Nya datakrav för tulldeklarationer — Den ändrade bilagan B till tullförordningarna inför ytterligare fält och rapporteringsförfaranden som möjliggör automatiserad indrivning av den nya avgiften på 3 euro. Aktörer vars IT-system inte är förberedda för att hantera dessa uppgifter kan stöta på betydande problem med tullklareringen.
IOSS och moms – vad förblir detsamma?
Det är värt att betona att de nya tullreglerna de ändrar inte det nuvarande momssystemet eller distansförsäljningsregler. IOSS-förfarandet, som implementerades i juli 2021 som en del av momsreformpaketet för e-handel, kommer att fortsätta att gälla enligt sina nuvarande regler. Säljare som är registrerade hos IOSS kommer att fortsätta att betala moms på varor som säljs direkt enligt detta förfarande, och den nya tullsatsen på 3 euro kommer att läggas till transaktionen som en separat post.
För företag utanför EU som inte använder IOSS kommer ansvaret för tull- och momsreglering att falla på post- eller budföretaget som agerar som tullombud. Detta skapar en ytterligare administrativ börda för transportörer och speditörer, som måste vara beredda att hantera denna roll för tusentals försändelser per dag.
Övergångskaraktär – vad efter 2028?
Det viktiga sammanhanget för hela reformen är dess tillfällig naturAvgiften på 3 euro är inte en permanent lösning – det är en mellanlösning som kommer att finnas kvar fram till den fullständiga lanseringen. EU:s tulldatahubb, planerad till mitten av 2028. När detta system har implementerats kommer standardtullar – differentierade beroende på produktkategori och ursprungsland – att ersätta den nuvarande schablonsatsen.
EU:s tulldatahubb är en central del av den bredare reformen av EU:s tullagstiftning. Den nya plattformen är avsedd att möjliggöra fullständig digitalisering och centralisering av tulldata, vilket eliminerar informationsfragmentering mellan medlemsstaterna. För logistikbranschen innebär detta ytterligare en våg av systemförändringar, som företag måste förbereda sig för i förväg.
Konsekvenser för logistik- och speditionsoperatörer
Ur transport- och logistikföretagens perspektiv som är verksamma på den europeiska marknaden medför reformen ett antal specifika operativa utmaningar som kräver omedelbara åtgärder:
- Integrering av IT-system Tull- och WMS-system måste uppdateras för att automatiskt beräkna avgiften på 3 euro, stödja nya fält i tulldeklarationer och hantera betalningar för kunders räkning. Förseningar i implementeringen kan leda till blockeringar i kontrollpunkterna vid EU:s gränser.
- Tullklareringsförfaranden — Ändringen i skyldigheten att lämna in deklarationer till tullkontoret i destinationslandet (för sändningar utanför IOSS) kräver en översyn och uppdatering av befintliga logistikrutiner, särskilt för aktörer som betjänar distributionsnätverk i flera länder.
- Garantihantering — Företag som använder IOSS-förfarandet bör bedöma möjligheterna och fördelarna med de nya bestämmelserna om omfattande garanti, vilka kan optimera kassaflödet vid hantering av stora volymer leveranser.
- Kommunikation med kunder — Logistikföretag som betjänar importörer måste tydligt kommunicera förändringar i kostnader och förfaranden, särskilt till små och medelstora företag som kanske inte är medvetna om de nya tullskyldigheterna.
- Risk för böter och förseningar — Underlåtenhet att följa de nya datakraven i tulldeklarationer kan leda till inte bara leveransförseningar utan även till ekonomiska påföljder från tullmyndigheterna.
Påverkan på e-handelsmarknaden och konkurrensen
Reformen förändrar spelplanen på den europeiska e-handelsmarknaden. Även om en avgift på 3 euro kan verka liten för ett enda paket, kan dess inverkan på lönsamheten för affärsmodeller baserade på massimport av mycket billiga produkter från Asien vara betydande. Marginalerna på produkter värda några euro – typiskt för plattformar som Temu eller Shein – kommer att minskas avsevärt, särskilt när tullavgiften kombineras med administrativa kostnader för säljare och transportör.
Europeiska återförsäljare och tillverkare, som i åratal har klagat på illojal konkurrens från asiatiska plattformar, ser reformen som ett steg i rätt riktning. Även om utjämning av tullvillkor inte kommer att lösa alla problem i samband med prisdumpning, kommer det att begränsa de mest uppenbara undandragandemekanismerna som i åratal har gett importörer som inte registrerar sig för moms och undervärderar tullar en oberättigad konkurrensfördel.
Det bör dock noteras att reformen också medför risken att öka kostnaderna för europeiska konsumenter som handlar utomlands, och dess effektivitet i att minska tullbedrägerier kommer att bero på en konsekvent tillämpning av reglerna av de nationella tullmyndigheterna – särskilt med tanke på de enorma volymerna av paket som passerar EU:s gränser varje dag.
Riskbedömning för företag – vad ska man leta efter?
För riskhanterare och beslutsfattare inom transport- och logistikföretag genererar tullreformen den 1 juli 2026 flera områden med ökad risk som bör vara uppmärksamma:
- Operativ risk: Underlåtenhet att anpassa IT-system till de nya datakraven före den 1 juli 2026 kan förlama tulltjänsterna och orsaka massiva leveransförseningar och intäktsbortfall.
- Finansiell risk: Företag som agerar som tullombud för försändelser utanför IOSS är ansvariga för korrekt beräkning och betalning av tullar – fel kan leda till ekonomiska påföljder och krav från kunder.
- Ryktesrisk: Förseningar i leveranser till följd av operativ oförberedelse kan allvarligt skada kundrelationer, särskilt inom e-handelssegmentet, där leveranstid är en viktig parameter.
- Regulatorisk risk i 2028-perspektivet: Den tillfälliga karaktären hos avgiften på 3 euro innebär att företag nu måste planera för nästa omgång av anpassning av sina system till den fullständiga tullreformen i samband med lanseringen av EU:s tulldatahubb.
Företag som anammar de kommande förändringarna som en katalysator för att heltäckande modernisera sina tullprocesser kommer inte bara att kunna undvika risker utan också bygga en hållbar operativ fördel gentemot konkurrenter som tvekar att anpassa sig. Inom logistikbranschen, där marginalerna är små och kostnaderna för fel är höga, håller en proaktiv strategi för regelefterlevnad på att bli en viktig del av affärsstrategin.




