

USA överväger ett exportförbud för diesel. Europa kan bli utan bränsle – vad innebär det för transportbranschen?
Trumpadministrationen överväger ett 90 dagar långt förbud mot export av diesel från USA — ett steg som skulle kunna stoppa nära hälften av de transatlantiska dieselleveranserna till Europa. Den gamla kontinenten är i dag strukturellt beroende av amerikanskt bränsle efter att flera tiotal raffinaderier har stängts och leveranserna från Ryssland och Mellanöstern har gått förlorade. För europeiska transportföretag innebär detta en risk för kraftigt stigande priser, fysisk brist på drivmedelsstationerna och förlorad finansiell likviditet för transportörerna. Riskansvariga bör agera redan nu.
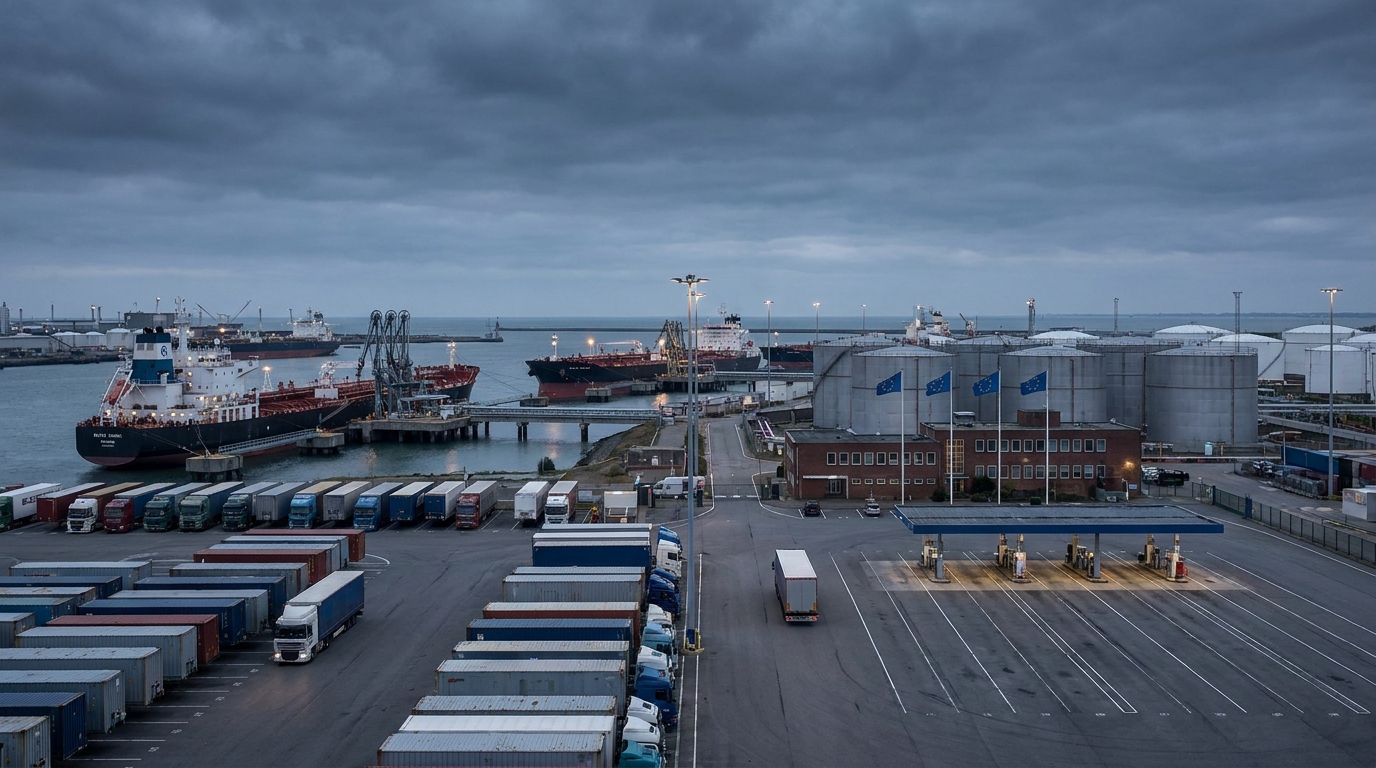
Under tredje kvartalet 2026 är transport- och logistikvärlden upptagen med ett enda beslut vars konsekvenser – om de genomförs – skulle kunna vända upp och ner på den europeiska fraktmarknaden på ett sätt som inte setts sedan energikrisen som utlöstes av kriget i Ukraina. President Donald Trumps administration genomför avancerade studier om möjligheten att införa ett 90-dagars förbud mot export av dieselbränsle från USA. Finansminister Scott Bessent har offentligt bekräftat att arbetet pågår och att ett beslut kan komma när som helst. För europeiska rederier, logistikoperatörer och riskhanterare betyder detta en sak: de måste förbereda sig för ett scenario där nästan hälften av sjötransporterna av diesel till Europa från länder utanför regionen helt enkelt upphör.
Hur hamnade Europa i fällan att vara beroende av amerikansk diesel?
För att fullt ut förstå situationens allvar måste man gå tillbaka ett dussin år eller så och spåra hur den gamla kontinenten gradvis förlorade sin egen kapacitet att bearbeta råolja. Under det senaste halvannet decenniet, under inflytande av rigoröst skärpta utsläppsstandarder och påtryckningar frånrodoPå grund av tryck och stigande driftskostnader har cirka 30 raffinaderier i Europeiska unionen stängts eller avvecklats permanent. Data från Concawe, den europeiska raffinaderiindustrins paraplyorganisation, visar att dessa stängningar resulterade i en förlust av bearbetningskapacitet på 250 000–300 000 fat per dag.
Att bara stänga föråldrade eller olönsamma anläggningar skulle inte vara en katastrof – förutsatt att Europa behöll alternativa leveranskanaler för det färdiga bränslet. Samtidigt förlorade den gamla kontinenten dem en efter en. I åratal var Ryssland den huvudsakliga leverantören av dieselbränsle – billigt, nära och i enorma volymer. Utbrottet av en fullskalig invasion av Ukraina 2022 och det efterföljande embargot mot ryska petroleumprodukter avbröt detta flöde. Spänningarna i Mellanöstern gav ytterligare ett slag. Så sent som 2025 täckte leveranser från Persiska viken-regionen cirka 41 % av all dieselimport från EU. Den eskalerande konflikten mellan USA och Iran och störningar i viktiga sjöfartskorridorer fick exporten från denna region att minska till en bråkdel av dess tidigare volymer.
I detta geopolitiska vakuum har USA blivit något av en ventilator för Europa. I augusti 2026 stod USA för ungefär hälften av all europeisk import av maritim diesel från länder utanför regionen – nästan 520 000 fat per dag som korsar Atlanten. Denna siffra talar för sig själv: att ta bort en leverantör från ekvationen skapar ett gap som inte snabbt eller enkelt kan överbryggas.
Varför överväger Washington ett embargo – och vad ligger bakom det?
Det är avgörande att förstå att det potentiella exportförbudet varken är en politisk gest gentemot Europa eller en del av en bredare diplomatisk strategi. Det har mycket specifika, jordnära och angelägna inhemska skäl från amerikansk sida.
Den amerikanska energimyndigheten EIA slår larm: destillatlagren på USA:s östkust har sjunkit till sin lägsta nivå sedan 1990. Samtidigt arbetar de inhemska raffinaderierna med nära kapacitet – med en utnyttjandegrad på 98 %. Det finns ingen buffert, ingen reservkapacitet att utnyttja vid en plötslig ökning av efterfrågan. Och en sådan ökning är inte bara sannolik – den är säker. Hösten och vintern innebär ökad efterfrågan på eldningsolja och bränsle för jordbrukssektorn, som nu går in i ytterligare en skörde- och efterskördecykel.
På prisnivån är situationen för amerikanska konsumenter allvarlig. Genomsnittspriset för en gallon (3,79 liter) bensin har stigit med 91 cent på en enda månad, över 6,52 dollar – över 2,80 dollar högre än ett år tidigare. Dessa siffror är oöverträffade på årtionden, vilket skapar ett ökande politiskt tryck på administrationen att agera beslutsamt. Exportembargot är i detta sammanhang ett svar på den inhemska uppmaningen till "billig diesel för Amerika" – inte riktat mot någon specifik handelspartner.
Hur skulle ett exportförbud påverka de europeiska dieselpriserna?
De europeiska bränslemarknaderna arbetar redan under extrema förhållanden. Genomsnittspriset på dieselbränsle i Europeiska unionen nådde cirka 2,26 euro per liter i september 2026 – en rekordnivå som inga inflationsbekämpningsåtgärder kunde åtgärda, eftersom de flesta medlemsstater redan hade övergett dem och saknat budgetutrymme för att upprätthålla dem.
Bränslemarknadsanalytiker är överens: ett plötsligt avbrott i det amerikanska utbudet skulle driva upp de europeiska dieselpriserna med ytterligare 30 % på relativt kort tid. Utbudseffekten skulle vara omedelbar – marknaden skulle börja räkna med ett underskott på 520 000 fat per dag, redan innan faktisk fysisk brist vid pumparna uppstod. Terminspriserna skulle skjuta i höjden, vilket skulle driva ner grossist- och sedan detaljhandelspriserna.
Det är värt att betona att alternativa försörjningskällor inte är redo att ta över. Indien – för närvarande den näst största leverantören av diesel till Europa i östra USA – står endast för cirka 60 % av importen från denna källa, vilket ensamt uppgår till bara 200 000 fat per dag. Matematiken är skoningslös: även om Indien omedelbart skulle fördubbla sina leveranser till Europa – en logistisk och fysisk omöjlighet på så kort tid – skulle det gap som USA lämnat inte fyllas.
Transportbranschen: Existentiell risk, inte operationell
För riskhanterare inom transport- och logistikföretag bör detta scenario inte behandlas som ett operativt hot, utan som ett existentiellt hot mot en del av marknaden. Bränsle är grunden för varje transportörs kostnadsberäkning – beroende på segment, flottstruktur och ruttmix står det för 25 % till så mycket som 40 % av de totala driftskostnaderna. En kraftig prisökning på 30 % fördjupar automatiskt trycket på marginalerna, som redan är strukturellt låga inom vägtransporter.
Bränslekrisscenariot ger upphov till flera överlappande risker som behöver analyseras tillsammans:
- Risk för fysisk bränslebrist: Med en drastisk brist på tillgångar och panikköp av lager från stora aktörer kan mindre transportföretag få verkliga svårigheter att tanka sina lastbilar – särskilt i regioner med sämre förbindelser till stora bränslehubbar.
- Pris- och kontraktsrisk: Företag som har tecknat långsiktiga avtal för transporttjänster utan bränsleklausuler eller med klausuler som är otillräckliga för den potentiella tillväxten kommer att befinna sig i en dramatisk situation – de kommer att tillhandahålla tjänster under självkostnadspris.
- Finansiell likviditetsrisk: En kraftig ökning av bränslekostnaderna kommer att påverka kassaflödet, särskilt om det sammanfaller med betalningsförseningar från kunder – vilket inte är ett abstrakt scenario under rådande marknadsförhållanden.
- Kaskadrisker i leveranskedjor: Stigande transportkostnader leder till dyrare varuleveranser, vilket i sin tur bromsar efterfrågan och i slutändan påverkar transportvolymerna – vilket skapar en ond cirkel.
- Risk för solvens hos entreprenörer: Företag som vi för närvarande anser vara finansiellt stabila kan befinna sig på väg att förlora likviditet inom några veckor mitt i bränslekrisen. Kreditriskbedömningar inom TSL-branschen behöver snarast uppdateras.
Europeiska unionens svar – alternativ och deras begränsningar
Europeiska kommissionen och internationellarodoInternationella energiorganet (IEA) är medvetet om situationens allvar. IEA har officiellt varnat för att dieselmarknaden kommer att förbli strukturellt underfinansierad på utbudssidan inom en snar framtid. I praktiken har EU flera svarsvägar tillgängliga – ingen av dem enkla eller snabba.
Diversifiering av försörjningskällor
Teoretiskt sett skulle Europa kunna påskynda samarbetet med alternativa leverantörer – främst Indien och utvalda nordafrikanska länder. I praktiken kräver detta omförhandling av kontrakt, anpassning av hamn- och terminalinfrastruktur och framför allt tid. Med ett 90-dagars embargo blir denna tid en lyx vi inte har.
Frigörande av strategiska reserver
Medlemsländerna och IEA kan besluta att frigöra strategiska reserver, vilket delvis skulle dämpa utbudschocken. Detta är dock en tillfällig åtgärd – reserverna är begränsade och att återuppbygga dem under rådande marknadsförhållanden skulle vara extremt dyrt.
Administrativa förbrukningsgränser
Det mest drastiska och samtidigt mest destruktiva alternativet för transportbranschen är att införa administrativa begränsningar av dieselförbrukningen. Liknande lösningar övervägdes under gaskrisen 2022. När det gäller dieselbränsle skulle detta vara ett direkt slag mot hela logistikkedjan – från jordbruk och byggnation, via detaljhandelsdistribution till internationell transport.rodoDu.
Acceleration av raffinaderiinvesteringar
Diskussioner om att återaktivera eller utöka den europeiska raffinaderikapaciteten återuppstår i Bryssel varje gång det uppstår en energikris. Att starta ett nytt raffinaderi eller att avsevärt utöka ett befintligt är dock en investering mätt i miljarder euro och år – inte veckor eller månader.
Affärsriskperspektiv: Vad ska man göra idag?
Oavsett om Trump-administrationen slutligen beslutar sig för att införa ett exportförbud är riskanalysen för aktörerna inom TSL-branschen tydlig: Europas strukturella beroende av externa dieselleveranser kommer inte att försvinna i och med att embargot slutligen hävs. Vi kommer att förbli i en zon med förhöjd bränslerisk under åtminstone de närmaste åren.
Transport- och logistikföretag bör vidta konkreta åtgärder nu:
- Revision av bränsleavtal och klausuler: Granska alla aktiva kontrakt för indexering och bränsleklausuler – kontrollera om de faktiskt skyddar mot den omfattning av höjningar vi upplever.
- Utvärdering av leverantörer och entreprenörer: Granska den ekonomiska situationen hos viktiga affärspartners. Bränslekrisen kan snabbt avslöja dolda likviditetsproblem bland underleverantörer och kunder.
- Säkra bränsleförsörjning: Överväg där det är möjligt att bygga egna bränslebuffertar – att köpa och lagra diesel till nuvarande priser kan visa sig fördelaktigt vid kommande prisökningar.
- Terminskontrakt och säkringsinstrument: Stora företag bör överväga att säkra bränslepriserna genom terminsmarknader eller köpoptioner – dessa är verktyg som finns tillgängliga men fortfarande sällan används inom TSL-branschen i Polen och Central- och Östeuropa.
- Nödscenario inom flotthantering: Utveckla en plan för att minska bränsleförbrukningen – optimera rutter, minska tomgångskörning och ta de minst effektiva fordonen ur bruk först.
Sammanfattning: Dags för riskhantering, inte väntan
Ett potentiellt 90-dagars förbud mot export av amerikansk diesel skulle testa den europeiska sjöfartsindustrins motståndskraft i en skala som inte setts på flera år. Europa har fallit i en strukturell fälla – man har stängt sina egna raffinaderier, förlorat ryska leveranser och förlorat säker tillgång till marknaderna i Mellanöstern. Som ett resultat kommer nästan hälften av Atlantens dieselleveranser nu från en enda källa: USA. Denna riskkoncentration borde ha väckt varningsklockorna mycket tidigare.
För riskhanterare är budskapet tydligt: vi kan inte hantera risker vi inte mäter. Det är dags att uppdatera modeller för motpartsriskbedömning inom TSL-branschen, revidera budgetantaganden och avtala om säkringslösningar. Marknaderna väntar inte på politiska beslut – de reagerar innan ett embargo tillkännages.
Plattformen EURODEBT.eu kommer kontinuerligt att övervaka situationen och rapportera om eventuella betydande utvecklingar, inklusive eventuella beslut från Washington, Europeiska kommissionens reaktion och förändringar i solvensriskbedömningen för enheter inom vägtransportsektorn i Europa.




