

USA:s attack mot Iran får oljepriserna att skjuta i höjden. Europeisk transport och logistik är under allvarlig press.
USA:s militära attacker mot Iran utlöste den 31 augusti 2026 en kraftig ökning av oljepriserna — Brent passerade 90 dollar per fat och steg med över 3% under en enda handelssession. Den europeiska transport- och logistiksektorn står inför en drastisk ökning av driftskostnaderna, en våg av höjda frakttariffer och en reell risk för konkurser bland många mindre transportföretag. Situationen hotar att utlösa andrahandseffekter på inflationen, vilket försvårar ECB:s penningpolitik och de ekonomiska utsikterna för hela euroområdet.
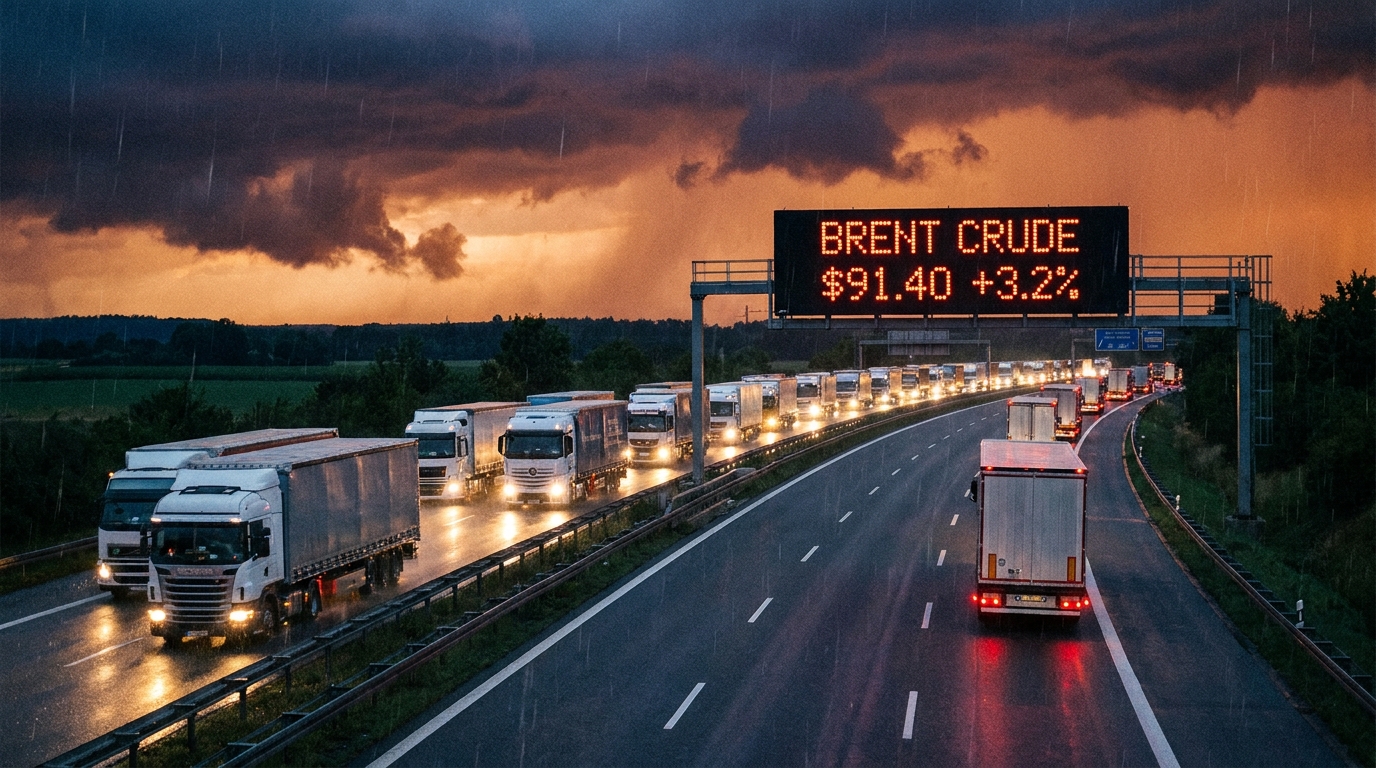
Måndagen den 31 augusti 2026 stod de europeiska och globala råvarumarknaderna inför en av de största prischockerna på senare år. Den omedelbara utlösande faktorn var rapporter om att USA hade inlett militära attacker mot strategiska anläggningar på iranskt territorium. Marknadsreaktionen var snabb och brutal i sin omfattning – Brent-råolja, det viktigaste referensvärdet för Europa, bröt igenom den psykologiska barriären på 90 dollar per fat och noterade en vinst på över 3 % under en engångsperiod. För transport- och logistikbranschen på den gamla kontinenten betyder denna signal en sak: det är dags för en detaljerad granskning av riskexponeringen och omedelbara skyddsåtgärder.
Hormuzsundet – den globala flaskhalsen åter i rampljuset
För att förstå omfattningen av marknadsreaktionen måste man fördjupa sig i geografi och statistik. Hormuzsundet, ett smalt näs som förbinder Persiska viken med Indiska oceanen, är ett av världens mest strategiska vatten. Det uppskattas att 20 till 30 procent av all global oljeförsörjning passerar genom det – inklusive export från Saudiarabien, Förenade Arabemiraten, Kuwait, Irak och Iran. I händelse av en väpnad konflikt i omedelbar närhet av detta vatten utlöser finansmarknaderna automatiskt en mekanism som dramatiskt ökar den så kallade riskpremien.
Nyheten om att attackerna riktade sig mot infrastruktur i områden särskilt nära denna strategiska rutt utlöste en omedelbar reaktion bland investerare och handlare – panikförsäljning av andra tillgångar och massiva inköp av olja som en säkring mot risken för leveransavbrott. Avsaknaden av tydliga signaler om nedtrappning från någon av de inblandade enheterna innebär att analytiker inte utesluter ett scenario där Brent-priserna kan stiga till 100 dollar per fat om konflikten börjar locka till sig ytterligare regionala aktörer.
Vägtransport: omedelbart och mest smärtsamt
Av alla sektorer i den europeiska ekonomin är det TSL-sektorn – transport, spedition och logistik – som kommer att känna av den geopolitiska chocken snabbast och direktast. Detta beror på en enkel men obeveklig kostnadsberäkning. Bränsle, särskilt B7- eller HVO-dieselbränsle som används i lastbilar och leveransfordon, står vanligtvis för 25 till 40 procent av ett transportörs totala driftskostnader. Ingen annan bransch – förutom flyg och sjöfart – är så direkt och strukturellt beroende av oljepriset.
Effekten av stigande råoljepriser på grossist- och detaljhandelsdieselpriser är inte omedelbar, men med tanke på de rådande marknadsförhållandena uppdaterar bensinstationer och grossister ofta sina prislistor i förväg i väntan på ytterligare höjningar. Det innebär att inom några arbetsdagar efter måndagens chock kommer förare och vagnparksoperatörer att känna av effekterna direkt vid pumpen.
Branschmarginaler: redan ansträngda
Det viktigaste sammanhanget för att bedöma situationens allvar är det faktum att den europeiska transportbranschen går in i denna kris allvarligt försvagad ekonomiskt. De senaste åren har ett antal ogynnsamma fenomen ackumulerats:
- Stigande arbetskraftskostnader — Höjningar av minimilönerna i västeuropeiska länder och genomförandet av mobilitetspaketet tvingade transportörer från Central- och Östeuropa att radikalt revidera sina affärsmodeller och ersättningsstrukturer för förare.
- Höga räntor — Under en betydande del av den senaste perioden har den europeiska transportsektorn finansierat investeringar i fordonsflottor (leasing, lån) irodoinför rekordhöga pengakostnader, vilket avsevärt har belastat många företags balansräkningar.
- Stigande vägtullar — fler och fler europeiska länder implementerar eller skärper sina vägtullssystem (inklusive Tyskland när det gäller avräkning av koldioxidutsläpp), vilket ökar driftskostnaderna för varje kilometer av rutten.
- Påtryckningar från stora kunder — Detaljhandelskedjor och tillverkare strävar ständigt efter att bibehålla eller minska fraktpriserna, vilket minskar transportörernas rörelsemarginaler till historiskt låga nivåer.
I detta sammanhang är varje kraftig ökning av bränslepriserna ett bokstavligt slag för många transportföretag – särskilt mindre och medelstora – vilket kan visa sig vara droppen som får droppen att rinna över. Företag som inte har säkrat sig med lämpliga bränsleklausuler i sina kontrakt (den så kallade bränslejusteringsfaktorn eller bunkerjusteringsfaktorn) eller implementerat säkringsinstrument på terminsmarknaden kommer att befinna sig i en extremt svår situation.
En våg av konkurser i Central- och Östeuropa – ett verkligt hot
Transportsektorn i Central- och Östeuropa, och särskilt i Polen, som är en av de största vägtransportföretagen i hela Europeiska unionen, är särskilt sårbar i detta sammanhang. Polska transportörer driver tillsammans en av de största lastbilsflottorna i Europa, och de flesta av deras affärsmodeller bygger på att drivas med knivsnabba marginaler samtidigt som de upprätthåller kontrakt som ingicks under förhållandena före bränslekrisen.
Baserat på analysen av den finansiella strukturen hos de enheter som övervakas av EURODEBT.eu kan det förutsägas att de som är mest exponerade för risken för en plötslig försämring av den finansiella likviditeten kommer att vara:
- Små transportföretag anställa upp till 10–15 förare, utan kapitalbuffertar och möjlighet att snabbt omförhandla kontraktsvillkor med entreprenörer.
- Flygbolag som trafikerar rutter med låg enhetsvinst — särskilt inom segmentet bulk- och containertransport, där priskonkurrensen är starkast.
- Företag med hög kortfristig skuldsättning, vars finansieringsmodell bygger på intensiv användning av factoring eller rörelsekapitallån med rörlig ränta.
- Företag utan effektiva bränsleklausuler i långtidsavtal med tjänstemottagare.
Historiska exempel – inklusive vågen av konkurser efter bränsleprisuppgången 2022 och 2008 – visar tydligt att sådana prischocker leder till ett ökat antal rekonstruktionsansökningar och konkursförklaringar inom 3–6 månader efter att de inträffat.
En massiv ökning av fraktpriserna – en säkerhet, inte ett scenario
Marknadslogiken är obeveklig i detta fall: transportföretag som överlever prischocken kommer bara att ha ett defensivt instrument: höjning av fraktpriserna. Därför bör ökningen av fraktpriserna i Europa inte behandlas som ett möjligt scenario, utan som en säker konsekvens av aktuella händelser. Den enda frågan är omfattningen och takten för dessa höjningar.
De direkta effekterna kommer först och främst att märkas av dem som beställer transporttjänster: producenter av olika varor, detaljhandelskedjor och logistikföretag. De senare, som agerar som mellanhänder, kommer i sin tur att tvingas föra över de högre kostnaderna på sina slutkunder. Indirekt, men oundvikligen, kommer ökningen av fraktpriserna att påverka priserna på produkter som är tillgängliga för slutkonsumenter – både på den polska marknaden och i hela Europeiska unionen.
Andra rundans effekt: Inflationen tillbaka i spelet
Ekonomer använder termen "andra rundans effekt" för att beskriva den mekanism genom vilken den initiala inflationsimpulsen – i detta fall stigande oljepriser – gradvis genomsyrar hela ekonomin och manifesterar sig i priserna på efterföljande kategorier av produkter och tjänster. Logistik och transport är en av de viktigaste kanalerna genom vilka denna effekt överförs, eftersom de påverkar praktiskt taget varje länk i leveranskedjan.
En återgång till förhöjd inflation i euroområdet, och mer allmänt i hela Europa, är högst sannolik i rådande klimat. En sådan händelseutveckling skulle innebära allvarliga komplikationer för Europeiska centralbanken och centralbankerna i enskilda länder i regionen. Fram tills nyligen signalerade dessa institutioner att de var beredda att fortsätta cykeln med räntesänkningar för att stödja den ekonomiska återhämtningen. En återgång till inflationstryck skulle effektivt kunna blockera dessa planer eller till och med tvinga fram en återgång till restriktiv penningpolitik.
Med höga energikostnader, dyra krediter och stagnerande efterfrågan som samtidigt påverkar, ökar risken för recession, eller åtminstone stagflation, i eurozonen tydligt. För företag inom TSL-sektorn skulle detta innebära ett värsta tänkbara scenario: samtidig kostnadspress och krympande ordervolymer.
Vad bör riskhanterare göra nu?
Inför händelserna den 31 augusti 2026 är det en lyx som inget ansvarsfullt företag har råd med att passivt vänta på att situationen ska utvecklas. Nedan presenterar vi specifika rekommendationer för olika kategorier av enheter som är verksamma inom TSL-sektorn och relaterade branscher.
För transport- och speditionsföretag:
- Brådskande omförhandling av långtidskontrakt — omedelbart samarbeta med kunder för att införa eller uppdatera bränsleklausuler som automatiskt justerar fraktpriserna till aktuella dieselpriser.
- Granskning och uppdatering av spotprislistor — priser för tjänster som tillhandahålls utan långtidsavtal bör omedelbart återspegla den nya nivån på bränslekostnaderna.
- Analys av kontraktsportfölj med avseende på riskexponering — identifiera avtal där företaget bär den fulla risken för kostnadsökningar och utveckla en strategi för deras gradvisa uppsägning eller omförhandling.
- Överväger säkringsinstrument — för större enheter, implementering eller översyn av tillämpade terminssäkerheter på olje- eller dieselmarknaden.
- Finansiell likviditetsövervakning — ökad frekvens av intern rapportering om kassaflöde, särskilt inom området bränslekostnader och snabb indrivning av kundfordringar.
För företag som beställer transporttjänster (produktion, handel, e-handel):
- Förberedelser inför oundvikliga räntehöjningar — Logistikbudgetarna för kommande kvartal bör ta hänsyn till scenariot med en betydande ökning av transportkostnaderna.
- Verifiering av tillståndet hos viktiga transportleverantörer — den växande risken för transportörernas konkurs motiverar en mer intensiv finansiell övervakning av logistikpartner, inklusive verifiering på plattformar som EURODESK.eu.
- Diversifiering av basen av transportleverantörer — beroende av en eller flera transportörer i en krissituation kan leda till avbrott i leveranskedjan.
För finansinstitut och försäkringsbolag:
- Åtstramning av kreditpolicyn mot enheter från TSL-sektorn, särskilt de med svagare balansräkningar och utan bränslesäkerhet i kontrakt.
- Noggrann övervakning av kundfordringar — den ökade sannolikheten för förseningar i återbetalningen av skulder från transportörerna motiverar en intensifierad kontroll av kreditrisken.
- Revidering av kredit- och factoringgränser för enheter med hög skuldsättningsgrad som är verksamma inom vägtransporter.
Medellångsiktiga utsikter: marknaden kommer inte att återgå till jämvikt snabbt
Även om den militära situationen i Persiska viken stabiliseras snabbare än pessimisterna antar, kommer råvarumarknaderna inte omedelbart att återgå till nivåerna före den 31 augusti. Erfarenheter från tidigare geopolitiska kriser (inklusive Ryssland-Ukraina-konflikten 2022 och attackerna mot Saudiarabiens oljeinfrastruktur 2019) visar att oljepriserna efter en kraftig ökning stabiliseras på en betydligt högre nivå än före händelsen, även när den omedelbara risken för leveransstörningar är över.
Det här innebär att TSL-branschen inte måste förbereda sig för en engångs, tillfällig chock, utan för att verka under förhållanden med strukturellt högre bränslekostnader i åtminstone flera månader. Under en sådan tidshorisont kommer företag utan tillräcklig avtalsenlig flexibilitet och en kapitalbuffert gradvis att förlora förmågan att möta kortfristiga skulder.
EURODEBT.eu Riskbedömning: Transportsektorn granskas
Som svar på händelserna den 31 augusti 2026 intensifierar EURODEBT.eu:s redaktion och analysteam sin övervakning av enheter inom transport- och logistiksektorn i Central- och Östeuropa. Riskhanterare och företagare bör vara särskilt uppmärksamma på följande varningstecken bland sina partners:
- Förseningar i betalningar till leverantörer och underleverantörer – det första och vanligaste symptomet på likviditetsproblem.
- Störande förändringar i orderstrukturen – plötsliga uppsägningar av kontrakt eller drastiska volymminskningar kan tyda på operativa svårigheter.
- Förändringar i policyer för bränsleköp – övergång från kontantlös till kontantbetalning kan tyda på problem med kreditgränser på bensinstationer.
- Information om kollektiva uppsägningar eller nedskärningar av flottan – signaler om omstrukturering inför formella förfaranden.
Europeiska erfarenheter från tidigare råvarukriser visar tydligt att en konkurs hos ett stort eller medelstort transportföretag kan utlösa en kaskad av problem för dess partners, underleverantörer och fordringsägare – ofta utan förvarning. Att kontrollera affärspartners ekonomiska ställning inom transportsektorn blir nu inte längre ett valfritt verktyg för due diligence, utan ett grundläggande krav för operativ riskhantering.
summering
Händelserna den 31 augusti 2026 skakade den europeiska TSL-sektorn vid en tidpunkt då branschen redan var försvagad av månader av kostnadspress. Brent-råoljans överstigande 90 dollar per fat är inte bara en abstrakt siffra på börserna – det är ett direkt hot mot tusentals rederiers finansiella likviditet, en signal om förestående fraktristeökningar och en potentiell utlösande faktor för ytterligare en inflationsvåg på kontinenten. Tiden för passiv observation är över – både för transportörer som söker kontraktsskydd och för företag vars leveranskedjor är beroende av transportsektorns stabilitet.




