

Blockaden av Hormuzsundet 2026: Vad innebär det för europeiska transport- och logistikföretag?
Den iranska revolutionsgardets stängning av Hormuzsundet på obestämd tid, som tillkännagavs den 15 juli 2026, utgör en chock utan motstycke för det globala energisystemet och leveranskedjorna. Den europeiska transport- och logistiksektorn står samtidigt inför kraftigt stigande bränslepriser, astronomiska försäkringskostnader och en reell risk för brist på råvaror. Ur ett affärsriskperspektiv är små och medelstora transportföretag med hög skuldsättning samt aktörer som är beroende av råvaruimport från Persiska viken särskilt utsatta.
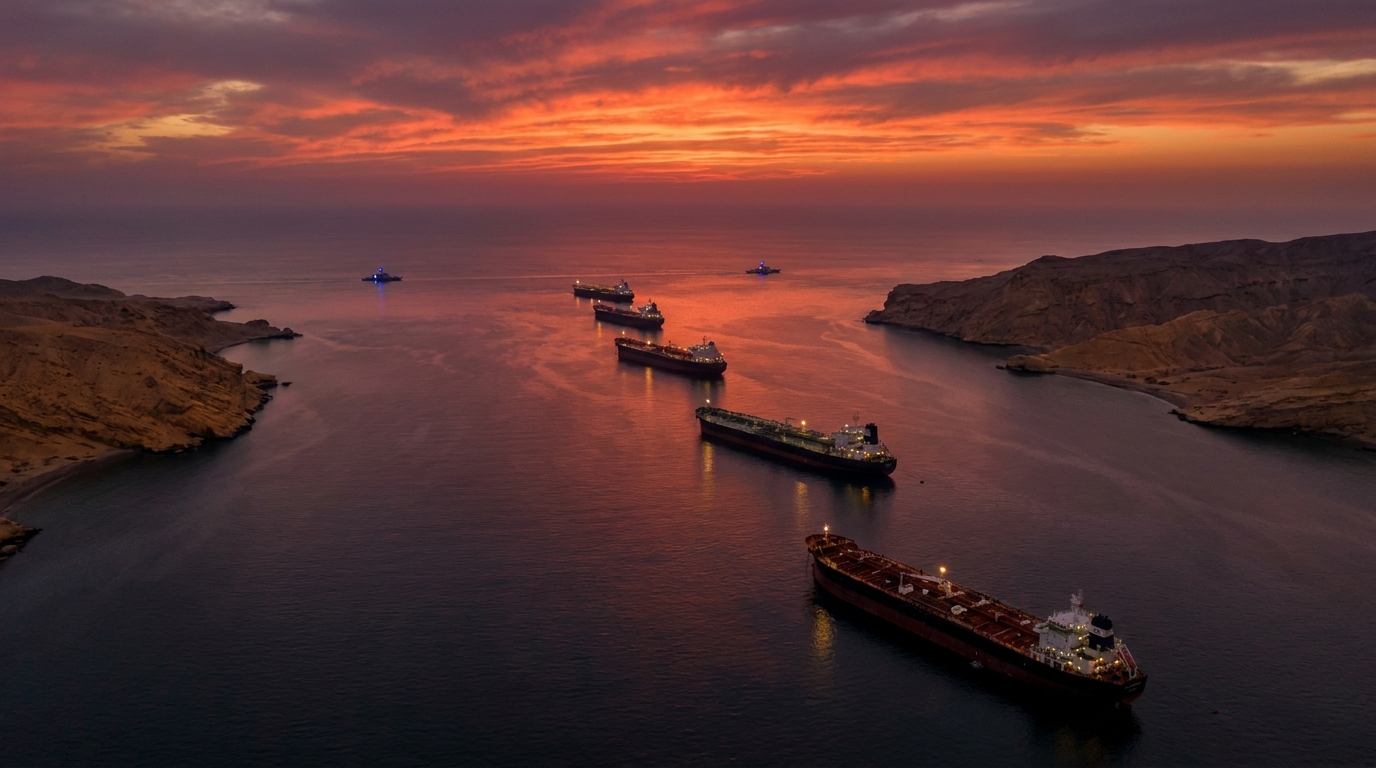
Den 15 juli 2026 tillkännagav Islamiska revolutionsgardet den obestämda stängningen av Hormuzsundet – en maritim gränsöverskridande punkt genom vilken mellan en femtedel och nästan en tredjedel av den globala oljeförsörjningen och en betydande del av den globala exporten av flytande naturgas passerar dagligen. Beslutet fattades som ett direkt svar på återupptagandet av amerikanska militära operationer på iranskt territorium och återupprättandet av en fullständig blockad av iranska hamnar. För den europeiska transport- och logistiksektorn är denna händelse inte en avlägsen geopolitisk händelse – det är en chock som redan leder till stigande bränslekostnader, astronomiska försäkringspremier och växande osäkerhet i hela leveranskedjan.
Den geopolitiska bakgrunden till krisen: konflikten går in i en ny fas
Spänningarna mellan Washington och Teheran eskalerade i en accelererande takt under första halvan av 2026, men tillkännagivandet om blockaden av Hormuzsundet representerar ett kvalitativt genombrott, vars omfattning saknar motstycke i den moderna historien om maritim energihandel. USA:s president underrättade formellt kongressen om tillståndet i den väpnade konflikten med Iran, vilket signalerade en beredskap för ytterligare eskalering, inklusive ett möjligt militärt övertagande av själva sundet.
Iran, å andra sidan, har anammat vad som skulle kunna beskrivas som en "allt eller inget"-doktrin – om iranska tankfartyg hindras från att fritt lämna hamnar, kommer inget fartyg att passera genom Teheran-kontrollerade vatten. Iranska styrkor har redan attackerat minst sju civila fartyg, vilket resulterat i dödsfall eller allvarliga skador på mer än ett dussin sjömän. Detta är inte längre varningar – det är en operativ verklighet som redare och avlastare måste möta varje dag.
Utsikterna till en långvarig, högintensiv militär operation i Persiska viken innebär att även om diplomatin slutligen hittar en väg ut ur dödläget, kommer sjöfarten i regionen att förbli förlamad i veckor, kanske månader. Finansmarknaderna reagerade omedelbart, med oljepriser som nådde nivåer som inte setts på flera år och aktiemarknaderna i Europa och Asien upplevde kraftiga nedgångar.
Varför är Hormuzsundet så avgörande för global logistik?
För att fullt ut förstå allvaret i den nuvarande krisen är det värt att påminna om Hormuzsundets roll i det globala logistiska systemet. Bara några dussin kilometer brett mellan Arabiska halvön och den iranska kusten är det också en absolut avgörande transitpunkt för hela världens energisystem.
- Petroleum: Mellan 20 och 30 procent av den globala oljehandeln passerar genom sundet, inklusive leveranser från Saudiarabien, Förenade Arabemiraten, Kuwait, Irak och Iran.
- Flytande naturgas (LNG): Qatar, en av världens största LNG-exportörer, kan bara exportera sina råvaror till asiatiska och europeiska marknader genom Hormuzsundet.
- Inga alternativ: Befintliga rörledningar som går förbi sundet har begränsad kapacitet och kan inte ersätta sjötransporter på kort sikt.
- Leveranskedjor bortom energi: Industrivaror, råvaror och färdiga produkter passerar också genom sundet och betjänar ekonomin i hela Mellanösternregionen.
Stängningen av denna korridor är inte bara ett problem för tankfartyg – det är ett slag mot hela det globala produktions- och distributionsnätet, som är beroende av relativt billiga och tillgängliga energiresurser.
Omedelbara konsekvenser för europeiska väg- och sjötransporter
Europeiska transport- och logistikföretag är under enorm press från flera håll samtidigt. Vi identifierar fyra huvudsakliga riskområden som kommer att avgöra den operativa och finansiella situationen för branschens aktörer under de kommande veckorna.
1. Kraftig ökning av bunker- och dieselbränslepriserna
Stigande spotpriser på råolja påverkar direkt priserna på bunkerbränsle som används av redare och priserna på dieselbränsle som används av vägtransportörer. För ett företag som använder dussintals eller till och med hundratals fordon leder en ökning av dieselpriserna med bara några dussin eurocent per liter till en dramatisk försämring av den månatliga rörelsemarginalen. Många transportavtal innehåller bränsleklausuler, men deras uppdateringsmekanismer är ofta försenade – företaget bär de fulla kostnaderna i flera veckor och kan inte föra över dem på kunden.
2. Riskpremier för astronomiska krig i sjöförsäkring
Försäkringsmarknaderna reagerade snabbt. Krigsriskpremierna för fartyg som opererar nära Persiska viken och Arabiska havet har ökat avsevärt. Redare som fram till nyligen betalade en bråkdel av en procent av fartygets värde för sådana försäkringar står nu inför kostnader som kan göra enskilda resor helt enkelt olönsamma. Vissa försäkringsbolag har helt upphävt utfärdandet av försäkringar för denna region, vilket skapar ett ytterligare operativt hinder oavsett pris.
3. Behovet av att förlänga rutter och öka driftskostnaderna
Fartyg som tidigare trafikerade Persiska viken måste nu söka alternativa rutter. I praktiken innebär detta att de måste segla runt hela Arabiska halvön och i vissa fall passera Godahoppsudden istället för Suezkanalen. Varje extra resedag medför kostnader – bränsle, besättningslöner, fartygsavskrivningar, försenade leveranser och avtalsenliga påföljder. För europeiska importörer av petrokemiska produkter och energiprodukter innebär en förlängning av leveranstiderna med flera eller till och med flera dussin dagar en allvarlig logistisk och ekonomisk utmaning.
4. Fysisk brist på råvaror och petroleumprodukter
Vissa analytiker varnar för fysisk brist på energiresurser och petroleumprodukter på de europeiska marknaderna under de kommande veckorna. De strategiska lagringsanläggningarna och reserverna i enskilda länder byggdes med sådana situationer i åtanke, men deras kapacitet är inte obegränsad. Om nedstängningen sträcker sig bortom den förväntade horisonten kommer spänningarna på detaljhandelsmarknaden – på bensinstationer och inom industrin – att kännas av alla transportföretag, oavsett storlek.
Risken för stagflation och förändringen i ECB:s penningpolitik
Energikrisen påverkar inte bara transportföretagens direkta driftskostnader. Dess makroekonomiska konsekvenser kommer att märkas i hela den europeiska näringssektorn – inklusive företagare och riskhanterare som övervakar sina entreprenörers och handelspartners resultat.
Europa gick in i 2026 med en gradvis avmattning av inflationen och förväntade räntesänkningar från Europeiska centralbanken. Den nuvarande energichocken skulle kunna spåra ur dessa planer helt. Den kraftiga ökningen av energipriserna injicerar utbudsinflation i systemet på ett sätt som penningpolitiken har begränsat inflytande över, men inte kan förbli passiv mot. Risken för stagflation – den samtidiga avmattningen av ekonomisk tillväxt och stigande inflation – är mer verklig idag än någon gång sedan energikrisen 2022.
För företag inom transportbranschen innebär detta en dubbel smäll: stigande driftskostnader samtidigt som efterfrågan från kunderna minskar, som själva kämpar med högre produktionskostnader och minskad köpkraft. För företag med investerings- eller leasinglån kommer bibehållande eller höjning av ECB-räntorna direkt att leda till högre skuldbetalningar.
Kreditriskperspektiv: Vem är mest utsatt?
Ur ett affärs- och kreditriskanalytiskt perspektiv, vilket är kärnan i EURODEBT.eu-plattformens uppdrag, genererar den nuvarande situationen ett tydligt mönster av sårbarhet för förluster. Vi identifierar flera grupper av enheter som är särskilt sårbara för finansiell instabilitet under de kommande månaderna.
Små och medelstora transportföretag med hög hävstångseffekt
Företag som aggressivt har investerat i utbyggnad av flottan de senaste åren, genom att finansiera inköp med lån eller leasing, går in i krisen med en begränsad finansiell buffert. En kraftig ökning av driftskostnader i kombination med stela skuldförpliktelser är ett klassiskt recept för likviditetsproblem.rodoMed höga räntor kommer refinansiering eller omstrukturering av skulder att vara svårt och dyrt.
Speditörer och mäklare utan egna reserver
Företag som agerar som mellanhänder – köper transportkapacitet och säljer den vidare till kunder – kan hamna i en situation där kontrakt som tecknats före krisen genererar förluster som inte kan återvinnas i förhandlingar med tjänsteleverantörer. Marginalpressen kan vara särskilt akut här.
Färjerederier och redare som trafikerar europeiska rutter
Även om färjelinjer främst opererar i Medelhavet, Östersjön och Nordsjön, drabbar stigande bunkerbränslepriser dem lika hårt som oceangående rederier. Marginalerna på färjelinjer är historiskt låga, och möjligheten att snabbt föra över kostnader på passagerare och last är begränsad.
Företag som är beroende av att importera råvaror från Gulfregionen
Europeiska tillverknings- och kemiföretag som importerar petrokemiska råvaror eller petroleumprodukter från Persiska viken kommer att möta både högre priser och verkliga svårigheter att möta leveransfrister. Detta kommer att påverka deras solvens som entreprenörer, vilket omedelbart bör återspeglas i kreditriskbedömningarna hos deras leverantörer och fordringsägare.
Vad bör transportföretagen göra nu?
Inför en så snabbt föränderlig situation är det en strategi som ingen riskhanterare bör rekommendera att passivt vänta på stabilisering. Här är en lista över åtgärder som är värda att överväga eller implementera omedelbart.
- Översikt över bränsleavtal och klausuler: Verifiering av alla aktiva kontrakt med avseende på mekanismer för bränsleprisindexering och möjligheten att utlösa omförhandlingar eller force majeure-klausuler.
- Övervakning av försäkringssituationen: Kontakta en försäkringsmäklare för att bedöma aktuell försäkringsskydd och eventuella militärrelaterade undantag.
- Diversifiering av energi- och bränsleleverantörer: Överväg att köpa terminskontrakt eller bränsleoptioner som en säkring mot ytterligare prisökningar.
- Bedömning av nyckelentreprenörers ekonomiska situation: Verifiering av kunders och leverantörers ekonomiska situation, särskilt de som är relaterade till energiintensiva industrier eller import från Persiska viken.
- Skapa eller uppdatera planer för affärskontinuitet (BCP): Förbereda scenarier i händelse av ytterligare eskalering av krisen – alternativa rutter, alternativa leverantörer, operativa prioriteringar.
- Noggrann övervakning av likviditet: I bröllopetrodoMot bakgrund av stigande driftskostnader bör särskild uppmärksamhet ägnas åt att prognostisera kassaflödet över en 30-, 60- och 90-dagarshorisont.
Scenarier för situationens utveckling och tidshorisont
Ingen tillförlitlig riskanalys kan ignorera osäkerheten kring det framtida händelseförloppet. Baserat på tillgänglig information kan tre grundläggande scenarier skisseras.
Optimistiskt scenario (osannolikt på kort sikt): En snabb diplomatisk intervention – som till exempel involverar Kina, Ryssland eller Europeiska unionen – leder till eldupphör och delvis öppnande av sundet inom två till fyra veckor. Energipriserna är fortfarande höga, men marknaderna stabiliseras gradvis.
Basscenario (mest troligt): Konflikten har pågått i flera månader och navigering genom Hormuzsundet är fortfarande omöjlig eller extremt farlig. Olje- och gaspriserna är fortfarande höga, inflationen accelererar i Europa och ECB avbryter sin räntesänkningscykel. Transportbranschen upplever en djup lönsamhetskris och marknaden konsolideras på bekostnad av svagare aktörer.
Pessimistiskt scenario (realistiskt, men mindre troligt): Upptrappningen av konflikten lockar till sig ytterligare regionala och globala aktörer, inklusive attacker mot energiinfrastruktur i Saudiarabien och Förenade Arabemiraten. Oljetillförseln till Europa minskar dramatiskt, enskilda länders strategiska reserver minskar och vissa industrisektorer står inför energiransoneringar. Krisen når dimensioner som är jämförbara med de 1973.
Slutsatser ur ett affärsriskhanteringsperspektiv
Blockaden av Hormuzsundet den 15 juli 2026 är en händelse som redan kräver att alla riskhanterare inom den europeiska transport- och logistikbranschen reagerar omedelbart – inte väntar på ytterligare utveckling. Kombinationen av stigande bränslepriser, astronomiska försäkringskostnader, störda leveranskedjor och potentiell åtstramning av penningpolitiken skapar enrodoen vy där felmarginalerna krymper till ett minimum.
Särskild försiktighet bör iakttas vid bedömning av affärspartners kreditvärdighet och betalningssäkerhet. Företag som var stabila partners för bara en månad sedan kan nu vara under allvarlig ekonomisk press – och omvänt kan starkare enheter utnyttja krisen för att ta marknadsandelar. I detta sammanhang blir realtidsövervakning av affärspartners ekonomiska situation inte en lyx, utan en operativ nödvändighet.
EURODEBT.eu:s redaktion kommer att övervaka utvecklingen och regelbundet uppdatera riskbedömningar för de sektorer och enheter som är mest utsatta för effekterna av Gulfkrisen. Vi rekommenderar att alla plattformsanvändare granskar profilerna för sina viktigaste entreprenörer och leverantörer under de kommande dagarna.




