

DB Cargo kommer inte att nå lönsamhet 2026 – vad innebär det för europeisk logistik?
DB Cargo, Deutsche Bahns dotterbolag med ansvar för godstransporter på järnväg, har officiellt medgett att bolaget inte kommer att nå lönsamhetströskeln 2026 — ett centralt villkor i EU:s återhämtningsplan. Orsaken är en engångsnedskrivning av värdet på det brittiska dotterbolaget på cirka 260 miljoner euro. Situationen tvingar fram en återgång till förhandlingarna med Europeiska kommissionen och utgör en allvarlig signal om operativ risk för hela den europeiska logistikmarknaden.
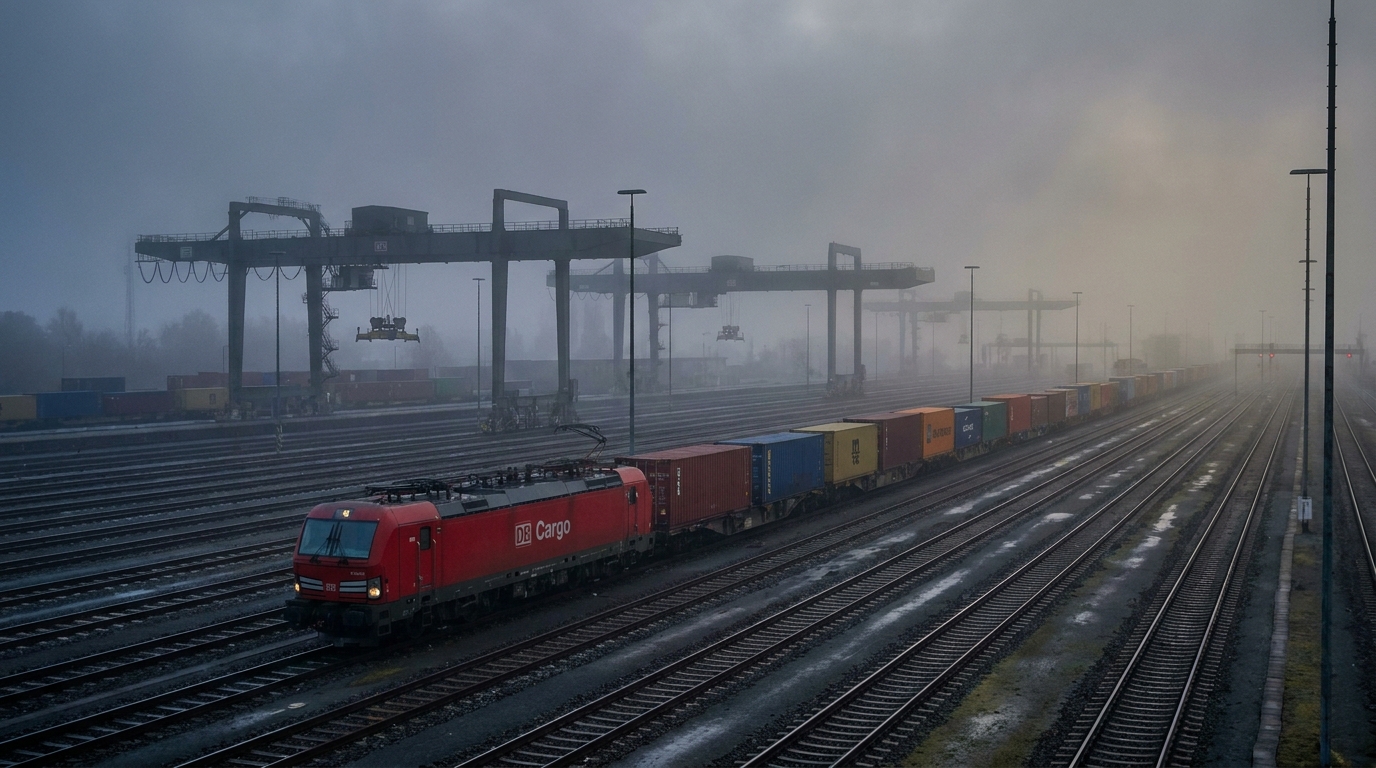
Europas största järnvägsfraktföretag har officiellt erkänt att det inte kommer att uppfylla ett viktigt villkor som ställts upp av Europeiska kommissionen. DB Cargo – Deutsche Bahns dotterbolag inom godstransporter – kommer inte att gå i balans 2026, trots att det krävdes enligt EU:s återhämtningsplan som godkänts av Bryssel. Den omedelbara orsaken är en engångsnedskrivning på cirka 260 miljoner euro relaterad till värderingen av dess brittiska dotterbolag, som är till salu. Denna nyhet har skakat om den europeiska transport- och logistikbranschen och öppnar ett nytt, svårt kapitel i förhållandet mellan Deutsche Bahn och EU:s tillsynsmyndigheter.
Problemets ursprung – år av förluster och EU:s ultimatum
För att förstå allvaret i den nuvarande situationen måste vi gå tillbaka några år. DB Cargo hade under lång tid genererat rörelseförluster, vilka systematiskt täcktes av moderbolaget Deutsche Bahn genom interna vinstöverföringsmekanismer. Detta arrangemang, även om det var bekvämt ur ett ledningsperspektiv, hade länge väckt allvarliga farhågor hos Europeiska kommissionen.
Ur EU:s konkurrensrättsliga perspektiv kan en situation där ett statligt järnvägsföretag – ett företag med dominerande statligt ägande – permanent subventionerar ett förlustbringande dotterbolag utgöra olagligt statligt stöd. Sådant stöd snedvrider de lika villkoren och gynnar den enhet som skyddas av dess statliga ägare framför privata konkurrenter som är verksamma på europeiska godskorridorer.
Som svar på dessa anklagelser presenterade Deutsche Bahn och DB Cargo en omfattande återhämtningsplan för Europeiska kommissionen. Dess viktigaste delar inkluderade en minskning av antalet anställda med över 6 000, en omstrukturering av nätverket genom att minska olönsamma inrikeslinjer i Tyskland och en strategisk övergång till integrerade, transeuropeiska transporttjänster. Ett grundläggande tekniskt krav, vars uppfyllande var att bevisa hela planens effektivitet, var att nå den finansiella break-even-punkten i slutet av 2026.
Nedskrivning på 260 miljoner euro – en engångsföreteelse eller ett symptom på djupare problem?
Bernhard Osburg, VD för DB Cargo, bekräftade offentligt att break-even-målet för 2026 inte kommer att uppnås. Han angav behovet av att skriva ner värdet på DB Cargo UK, ett brittiskt dotterbolag vars försäljning är en del av en bredare avyttringsstrategi, som den främsta orsaken. Nedskrivningen uppgår till cirka 260 miljoner euro, vilket i sig utgör en stor belastning på koncernens konsoliderade finansiella resultat under innevarande räkenskapsår.
Ledningen försöker presentera denna nedskrivning som en engångshändelse och en extraordinär händelse – resultatet av specifika omständigheter relaterade till tillgångsvärderingar på den brittiska marknaden, snarare än ett strukturellt problem med affärsmodellen. Brexit och de resulterande förändringarna i gränsöverskridande driftsförhållanden har faktiskt påverkat attraktiviteten och värdet på många logistiktillgångar som är verksamma mellan Storbritannien och kontinentaleuropa negativt. I denna mening är DB Cargo UK ett av många företag som har drabbats hårt av den politiska omvälvningen 2016.
EU:s tillsynsmyndigheter har dock rätt till ett bredare perspektiv. För tjänstemän vid Europeiska kommissionen är det faktum att avyttringsprocessen – som skulle vara en del av företagets ekonomiska återhämtning – genererar massiva förluster i sig en väckarklocka. Detta tyder på att DB Cargos historiska expansion till utländska marknader genomfördes utan tillräcklig finansiell disciplin, och att de förvärvade tillgångarna värderades alltför optimistiskt. Om försäljningen av ett enda utländskt dotterbolag kostar en nedskrivning på 260 miljoner euro, hur mycket kan andra potentiella avyttringar kosta?
Återvänd till Bryssel - förhandlingarna återupptas
Om ett centralt villkor i återhämtningsplanen inte uppfylls utlöser det automatiskt ett förfarande som kräver att Deutsche Bahn återupptar förhandlingar med Europeiska kommissionen. Detta är ett mycket ogynnsamt scenario av flera skäl.
För det första är förhandlingarna med Bryssel tidskrävande och oförutsägbara. Månader av samtal innebär strategisk förlamning – företaget kan inte fatta långsiktiga investerings- eller kontraktsbeslut medan de väntar på nya överenskommelser med tillsynsmyndigheten. Kunder och affärspartners känner av denna osäkerhet och börjar leta efter alternativa tjänsteleverantörer.
För det andra kan Europeiska kommissionen den här gången komma att presentera ännu strängare villkor för det nya avtalet. Bryssel har en mängd olika instrument till sitt förfogande i fall som rör olagligt statligt stöd: från ett föreläggande att återbetala olagligt stöd, till tvångsförsäljning av ytterligare affärsenheter, till ett förbud mot att använda finansiering från moderbolaget. Vilken som helst av dessa lösningar skulle dramatiskt hindra DB Cargos fortsatta verksamhet i sin nuvarande omfattning.
För det tredje undergräver själva det faktum att de återvänder till förhandlingsbordet Deutsche Bahns image som en pålitlig partner som kan uppfylla sina åtaganden. Detta har en direkt inverkan på finansieringskostnaderna på kapitalmarknaderna – investerare och kreditvärderingsinstitut kommer att behöva omvärdera riskerna med skuldebrev som emitterats av DB-gruppen.
6 000 jobb i fara – sociala och operativa risker
En av de känsligaste delarna i återhämtningsplanen är personalnedskärningar. Mer än 6 000 anställda förväntas förlora sina jobb som en del av omstruktureringen – ett häpnadsväckande antal med tanke på att järnvägstransporter traditionellt sett är en starkt fackligt organiserad sektor, och järnvägsanställda åtnjuter starkt rättsligt skydd, särskilt i Tyskland.
Fackföreningar uttrycker redan starkt motstånd mot de planerade uppsägningarna och lovar att kämpa för alla jobb. Med tanke på nyheten att återhämtningsplanen inte har genomförts och att förhandlingar med EU nu pågår, kommer de sociala spänningarna bara att öka. Det finns en verklig risk för strejker och stridsåtgärder, vilket kan förlama DB Cargos verksamhet i kritiska ögonblick – till exempel under högsäsongen före helgerna eller under perioder med ökad industriell aktivitet.
För företag som använder DB Cargos tjänster – både direkt som transportör och indirekt som en del av en bredare logistikkedja – är risken för leveransavbrott en faktor som måste beaktas i planeringen för affärskontinuitet. Det är värt att fråga sig nu: har våra järnvägsbaserade leveranser definierade alternativa distributionskanaler i händelse av en större driftsavbrott hos den dominerande aktören?
Påverkan på den europeiska marknaden för järnvägsfrakt
DB Cargo är inget vanligt företag – det är en grundpelare inom europeisk järnvägslogistik. Företaget driver ett omfattande nätverk av förbindelser i Central- och Västeuropa och betjänar kunder inom fordons-, kemi-, stål-, maskin- och – i allt högre grad – vapenindustrin. Dess systemiska roll innebär att långsiktiga finansiella och operativa problem får långtgående konsekvenser för hela TSL-industrin.
I ett negativt scenario, där EU tvingar fram försäljning av tillgångar eller begränsar driften på vissa korridorer, kommer ett utbudsgap att uppstå på marknaden, vilket privata järnvägsoperatörer – såsom Captrain, Rail Cargo Group och PKP Cargo – kommer att försöka täcka. Denna process är dock tidskrävande: konvertering av lok, erhållande av certifikat, anställning av förare och undertecknande av långsiktiga kontrakt med infrastrukturförvaltare kräver alla månader, ibland år, av förberedelser.
Samtidigt kommer gods som inte ska transporteras på järnväg att återgå till vägarna. Detta strider i sin tur direkt mot Europeiska unionens klimatmål. EU:s strategi för hållbar mobilitet förutsätter att en betydande del av de gods som för närvarande transporteras med lastbil över sträckor över 300 km kommer att överföras till järnväg år 2030. De allt djupare problemen för Europas största järnvägsfraktoperatör verkar i rakt motsatt riktning.
Riskbedömning för chefer och ägare av TSL-företag
Ur ett affärsriskhanteringsperspektiv bör situationen hos DB Cargo föranleda företag som använder järnvägsfrakttjänster att vidta flera specifika förebyggande åtgärder:
- Granskning av kontraktsexponering: Det är värt att analysera hur stor del av ett företags fraktvolym som är beroende av DB Cargo eller dess nätverk. Hög koncentration hos en enda leverantör är alltid en riskfaktor, och den nuvarande finansiella och regulatoriska situationen för denna operatör understryker bara detta faktum.
- Leverantörsdiversifiering: Att upprätthålla parallella relationer med alternativa järnvägsoperatörer eller speditörer som erbjuder kombinerade transporter möjliggör en snabb omställning vid problem med den dominerande leverantören.
- Avtalsbestämmelser: Nya och förnyade avtal med järnvägsoperatörer bör innehålla tydliga bestämmelser om ansvar för förseningar eller inställda trafik på grund av orsaker som kan hänföras till transportören, inklusive strejker eller omstruktureringar.
- Övervakning av regelverket: Europeiska kommissionens beslut gällande den nya återhämtningsplanen för DB Cargo kommer att ha en direkt inverkan på tillgängligheten och kostnaderna för järnvägstjänster. Övervakning av denna utveckling kommer att möjliggöra en proaktiv anpassning av logistikstrategier.
- Leverantörsbedömning i leveranskedjan: Om dina handelspartners förlitar sig på DB Cargo som sitt primära transportmedel för råvaror eller komponenter, kan deras problem bli dina. Det är värt att göra en grundlig granskning av dina viktigaste leverantörers operativa motståndskraft.
Framtidsutsikter – kommer DB Cargo att överleva i sin nuvarande form?
Frågan om DB Cargos framtid är en av de viktigaste frågorna som den europeiska järnvägsmarknaden står inför idag. Det optimistiska scenariot förutsätter att Europeiska kommissionen visar pragmatism och flexibilitet och godkänner en ny tidslinje för att uppnå lönsamhet – kanske med ett break-even-mål som skjuts upp till 2027 eller 2028. I ett sådant fall skulle företaget ha tid att slutföra sin omstrukturering utan dramatiska nedskärningar och samtidigt som den operativa kontinuiteten bibehålls.
Ett mer pessimistiskt scenario förutsätter att Bryssel beslutar att strikt tillämpa villkoren i det ursprungliga avtalet. I en sådan situation skulle Deutsche Bahn kunna stå inför ett val: antingen genomföra en påtvingad och kostsam avyttring av ytterligare DB Cargo-tillgångar, eller låta utvalda affärssegment genomgå en ordnad konkurs. Båda alternativen skulle permanent minska DB Cargos roll på den europeiska fraktmarknaden.
Mitt i dessa scenarier ligger det som för närvarande verkar mest troligt: långa, utmattande förhandlingar som kommer att resultera i en ny återhämtningsplan med strängare villkor och mer strikt övervakning. DB Cargo kommer att fortsätta sin verksamhet men kommer att tvingas göra djupare och snabbare nedskärningar än ursprungligen planerat.
Polska aktörers roll på järnvägsmarknaden
I detta sammanhang är det värt att notera situationen för polska aktörer som är verksamma på marknaden för järnvägsfrakt. PKP Cargo, trots att de själva kämpar med allvarliga ekonomiska och strukturella svårigheter, är en av de operatörer som teoretiskt sett skulle kunna dra nytta av DB Cargos delvisa tillbakadragande från vissa transportkorridorer. På samma sätt måste polska speditionsföretag som betjänar Tyskland och längre västerut noga följa utvecklingen, eftersom förändringar i DB Cargos tjänsteutbud direkt kommer att påverka tillgängligheten och prissättningen av järnvägslinjer genom Tyskland.
För riskhanterare på polska logistikföretag bör väckarklockan inte bara vara situationen hos DB Cargo självt, utan mer generellt de växande regulatoriska spänningarna kring subventionering av statligt ägda järnvägsfraktoperatörer. Detta prejudikat skulle kunna bana väg för djupare EU-tillsyn av andra operatörer i liknande situationer.
Sammanfattning - Risklandskapet på den europeiska logistikmarknaden
Att DB Cargo inte följer villkoren i den återhämtningsplan som godkänts av Europeiska kommissionen är inte bara ett problem för ett företag. Det är en systemisk händelse som kan omblanda korten på den europeiska marknaden för järnvägsfrakt, påverka uppnåendet av EU:s klimatmål och avsevärt förändra konkurrenslandskapet inom hela TSL-sektorn.
Engångsnedskrivningen på 260 miljoner euro relaterad till det brittiska dotterbolaget är en katalytisk händelse som har blottlagt ett djupare problem: DB Cargos historiska expansionsbeslut fattades utan tillräcklig ekonomisk stringens, och nu måste notan för dessa beslut betalas – vid värsta tänkbara tidpunkt, strax före en viktig regulatorisk deadline.
För transport-, speditions- och tillverkningsföretag som använder europeisk järnvägsinfrastruktur kommer de kommande månaderna att kräva särskild vaksamhet. Europeiska kommissionens beslut, resultaten av förhandlingarna med Deutsche Bahns ledning och fackföreningarnas reaktion på uppsägningsplanerna – dessa är de tre viktigaste variablerna som kommer att avgöra tillståndet på marknaden för järnvägsfrakt inom en snar framtid. Plattformen EURODEBT.eu kommer kontinuerligt att övervaka utvecklingen och ge information om alla betydande förändringar som kan påverka den operativa risken och kreditrisken i sektorn.




