

1,32 mil millones de zł en deudas de transportistas polacos: crisis de endeudamiento en el sector TSL 2026
La deuda de las empresas de transporte polacas alcanzó los 1.320 millones de eslotis en noviembre de 2026, y el número de deudores del sector aumentó hasta casi 23.700 empresas. La crisis se debe al aumento de los precios del combustible, los retrasos crónicos en los pagos y la falta de cláusulas de protección en los contratos. Para las empresas que recurren a subcontratistas de transporte, la situación supone un riesgo real de interrupción repentina de las entregas y graves perturbaciones en la cadena logística.
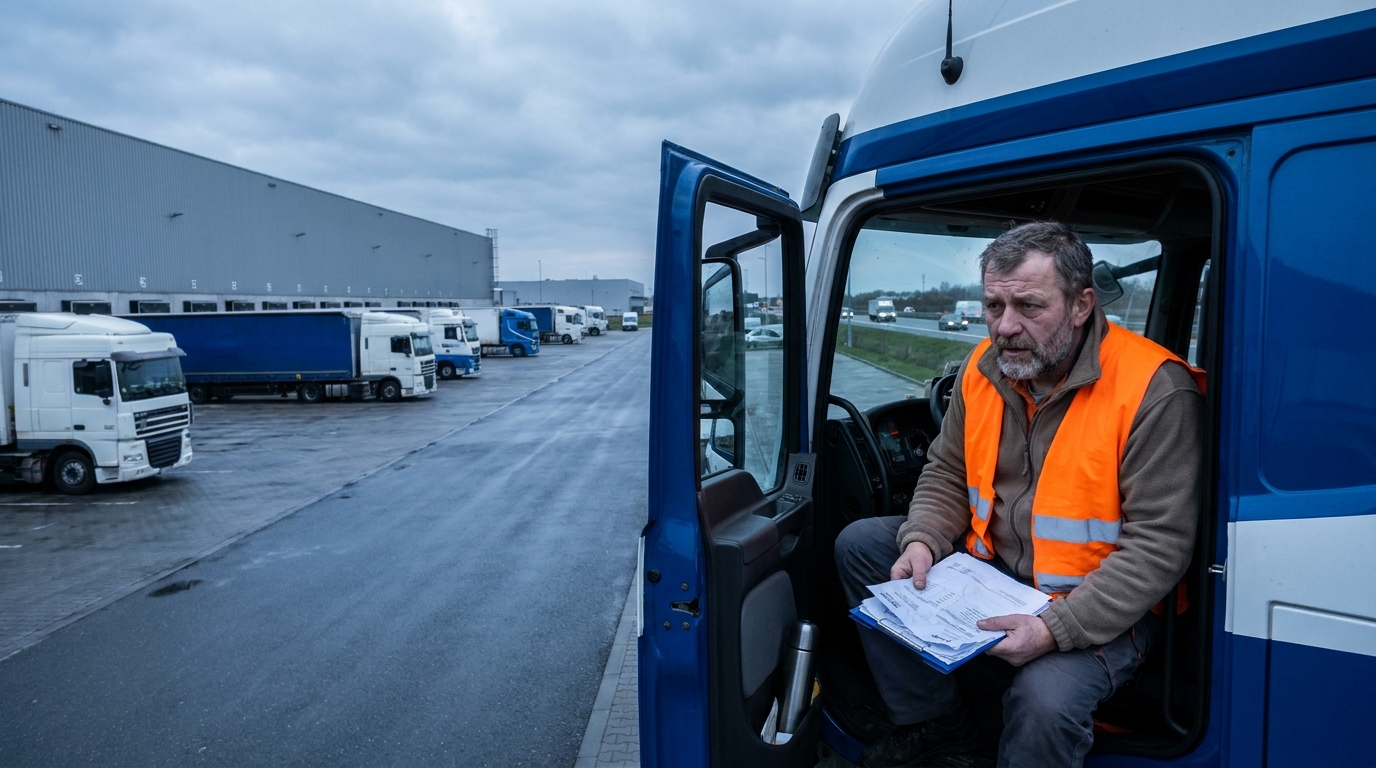
Las empresas de transporte polacas se encuentran en una profunda crisis de liquidez. Según los últimos datos del Registro Nacional de Deudas de noviembre de 2026, la deuda total de los transportistas nacionales por carretera alcanzó los 1,32 mil millones de eslotis, y el número de entidades registradas como deudoras superó las 23,7 mil empresas. No se trata solo de un récord estadístico — es una señal de alerta clara y preocupante para toda la cadena de suministro europea, en la que los transportistas polacos desempeñan un papel clave.
La magnitud de la crisis: más de mil millones de eslotis en atrasos y miles de empresas en apuros
Los datos publicados por el Registro Nacional de Deudas dibujan un panorama preocupante de la salud financiera del sector polaco del transporte. Las obligaciones de las empresas que prestan servicios de transporte de mercancías por carretera ascienden a 1,32 mil millones de zł, lo que representa hasta el 80 por ciento de los 1,66 mil millones de zł de deuda total del sector TSL. En comparación con el año anterior, el valor de las deudas aumentó en 26 millones de zł, es decir, un 2 por ciento. Aunque el ritmo de crecimiento en sí puede parecer moderado, la verdadera alarma es la evolución del número de entidades endeudadas — en un año se sumaron hasta 716, lo que supone un aumento de más del 3 por ciento, hasta un total de 23 738 empresas.
Paradójicamente, el importe medio de los atrasos por empresa disminuyó ligeramente — en 600 eslotis — hasta los 55,7 mil zł. Sin embargo, esto no es motivo de optimismo. Los analistas del sector señalan que este fenómeno indica más bien que entidades cada vez más pequeñas están entrando en la espiral de endeudamiento y pierden liquidez con importes relativamente bajos. En otras palabras: la crisis no se profundiza entre los grandes actores — se extiende a los participantes más pequeños del mercado.
¿Quiénes son los deudores? Perfil de un transportista endeudado
El análisis de la estructura de las entidades indica claramente que el mayor peso de la crisis recae sobre las empresas individuales. En el registro KRD figuran 15 194 transportistas de este tipo — representan casi dos tercios, exactamente el 64 por ciento, de todas las empresas de transporte con atrasos. El valor total de sus obligaciones es de 750 millones de zł. Nos encontramos, por tanto, ante un enorme número de pequeñas empresas, a menudo familiares, que durante años constituyeron la base del sector polaco del transporte.
La geografía de la deuda completa el panorama. La voivodía de Mazovia ocupa el poco honroso primer puesto de la clasificación, con 4 608 empresas que presentan atrasos y una deuda total que alcanza los 260,6 millones de zł — el equivalente al 20 por ciento de las obligaciones de todo el sector. Le siguen las voivodías de Silesia con 190,1 millones de zł y Gran Polonia con 180,5 millones de zł. Estas tres regiones albergan los mayores centros logísticos del país, lo que explica la concentración tanto de transportistas como de sus problemas financieros.
Sin embargo, si se considera el importe medio de los atrasos por entidad, la situación más grave se da en Silesia: la deuda media por empresa alcanza los 67,3 mil zł, más de 11 600 zł por encima de la media nacional. Le siguen Podlaquia con 63,7 mil zł y Gran Polonia con 63,4 mil zł. La magnitud de los casos individuales puede ser considerablemente mayor: una sociedad de Nowy Tomyśl figura en el registro con atrasos de 7,6 millones de zł, y un empresario del distrito de Otwock con una suma de 7 millones de zł.
¿Por qué se hunde el transporte? Los costes aumentan, los ingresos se estancan
La crisis de endeudamiento no surgió de la nada. Sus raíces están en la coincidencia de varios factores desfavorables que golpearon a los transportistas polacos casi simultáneamente, creando una clásica trampa de márgenes sin salida para los participantes más pequeños del mercado.
Espiral de costes de combustible y ausencia de cláusulas de protección
Según los datos de la Unión Internacional de Transporte por Carretera (IRU), en el segundo trimestre de 2026 los precios del gasóleo en la Unión Europea aumentaron una media del 12 por ciento. Para un transportista con una flota de una docena larga de cabezas tractoras, esto significa literalmente cientos de miles de eslotis en costes adicionales al año. Mientras tanto, las tarifas de mercado aumentaron mucho más lentamente: los transportes spot se encarecieron un 11 por ciento, y los contratos a largo plazo solo un 6 por ciento. Peor aún, una parte considerable de las empresas de transporte polacas presta servicios a sus clientes en virtud de contratos plurianuales sin cláusulas de combustible — mecanismos que permiten ajustar automáticamente las tarifas en función de los precios del combustible. El resultado es simple e implacable: los transportistas cubren los costes crecientes con sus propias reservas de efectivo, reduciéndolas sistemáticamente.
Retrasos crónicos en los pagos: un problema que asfixia al sector desde hace años
Paralelamente, el sector se ve asfixiado por el problema crónico de los pagos fuera de plazo. Un estudio realizado por Keralla Research por encargo de Bibby Financial Services arrojó datos impactantes: hasta el 92 por ciento de las empresas de transporte recibe regularmente el pago por los servicios prestados después del plazo acordado. El valor mediano de las cuentas por cobrar vencidas aumentó en solo un año de 75,5 mil zł a 90 mil zł. Para un pequeño transportista con uno o dos vehículos, una suma así puede significar literalmente la pérdida de liquidez y la imposibilidad de pagar a tiempo sus propias obligaciones — cuotas de arrendamiento financiero, primas de seguros o facturas de combustible. El efecto dominó es aquí especialmente evidente: los clientes pagan tarde a los transportistas y estos, a su vez, acumulan atrasos con bancos y empresas de arrendamiento financiero. La deuda aumenta y la empresa — aunque formalmente activa y cumpliendo encargos — pierde su equilibrio financiero.
Peajes más altos y costes administrativos crecientes
Al mencionado cóctel de problemas se suman los mayores cargos del sistema e-Toll. Para las empresas que realizan transporte internacional o utilizan intensivamente la red de autovías y autopistas, el aumento de los peajes amplía directamente la brecha entre costes e ingresos. En combinación con el aumento de los costes de mantenimiento, repuestos y salarios de los conductores profesionales, el sector se encuentra en una clásica trampa de márgenes de la que es extremadamente difícil salir sin apoyo externo o cambios regulatorios.
¿Quién prestó dinero a los transportistas? Estructura de los acreedores
El análisis de la estructura de las entidades a las que los transportistas deben dinero revela qué sectores de la economía asumen el mayor riesgo relacionado con la crisis del transporte polaco. El sector financiero y asegurador — bancos y empresas de arrendamiento financiero — ocupa una posición dominante: la deuda total del sector con ellos alcanza los 884,6 millones de zł, lo que representa el 67 por ciento de todas las obligaciones. En segundo lugar se encuentran los proveedores de combustible y los operadores de tarjetas de flota con 241,2 millones de zł. En conjunto, ambos sectores representan el 85 por ciento de las deudas de los transportistas polacos.
No obstante, conviene destacar que la relación deudor-acreedor no es unilateral. Las propias empresas de transporte esperan recuperar importantes sumas de sus contrapartes. El importe total de las cuentas que los transportistas polacos reclaman a sus deudores asciende a 170 millones de zł y afecta a casi 9,3 mil entidades. Entre ellas predominan las empresas comerciales con 54,4 millones de zł, las entidades del sector logístico con 46,6 millones de zł y las empresas industriales con 24,5 millones de zł. El cobro efectivo de siquiera una parte de estas cuentas podría aliviar considerablemente los problemas de liquidez del sector — sin embargo, en la práctica la recuperación de deudas es un proceso largo y costoso.
Un mercado en contracción: menos licencias, menos camiones, más riesgo
Una consecuencia directa de la crisis de liquidez es la clara reducción de la capacidad del sector polaco del transporte. Los datos de la Inspección General de Transporte por Carretera indican que el número de licencias activas para realizar transporte internacional disminuyó en 644 — hasta 43 280 — en comparación con finales de 2025. Por tanto, más de 640 entidades que antes gestionaban activamente encargos transfronterizos han desaparecido de las rutas europeas.
Igualmente preocupantes son los datos sobre las expectativas de inversión. Hasta el 48 por ciento de los transportistas encuestados declaró haber suspendido por completo sus planes de inversión y desarrollo. En lugar de renovar sus flotas con vehículos más modernos y económicos, las empresas se centran exclusivamente en sobrevivir y reducir los costes operativos. En el transcurso de unos años, esto significa un envejecimiento inevitable de la flota, un aumento de los costes de mantenimiento y crecientes dificultades para adaptarse a las normas europeas de emisiones de escape cada vez más estrictas — lo que a su vez amenaza con una nueva ola de expulsiones del mercado.
¿Qué significa esto para su empresa? Evaluación del riesgo empresarial
Para los gestores de riesgos, directores de logística y propietarios de empresas que recurren a subcontratistas de transporte, la situación descrita tiene consecuencias directas y prácticas que no pueden subestimarse.
Riesgo de interrupción repentina de la continuidad del suministro
Un transportista que opera al borde de la insolvencia puede encontrarse en cualquier momento en una situación en la que la empresa de arrendamiento financiero retire los vehículos, el banco bloquee la cuenta o un agente judicial embargue la flota. Para el cliente, esto significa una interrupción repentina de la ejecución de los pedidos sin aviso previo — especialmente peligrosa en sectores sensibles a los plazos, como la automoción, los bienes de consumo de alta rotación o el comercio electrónico en rápida expansión.
Efecto cascada en la cadena de suministro
Los expertos del sector advierten de la posibilidad real de un efecto cascada. Las quiebras o los graves problemas financieros de pequeños transportistas que operan con uno o varios vehículos pueden desencadenar una avalancha de interrupciones en numerosos sectores a la vez. Las empresas que pierden repentinamente a un subcontratista se ven obligadas a buscar alternativas con urgencia — a menudo pagando tarifas spot mucho más altas o aceptando retrasos en las entregas, lo que genera pérdidas a otros participantes de la cadena.
Riesgo para las cuentas por cobrar ante la quiebra de una contraparte
Si trabaja con una empresa de transporte que figura en registros de deudores, conviene plantearse una pregunta clave: ¿puede recuperar sus cuentas por cobrar en caso de que esa empresa quiebre? Los acreedores financieros y las empresas de arrendamiento financiero tienen prioridad en la satisfacción de sus créditos en los procedimientos concursales. Para las contrapartes comerciales, recuperar el dinero puede ser un proceso largo o resultar completamente infructuoso.
¿Cómo minimizar el riesgo? Consejos prácticos
- Verifique a los socios antes de firmar un contrato — compruebe la situación de los posibles subcontratistas en el KRD, el KRS y las bases de datos de licencias del GITD. La presencia de una empresa en un registro de deudores es una señal de alerta grave que requiere un análisis más profundo.
- Supervise la situación financiera de los subcontratistas clave durante la colaboración — la verificación periódica de los socios permite detectar a tiempo los problemas crecientes y tomar medidas antes de que se produzca una crisis.
- Diversifique su base de transportistas — depender de uno o dos pequeños subcontratistas es un camino directo hacia graves interrupciones operativas. Contar con proveedores alternativos de servicios de transporte es hoy un mínimo imprescindible.
- Compruebe la vigencia de las licencias de transporte — una licencia activa expedida por el GITD es un requisito indispensable para operar legalmente. Asegúrese de que su socio la posee y de que no está suspendida ni revocada.
- Incluya cláusulas de protección en los contratos — el seguro de crédito, las penalizaciones contractuales por incumplimiento del servicio y los procedimientos claros de escalamiento de problemas pueden reducir considerablemente el riesgo de pérdidas financieras.
Perspectivas: ¿qué traerá el futuro?
Sin cambios sistémicos, los analistas del sector prevén dos escenarios. El primero — más probable si se mantiene el statu quo actual — es una ola de quiebras de las entidades más pequeñas y una consolidación acelerada del mercado. Los grandes grupos de transporte y logística absorberán a los clientes de las empresas que quiebren, y el mercado se concentrará en manos de actores más grandes con acceso a financiación externa y capacidad para negociar condiciones contractuales más favorables con sus contrapartes.
El segundo escenario contempla una intervención regulatoria: la introducción de cláusulas de combustible obligatorias en los contratos de transporte, el endurecimiento de las normas sobre plazos de pago y una aplicación más eficaz, así como programas de apoyo para los pequeños transportistas que inviertan en flotas de bajas emisiones. Estas soluciones podrían frenar el deterioro progresivo del sector y crear las condiciones para su gradual estabilización financiera.
Resumen: es hora de gestionar activamente el riesgo de los socios
La deuda de los transportistas polacos por carretera superior a 1,32 mil millones de zł, el creciente número de empresas en dificultades financieras y la disminución de la capacidad del sector medida por el número de licencias activas y las inversiones congeladas no son estadísticas abstractas. Constituyen una amenaza real para la continuidad del suministro, la estabilidad de las cadenas logísticas y la seguridad financiera de toda empresa que colabore con el sector del transporte. Ante la creciente crisis, la verificación activa de los socios y la gestión proactiva del riesgo dejan de ser una opción — se convierten en una necesidad operativa absoluta.




