

Ola de quiebras en el transporte: Europa alcanza un máximo de quiebras en 13 años. ¿Qué significa esto para sus socios comerciales?
El número de quiebras empresariales en Alemania alcanzará en 2026 los 25.900 casos — el nivel más alto en 13 años, mientras que el sector del transporte y la logística quiebra a un ritmo más del doble de rápido que el resto de la economía de la UE. Los datos de Eurostat del segundo trimestre de 2026 muestran un aumento de las quiebras en el transporte del 11,4%, mientras que Rumanía registró sólo en septiembre un incremento del 73% en el transporte por carretera. Los expertos de Allianz Trade advierten de que la estabilización no llegará antes de 2028, lo que supone al menos dos años de riesgo de contraparte extremadamente alto en el sector del transporte, la expedición de mercancías y la logística.
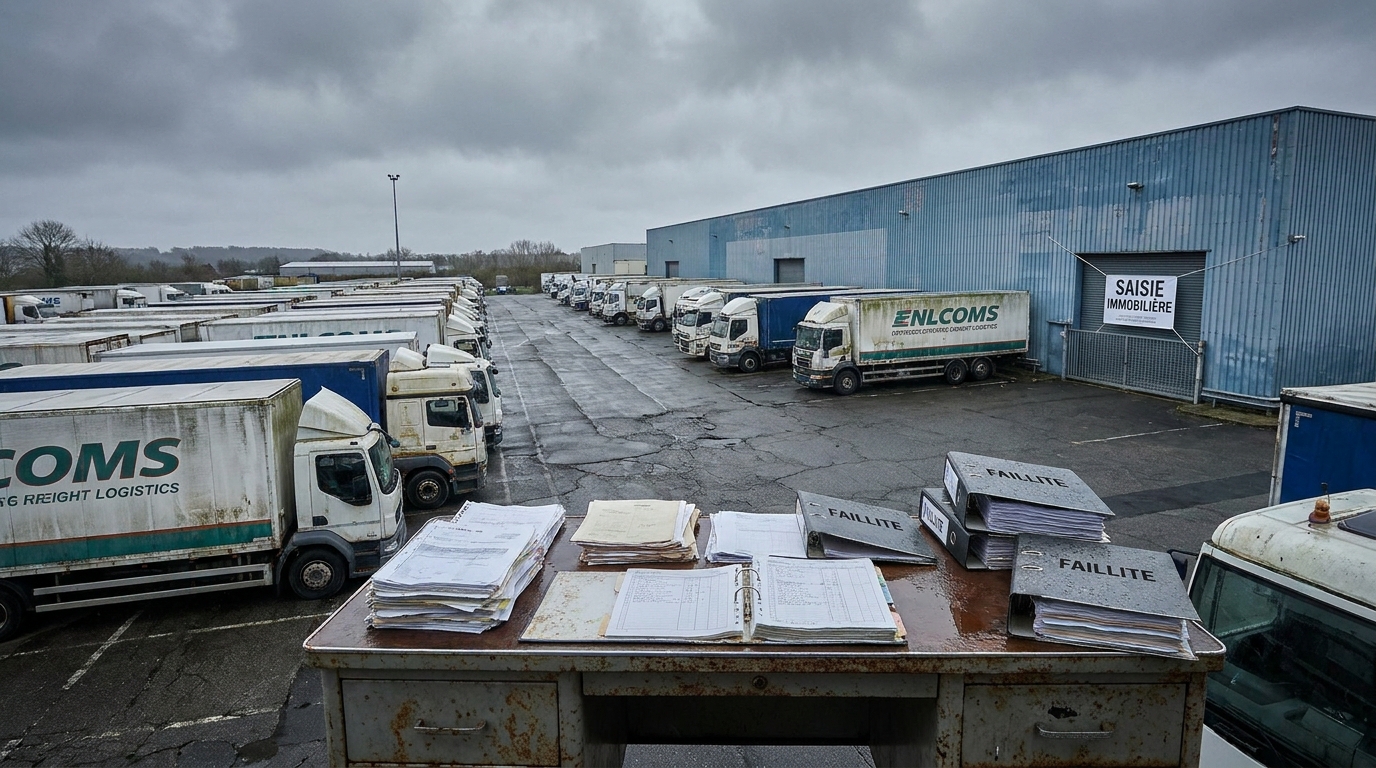
La aseguradora de crédito comercial Allianz Trade publicó el 27 de octubre de 2026 el informe Global Insolvencies Outlook 2028, que dibuja un panorama alarmante de la situación de las empresas europeas. Según sus conclusiones, el número de insolvencias empresariales en Alemania alcanzará en 2026 un nivel no registrado en 13 años, y el sector del transporte y la logística figura entre los más afectados de todo el continente. Al mismo tiempo, los datos de Eurostat correspondientes al segundo trimestre de 2026 confirman que las empresas de transporte de la Unión Europea quiebran a un ritmo más del doble de rápido que el resto de la economía. Para los gestores de riesgos y propietarios de empresas del sector del transporte, la expedición y la logística, esto significa una cosa: verificar a las contrapartes y proteger las cuentas por cobrar se está convirtiendo en una prioridad operativa absoluta.
Alemania: 25 900 insolvencias y el peor resultado desde 2013
Alemania, la mayor economía de Europa y un mercado clave para la mayoría de los operadores logísticos europeos, atraviesa uno de los periodos más difíciles de su historia de posguerra. Según las previsiones de Allianz Trade, en 2026 quebrarán allí alrededor de 25 900 empresas — un 8% más que el año anterior y más de un 85% más que en el relativamente tranquilo 2021. Resulta especialmente preocupante que todavía en la primavera de 2026 los analistas previeran un aumento de apenas el 2%. La magnitud de la revisión al alza demuestra lo rápidamente que se han deteriorado las condiciones para hacer negocios en solo unos meses.
Con respecto a la media prepandemia de 2016–2019, el número de quiebras ya es un 30% superior. Alemania no registraba un nivel de insolvencias tan elevado desde 2013, cuando la economía aún sentía los efectos de la crisis financiera mundial. Las crecientes dificultades estructurales — debilitamiento de la demanda interna, desaceleración industrial, aumento de los costes energéticos y financieros — golpean especialmente a los sectores intensivos en capital y sensibles a las fluctuaciones económicas. Los expertos de Allianz Trade señalan el transporte y la logística, la construcción, la hostelería y las industrias automotriz y de maquinaria como los sectores con el perfil de riesgo más elevado.
Datos de Eurostat: las quiebras en transporte crecen más rápido que en el resto de la UE
El panorama del sector europeo del transporte que se desprende de los datos de Eurostat es aún más revelador. En el segundo trimestre de 2026, el número de declaraciones de quiebra entre las empresas de transporte de la UE aumentó un 11,4% respecto al trimestre anterior. En comparación — el aumento en toda la economía de la UE fue del 5,7%, mientras que los sectores de la construcción y el comercio registraron en el mismo periodo... descensos (del 1,7% y el 1,2% respectivamente).
En otras palabras, mientras otros sectores comienzan a estabilizarse, el transporte acelera hacia el precipicio. Este contraste muestra que los problemas del sector del transporte, la expedición y la logística son de carácter sistémico y no son únicamente consecuencia de la desaceleración general — se derivan de desafíos específicos a los que se enfrenta el mercado europeo de transporte de mercancías.
Mapa de la crisis: ¿quién pierde, quién gana?
La situación en el continente varía considerablemente según la zona geográfica. Conviene examinarla en detalle para comprender dónde es mayor el riesgo de contraparte.
Alemania y Francia — gigantes bajo presión
Ya hemos descrito Alemania en detalle. Francia, el segundo mayor mercado de transporte de Europa, se dirige en 2026 hacia un récord histórico: se prevén allí alrededor de 71 000 insolvencias, lo que supone un aumento del 3% interanual. Cada una de estas cifras representa un riesgo real para las empresas polacas, checas, belgas o neerlandesas que ejecutan encargos de clientes franceses o colaboran con subcontratistas de ese país.
Rumanía — aumento dramático en el transporte por carretera
De Rumanía, que desde hace años es un importante proveedor de servicios de transporte por carretera para toda Europa, llegan datos especialmente preocupantes. La consultora Sierra Quadrant registró que solo en septiembre de 2026 el número de insolvencias de transportistas rumanos por carretera aumentó un 73% — el dato mensual más alto en años. En todo 2026, el número total de quiebras en Rumanía podría alcanzar los 8 200 casos, un aumento del 9%. Para las empresas que contratan transporte en Europa del Este, esta es una señal de alarma: la fiabilidad y la liquidez de las contrapartes rumanas requieren una verificación especialmente minuciosa.
Bélgica — la crisis destruye a los microtransportistas
En Bélgica, uno de los principales centros logísticos de Europa, la crisis golpea sobre todo a los participantes más pequeños del mercado. Según datos del Instituto belga de Transporte y Logística (ITLB), en los primeros nueve meses de 2026 quebraron allí 297 empresas de transporte de mercancías. Es significativo que más del 70% de las empresas que solicitaron la quiebra en el tercer trimestre disponían de una flota de no más de cinco vehículos. Los microoperadores — que a menudo trabajan como subcontratistas de grandes grupos logísticos — no cuentan con reservas de capital suficientes para sobrevivir a un aumento brusco de los costes cuando, al mismo tiempo, no pueden renegociar las tarifas.
Polonia — ¿una isla verde en un mapa rojo?
En el contexto europeo, Polonia destaca favorablemente. Las previsiones para 2026 contemplan un descenso del 5% en el número de insolvencias, hasta unos 5 200 casos. Se observan tendencias similares en España e Italia (-2% en cada país) y en Hungría, donde se prevé un descenso del 21%. Sin embargo, esto no significa que las empresas polacas puedan sentirse seguras — operan en estrecha interdependencia con los mercados occidentales, y la insolvencia de un transitario alemán o de un operador logístico belga afecta directamente a los subcontratistas polacos.
¿Por qué el transporte está al límite? Análisis de las causas
Detrás de la ola de quiebras hay varios factores que se superponen y crean un entorno excepcionalmente hostil para las empresas de transporte:
- Aumento de los costes energéticos: Los analistas de Allianz Research estiman que desde enero de 2026 los costes energéticos en Europa han aumentado alrededor de un 60%. Una consecuencia directa es la posible reducción de los márgenes netos en el transporte europeo por carretera de hasta 10 puntos porcentuales. Para un sector cuyos márgenes históricamente oscilan entre el 2–5%, esta es la diferencia entre la rentabilidad y la quiebra. Los transportistas que no consiguen trasladar el aumento de los costes a los clientes mediante tarifas de flete más altas pierden liquidez a un ritmo alarmante.
- Condiciones de crédito más difíciles: Las subidas de los tipos de interés por parte de los bancos centrales europeos y el endurecimiento de los criterios de concesión de créditos por parte de los bancos comerciales han hecho que el acceso a la financiación externa sea hoy mucho más difícil y caro que hace apenas dos años. Las empresas que en años anteriores basaban su actividad en financiación mediante deuda ahora se enfrentan a un aumento dramático del coste de su servicio.
- Escasez de trabajadores cualificados: La falta crónica de conductores profesionales, operarios de almacén y especialistas en logística no solo limita la capacidad operativa de las empresas, sino que también incrementa los costes salariales. Junto con la presión de los costes de energía y crédito, el aumento de la masa salarial actúa como un tercer frente de ataque contra las cuentas de resultados.
- Debilitamiento de la demanda e incertidumbre geopolítica: La desaceleración económica en las principales economías europeas se traduce directamente en menores volúmenes de transporte. Al mismo tiempo, la incertidumbre del entorno geopolítico mundial hace que los clientes reduzcan los contratos a largo plazo y prefieran acuerdos flexibles y a corto plazo — lo que desestabiliza la planificación de los flujos de caja de los transportistas.
Efecto dominó: cuando cae uno grande, desaparecen muchos pequeños
Uno de los fenómenos más preocupantes descritos en el informe de Allianz Trade es el fuerte aumento del número de grandes insolvencias — es decir, casos de empresas con una facturación anual superior a 50 millones de euros. En los primeros nueve meses de 2026 se registraron 376 casos de este tipo en todo el mundo, de los cuales nada menos que 229 solo en Europa Occidental. En el sector del transporte ya han quebrado 18 grandes empresas — frente a las 11 registradas durante todo 2025.
La caída de un gran actor rara vez termina en él. Un buen ejemplo es la reciente quiebra del grupo logístico belga Ziegler — una empresa de larga trayectoria y con una extensa red de subcontratistas. Su caída provocó dificultades financieras inmediatas a decenas de empresas más pequeñas, para las que las facturas impagadas emitidas a Ziegler significaron pérdida de liquidez y problemas propios para cumplir sus obligaciones. Es un mecanismo clásico del efecto dominó en el sector del transporte, la expedición y la logística.
El problema es tan grave que las asociaciones sectoriales comienzan a exigir cambios legales. La organización belga TLV (Transport en Logistiek Vlaanderen) propone introducir normas que protejan a los subcontratistas siguiendo el modelo de la Loi Gayssot francesa — una regulación que, en determinadas circunstancias, garantiza a los subcontratistas de transporte una protección directa frente a las consecuencias de la insolvencia de sus clientes. Este debate muestra que el mercado está reconociendo lentamente la necesidad de soluciones sistémicas, aunque su aplicación todavía está lejos.
La dimensión social de la crisis: millones de puestos de trabajo amenazados
Detrás de las estadísticas de insolvencias hay vidas humanas. Allianz Research estima que tanto en 2026 como en 2027 las insolvencias empresariales en todo el mundo pondrán directamente en riesgo de perder su empleo a unos 2,7 millones de personas al año. Solo en Europa, el problema podría afectar hasta a 1,6 millones de trabajadores.
Por países, los datos de las mayores economías son especialmente preocupantes: en Francia están amenazados hasta 268 mil puestos de trabajo, en Alemania — 239 mil y en Reino Unido — 213 mil. El sector del transporte, con su particular estructura de empleo (muchos autónomos, pequeños subcontratistas, empresas familiares), es especialmente vulnerable a los efectos en cascada de las insolvencias.
Perspectivas: ¿cuándo llegará la estabilización?
La buena noticia es que llegará — los analistas la prevén. La mala noticia es que no llegará pronto. Se espera que el índice mundial de insolvencias aumente otro 1% en 2027 antes de una posible estabilización. Solo se prevé un descenso leve y medible para 2028 — para entonces se calcula una reducción de alrededor del 5% en el número de quiebras en Alemania.
Esto significa que el sector europeo del transporte y la logística tendrá que operar en un entorno de riesgo elevado durante al menos dos años más. No hay perspectivas de un alivio rápido de los costes, una recuperación económica espectacular ni una solución repentina al problema de personal. Las empresas que sobrevivan a este periodo serán las que implanten hoy mecanismos adecuados de gestión de riesgos.
Perspectiva del riesgo empresarial: ¿qué debe hacer ahora?
Para los gestores de riesgos y propietarios de empresas del sector del transporte, la expedición y la logística, la situación descrita tiene implicaciones prácticas muy concretas. Estas son las principales conclusiones:
- Verifique a las contrapartes con regularidad, no una sola vez. La situación financiera de las empresas cambia rápidamente — una contraparte que era fiable hace seis meses puede tener hoy graves problemas de liquidez. Los datos disponibles en plataformas como EURODEBT.eu permiten seguir continuamente los cambios en la salud financiera de los socios comerciales.
- Preste especial atención a las empresas de Alemania, Francia y Rumanía. Son los mercados con el mayor riesgo actual de contraparte en el sector del transporte. Requieren una evaluación más rigurosa antes de iniciar o renovar una colaboración.
- Precaución con los microtransportistas. Los datos belgas lo muestran claramente: las empresas con flotas de hasta cinco vehículos son las que quiebran con mayor frecuencia. Si utiliza los servicios de subcontratistas muy pequeños, asegúrese de contar con cadenas de suministro alternativas.
- Proteja las cuentas por cobrar con instrumentos financieros. Los seguros de crédito, las garantías bancarias o el factoring son herramientas que, en las condiciones actuales del mercado, se están convirtiendo en un elemento indispensable de la gestión financiera y no en un lujo.
- Vigile las señales de alerta temprana. Retrasos en los pagos, cambios repentinos en las condiciones de colaboración, solicitudes de aplazamiento de plazos — todo ello puede anunciar problemas financieros de un socio. Actúe de forma proactiva antes de que el problema alcance dimensiones difíciles de controlar.
- Diversifique su base de proveedores y clientes. Depender de un único gran cliente o de un único subcontratista clave en el clima empresarial actual es un riesgo que no se puede ignorar. La caída de una empresa no debería poner en peligro la suya.
Resumen: es hora de actuar, no de esperar
El informe de Allianz Trade y los datos de Eurostat componen un panorama coherente, aunque preocupante: el sector europeo del transporte y la logística entra en uno de los periodos más difíciles en más de una década. El número de insolvencias crece más rápido que en cualquier otro sector, el efecto dominó amenaza a los pequeños subcontratistas y la mejora no se vislumbra hasta 2028.
En este entorno, la pasividad es un lujo que ninguna empresa puede permitirse. La verificación profesional de contrapartes, la gestión activa del riesgo de crédito y la diversificación de los socios comerciales ya no son una opción — son una condición para sobrevivir y mantener la liquidez. Las plataformas que agregan datos sobre la solvencia y el historial de pagos de las empresas europeas, como EURODEBT.eu, se convierten en este contexto en una herramienta de trabajo indispensable para todo gestor responsable de la seguridad financiera de su organización.
Fuentes: Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Eurostat, datos del Q2 2026; Sierra Quadrant, informe sobre el mercado rumano; ITLB (Instituto de Transporte y Logística, Bélgica).




