

La deuda de las empresas de transporte polacas ha superado los 1.320 millones de PLN. Un informe revela la magnitud de la crisis en el sector del transporte
La deuda del sector polaco del transporte de mercancías por carretera ha alcanzado un nivel récord de 1.320 millones de eslotis, y el número de empresas con obligaciones vencidas ha superado las 23.700. La crisis se debe al aumento de los costes del combustible, a las tarifas de flete no ajustadas en los contratos a largo plazo y a los retrasos crónicos en los pagos — el 92 por ciento de los transportistas no recibe el pago a tiempo. La situación constituye una seria advertencia para todas las empresas que utilizan los servicios de operadores de transporte polacos.
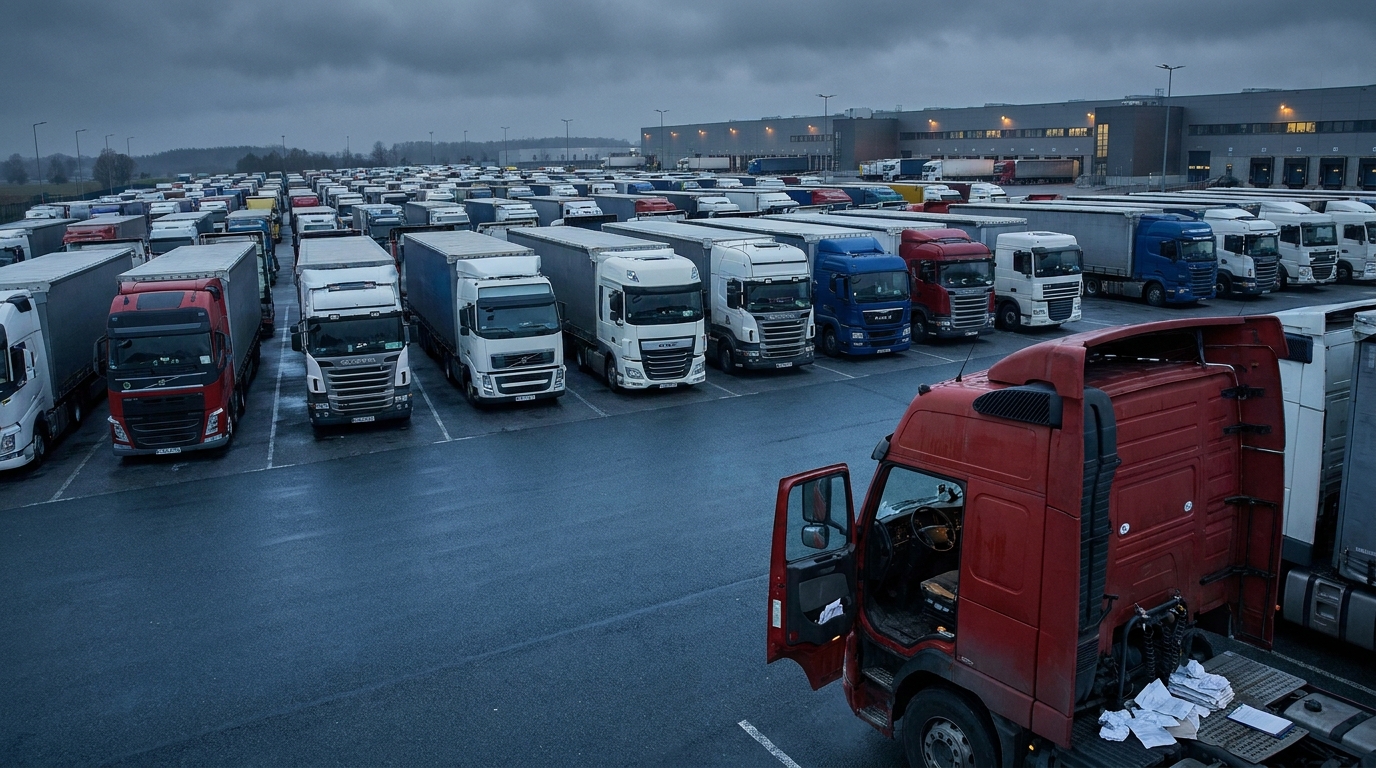
La deuda total del sector polaco del transporte de mercancías por carretera alcanzó en noviembre de 2026 un nivel alarmante de 1,32 mil millones de eslotis. Los datos del Registro Nacional de Deudas indican que más de 23,7 mil empresas afrontan obligaciones financieras vencidas. Es una señal clara de que la situación de uno de los pilares de la logística europea se deteriora de forma constante — y el riesgo para las empresas que colaboran con transportistas polacos aumenta mes a mes.
La magnitud de la deuda: cifras que deberían preocupar a todo gestor de riesgos
Según el último informe del Registro Nacional de Deudas, el número de empresas de transporte con obligaciones vencidas aumentó interanualmente en más de 700 empresas, lo que supone un incremento de alrededor del 3,1 por ciento. El mero aumento del número de deudores ya sería una señal preocupante — pero, junto con una deuda total superior a 1,32 mil millones de PLN, el panorama resulta claramente alarmante.
Es importante destacar que la deuda media por empresa ha disminuido ligeramente y asciende ahora a 55 700 PLN. En apariencia, esto podría indicar una mejora — sin embargo, en realidad los datos solo muestran que la crisis afecta a un número cada vez mayor de empresas, no que cada una de ellas esté en mejor situación. La suma sigue siendo récord, y el número de empresas en riesgo es el más alto en años.
El presidente del KRD, Adam Łącki, destaca que se trata de un problema sistémico, no de una oleada de dificultades aisladas. Los transportistas no pierden tanto su capacidad de cumplir sus obligaciones por errores de gestión propios como caen en una trampa tendida por la estructura del mercado: costes operativos crecientes, tarifas de flete que no siguen el ritmo de la inflación de costes y retrasos crónicos en los pagos de los clientes.
Combustible y contratos: una trampa en la que caen miles de empresas
El principal motor de la crisis es la combinación desfavorable del aumento de los precios del combustible con la falta de mecanismos contractuales adecuados que protejan a los transportistas de este riesgo.
Los datos de la Unión Internacional de Transporte por Carretera (IRU) correspondientes al segundo trimestre de 2026 muestran que los precios del gasóleo en la Unión Europea aumentaron una media del 12 por ciento. Esto supone una enorme carga para las empresas en las que el combustible representa entre más del diez y más del treinta por ciento de todos los costes operativos, según el tipo y el alcance de los transportes realizados.
En la mayoría de los casos, las empresas que operan en el mercado spot lograron trasladar este aumento a los precios de los encargos — las tarifas puntuales subieron alrededor de un 11 por ciento. Sin embargo, el problema reside en los contratos a largo plazo, donde las tarifas de flete aumentaron apenas un 6 por ciento — es decir, la mitad que los propios costes del combustible. El resultado es una reducción constante de los márgenes operativos de los transportistas que basaron su modelo de negocio en contratos de varios meses con grandes cargadores.
Un efecto especialmente destructivo tiene la ausencia de cláusulas de combustible en una parte considerable de los contratos de transporte a largo plazo. Estas cláusulas permiten ajustar automáticamente la tarifa de flete en función de los cambios en los precios del combustible, una herramienta habitual de gestión del riesgo de costes en los mercados logísticos maduros. Allí donde faltan estas cláusulas, los transportistas deben absorber por sí mismos la diferencia de costes — a expensas de su propia liquidez.
Para la mayoría de las empresas, renegociar los contratos resulta ser un callejón sin salida. Los grandes cargadores — cadenas comerciales, fabricantes u operadores de almacenes — tienen una posición negociadora mucho más fuerte que los pequeños y medianos transportistas. En la práctica, las empresas de transporte deben elegir: aceptar condiciones desfavorables y confiar en sobrevivir, o renunciar al contrato y arriesgarse a perder un flujo estable de encargos.
Retrasos en los pagos: el 92 por ciento de las empresas no recibe el dinero a tiempo
Un problema igualmente grave — y para muchas empresas incluso más doloroso que los costes del combustible — son los retrasos en los pagos. Un estudio realizado por Keralla Research por encargo de Bibby Financial Services arroja datos impactantes: el 92 por ciento de las empresas polacas de transporte recibe regularmente los pagos después del plazo fijado en el contrato.
El valor mediano de las cuentas por cobrar vencidas aumentó de 75 500 PLN a 90 000 PLN. Esto significa que el transportista polaco medio espera en un momento dado el pago de facturas por un total superior a 90 mil eslotis — mientras debe seguir cumpliendo sus propias obligaciones corrientes.
Aquí reside el núcleo del problema de liquidez financiera en el transporte. El modelo de negocio del sector se caracteriza por una asimetría fundamental de los flujos de caja: los costes — repostaje, salarios de los conductores, cuotas de arrendamiento de vehículos, primas de seguros y gastos de mantenimiento — deben asumirse por adelantado. En cambio, los ingresos llegan con un retraso considerable, a menudo 30, 60 o incluso 90 días después de la prestación del servicio.
Si a esta asimetría añadimos los prolongados retrasos en los pagos por parte de los clientes, tenemos la receta perfecta para una espiral de deuda. Para mantener la continuidad operativa, los transportistas recurren a créditos de circulante o al factoring — generando costes financieros adicionales que gravan aún más sus ya debilitados márgenes. Quienes no tienen acceso a financiación externa o no desean asumir su coste comienzan a retrasar sus propios pagos a los proveedores — creando retrasos secundarios en toda la cadena de suministro.
¿Quién corre más riesgo? Perfil del deudor y mapa geográfico de riesgos
Los datos del KRD permiten determinar con precisión qué segmentos del mercado soportan las mayores cargas de la crisis.
Estructura empresarial: los microempresarios bajo la mayor presión
Casi dos tercios de todas las empresas de transporte endeudadas son personas físicas que ejercen una actividad económica por cuenta propia. Su número total supera las 15 mil, y la suma de los atrasos alcanza los 750 millones de PLN. Estos transportistas — a menudo propietarios de uno o varios camiones — operan sin un colchón financiero en forma de reservas de capital, acceso a los mercados de capitales o apoyo de un grupo empresarial. Cada semana de retraso en el pago de un cliente puede impedirles pagar a tiempo una cuota de arrendamiento o una prima de seguro.
Entre las empresas más endeudadas destacan dos casos: un transportista del distrito de Otwock con una deuda cercana a 7 millones de PLN y una empresa de transporte de Nowy Tomyśl con atrasos que alcanzan los 7,6 millones de PLN. Ambos casos ilustran que los problemas extremos de liquidez afectan tanto a pequeños operadores como a empresas de una escala algo mayor.
Mapa geográfico de la deuda: tres voivodatos bajo la lupa
Desde el punto de vista territorial, la mayor concentración de deuda de los transportistas corresponde a tres regiones que también son los mayores centros logísticos y de transporte de Polonia:
- Mazovia — deuda total de 260,6 millones de PLN que afecta a 4 608 empresas. Esta región concentra el mayor número de empresas de transporte, lo que se traduce en un dominio absoluto en la clasificación de deuda.
- Silesia — deuda de 190,1 millones de PLN. Es importante señalar que aquí se registra la mayor deuda media por empresa, superior a 67 000 PLN — claramente por encima de la media nacional. La fuerte concentración de industria y logística genera un elevado número de contratos a largo plazo que — como se ha mostrado antes — resultan ser una trampa cuando aumentan los costes operativos.
- Gran Polonia — atrasos de 180,5 millones de PLN, una región que desde hace años es uno de los motores de la logística polaca, especialmente en las rutas hacia el oeste.
Las empresas que estén considerando iniciar o continuar la colaboración con transportistas de estos voivodatos deberían actuar con especial cautela e implantar procedimientos más exhaustivos para verificar la solvencia de sus socios.
Acreedores y deudores: ¿quién pierde más?
La crisis del transporte no es solo un problema de los propios transportistas — tiene un amplio impacto en otros sectores e instituciones financieras.
Los mayores acreedores de las empresas polacas de transporte son las instituciones financieras y de seguros — bancos, empresas de arrendamiento financiero y empresas de cobro de deudas. El importe total de sus créditos frente al sector del transporte asciende a 884,6 millones de PLN. Esta cifra refleja el grado en que el sector del transporte depende de financiación externa para los vehículos y la actividad operativa. Cuando los transportistas pierden liquidez, los arrendadores y los bancos son los primeros en notarlo.
En segundo lugar se encuentra el sector de los combustibles, con créditos de alrededor de 241,2 millones de PLN. Las estaciones de servicio y los distribuidores de gasóleo conceden crédito comercial a los transportistas — y cada vez con más frecuencia esperan en vano su pago. Por eso tantas estaciones y distribuidores endurecen las condiciones de crédito o exigen pagos en efectivo a empresas cuya situación financiera se cuestiona.
Al mismo tiempo, los propios transportistas son víctimas de una cadena de obligaciones impagadas. El sector del transporte espera cobrar 170 millones de PLN de sus propios deudores — principalmente empresas comerciales, entidades industriales y empresas constructoras. Esto demuestra claramente que los retrasos en los pagos son sistémicos y se propagan en cascada: las demoras en una etapa de la cadena de suministro se trasladan rápidamente a los siguientes eslabones.
Contracción del mercado: señales de alerta para la logística europea
La crisis de liquidez descrita comienza a afectar directamente a la estructura y al potencial del mercado polaco del transporte. Los datos de la Inspección General del Transporte por Carretera (GITD) muestran que en solo medio año el número de empresas con licencia para el transporte internacional se redujo en 644 empresas. Este ritmo supera significativamente la rotación natural del mercado derivada de cierres de actividad, fusiones o adquisiciones.
Al mismo tiempo, los estudios de mercado indican que casi la mitad de las empresas de transporte ha suspendido por completo todos sus planes de inversión y desarrollo. En lugar de modernizar la flota, invertir en nuevas tecnologías o ampliar el alcance de sus operaciones, estas empresas concentran todos sus recursos exclusivamente en sobrevivir al periodo actual. De cara a los próximos meses, esto significa envejecimiento de la flota, mayores costes de mantenimiento y menor competitividad de los transportistas polacos en el mercado europeo.
La flota polaca de transporte es uno de los componentes más grandes e importantes del sistema logístico europeo. Los camiones polacos realizan una enorme parte del transporte dentro de la UE, y los conductores polacos forman uno de los grupos más numerosos de conductores profesionales en las carreteras europeas. La reducción de este potencial — por quiebras, retirada de licencias o paralización de inversiones — afecta directamente a la disponibilidad de capacidad de transporte en toda Europa, lo que a su vez influye en los precios de los fletes y la fiabilidad de las cadenas de suministro.
Perspectiva de riesgo empresarial: ¿qué deben hacer las empresas que colaboran con transportistas polacos?
Para los gestores de riesgos y los propietarios de empresas logísticas de Europa, el informe del KRD aporta varias conclusiones prácticas fundamentales.
Reforzar los procesos de verificación de socios comerciales
Con más de 23 700 empresas con obligaciones vencidas, una comprobación estándar en un solo registro o un único informe crediticio pueden ser insuficientes. Conviene recurrir a verificaciones de múltiples fuentes — combinando datos del KRD, el Registro del GITD, las bases de datos de arrendamiento financiero y los historiales de pago de los sistemas de información sectoriales. Se debe actuar con especial cautela ante los microempresarios (actividad por cuenta propia) y las empresas registradas en Mazovia, Silesia y Gran Polonia, donde la concentración de deuda es mayor.
Supervisar a los socios comerciales de forma continua, no puntual
La situación financiera de las empresas de transporte puede cambiar rápidamente — especialmente en un contexto de precios variables del combustible y oscilaciones estacionales de la demanda de fletes. Una evaluación puntual de la solvencia realizada al firmar el contrato no protege frente a riesgos que se materializan varios meses después. Se recomienda implantar mecanismos de supervisión continua — alertas sobre nuevas inscripciones de deudas o cambios en el estado de la licencia del transportista.
Incorporar el riesgo del combustible a la estructura de los contratos
Las empresas que firman contratos a largo plazo con transportistas y desean mantener socios logísticos estables y solventes deberían considerar la incorporación de cláusulas de combustible como elemento estándar. Un mecanismo de ajuste automático de la tarifa a los cambios en los precios del combustible protege a ambas partes — al cargador frente a renegociaciones bruscas y la pérdida del transportista, y al transportista frente a la erosión de los márgenes que conduce a la quiebra. A largo plazo, los contratos sin cláusulas de combustible son una bomba de relojería que genera riesgos tanto para el proveedor del servicio como para el receptor.
Diversificar la base de proveedores de transporte
Cuando casi una de cada ocho empresas de transporte tiene obligaciones vencidas, depender de uno o dos transportistas se convierte en un grave riesgo operativo. Las interrupciones de suministro derivadas de la quiebra repentina o la suspensión de la licencia de un socio clave pueden tener consecuencias catastróficas para la continuidad de la cadena de suministro. Crear una cartera diversificada de proveedores de transporte — con reservas de capacidad adecuadas y rutas alternativas — es un elemento indispensable de la gestión del riesgo logístico en las condiciones actuales del mercado.
Resumen: un sector en una encrucijada
La situación del sector polaco del transporte por carretera en noviembre de 2026 es el resultado de varios factores desfavorables que se superponen: costes operativos récord, tarifas de flete inadecuadas en contratos a largo plazo, retrasos crónicos en los pagos de los clientes y la debilidad estructural de miles de microempresarios sin colchones financieros de seguridad.
Una deuda de 1,32 mil millones de PLN que afecta a casi 23 800 empresas no es una curiosidad estadística — es un riesgo real para toda empresa que encargue transportes a operadores polacos o que forme parte de una cadena de suministro atendida por camiones polacos. La reducción del número de transportistas con licencia, la paralización de los planes de inversión y las crecientes espirales de deuda dibujan el panorama de un sector que, sin cambios estructurales más profundos — en el derecho contractual, la política de pagos y el acceso a la financiación — podría entrar en una crisis aún más profunda en los próximos trimestres.
Para los gestores de riesgos y las empresas logísticas de toda Europa, los datos anteriores constituyen una señal clara: es hora de reforzar los procedimientos de verificación de socios de transporte, diversificar la base de proveedores y gestionar conscientemente el riesgo contractual en la cadena de suministro.




