

Crisis en el transporte por carretera polaco: 15% más de quiebras en 2026 y deudas multimillonarias en el sector TSL
Los datos del tercer trimestre de 2026 revelan la crisis más grave del sector polaco del transporte, expedición y logística en más de una década: el número de procedimientos de insolvencia aumentó un 15 por ciento interanual, la deuda total del sector superó los 1.320 millones de eslotis y más de 1.200 empresas abandonaron discretamente el mercado en un solo trimestre. Las principales causas son los altos costes del servicio de la deuda, los problemas económicos estructurales de Alemania y la creciente presión regulatoria. Para las empresas que colaboran con transportistas polacos, esto significa que es necesario endurecer de inmediato la política de riesgo crediticio.
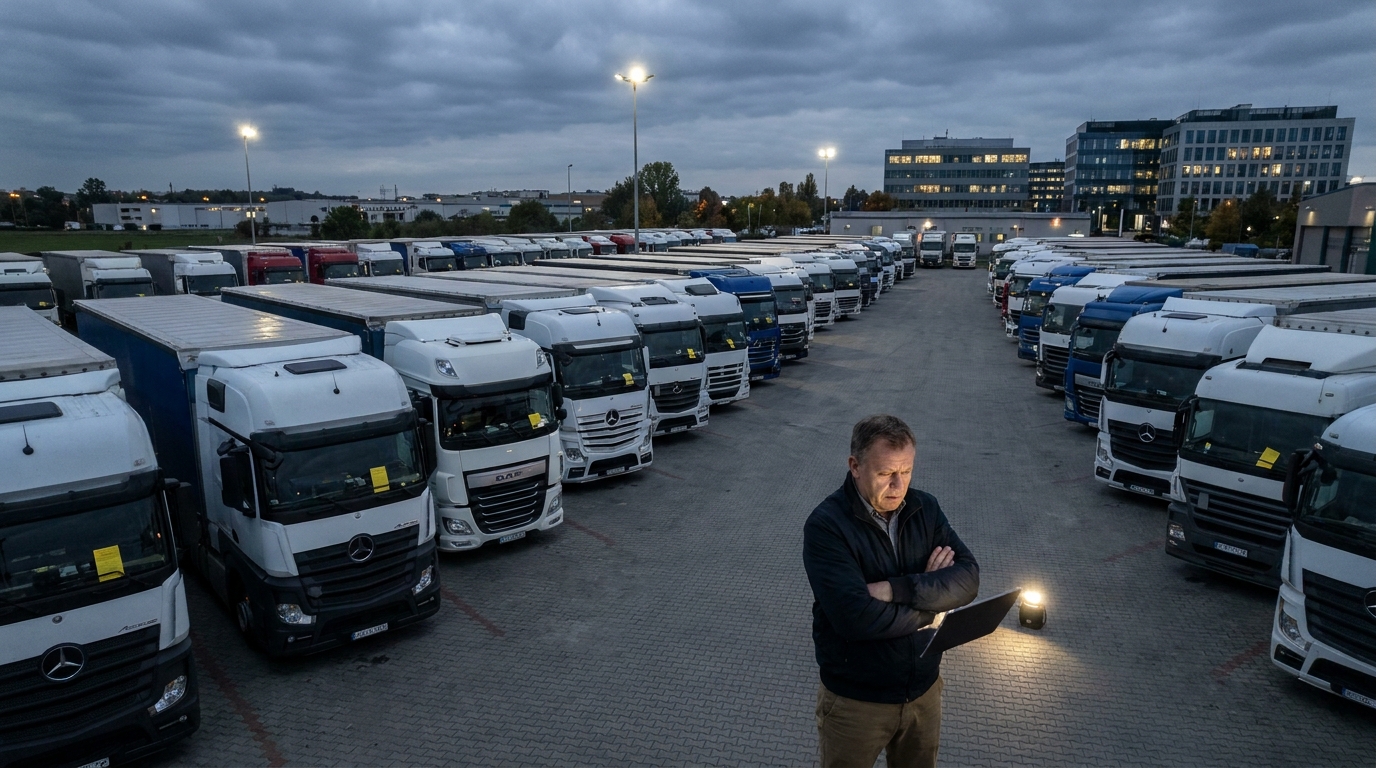
Las empresas polacas de transporte se encuentran en la situación financiera más difícil de los últimos diez años. Los datos del tercer trimestre de 2026, recopilados por los principales portales del sector y verificados por los analistas de EURODEBT.eu, no dejan lugar a dudas: el sector del Transporte, la Expedición de Mercancías y la Logística (TEL) atraviesa una profunda crisis estructural cuyas consecuencias sentirán no solo los propios transportistas, sino sobre todo sus socios comerciales — cargadores, transitarios y proveedores de servicios de todo el continente. El número de procedimientos formales de insolvencia y reestructuración aumentó un 15 por ciento interanual, la deuda total del sector superó los 1,32 mil millones de eslotis y más de 1200 entidades abandonaron el mercado en un solo trimestre. Para los responsables de riesgos y los propietarios de empresas que trabajan con transportistas polacos, el momento de actuar es ahora.
La magnitud del problema: cifras que hablan por sí solas
Desde hace años, el sector TEL está considerado uno de los motores de la economía polaca y un elemento clave de las cadenas de suministro europeas. La flota polaca de camiones es una de las mayores del continente y los transportistas nacionales gestionan una parte significativa del volumen de transporte entre Europa Oriental y Occidental. Sin embargo, esta posición aparentemente sólida en el mercado no protegió al sector de una ola de dificultades financieras que se aceleró dramáticamente en los dos últimos trimestres.
Los datos estadísticos del tercer trimestre de 2026 indican un aumento del 15 por ciento en el número de procedimientos de insolvencia y reestructuración en comparación con el mismo período del año anterior. Este aumento supera los escenarios más pesimistas formulados por los analistas a principios de año. Además, se estima que unas 24 mil empresas de transporte registradas en Polonia tienen problemas para mantener su liquidez corriente — es decir, no solo aquellas que han solicitado formalmente la insolvencia o iniciado un procedimiento de saneamiento, sino también decenas de miles de empresas que se encuentran al borde de la insolvencia.
Un fenómeno especialmente preocupante es el fuerte aumento de las denominadas salidas silenciosas del mercado (en inglés silent exits). Solo en el tercer trimestre de 2026, más de 1200 empresas de transporte suspendieron o cesaron por completo su actividad — sin anuncios llamativos, sin noticias en los medios y, a menudo, sin advertir a sus socios comerciales. Para los acreedores, esta desaparición es especialmente peligrosa: los importes adeudados por facturas impagadas se pierden o pasan a formar parte de la masa concursal, de la cual la recuperación es mínima.
Causas de la crisis: una combinación de factores adversos
Las dificultades actuales del transporte polaco no son consecuencia de un solo acontecimiento. Son el resultado de la acumulación de varios problemas macroeconómicos, de mercado y regulatorios que se superponen y que, en conjunto, crean un entorno operativo excepcionalmente destructivo.
Altos costes del servicio de la deuda y erosión de los márgenes
La mayoría de las empresas polacas de transporte financian su actividad — en particular la compra y modernización de su flota — mediante préstamos bancarios y arrendamiento financiero. En un entorno de tipos de interés elevados que se mantiene desde hace varios años, los costes de atender estas obligaciones han aumentado drásticamente. Al mismo tiempo, la presión sobre los precios en el mercado de fletes ha reducido progresivamente los márgenes operativos. El resultado es fácil de prever: las empresas que hace apenas unos años podían atender cómodamente su deuda con los ingresos operativos se ven ahora obligadas a recurrir a sus reservas de efectivo — reservas que disminuyen a un ritmo alarmante.
En combinación con los crecientes retrasos en los pagos a lo largo de las cadenas de suministro — una situación en la que un transitario espera el cobro de un cargador mientras él mismo acumula impagos frente a un transportista — se genera un efecto dominó, especialmente peligroso para las pequeñas y medianas entidades que carecen de un colchón financiero.
Crisis estructural en el mercado occidental, especialmente en Alemania
El sector polaco del transporte construyó su ventaja competitiva atendiendo rutas entre Europa Occidental y Oriental, y Alemania generaba históricamente el mayor volumen de pedidos para los camiones polacos. Por desgracia, la economía al otro lado del Óder afronta problemas estructurales que van mucho más allá del ciclo económico. La crisis del sector automovilístico y de la industria de maquinaria en Alemania se traduce directamente en una menor producción de bienes y, por lo tanto — en una oferta drásticamente reducida de cargas para transportar.
El resultado es un desequilibrio fundamental entre la capacidad de carga disponible y la demanda real. En el mercado spot se ha desatado una guerra de precios devastadora, en la que las tarifas de flete por kilómetro han caído por debajo del umbral de rentabilidad. Para mantener ocupados a sus conductores y pagar las cuotas de arrendamiento financiero, las empresas de transporte aceptan encargos a precios que de hecho generan pérdidas operativas — con la esperanza de que la situación mejore. En la mayoría de los casos, esa esperanza resulta infundada.
Inestabilidad de los costes de combustible
Aunque los precios del gasóleo en los mercados mayoristas europeos han mostrado ciertas fluctuaciones, desde la perspectiva de los transportistas polacos estas no han proporcionado un alivio suficiente para mejorar la rentabilidad. El combustible sigue siendo uno de los componentes más importantes de los costes variables del transporte por carretera y su imprevisibilidad dificulta una planificación financiera eficaz y la negociación de contratos a largo plazo que protejan los márgenes.
Presión regulatoria sin precedentes
Los requisitos legales, sumados a los problemas operativos, plantean un desafío adicional. El Paquete de Movilidad, cuyas sucesivas disposiciones entraron en vigor en los últimos años, ha limitado las posibilidades de optimización de costes que utilizaban algunos transportistas. Las normas de cabotaje, la obligación de que el vehículo regrese al país de matriculación y la normativa sobre el desplazamiento de conductores se han traducido en aumentos reales de los costes operativos.
En el horizonte se vislumbra otro gran cambio regulatorio: la inclusión del transporte por carretera en el sistema de comercio de derechos de emisión de CO₂ (ETS2). Aunque la aplicación plena del sistema se desarrolla de forma gradual, las empresas deben planificar ya inversiones en flotas más modernas y ecológicas — en un momento en que sus balances están en números rojos. Para muchos transportistas es una carga imposible de soportar sin financiación externa, cuyo acceso — debido al deterioro de las calificaciones de solvencia crediticia — es cada vez más difícil.
Geopolítica y acceso al capital
La persistente inestabilidad geopolítica en Europa Central y Oriental ha afectado negativamente a la disposición de las instituciones financieras a invertir capital en el sector del transporte. Al aumentar los requisitos de garantía y endurecer los criterios crediticios, los bancos y las entidades de arrendamiento financiero privan de hecho a los pequeños y medianos transportistas del capital circulante necesario para su funcionamiento diario. Las empresas que antes refinanciaban su deuda sin problemas se topan ahora con un muro — y, en consecuencia, acaban en registros de deudores o ante tribunales de reestructuración.
Riesgos para los socios comerciales: qué deben saber los cargadores y transitarios
La crisis del transporte polaco no es solo un problema de los propios transportistas. Toda entidad que colabore con una empresa polaca del sector TEL — ya sea un cargador, un operador logístico, una agencia de aduanas o un taller de vehículos — asume un riesgo financiero cuantificable. A continuación presentamos las principales áreas a las que se debe prestar especial atención.
- Riesgo de pérdida de anticipos y pagos por adelantado: Las empresas con dificultades financieras pueden aceptar encargos y anticipos sin estar en condiciones de cumplirlos. En caso de declaración de insolvencia, recuperar esos fondos es excepcionalmente difícil.
- Interrupciones en la cadena de suministro: La desaparición repentina de un transportista del mercado — incluida la salida silenciosa mencionada anteriormente — puede causar graves problemas para cumplir los encargos, especialmente en el caso de cargas urgentes.
- Riesgo creciente en el transporte de mercancías: En tiempos de crisis, algunos transportistas pueden descuidar el seguro de las cargas o dejar de pagar las primas, lo que significa que, en caso de siniestro, el cargador podría no recibir indemnización.
- Bajas tasas de recuperación de créditos: En los procedimientos polacos de insolvencia y saneamiento, los acreedores sin garantía suelen recuperar una fracción de lo que se les debe. En condiciones de quiebras masivas en un sector, esta situación se vuelve aún más difícil, porque los activos disponibles para repartir son limitados y la cola de acreedores — larga.
La perspectiva de EURODEBT.eu: cómo gestionar el riesgo en las condiciones actuales
Ante el rápido deterioro de la situación en el sector TEL polaco, es fundamental revisar y actualizar de inmediato la política de riesgos respecto de los socios comerciales de este sector. A continuación presentamos recomendaciones prácticas para responsables de riesgos y propietarios de empresas que trabajan con transportistas polacos.
1. Endurecimiento de los criterios para los límites de crédito
Los límites de crédito existentes concedidos a las empresas de transporte deben revisarse sin demora sobre la base de los datos financieros actuales del socio comercial. Recomendamos obtener los estados financieros actualizados, supervisar las inscripciones en el Registro Judicial Nacional y verificar la situación de la empresa en las bases de datos de deudores. Las entidades de las que no sea posible obtener datos actuales deben tratarse como de riesgo elevado hasta su verificación.
2. Reducción de los plazos de pago y refuerzo de las garantías
Los plazos de pago estándar de 30 o 60 días, que durante años fueron la norma en el sector, deben considerarse ahora un período de exposición demasiado largo. Siempre que sea posible, negocie plazos de pago más cortos o el pago a la entrega. Para mayores volúmenes de negocio, considere solicitar garantías adicionales: garantías bancarias, cartas de crédito o prendas registradas sobre la flota.
3. Mayor supervisión de los créditos y escalamiento rápido
Todo retraso de pago de entre 7 y 14 días debe tratarse como una señal de alarma y escalarse inmediatamente en el proceso de cobro. En una crisis de liquidez, estos retrasos rara vez se deben a un descuido accidental — la mayoría de las veces son el primer síntoma de problemas más graves. Una reacción rápida aumenta las posibilidades de recuperar los importes adeudados antes de que la empresa entre en un procedimiento formal.
4. Comprobación periódica de la situación del socio comercial
Una verificación única del socio comercial al iniciar la colaboración es hoy claramente insuficiente. Recomendamos supervisar periódicamente — al menos cada trimestre — las principales señales de alerta: la aparición de inscripciones en el registro de deudores, cambios en la estructura de propiedad, fluctuaciones del empleo o solicitudes de inscripción en el Registro Judicial Nacional relativas a procedimientos de reestructuración.
5. Diversificación de la base de transportistas
Desde una perspectiva estratégica, conviene revisar ahora el grado de concentración de la colaboración en uno o varios transportistas. La dependencia de una entidad que puede abandonar repentinamente el mercado genera un riesgo operativo que a largo plazo puede resultar más costoso que una falta temporal de optimización de precios.
Perspectivas para los próximos trimestres
¿Terminará pronto la crisis del sector TEL polaco? Los analistas son prudentes con las previsiones optimistas. Los problemas estructurales de la industria alemana no desaparecerán de la noche a la mañana y la corrección del exceso de oferta de capacidad de transporte en los mercados europeos puede durar todavía varios trimestres. Al mismo tiempo, la próxima implantación del ETS2 obligará a realizar nuevas inversiones que la mayoría de los operadores financieramente más débiles no podrán afrontar.
Un escenario positivo sería una recuperación gradual de la demanda de transporte de mercancías que — si se produce — comenzará probablemente en el segmento contractual y solo después mejorará las condiciones del mercado spot. Sin embargo, incluso en un escenario optimista, el ciclo de ajuste del mercado llevará más de un año. Durante ese tiempo cabe esperar más quiebras, una mayor consolidación del mercado y un nuevo aumento del riesgo crediticio respecto de los transportistas.
El sector ha entrado en una fase de profunda selección natural. Sobrevivirán las empresas con balances saneados, carteras de pedidos diversificadas y una gestión eficiente de los costes. Las demás — y puede haber más de lo que indican las estadísticas oficiales actuales — engrosarán la creciente lista de entidades sometidas a procedimientos judiciales.
Resumen: la protección de la propia liquidez como prioridad
Los datos del tercer trimestre de 2026 deberían ser una señal de alarma para toda entidad que haga negocios con el sector polaco del transporte. La ola de quiebras, las salidas silenciosas masivas del mercado, las deudas de miles de millones y la destructiva presión sobre los precios crean un entorno en el que los procedimientos habituales de gestión de riesgos pueden resultar insuficientes.
La protección de la propia liquidez — mediante una verificación cuidadosa de los socios comerciales, la reducción de la exposición crediticia y una respuesta rápida a las señales de alerta — debe convertirse en una prioridad absoluta. En condiciones de crisis, la única forma eficaz de defensa es una política de riesgos proactiva, no el cobro reactivo de deudas.
La plataforma EURODEBT.eu supervisa en tiempo real la situación financiera de las empresas europeas de transporte y logística. Le animamos a verificar a sus socios comerciales del sector TEL antes de iniciar o continuar la colaboración — especialmente en un momento de mercado tan delicado como el que estamos viviendo en la segunda mitad de 2026.




