

Marelli Europe en el Capítulo 11: ¿Qué significa la reestructuración del gigante automotriz para los proveedores europeos y la logística?
El Grupo Marelli — uno de los mayores proveedores de componentes de automoción del mundo — atraviesa una fase avanzada del procedimiento de quiebra bajo el Capítulo 11 ante un tribunal de Delaware. Los documentos judiciales del 4 de noviembre de 2026 confirman la continuidad de las operaciones de las filiales europeas y polacas, incluidas las plantas de Sosnowiec y Bielsko-Biała. Los plazos procesales clave — la votación de los acreedores hasta el 23 de noviembre y la audiencia de aprobación del plan el 8 de diciembre de 2026 — marcan un punto de inflexión para cientos de socios comerciales europeos del grupo.
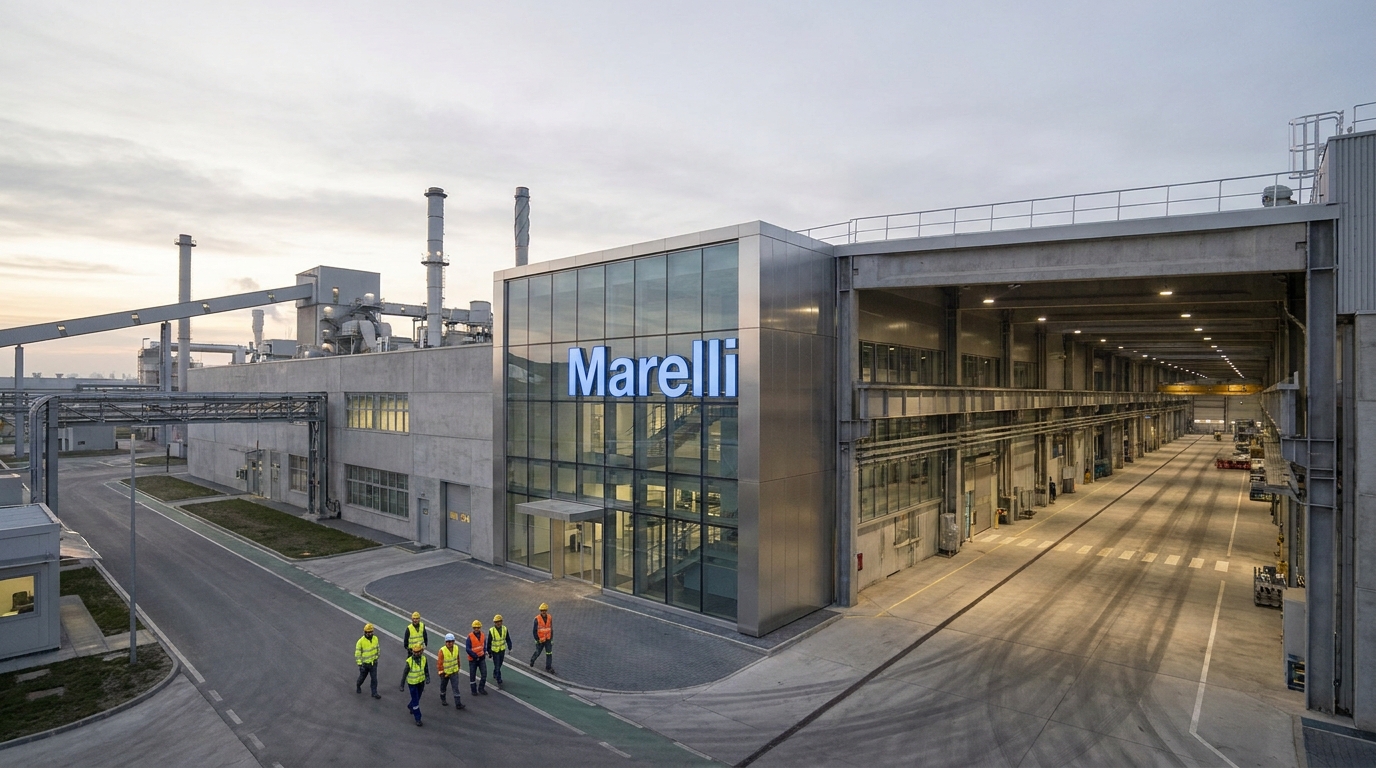
Uno de los mayores proveedores independientes de componentes de automoción del mundo — el Grupo Marelli — atraviesa una fase crítica del procedimiento concursal bajo el Chapter 11 de la legislación estadounidense. Los documentos judiciales presentados el 4 de noviembre de 2026 ante el Tribunal de Quiebras de los Estados Unidos para el Distrito de Delaware confirman que las sociedades europeas del grupo — incluidas Marelli Europe S.p.A., Marelli España S.A. y las filiales polacas — continúan su actividad operativa, pero permanecen bajo estricta supervisión judicial. Para los gestores de riesgos y las contrapartes de todo el continente, es una señal de que deben seguir la situación con mayor atención.
Marelli — ¿quién es y por qué importa este caso para Europa?
Antes de analizar los documentos judiciales, conviene recordar la importancia del actor ante el que nos encontramos. Marelli es un conglomerado mundial de automoción surgido de la unión de la empresa japonesa Calsonic Kansei y la italiana Magneti Marelli, adquirida al Grupo FCA (hoy Stellantis). La compañía fabrica una amplia gama de componentes — desde sistemas de escape y de iluminación hasta electrónica de a bordo y sistemas de suspensión — para prácticamente todos los fabricantes de automóviles importantes de Europa, Asia y América del Norte.
La escala de las operaciones de Marelli en Europa es enorme. Sus plantas de producción operan en Polonia (Sosnowiec, Bielsko-Biała), Italia, Alemania, Francia (Estrasburgo), España, Reino Unido, Chequia (Jihlava), Eslovaquia (Kechnec), Rumanía (Cluj-Napoca, Ploiești) y varios otros países. El empleo alcanza decenas de miles de personas. Esto significa que los problemas financieros de este gigante afectan directamente a las cadenas de suministro de cientos de empresas más pequeñas — subproveedores, transportistas y empresas logísticas y de servicios que atienden a las plantas de Marelli en todo el continente.
Origen de la crisis: 4.900 millones de dólares de deuda y el camino hacia los tribunales
El procedimiento Chapter 11 fue iniciado el 11 de junio de 2025 por la empresa matriz Marelli Holdings Co., Ltd. y decenas de filiales. El caso se tramita ante el Tribunal de Quiebras de los Estados Unidos para el Distrito de Delaware con el número de expediente 25-11034, bajo la presidencia del juez Craig T. Goldblatt.
La causa inmediata de la solicitud fue la deuda acumulada a largo plazo, estimada en aproximadamente 4.900 millones de dólares. Esta cifra es el resultado de varios factores que se solaparon: una política agresiva de adquisiciones en 2019–2020, las perturbaciones mundiales de las cadenas de suministro causadas por la pandemia de COVID-19, el fuerte aumento de los precios de las materias primas y la energía, y la desaceleración del mercado de automoción derivada de la transición hacia la movilidad eléctrica. Marelli no fue el único proveedor que sufrió presión financiera en los últimos años — problemas similares afectaron, entre otros, a Premy, Plastic Omnium y los segmentos proveedores de muchos otros grupos industriales europeos.
La elección del procedimiento Chapter 11 (en lugar de la liquidación inmediata) es significativa. Esta forma de procedimiento, originaria de la legislación federal estadounidense, proporciona a la empresa tiempo y herramientas para llevar a cabo una reestructuración, al tiempo que la protege frente a la ejecución de créditos por parte de los acreedores. En la terminología jurídica europea puede compararse con un procedimiento de saneamiento o de convenio, aunque los mecanismos difieren en aspectos importantes.
Financiación DIP y acuerdo con los acreedores — ¿qué es un RSA?
Para mantener su actividad operativa durante el procedimiento judicial, Marelli obtuvo la denominada financiación DIP (debtor-in-possession) por un importe de 1.100 millones de dólares. Se trata de un tipo especial de crédito, disponible exclusivamente para entidades protegidas por el Chapter 11, cuyo reembolso tiene prioridad sobre las obligaciones existentes. La obtención de una financiación DIP tan considerable indica que los prestamistas creen en la viabilidad del plan de reestructuración.
Paralelamente, la empresa celebró un Restructuring Support Agreement (RSA) — un acuerdo de apoyo a la reestructuración al que se adhirió aproximadamente el 80% de los prestamistas existentes. Es un indicador clave: un nivel de apoyo tan alto entre los acreedores financieros reduce considerablemente el riesgo de un litigio judicial prolongado y permite esperar una salida fluida del procedimiento.
Marelli sostiene de forma constante que el proceso judicial en Estados Unidos no altera su actividad operativa corriente. En su sitio web específico Marelli Forward, la compañía informa de que cumple puntualmente sus obligaciones con empleados, proveedores clave y socios comerciales. Esta narrativa es característica de las denominadas pre-arranged bankruptcy o pre-negotiated bankruptcy — procedimientos en los que las condiciones de reestructuración se acuerdan con los principales acreedores antes de presentar formalmente la solicitud ante el tribunal.
Documentos del 4 de noviembre de 2026 — ¿qué revelan los informes operativos?
Los informes operativos presentados el 4 de noviembre de 2026 a través del agente de reestructuración Verita Global (Kurtzman Carson Consultants, LLC) abarcan el período hasta el 30 de septiembre de 2026. La presentación de los Monthly Operating Reports (MOR) es una obligación formal de toda sociedad sujeta al Chapter 11 — estos informes proporcionan al tribunal y a los acreedores información periódica sobre la situación financiera y operativa de cada entidad.
A efectos procesales, la sociedad principal del procedimiento es Marelli Automotive Lighting USA LLC, aunque los informes abarcan todas las entidades europeas clave, entre ellas:
- Marelli Europe S.p.A. — sociedad holding italiana para las operaciones europeas
- Marelli España S.A. — operaciones en la península ibérica
- Marelli EPT Strasbourg — planta en Francia
- Marelli Germany GmbH — entidad alemana
- Automotive Lighting UK Limited — operaciones en Reino Unido
Desde la perspectiva de los actores polacos y centroeuropeos del mercado logístico y de transporte, son especialmente importantes los informes relativos a las plantas situadas en nuestra región:
- Marelli Sosnowiec Poland Sp. z o.o. (documento procesal n.º 2969)
- Marelli Bielsko-Biała Poland Sp. z o.o. (documento procesal n.º 2948)
- Marelli Aftermarket Poland Sp. z o.o. (documento procesal n.º 2987)
Los informes confirman que las plantas de producción polacas funcionan sin interrupciones como parte de la estrategia global de reestructuración. Se presentaron documentos similares para las entidades de Chequia (Marelli Automotive Lighting Jihlava s.r.o.), Eslovaquia (Marelli Kechnec Slovakia s.r.o.) y Rumanía (Marelli Cluj Romania S.R.L. y Marelli Ploiești Romania S.R.L.).
La presentación de informes operativos por un grupo tan amplio de sociedades — que abarca prácticamente toda la implantación productiva de Marelli en Europa Central y Oriental — confirma que la reestructuración es coordinada e integral, y no selectiva. Es una información importante para los proveedores y las contrapartes de estas plantas.
Calendario judicial — fechas clave para el mercado
El procedimiento ha entrado en una fase decisiva. El 20 de octubre de 2026, el juez Craig T. Goldblatt aprobó la suficiencia del documento informativo (Disclosure Statement), lo que en la práctica significa que el tribunal consideró suficiente la información presentada por Marelli para que los acreedores pudieran tomar una decisión informada al votar el plan de reestructuración.
Se han fijado las siguientes fechas procesales clave:
- 23 de noviembre de 2026, 16:00 ET — plazo para votar el plan de reestructuración y presentar objeciones formales (Voting and Plan Objection Deadline)
- 8 de diciembre de 2026, 10:00 ET — audiencia de confirmación del plan de reorganización (Confirmation Hearing)
Estas fechas tienen una importancia fundamental no solo para los acreedores financieros de Marelli, sino para todo el ecosistema de empresas vinculadas al grupo. El resultado de la votación del 23 de noviembre y una eventual resolución judicial del 8 de diciembre serán una señal determinante para las actuaciones posteriores de las contrapartes, las aseguradoras de crédito comercial y las instituciones que financian transacciones con entidades del Grupo Marelli.
Perspectiva sectorial: ¿por qué las reestructuraciones Tier-1 afectan tanto a la logística?
Marelli pertenece a la categoría de proveedores conocidos en la automoción como Tier-1 — entidades que suministran componentes directamente a las líneas de montaje de los fabricantes de automóviles (OEM). Su posición particular en la cadena de suministro hace que los problemas financieros de este tipo de empresas provoquen un efecto dominó varios niveles más abajo.
En la práctica, esto significa que la crisis de Marelli afecta directa o indirectamente a:
- Transportistas por carretera y operadores logísticos que realizan entregas periódicas de componentes hacia y desde las plantas de Marelli — tanto a nivel nacional como en tránsito internacional
- Proveedores de materias primas y materiales (Tier-2 y Tier-3), que pueden tener créditos pendientes frente a sociedades del grupo o temer por la ejecución de futuros pedidos
- Empresas de arrendamiento financiero y financiación de los equipos industriales y la flota utilizados por Marelli o sus subcontratistas
- Aseguradoras de crédito comercial, que pueden modificar los límites de exposición a entidades del grupo
- Transitarios y agentes de aduanas que gestionan los flujos de mercancías desde las plantas de Marelli fuera de la UE, entre otros destinos a Japón o Estados Unidos
Conviene destacar que las plantas de producción de Marelli en Polonia desempeñan un importante papel exportador. La planta de Sosnowiec produce, entre otros, elementos de sistemas de escape, mientras que la fábrica de Bielsko-Biała está especializada en componentes para vehículos prémium. Ambas ubicaciones están profundamente integradas en las redes de suministro de grupos como Stellantis, BMW Group y Honda. Una interrupción de su actividad — incluso durante unas pocas semanas — generaría costes en la cadena de suministro de decenas de millones de euros.
Evaluación del riesgo: ¿qué debe saber y hacer un gestor de riesgos?
Desde el punto de vista de la gestión del riesgo empresarial, la situación de Marelli no es inequívocamente alarmante, pero requiere seguimiento sistemático y cautela procesal. A continuación presentamos una evaluación práctica del riesgo en varias dimensiones:
Riesgo operativo (bajo a moderado)
La financiación DIP de 1.100 millones de USD y el apoyo del 80% de los acreedores al RSA son indicios sólidos de que las plantas de producción de Marelli en Europa no están directamente amenazadas por un cierre repentino. La empresa gestiona activamente su comunicación y destaca la continuidad operativa. El riesgo operativo debe evaluarse como moderado — real, pero no inmediatamente crítico.
Riesgo jurídico y contractual (elevado)
La protección del Chapter 11 significa que la ejecución de créditos comerciales frente a entidades del grupo puede verse dificultada o suspendida temporalmente (automatic stay). Las contrapartes con facturas pendientes frente a sociedades de Marelli deben consultar a abogados sobre la posibilidad de reclamar esos créditos en el procedimiento judicial. Los nuevos contratos comerciales con entidades del grupo deben celebrarse con mayor cautela — especialmente en lo relativo a las condiciones de pago y las garantías.
Riesgo reputacional y due diligence (conviene vigilarlo)
Las empresas para las que Marelli es una contraparte clave (por ejemplo, un cliente principal que representa más del 20–30% de los ingresos) deben informar de forma transparente a sus propios acreedores, inversores y socios bancarios sobre su exposición a esta entidad. En la gestión del riesgo reputacional, la falta de esa comunicación puede percibirse de forma más negativa que la propia exposición.
Riesgo tras la reestructuración (bajo a moderado)
Si el tribunal confirma el plan de reorganización en diciembre de 2026, Marelli saldrá del procedimiento con un balance considerablemente desapalancado. Una reducción de la deuda de varios miles de millones de dólares debería mejorar sustancialmente la capacidad operativa y crediticia del grupo en un horizonte de 12–36 meses. Este es el escenario base al que apunta la evolución del procedimiento hasta la fecha.
Recomendaciones para contrapartes y gestores de riesgos
Sobre la base del análisis de los documentos judiciales disponibles y del contexto de mercado, proponemos las siguientes medidas para las empresas vinculadas directa o indirectamente al Grupo Marelli:
- Identifique su exposición total al grupo — compruebe cuáles de las entidades sujetas al Chapter 11 son sus contrapartes directas. La lista de sociedades sujetas al procedimiento está disponible públicamente en el expediente del caso 25-11034.
- Vigile los plazos judiciales — los resultados de la votación de los acreedores (hasta el 23 de noviembre de 2026) y la audiencia de confirmación (8 de diciembre de 2026) son hitos que pueden modificar la evaluación del riesgo en tiempo real.
- Revise las condiciones de su seguro de crédito comercial — algunas aseguradoras podrían haber reducido o suspendido ya los límites para entidades del Grupo Marelli. La ausencia de una póliza vigente supone una exposición total al riesgo de impago de los créditos.
- Consulte los créditos pendientes con un abogado — si tiene facturas pendientes frente a sociedades del grupo que han entrado en el procedimiento Chapter 11, el plazo para presentar la reclamación de crédito (proof of claim) puede haber vencido ya o estar próximo. Actúe sin demora.
- No suspenda automáticamente la colaboración — interrumpir de forma precipitada los suministros o la colaboración con las plantas de Marelli puede exponerle a reclamaciones contractuales y bloquear la recuperación de los créditos corrientes. Consulte cada decisión con el departamento jurídico.
- Observe las señales de los OEM — los fabricantes de automóviles que utilizan componentes de Marelli (Stellantis, BMW, Honda y otros) pueden poner en marcha programas de apoyo a proveedores Tier-1 clave para garantizar la continuidad de la producción. Tales programas pueden estabilizar indirectamente la situación de las plantas de Marelli en Europa.
Resumen: reestructuración en lugar de colapso — pero conviene mantener la vigilancia
El procedimiento Chapter 11 del Grupo Marelli es uno de los casos de reestructuración industrial más grandes y complejos del sector de la automoción de los últimos años. La escala de las operaciones — decenas de filiales, miles de empleados y cientos de contrapartes en todo el mundo — convierte este caso en un acontecimiento de importancia sistémica para los sectores europeos de automoción y logística.
La evolución del procedimiento hasta la fecha — el apoyo del 80% de los acreedores al RSA, la obtención de financiación DIP por 1.100 millones de USD, la presentación regular de informes operativos y la aprobación judicial del Disclosure Statement — apunta a una vía de reestructuración controlada, y no a un colapso caótico. Es una diferencia importante desde el punto de vista del riesgo para toda la cadena de valor.
No obstante, hasta la confirmación formal del plan de reorganización por el tribunal (prevista para el 8 de diciembre de 2026) y la salida efectiva de Marelli del Chapter 11, todas las entidades que colaboran con el grupo deben mantener un nivel elevado de vigilancia, documentar todas las transacciones con la debida diligencia y seguir los sucesivos documentos procesales incorporados al expediente.
La plataforma EURODEBT.eu actualizará continuamente la evaluación del riesgo de las entidades del Grupo Marelli — en particular tras el anuncio de los resultados de la votación de los acreedores y tras la resolución de la audiencia de confirmación de diciembre. Le animamos a suscribirse a las alertas sobre este caso.




