

El fin de la exención de derechos de aduana hasta 150 €: ¿cómo cambiará la reforma de la UE los sectores del transporte y el comercio electrónico?
A partir del 1 de julio de 2026, la Unión Europea elimina el umbral de exención arancelaria de minimis para los envíos de valor inferior a 150 euros y lo sustituye por una tarifa fija de 3 euros por cada partida de mercancía. Este cambio trastoca los modelos operativos del comercio electrónico y obliga a las empresas logísticas a renegociar contratos, modernizar los sistemas informáticos y evaluar rigurosamente el riesgo financiero de los clientes del sector B2C. La experiencia de Francia, donde el mero anuncio de normas similares provocó una caída del 92 por ciento en el volumen aduanero en CDG, muestra lo bruscas que pueden ser las reacciones del mercado.
A partir del 1 de julio de 2026, la Unión Europea eliminará uno de los pilares del comercio electrónico transfronterizo: el umbral de exención de aranceles vigente para envíos importados con un valor inferior a 150 €. En su lugar, se introducirá una tarifa fija de 3 € por artículo en un paquete. Para los operadores logísticos, transitarios y empresas de transporte que prestan servicios a clientes B2C, esto no es solo un cambio normativo; es una llamada de atención que exige una revisión inmediata de los contratos, los modelos operativos y las evaluaciones de riesgo de la cartera de clientes.
El fin de la era de minimis: ¿qué está cambiando y por qué?
Durante años, el umbral de minimis ha impulsado las importaciones baratas procedentes de países asiáticos, principalmente China. Tiendas como Temu, Shein y AliExpress han basado gran parte de su modelo de negocio europeo en esta laguna legal: el envío masivo de pequeños paquetes por un valor no superior a 150 € sin pagar aranceles aduaneros. Se estima que, en los últimos años, el volumen de envíos que se benefician de la exención de minimis en la UE ha aumentado hasta alcanzar cientos de millones de paquetes anuales.
Los ministros de finanzas europeos llevan tiempo alertando de que el sistema se utiliza de forma abusiva, con vendedores no pertenecientes a la UE que declaran deliberadamente un valor inferior al real de los envíos, evitando así las tasas y obteniendo una ventaja competitiva desleal sobre los vendedores europeos locales, que tributan íntegramente. La presión fiscal se ha visto agravada por argumentos derodoEs innegable que la afluencia masiva de productos desechables baratos genera una enorme huella de carbono, y existen preocupaciones sobre la seguridad del consumidor, ya que muchos artículos importados no cumplen con los estándares de la UE.
La reforma aduanera de la UE forma parte, por tanto, de una estrategia regulatoria más amplia: los derechos de aduana dejan de ser únicamente una herramienta fiscal y se convierten en un instrumento de política comercial.rodoLa nueva tarifa de 3 € por cada artículo en los envíos B2C que cumplan los requisitos es temporal (se prevé la implementación de un sistema más completo en el futuro), pero su mero anuncio está causando una importante turbulencia en el mercado.
La revolución aduanera: el fin de la consolidación, el comienzo de la era de los datos.
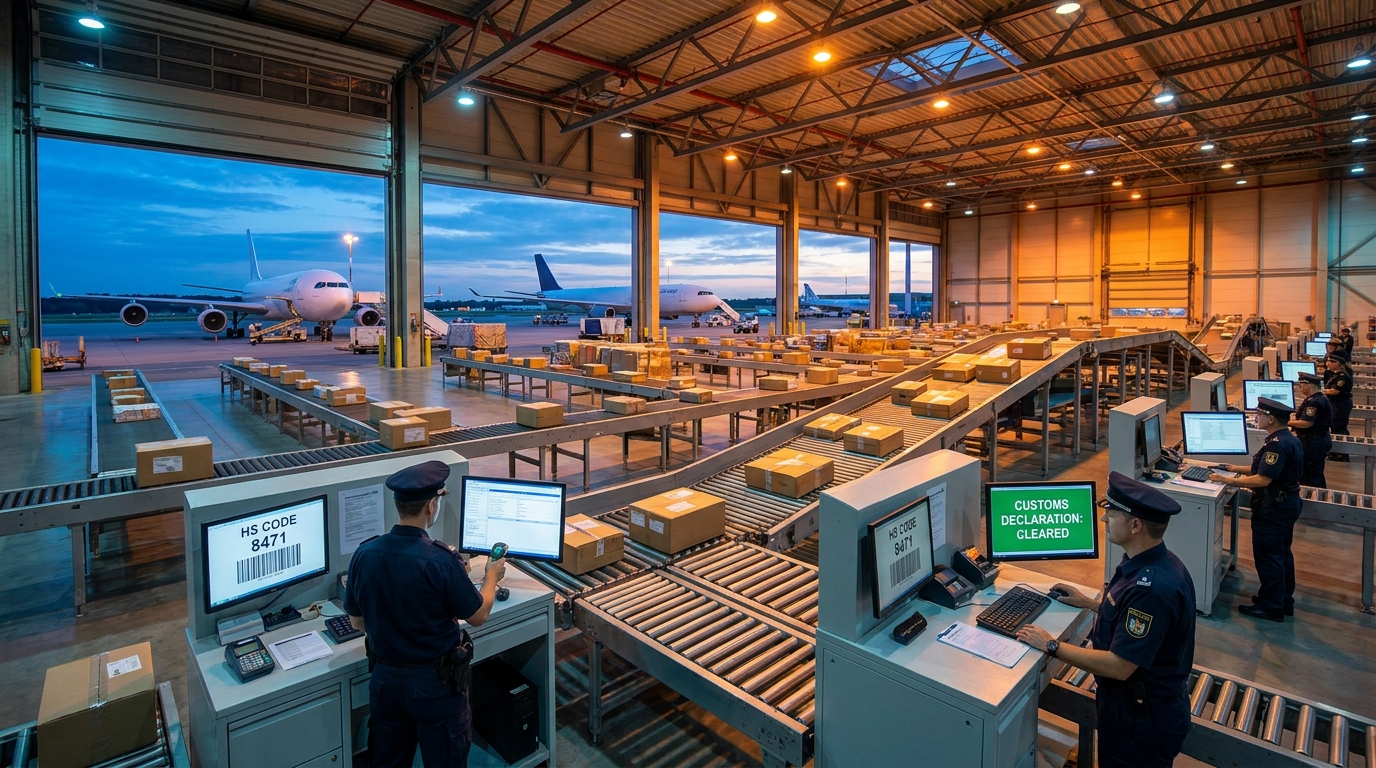
Para el sector logístico, el cambio operativo más significativo es la necesidad de presentar declaraciones aduaneras obligatorias a nivel de artículo. Hasta ahora, los transitarios y operadores se habían valido de métodos de consolidación simplificados, que permitían un despacho de aduanas rápido y económico para grandes volúmenes de paquetes. La nueva normativa elimina esta ventaja.
Cada producto del envío deberá describirse con identificadores precisos —GTIN (Número Global de Artículo Comercial), EAN o UPC—, junto con información detallada sobre el fabricante y el vendedor. Además, se deben asignar correctamente los códigos HS (Sistema Armonizado de Designación y Codificación de Mercancías) a cada artículo. Cualquier error de codificación conllevará la retención inmediata del envío y un retraso en el despacho aduanero.
Esto significa que el sector logístico se enfrenta a un importante reto tecnológico. Los operadores que antes procesaban millones de declaraciones simplificadas deben invertir en sistemas informáticos capaces de gestionar datos a nivel de producto. La integración con las bases de datos de fabricantes y minoristas, la verificación automática de códigos aduaneros y la gestión de la calidad de los datos son áreas en las que se prevé una inversión significativa en los próximos meses. Las empresas que no implementen las soluciones adecuadas antes de julio de 2026 corren el riesgo de paralizarse operativamente.
Requisitos clave de datos para nuevos registros de entrada:
- Códigos GTIN, EAN o UPC — Identificador obligatorio para cada producto del paquete
- Códigos HS — asignado correctamente a cada elemento, sin simplificaciones
- Detalles del fabricante y del vendedor — información completa para cada artículo
- Declaración a nivel de línea de artículo — No más métodos de consolidación
- Valor correcto de los bienes — verificación rigurosa de la magnitud de los abusos cometidos hasta la fecha
IOSS y el nuevo panorama de enrutamiento de envíos
Un cambio clave que impactará directamente en los modelos operativos de las empresas de mensajería y transporte de mercancías es el nuevo enfoque para el despacho de aduanas basado en la participación del vendedor en el sistema IOSS (Ventanilla Única de Importación). El sistema IOSS, introducido en 2021 como mecanismo para simplificar el registro del IVA para vendedores extranjeros, se está convirtiendo en un elemento central de toda la arquitectura aduanera del comercio electrónico.
Los envíos gestionados por vendedores registrados en IOSS conservan la opción de realizar el despacho de aduanas en el primer punto de entrada a la Unión Europea. Esto significa que los operadores logísticos pueden mantener el modelo actual de centros de distribución centralizados: las mercancías llegan a un único gran centro logístico (por ejemplo, en Alemania, los Países Bajos o Bélgica), donde se despachan y desde allí se distribuyen a los países de destino.
Sin embargo, los envíos de vendedores no registrados en IOSS pierden esta capacidad. Deben despacharse en el país de destino, lo que complica enormemente la planificación de rutas. En lugar de un único punto de despacho para todo el mercado europeo, el operador debe gestionar los despachos en decenas de jurisdicciones diferentes, cada una con sus propios procedimientos, requisitos lingüísticos y fiscales. La complejidad de la planificación de rutas y la logística de última milla aumenta exponencialmente.
Para las empresas de transporte que trabajan con clientes de comercio electrónico y que no cuentan con el registro IOSS o que se encuentran en proceso de obtenerlo, esta división tiene un impacto directo en los costos operativos. Las rutas, los tiempos de entrega y el costo total de gestionar los envíos que no cuentan con el registro IOSS serán significativamente más altos, lo que afectará la rentabilidad de los contratos firmados antes de la entrada en vigor de la reforma.
Terremoto financiero para los importadores de comercio electrónico
Este cambio afecta principalmente a los modelos de negocio basados en un alto volumen y bajo valor. Para un vendedor que envía cientos de miles de paquetes a Europa cada mes, una tarifa de 3 € por artículo puede representar entre el 15 % y el 30 % de su valor. Se trata de un cambio drástico en la estructura de costes que, para muchos, hace que el modelo de negocio actual sea simplemente inviable.
Otro problema es el de las devoluciones. Las tasas de devolución en el comercio electrónico son significativamente más altas que en las tiendas físicas, llegando a alcanzar varias decenas de puntos porcentuales en categorías como ropa y electrónica. Según la nueva normativa, los aranceles aduaneros pagados por las importaciones no se reembolsarán automáticamente si se devuelven los productos. Esto supone otra carga financiera que recae directamente sobre los importadores y vendedores, e indirectamente sobre las empresas de logística que gestionan sus envíos y devoluciones.
Para los gestores de riesgos del sector del transporte, el mensaje es claro: la liquidez de los clientes de comercio electrónico B2C, especialmente aquellos que operan con sistemas de dropshipping o importan desde Asia, podría deteriorarse significativamente en los próximos 12 a 18 meses. Las empresas que no adapten sus modelos operativos podrían enfrentarse rápidamente a la insolvencia.
El efecto Francia: la primera víctima de los anuncios regulatorios.
Lo que ya está ocurriendo en Francia es una clara advertencia para todo el sector. El país anunció previamente la introducción de un impuesto nacional sobre los paquetes importados, y la reacción del mercado fue inmediata y drástica. El aeropuerto Charles de Gaulle de París registró una caída del 92 % en las declaraciones de aduanas de envíos de comercio electrónico. El tráfico no ha desaparecido, sino que se ha trasladado a otros centros logísticos: Lieja (Bélgica), Ámsterdam (Schiphol) y Fráncfort.
Este ejemplo ilustra dos puntos importantes. Primero, el mercado reacciona de forma rápida y radical a los cambios regulatorios, incluso antes de su anuncio y de que entren en vigor. Segundo, los operadores de centros de distribución aéreos y terrestres deben estar preparados tanto para un aumento repentino del volumen de operaciones antes de que la reforma entre en vigor (el efecto de anticipación) como para una fuerte caída tras su implementación.
Los expertos del sector de la carga, incluidos representantes de Dimerco Express Group, Fraport AG y DHL Aviation, coinciden: el comercio electrónico seguirá siendo un motor clave del mercado de carga aérea, pero el mercado en sí experimentará una transformación estructural. Los envíos individuales y económicos, que actualmente dominan el volumen, darán paso a los envíos consolidados, el almacenamiento de carga en toda la UE y un modelo de inventario preestablecido en centros de distribución regionales.
El nuevo mapa logístico de Europa: ¿Quién gana, quién pierde?
La reforma aduanera acelerará la consolidación del mercado y transformará las cadenas de suministro. Grandes plataformas de comercio electrónico, como los gigantes chinos Temu y Shein, ya están invirtiendo en almacenes y centros de distribución europeos, trasladando mercancías a la UE antes de que lleguen al cliente final. Este modelo —importaciones a granel, depósitos aduaneros locales y distribución intracomunitaria— se convertirá en el estándar para todos los actores con aspiraciones europeas.
Para las empresas de logística, esto significa nuevas oportunidades de negocio en el área de:
- Cumplimiento dentro de la UE — Prestando servicios a almacenes y centros de distribución ubicados dentro de la UE
- Consolidación de envíos marítimos y aéreos — La importación a granel es mucho más rentable que la importación de millones de pequeños paquetes.
- Servicios de cumplimiento aduanero — Las empresas con sistemas informáticos avanzados y experiencia en la clasificación aduanera del Sistema Armonizado tendrán una sólida posición negociadora.
- Servicios de almacén aduanero — Los depósitos aduaneros en las fronteras de la UE permiten aplazar el pago de los derechos de aduana hasta que se vendan las mercancías.
Mientras tanto, los operadores pequeños y medianos, que anteriormente se especializaban en gestionar envíos de bajo costo desde Asia, se verán presionados. Los costos de cumplimiento, las inversiones en sistemas informáticos y la necesidad de renegociar contratos podrían superar su capacidad financiera. Los análisis del sector indican que la reforma podría acelerar la selección natural del mercado, fortaleciendo a los grandes actores con infraestructura de datos avanzada y extensas redes operativas a expensas de las entidades más pequeñas.
Perspectiva de riesgo empresarial: ¿Qué deben hacer las empresas de transporte?
Desde la perspectiva de la gestión de riesgos, los directivos de las empresas de transporte y logística deberían tomar una serie de medidas preparatorias desde ahora. Julio de 2026 está a la vuelta de la esquina, y considerando la complejidad de los cambios operativos, informáticos y contractuales necesarios, este es un plazo muy breve.
Áreas de actividad prioritarias:
- Auditoría de cartera de clientes — identificar clientes B2C cuyos modelos de negocio se basan en la importación de envíos inferiores a 150 €; evaluar su estabilidad financiera en el nuevo entorno regulatorio.
- Renegociación de contratos — revisar los contratos para detectar cláusulas relativas a cambios normativos; protegerse contra una situación en la que el cliente no pueda asumir los nuevos costes aduaneros.
- Verificar el estado IOSS de los clientes — evaluación de qué clientes están registrados en el sistema IOSS y cuáles tendrán que enviar los envíos para su despacho de aduana en el país de destino.
- Inversiones en sistemas informáticos — Implementación o actualización de sistemas de gestión de datos aduaneros capaces de procesar declaraciones a nivel de partida.
- Planificación de la capacidad — preparación para el efecto de carga inicial (un fuerte aumento del volumen antes de julio de 2026) y una desaceleración posterior.
- Desarrollo de la oferta de cumplimiento — Desarrollar competencias de asesoramiento en el ámbito de las nuevas normativas como un servicio de valor añadido para los clientes.
Escenarios de mercado: ¿qué espera el sector?
El consenso del sector prevé que el periodo entre el anuncio y la implementación de la reforma se caracterizará por una intensa concentración de operaciones al inicio de la misma: vendedores e importadores maximizarán los volúmenes de importación mientras las antiguas normas sigan vigentes. Esto podría impulsar temporalmente el desempeño financiero de las empresas de carga, en particular las de carga aérea.
Sin embargo, después de julio de 2026, se producirá una desaceleración significativa. Algunos actores abandonarán el mercado o reducirán drásticamente sus operaciones. Otros adoptarán un modelo consolidado de importación y distribución local. En última instancia, según las previsiones para 2027-2028, el mercado alcanzará un nuevo equilibrio con un menor volumen de envíos pequeños, pero con mayor valor y márgenes para los envíos individuales.
A largo plazo, la reforma podría representar una oportunidad para que los fabricantes y minoristas europeos recuperen parte de su ventaja competitiva. Esto, a su vez, podría dinamizar el mercado local de comercio electrónico y generar nueva demanda de servicios logísticos intracomunitarios, especialmente en lo que respecta a la entrega rápida y la gestión de devoluciones.
Resumen: es hora de decidir, no de esperar.
La abolición del umbral mínimo de 150 € es uno de los cambios regulatorios más importantes en el comercio electrónico europeo en años. Para el sector del transporte y la logística, no se trata de una cuestión fiscal abstracta, sino que supone una amenaza directa para la rentabilidad de los contratos, la liquidez de los clientes y la eficiencia operativa de las empresas. El dramático caso de Francia, donde el simple anuncio de regulaciones similares provocó un desplome del 92 % en el volumen de operaciones de un único centro logístico, demuestra la magnitud de las reacciones del mercado.
Las empresas que aprovechen la reforma como catalizador para modernizar sus sistemas informáticos, renegociar contratos y diversificar su cartera de clientes tienen la oportunidad de salir fortalecidas de este periodo de turbulencia. Quienes esperen corren el riesgo de encontrarse en el epicentro de la crisis sin las herramientas necesarias para gestionarla. En un sector donde los márgenes son ajustados y el volumen de operaciones es crucial para la supervivencia, es el momento de tomar decisiones.




