

Crisis de existencias de diésel en Europa: se avecina una presión sobre los precios durante el invierno, que podría perturbar el sector del transporte.
Las reservas europeas de gasóleo se han reducido en casi un 30 por ciento en vísperas de la temporada invernal, y la finalización de los programas gubernamentales de apoyo al combustible en países clave de la UE agrava la crisis. Los precios mayoristas del gasóleo han superado los del combustible de aviación por primera vez en más de un año, y las pequeñas empresas de transporte con márgenes reducidos se enfrentan a un riesgo real de pérdida de liquidez. Los gestores de riesgos deben revisar urgentemente las cláusulas de combustible de los contratos y supervisar la situación financiera de los subcontratistas.
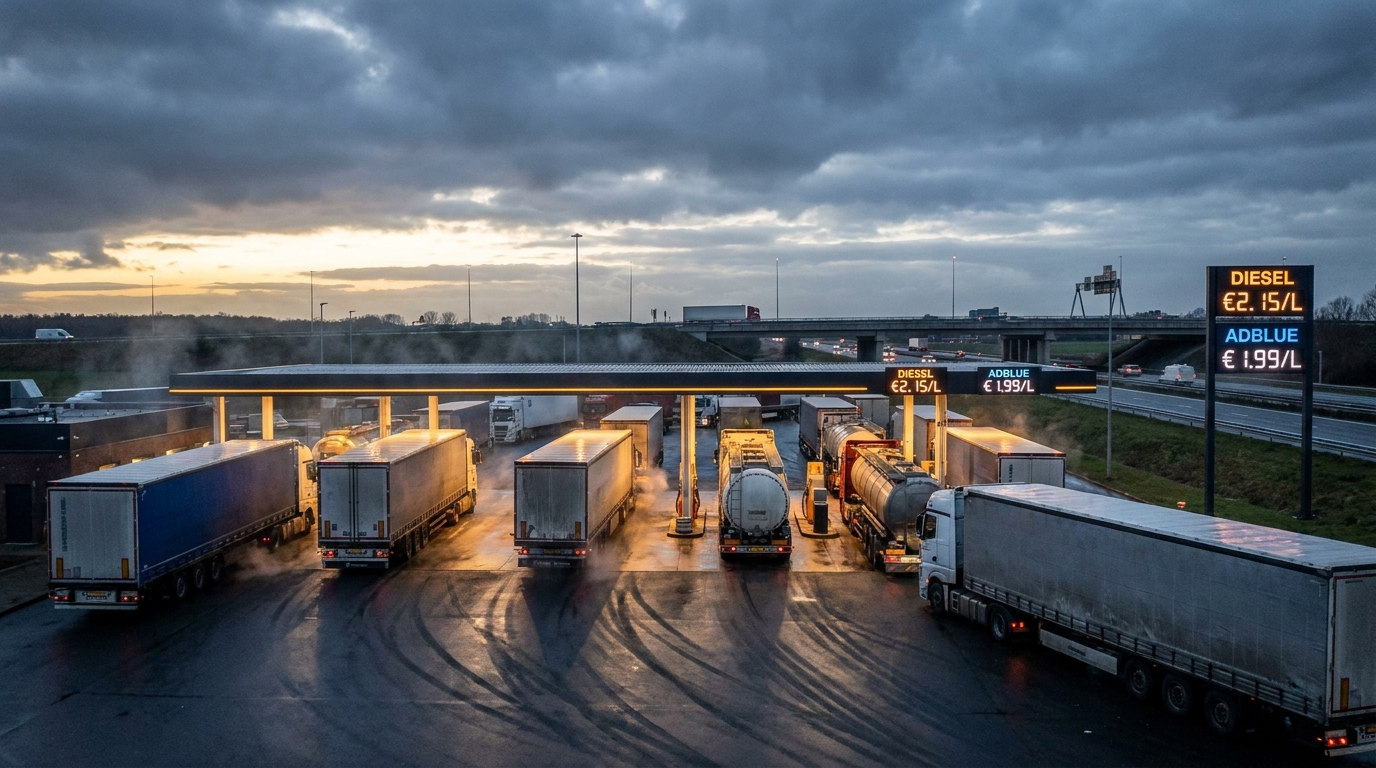
El mercado europeo de combustibles está entrando en una fase crítica. Las reservas de diésel en todo el continente han disminuido casi un 30 %, y aún falta el invierno, tradicionalmente marcado por una mayor demanda de este combustible. Para el sector del transporte y la logística, donde el combustible representa entre el 30 y el 40 % de los costes operativos, esta situación podría convertirse en uno de los mayores desafíos de los últimos años. Los gestores de riesgos y los propietarios de flotas deberían analizar sus riesgos cuanto antes y preparar planes de contingencia.
Las reservas de diésel están disminuyendo: la magnitud del problema.
Los datos analíticos recopilados por la plataforma iTransports y reconocidas firmas de análisis, como Goldman Sachs y S&P Global Energy, no dejan lugar a dudas: las reservas estratégicas de diésel en Europa han alcanzado niveles alarmantes. La disminución estimada de casi el 30 % no es una anomalía aislada, sino el resultado de la acumulación de desafíos estructurales y geopolíticos que, en conjunto, están impactando el mercado europeo de combustibles con una fuerza sin precedentes.
Es importante destacar que, desde una perspectiva operativa, actualmente no nos enfrentamos a una amenaza real por parte de los dispensadores de combustible en las gasolineras. La amenaza a medio plazo radica principalmente en los precios y la oferta. Sin embargo, en un sector donde los márgenes se miden en céntimos por kilómetro y los contratos se cierran con meses o trimestres de antelación, incluso un aumento moderado de precios en un contexto de oferta reducida puede provocar graves problemas financieros.
La geopolítica está destruyendo las cadenas de suministro de materias primas.
La crisis de existencias se debe a varios factores interrelacionados, la mayoría de los cuales son externos y escapan al control de los agentes del mercado europeo.
Rusia y las consecuencias del conflicto ucraniano.
Los precisos ataques ucranianos contra las refinerías rusas y la prohibición de Moscú a la exportación de ciertos productos petrolíferos han reducido significativamente una de las fuentes históricamente importantes de suministro de productos refinados para los mercados europeos. Si bien Europa tomó medidas para diversificar sus fuentes de suministro tras la invasión rusa de Ucrania, reemplazar el volumen de diésel ruso resultó más difícil y costoso de lo previsto inicialmente.
Oriente Medio y el estrecho de Ormuz
Al mismo tiempo, la escalada de tensiones en Oriente Medio —incluida la acción militar de Irán— ha perturbado gravemente el transporte marítimo a través del estrecho de Ormuz, una de las principales rutas de transporte de energía del mundo. El aumento de los costes del seguro de carga, las rutas más largas y los retrasos en las entregas están teniendo un impacto directo en los precios finales en los mercados mayoristas europeos.
Los datos concretos de la firma de análisis Kpler ilustran la magnitud del descenso: las importaciones europeas de diésel cayeron de 1,97 millones de barriles diarios en enero de este año a tan solo 1,56 millones en julio, una disminución de más del 20 % en pocos meses. Al mismo tiempo, aumentaron las importaciones de combustible para aviones, lo que generó una anomalía sin precedentes: por primera vez en más de un año, los precios mayoristas del diésel en Europa superaron los del combustible para aviones. Esta es una señal que los analistas del mercado energético consideran muy preocupante, y a la que los gestores de riesgos logísticos deberían prestar la misma atención.
El precio del diésel se independiza del del petróleo: un nuevo riesgo para el sector.
Una de las tendencias más preocupantes que impacta directamente en el modelo de negocio de muchas empresas de transporte es la creciente divergencia entre los precios del petróleo crudo y del diésel en las gasolineras.
El precio del crudo Brent ha caído drásticamente en los últimos meses, situándose en torno a los 83 dólares por barril, en parte como respuesta a las señales diplomáticas sobre la posibilidad de conversaciones de paz en zonas de conflicto. Mientras tanto, los conductores y operadores de flotas en Europa apenas encuentran alivio en las gasolineras. Esto se debe a que el precio del diésel depende ahora menos del precio del crudo y mucho más de la capacidad de las refinerías, la disponibilidad de reservas y los flujos comerciales mundiales, factores que siguen gravemente afectados.
Estados Unidos ofrece un excelente punto de comparación: el precio del galón de diésel ha aumentado alrededor de un 40 % desde principios de verano, mientras que el del petróleo crudo solo ha subido un 5 % en el mismo periodo. Esta disparidad ilustra un mecanismo que también observamos cada vez con mayor frecuencia en Europa: el precio del diésel tiene su propia dinámica, independiente del del petróleo crudo.
Para las empresas de transporte, esto supone un grave problema estructural. Muchos contratos a largo plazo entre transportistas y sus clientes incluyen cláusulas de combustible indexadas al precio del crudo, no al precio real del diésel en la gasolinera. En la práctica, el precio del Brent está bajando, el cliente exige una tarifa de flete reducida y el transportista sigue pagando precios récord al repostar. Esta asimetría de información y contractual se está convirtiendo en una de las amenazas más serias para la liquidez financiera de las empresas de logística en los próximos meses.
El fin de los subsidios gubernamentales al combustible: un doble golpe para las aerolíneas.
La situación se complica aún más por el hecho de que coincidió con el fin o la reducción significativa de los programas de apoyo a los combustibles en muchos países de la Unión Europea. Los gobiernos que, ante anteriores crisis de precios, habían implementado exenciones fiscales y reducciones del IVA para el sector de los combustibles, decidieron retirar estos instrumentos precisamente cuando volvían a repuntar las presiones del mercado.
- Alemania — La reducción del impuesto sobre la energía en los combustibles expiró a finales de junio de este año.
- Hiszpania — El programa de IVA reducido para el combustible diésel y el apoyo específico para flotas profesionales se han completado.
- Italia, República Checa, Francia — Los programas de protección para el sector del transporte han finalizado o se han reducido significativamente.
Como resultado, en gran parte de Europa, los precios del diésel en las estaciones de servicio se mantienen muy por encima del umbral de 2 € por litro. Según datos de los mercados europeos de combustible, los precios más altos se registran actualmente en los Países Bajos (2,42 €/l), Dinamarca (2,34 €/l) y Alemania (2,256 €/l). Para las compañías de transporte que operan rutas internacionales,rodoPara las compañías aéreas, especialmente las que operan en el corredor de Europa Occidental, esto implica la necesidad de una planificación de repostaje extremadamente precisa y una búsqueda activa de precios más bajos en los países de tránsito; una estrategia que requiere tiempo y recursos de gestión, y cuyos efectos son limitados.
El fenómeno de los precios minoristas rígidos: una trampa para la logística.
Los economistas del mercado energético llevan tiempo señalando una asimetría en la dinámica de los precios minoristas de los combustibles: los precios suben rápidamente cuando aumentan los precios de las materias primas, pero bajan mucho más despacio y con mayor resistencia incluso después de que caigan los precios del petróleo. Este fenómeno, conocido como precios rígidos, se agudiza especialmente en la situación actual del mercado.
Como subraya MiędzynarodoSegún la Unión Internacional de Transporte por Carretera (IRU), los precios en las gasolineras aún reflejan los elevados costos de transporte y refinación de los meses anteriores. Cualquier ajuste de precios, si lo hubiera, se produciría gradualmente, y el sector del transporte debe pagar sus facturas aquí y ahora. Para las empresas que operan con reservas de efectivo suficientes para varias semanas, cada mes de aumento en los costos del combustible sin la posibilidad de trasladarlos a los clientes representa un riesgo real de pérdida de liquidez.
Perspectiva del riesgo empresarial: ¿Quiénes corren mayor riesgo?
Desde la perspectiva del análisis de riesgos para socios —fundamental para los lectores de EURODEBT.eu—, la situación actual en el mercado del diésel crea varios grupos claramente identificados como de mayor riesgo en el sector del transporte y la logística.
Pequeñas y medianas empresas de transporte (PYMES)
Este es el segmento más vulnerable a la turbulencia descrita. Las empresas de transporte más pequeñas, por su naturaleza, tienen márgenes más bajos, reservas de capital limitadas y menor poder de negociación en los contratos. Carecen de la capacidad de cubrir sus riesgos en los mercados de futuros o de negociar contratos de combustible a largo plazo con grandes proveedores. Muchas de ellas ya operan en el punto de equilibrio con los precios actuales del mercado. La continua presión sobre los costos en los próximos meses probablemente provocará un aumento en los retrasos en los pagos, plazos de pago más largos para proveedores y subcontratistas y, en consecuencia, una ola de quiebras en este segmento.
Transportistas con contratos indexados al petróleo
Las empresas que firmaron contratos a largo plazo con cláusulas de combustible indexadas al precio del crudo Brent —en lugar de al precio real del diésel— podrían encontrarse pronto en una situación extremadamente difícil. A medida que los precios del petróleo bajan y el diésel se mantiene caro, los márgenes se reducen drásticamente. Revisar la estructura de las cláusulas de combustible en todos los contratos vigentes debería ser ahora una prioridad tanto para las compañías de transporte como para los proveedores de servicios de transporte preocupados por la estabilidad de sus cadenas de suministro.
Operadores que dependen de rutas de Europa Occidental
Las empresas que utilizan intensivamente las carreteras de Alemania, los Países Bajos, Dinamarca y Austria incurren en costes de combustible desproporcionadamente más elevados en comparación con sus competidores que operan en los corredores de menor coste del este y el sur de Europa. Este desequilibrio de costes puede ser un factor decisivo para determinar la ventaja competitiva en las licitaciones de contratos logísticos.
Riesgo de inflación para toda la economía
Los efectos de la crisis del suministro de diésel no se limitarán al sector del transporte. El diésel es esencial para una gran parte de la economía real: la agricultura, la construcción, la calefacción industrial y las flotas de reparto de última milla. El aumento de los costes de transporte repercute directamente en los precios de casi todos los productos que se entregan en tiendas y almacenes.
En los próximos meses de invierno, a medida que la demanda de diésel aumenta estacionalmente y las reservas se mantienen bajas, existe un riesgo real de presiones inflacionarias sostenidas impulsadas por los costos de la energía y el transporte. Los analistas de Goldman Sachs y S&P Global Energy estiman que el riesgo de precios estructuralmente altos como resultado de la escasez física es actualmente mayor para el diésel que para el petróleo crudo, lo que convierte a esta categoría de materias primas en un factor de riesgo macroeconómico único.
¿Qué deben hacer ahora los gestores de riesgos?
Ante el escenario descrito, la gestión profesional de riesgos en la cadena de suministro y el transporte requiere la adopción de medidas preventivas específicas:
- Auditoría de la cláusula de combustible — Verificación de todos los contratos vigentes para determinar si la indexación se basa en el precio del petróleo o en el precio real del diésel; renegociación de los términos si fuera necesario.
- Supervisión del estado de los subcontratistas — Verificación activa de la estabilidad financiera de los transportistas pequeños y medianos en la cartera de proveedores; mayor frecuencia de comprobación de los registros de deudores y las agencias de inteligencia empresarial.
- Diversificación de la cadena de suministro de transporte — evitar la concentración excesiva de volúmenes en una sola compañía aérea, especialmente una pequeña, que podría no sobrevivir a los próximos meses de presión sobre los precios.
- Análisis de escenarios de costos — incluyendo variantes en los presupuestos para el cuarto trimestre de 2024 y el primer trimestre de 2025, suponiendo un aumento adicional en los precios del diésel de entre el 10 y el 20 por ciento en comparación con los niveles actuales.
- Resumen de las condiciones de pago — considerar la posibilidad de acortar los plazos de pago para las pequeñas compañías de transporte como una forma de apoyar su liquidez a cambio de una garantía de continuidad del servicio de ruta.
Podsumowanie
El mercado europeo del diésel afronta el invierno con niveles de inventario históricamente bajos, cadenas de suministro interrumpidas y sin los incentivos gubernamentales que amortiguaron las fluctuaciones de precios en años anteriores. La combinación de estos factores, junto con la rigidez de los precios minoristas, la creciente divergencia entre los precios del petróleo y el diésel, y la caída de las tarifas de flete al contado, crea un panorama especialmente desfavorable para las empresas de logística, sobre todo para las pymes.
Para los gestores de riesgos y los propietarios de empresas de transporte, la señal es clara: el tiempo de la gestión reactiva de esta amenaza ha terminado. Es hora de adoptar medidas preventivas proactivas, tanto en lo que respecta a sus propias finanzas como a la verificación de sus socios comerciales. Las empresas que descuiden el seguimiento de la situación de sus subcontratistas de transporte en los próximos meses podrían verse inesperadamente privadas de capacidad logística en el peor momento posible: en pleno auge operativo invernal.




