

Crisis del Rin 2026: Los niveles de agua, históricamente bajos, paralizan la logística europea. Las empresas de transporte dan la voz de alarma.
El nivel del agua del Rin cayó a 53 centímetros a principios de julio de 2026 en el punto de medición clave de Kaub — un valor sin precedentes para esa época del año. La flota fluvial solo puede transportar un tercio de la carga habitual, lo que obliga a las empresas a recurrir al costoso cambio al transporte por carretera y ferrocarril. Los expertos del sector advierten de que la crisis no es un episodio meteorológico pasajero, sino un anuncio de cambios duraderos en las condiciones operativas de la logística europea.
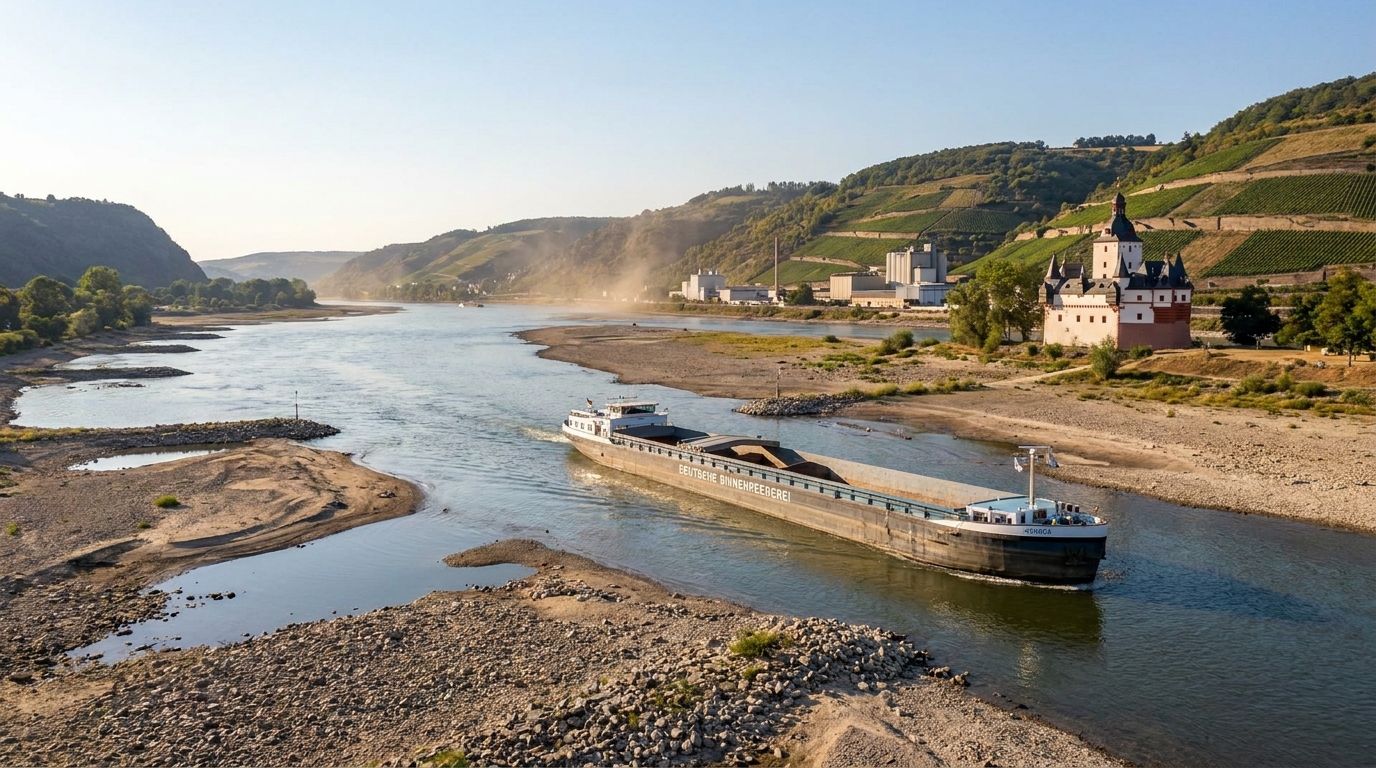
A principios de julio de 2026, el sector del transporte fluvial europeo se enfrentó a una crisis de una magnitud sin precedentes en décadas. El nivel del agua en el Rin, la principal vía fluvial comercial de Alemania, alcanzó mínimos históricos: apenas 53 centímetros en el punto de medición estratégico de Kaub, cerca de Coblenza. Lo singular y especialmente preocupante es que esta situación tan dramática no se produjo a mediados de verano ni a finales de otoño, sino al comienzo de la temporada, presagiando meses de interrupción operativa para toda la cadena de suministro en Europa Central.
Un caudal excepcionalmente bajo en una época especial del año.
Los expertos alemanes en navegación interior no ocultan su preocupación. Roberto Spranzi, miembro del consejo de administración de la Cooperativa Alemana de Transporte Interior (DTG), que gestiona una flota de unos 90 buques, declaró sin rodeos: «En 45 años de experiencia profesional, nunca había visto niveles de agua tan bajos en esta época del año». Esto no es una exageración: el récord histórico de niveles mínimos absolutos de agua en el río Kaub es de tan solo 25 centímetros, registrado en octubre de 2018, cuando toda la industria europea sufría semanas de sequía. Hoy, en julio, el nivel del agua supera con creces ese récord, pero su llegada al inicio de la temporada de verano significa que lo peor aún podría estar por llegar.
La Administración Federal de Vías Navegables y Navegación indicó en sus pronósticos hidrográficos que el nivel del agua en el Kaub podría descender significativamente por debajo de los 50 centímetros en los próximos días. Con un curso de agua tan poco profundo, los buques fluviales deben limitar drásticamente su carga; la DTG informa que sus buques solo pueden transportar aproximadamente un tercio de la capacidad de carga estándarEsto significa que, por cada ruta que hace apenas unas semanas garantizaba la plena utilización de la flota, ahora las navieras envían tres barcos o abandonan la ruta en favor de alternativas más caras.
El efecto dominó logístico: del río a las carreteras y el ferrocarril.
La drástica reducción de la capacidad de la flota fluvial provoca un costoso traslado de mercancías al transporte por carretera y ferrocarril. Para los responsables de logística y riesgos de las empresas europeas, esto implica la renegociación inmediata de los contratos de transporte, la búsqueda de recursos de transporte disponibles en el mercado y, como es inevitable, la aceptación de tarifas de flete significativamente más elevadas.
El transporte por carretera, si bien es flexible, es estructuralmente más caro que el transporte fluvial, especialmente para el transporte de materias primas a granel. Cuando una gran parte de la carga que antes se transportaba por el Rin pasa repentinamente a las carreteras, el mercado del transporte por carretera reacciona con aumentos de precios, un mecanismo bien conocido por cualquiera que haya seguido las consecuencias de la bajamar en 2018. En aquel entonces, los costes del transporte de mercancías por carretera en Alemania aumentaron en más de un diez por ciento en cuestión de semanas, y los tiempos de espera para el material rodante disponible se extendieron a varios días.
El ferrocarril, si bien parece una alternativa atractiva, tiene limitaciones de capacidad, especialmente en las rutas paralelas al Rin, que conectan los puertos marítimos con las zonas industriales. Los gestores de la infraestructura ferroviaria no pueden aumentar el número de rutas de mercancías de la noche a la mañana, y los transitarios deben reservar capacidad con varias semanas de antelación. En la práctica, el efecto dominó logístico implica que la industria se enfrenta no solo a un transporte más caro, sino también más lento.
¿Qué sectores industriales corren mayor riesgo?
El Rin es vital para varias industrias clave. Analizando la estructura del transporte fluvial en Alemania, podemos identificar sectores particularmente expuestos al riesgo de bajos niveles de agua:
- Industria química y petroquímica — Las plantas químicas ubicadas a lo largo del Rin (incluidas las de Ludwigshafen, Leverkusen y Colonia) dependen del suministro de materias primas por vía fluvial. Los retrasos o el aumento de los costos de transporte repercuten directamente en los costos de producción y en el cumplimiento puntual de los pedidos.
- Energía y calefacción El carbón y el fueloil transportados a lo largo del Rin abastecen a las centrales eléctricas y de calefacción. Las interrupciones en el suministro pueden generar la necesidad de aumentar las reservas estratégicas o provocar interrupciones en el servicio.
- Industria siderúrgica y minera Los minerales metálicos, la chatarra y los productos siderúrgicos acabados son cargas a granel ideales para el transporte marítimo. Las plantas ubicadas en la región del Ruhr y a lo largo del Rin son particularmente sensibles a las interrupciones en este medio de transporte.
- Construcción Los áridos, la arena, la grava y los materiales de construcción se transportan en grandes cantidades por vía fluvial. La temporada de construcción está en pleno apogeo y las restricciones al transporte fluvial podrían retrasar la ejecución de grandes inversiones en infraestructura.
- Industria agroalimentaria — Los cereales, los fertilizantes y las materias primas agroquímicas también utilizan el transporte fluvial, especialmente en los tramos que conectan las cuencas agrícolas con los puertos de transbordo.
Las empresas de estos sectores deben auditar urgentemente su exposición a los riesgos del transporte marítimo y actualizar su Plan de Continuidad del Negocio (BCP, por sus siglas en inglés).
Dimensiones macroeconómicas de la crisis: inflación y competitividad
La crisis del Rin no es un caso logístico aislado; se inscribe en el contexto más amplio de la creciente presión sobre los costes en la economía europea. Las tarifas de flete globales se mantienen elevadas, en parte debido a las tensiones geopolíticas en Oriente Medio, que han mantenido los precios del petróleo por encima de los 85 dólares por barril. Para los transportistas por carretera que se espera que asuman el transporte fluvial, esto significa mayores costes de combustible y mayores expectativas salariales para los conductores en un mercado laboral ajustado.
Vale la pena examinar los datos históricos: ya en 2025, solo 171,6 millones de toneladas de mercancías — el peor resultado desde la reunificación alemana en 1990. La principal razón en aquel entonces fue la caída de las exportaciones y la reducción de la producción industrial, pero la actual recesión podría hacer que este indicador baje aún más, afectando esta vez no a la demanda, sino directamente a la infraestructura logística. El efecto acumulativo de la débil demanda de exportaciones y las limitaciones de la oferta en el transporte crea una combinación excepcionalmente desfavorable para las empresas orientadas a la exportación.
Desde una perspectiva macroeconómica más amplia, el aumento de los costos de transporte se traduce en precios más altos para los productos industriales y las materias primas en el mercado interno. Las empresas que antes se beneficiaban de costos de producción competitivos gracias al transporte fluvial asequible podrían verse obligadas a revisar sus listas de precios o aceptar márgenes más bajos. Ambos escenarios impactan negativamente su capacidad para cumplir con sus obligaciones y su solvencia crediticia.
Respuesta institucional: ¿está el sistema preparado para la normalidad climática?
La magnitud del problema obligó a una respuesta a nivel gubernamental. El Ministerio Federal derodoEl Ministerio de Medio Ambiente supervisó la situación y los primeros distritos y comunas a lo largo del río implementaron restricciones en la extracción de agua, protegiendo así los recursos menguantes.rodoCarsten Schneider anunció la puesta en marcha del primer sistema nacional de información sobre niveles bajos de agua, bajo el nombre provisional de NIWIS.
Este sistema tiene como objetivo proporcionar a los responsables de la toma de decisiones en la administración pública, las empresas y los gobiernos locales datos actualizados sobre el nivel del agua en puntos de medición clave, así como pronósticos hidrográficos que permitan planificar con antelación rutas y modos de transporte alternativos. Su implementación representa un paso en la dirección correcta, si bien el sector del transporte subraya que el monitoreo por sí solo no resuelve el problema de fondo: la creciente frecuencia de fenómenos hidrometeorológicos extremos derivados del cambio climático.
Es posible que la temporada de vacaciones de verano contribuya a aliviar las tensiones en las próximas semanas. El cierre temporal de algunas plantas industriales durante las vacaciones reduce la demanda de transporte fluvial, lo que permite a la flota fluvial cumplir con sus prioridades sin tanta presión. Sin embargo, esta es solo una solución temporal: el sector volverá a su plena capacidad productiva después de las vacaciones de verano, y es posible que la situación hidrológica no haya mejorado significativamente para entonces.
Perspectiva a largo plazo: ¿adaptación o aceptación del riesgo?
Los expertos señalan cada vez con mayor frecuencia que los bajos niveles de agua en el Rin ya no son una anomalía, sino una nueva normalidad climática. Los cambios en los patrones de precipitación en Europa Central, el deshielo más temprano de la nieve alpina y los períodos secos más prolongados en verano están alargando e intensificando sistemáticamente la temporada de aguas bajas. Incluso si la situación de este año no supera el récord histórico de 2018, su aparición en julio indica que el período operativo para la navegación fluvial a gran escala se reduce año tras año.
Para la industria europea, esto significa que es necesaria una adaptación estructural de las cadenas de suministro. Las empresas que anteriormente dependían exclusiva o predominantemente del transporte marítimo para su logística deberían considerar lo siguiente:
- diversificación modal — establecer contratos permanentes, y no solo de emergencia, con transportistas ferroviarios y por carretera capaces de hacerse cargo de la carga en una situación de crisis.
- Aumento de las reservas de materia prima — crear reservas estratégicas de almacenamiento en caso de interrupciones en el suministro, especialmente de materias primas críticas para la continuidad de la producción.
- Cláusulas de fuerza mayor en los contratos — renegociación de contratos a largo plazo teniendo en cuenta el riesgo hidrológico como factor que puede afectar a los plazos y costes de entrega.
- Inversiones en buques adaptados a niveles bajos de agua. — Los buques modernos con un diseño de casco especial, capaces de mantener una mayor capacidad de carga útil con un calado menor, se están convirtiendo en una inversión cada vez más atractiva.
- Transferencia de capacidad de producción — A largo plazo, algunas plantas que utilizan intensivamente el transporte de agua podrían considerar la posibilidad de trasladarse a centros logísticos alternativos más cercanos.
Evaluación de riesgos empresariales: ¿Qué deben saber los gestores de riesgos?
Desde la perspectiva de la verificación de contratistas y la evaluación de riesgos de cooperación, la crisis del Rin genera una serie de señales de alerta que conviene tener en cuenta en los procesos de debida diligencia y en el seguimiento de la cartera de contratistas:
Sector de navegación interior: Las empresas de este sector registrarán una drástica caída de ingresos en el tercer trimestre de 2026. La bajada de las tarifas de flete (paradójicamente, a pesar de la escasa oferta de carga, es posible que algunos transportistas no puedan aplicar plenamente los aumentos de tarifas a sus clientes habituales), sumada al aumento de los costes operativos, ejercerá una presión considerable sobre la liquidez financiera de los armadores y transitarios fluviales más pequeños. Las empresas con reservas de capital limitadas y un elevado nivel de endeudamiento son especialmente vulnerables.
Industria pesada y química: Las empresas que dependen en gran medida del suministro de materias primas transportadas por vía marítima pueden sufrir interrupciones en la producción o un aumento de los costes operativos que no se trasladan íntegramente a los clientes. Sumado al entorno macroeconómico generalmente complejo, esto puede provocar un deterioro de la liquidez y la rentabilidad y, en casos extremos, dificultades para hacer frente a las obligaciones.
Proveedores y socios: Las empresas que abastecen a grandes plantas industriales ubicadas a lo largo del Rin deben tener en cuenta los posibles retrasos en los pagos si sus clientes experimentan interrupciones en la producción. Es necesario reforzar el control del cumplimiento de los pagos por parte de este grupo de contratistas.
Sector de la construcción: El aumento de los costes de los materiales de construcción que antes se transportaban por vía fluvial puede provocar que se superen los presupuestos de inversión y que se produzcan retrasos en la ejecución de los proyectos, lo que a su vez puede generar disputas contractuales y reclamaciones entre contratistas y clientes.
Previsiones de mercado a corto plazo
Los analistas del mercado de transporte terrestre predicen que, si las condiciones hidrológicas actuales persisten durante las próximas 4 a 6 semanas, las tarifas de los modos de transporte alternativos podrían aumentar entre un 15 % y un 25 % en comparación con los niveles previos a la crisis. El mercado del transporte por carretera ya se encuentra bajo presión debido al aumento del precio del combustible y la escasez de conductores, por lo que cualquier demanda adicional de la logística terrestre tendrá un impacto inmediato en los precios.
Las lluvias en los Alpes, que alimentan el Alto Rin, podrían aliviar la situación. Sin embargo, los pronósticos meteorológicos para esta zona son inciertos, y los hidrólogos advierten que incluso las lluvias intensas no restablecerán rápidamente los niveles de agua aguas abajo. Un escenario realista supone que el sector operará con una capacidad de transporte fluvial significativamente reducida durante la mayor parte del verano de 2026.
Al mismo tiempo, los analistas señalan una paradoja: la temporada de vacaciones de verano, que reduce la demanda de transporte industrial de mercancías, puede ofrecer a las empresas un margen de tiempo para reorganizar sus cadenas de suministro y cerrar contratos con transportistas alternativos antes de la reanudación de la actividad productiva completa en septiembre.
Resumen: Riesgo sistémico, no riesgo episódico.
Los niveles extremadamente bajos del Rin en julio de 2026 constituyen una seria señal de alerta para todo el sector industrial y logístico europeo. La combinación de una aparición inusualmente temprana de los bajos niveles del agua, una reducción de la capacidad de la flota fluvial a tan solo un tercio de lo normal y el aumento de los costes globales del transporte de mercancías están creando condiciones operativas excepcionalmente difíciles para las empresas que dependen del Rin como vía de transporte.
Desde la perspectiva de la gestión de riesgos, la situación descrita reviste especial importancia, ya que no se trata de un fenómeno meteorológico aislado, sino que forma parte de una tendencia climática a largo plazo. La creciente frecuencia e intensidad de los caudales bajos en los ríos interiores europeos obliga a las empresas a reevaluar constantemente sus estrategias logísticas, desde la estructura de los contratos de transporte y el nivel de las reservas estratégicas hasta la ubicación de la capacidad de producción.
Los gestores de riesgos y los analistas de crédito deberían examinar con mayor detenimiento a las empresas de los sectores químico, energético y siderúrgico, que históricamente han basado sus modelos de costes en un transporte marítimo barato y fiable. En el nuevo contexto climático y las nuevas condiciones del mercado, es urgente cuestionar estas premisas antes de que la realidad dicte lo contrario.




