

DB Cargo no alcanzará la rentabilidad en 2026: ¿qué implicaciones tiene esto para la logística europea?
DB Cargo, la filial de Deutsche Bahn responsable del transporte ferroviario de mercancías, ha reconocido oficialmente que no alcanzará el umbral de rentabilidad en 2026 — una condición clave del plan de reestructuración de la UE. El motivo es una pérdida extraordinaria por deterioro del valor de su filial británica de aproximadamente 260 millones de euros. La situación obliga a retomar las negociaciones con la Comisión Europea y constituye una grave señal de riesgo operativo para todo el mercado logístico europeo.
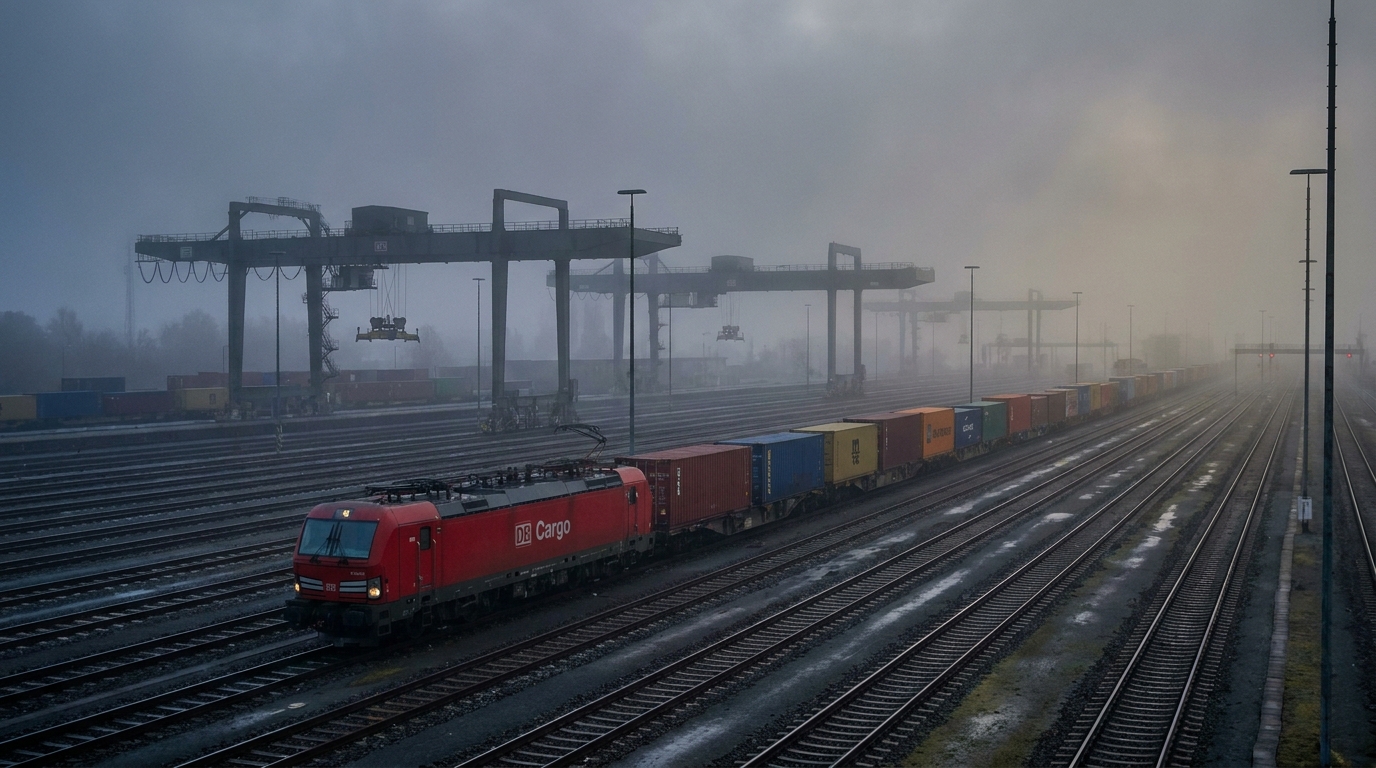
El mayor operador ferroviario de mercancías de Europa ha admitido oficialmente que no cumplirá una condición clave impuesta por la Comisión Europea. DB Cargo, la filial de transporte de mercancías de Deutsche Bahn, no alcanzará el punto de equilibrio en 2026, a pesar de que así lo exigía el plan de recuperación de la UE aprobado por Bruselas. La causa inmediata es una amortización extraordinaria de aproximadamente 260 millones de euros relacionada con la valoración de su filial británica, que está a la venta. Esta noticia ha conmocionado al sector europeo del transporte y la logística, y abre un nuevo y complejo capítulo en la relación entre Deutsche Bahn y los reguladores de la UE.
Los orígenes del problema: años de pérdidas y el ultimátum de la UE.
Para comprender la gravedad de la situación actual, debemos remontarnos unos años atrás. DB Cargo llevaba mucho tiempo generando pérdidas operativas, que su empresa matriz, Deutsche Bahn, cubría sistemáticamente mediante mecanismos internos de transferencia de beneficios. Este sistema, si bien resultaba conveniente desde el punto de vista de la gestión, había suscitado serias preocupaciones en la Comisión Europea desde hacía tiempo.
Desde la perspectiva del derecho de la competencia de la UE, una situación en la que una empresa ferroviaria estatal —con participación mayoritaria del Estado— subvenciona de forma permanente a una filial deficitaria puede constituir una ayuda estatal ilícita. Dicha ayuda distorsiona la igualdad de condiciones y favorece a la entidad protegida por su propietario estatal frente a los competidores privados que operan en los corredores ferroviarios de mercancías europeos.
En respuesta a estas acusaciones, Deutsche Bahn y DB Cargo presentaron a la Comisión Europea un plan integral de recuperación. Sus elementos clave incluían una reducción de plantilla de más de 6000 empleados, una reestructuración de la red mediante la reducción de las rutas nacionales no rentables en Alemania y un cambio estratégico hacia servicios de transporte integrados y transeuropeos. Un requisito técnico fundamental, cuyo cumplimiento demostraría la eficacia del plan en su conjunto, era alcanzar el punto de equilibrio financiero a finales de 2026.
¿Una amortización de 260 millones de euros: un hecho aislado o un síntoma de problemas más profundos?
Bernhard Osburg, CEO de DB Cargo, confirmó públicamente que no se alcanzará el objetivo de equilibrio para 2026. Citó como principal razón la necesidad de reducir el valor de DB Cargo UK, una filial británica cuya venta forma parte de una estrategia de desinversión más amplia. La reducción asciende a aproximadamente 260 millones de euroslo cual, por sí mismo, supone una enorme carga para el resultado financiero consolidado del grupo en el presente ejercicio económico.
La dirección intenta presentar esta depreciación como un hecho excepcional y aislado, resultado de circunstancias específicas relacionadas con la valoración de los activos en el mercado británico, en lugar de un problema estructural del modelo de negocio. De hecho, el Brexit y los consiguientes cambios en las condiciones operativas transfronterizas han afectado negativamente al atractivo y al valor de muchos activos logísticos que operan entre el Reino Unido y Europa continental. En este sentido, DB Cargo UK es una de las muchas empresas que se han visto gravemente afectadas por la crisis política de 2016.
Sin embargo, los reguladores de la UE tienen derecho a una perspectiva más amplia. Para los funcionarios de la Comisión Europea, el hecho de que el proceso de desinversión —que se suponía formaba parte de la recuperación financiera de la empresa— esté generando pérdidas cuantiosas es una señal de alarma. Esto indica que la expansión histórica de DB Cargo en los mercados extranjeros se llevó a cabo sin la suficiente disciplina financiera y que los activos adquiridos se valoraron de forma excesivamente optimista. Si la venta de una sola filial extranjera supone una depreciación de 260 millones de euros, ¿cuánto podrían costar otras posibles desinversiones?
Regreso a Bruselas: se reanudan las negociaciones.
El incumplimiento de una condición clave del plan de recuperación activa automáticamente un procedimiento que obliga a Deutsche Bahn a retomar las negociaciones con la Comisión Europea. Este es un escenario muy desfavorable por varias razones.
En primer lugar, las negociaciones con Bruselas son largas e impredecibles. Meses de conversaciones suponen una parálisis estratégica: la empresa no puede tomar decisiones de inversión o contractuales a largo plazo mientras espera nuevos acuerdos con el regulador. Los clientes y socios comerciales perciben esta incertidumbre y comienzan a buscar proveedores de servicios alternativos.
En segundo lugar, la Comisión Europea podría imponer condiciones aún más estrictas para el nuevo acuerdo. Bruselas dispone de una amplia gama de instrumentos en casos de ayudas estatales ilícitas: desde la orden de reembolso de dichas ayudas hasta la venta forzosa de unidades de negocio adicionales, pasando por la prohibición de utilizar la financiación de la empresa matriz. Cualquiera de estas medidas obstaculizaría drásticamente la continuidad de las operaciones de DB Cargo a su escala actual.
En tercer lugar, el mero hecho de volver a la mesa de negociaciones socava la imagen de Deutsche Bahn como socio fiable capaz de cumplir sus compromisos. Esto tiene un impacto directo en los costes de financiación en los mercados de capitales: los inversores y las agencias de calificación tendrán que reevaluar los riesgos asociados a los títulos de deuda emitidos por el Grupo DB.
6000 puestos de trabajo en riesgo: riesgos sociales y operativos
Uno de los aspectos más delicados del plan de recuperación son los recortes de empleo. Se prevé que más de 6000 empleados pierdan sus puestos de trabajo como parte de la reestructuración, una cifra alarmante si se tiene en cuenta que el transporte ferroviario es tradicionalmente un sector con una fuerte presencia sindical y que los trabajadores ferroviarios gozan de una sólida protección jurídica, especialmente en Alemania.
Los sindicatos ya están manifestando su firme oposición a los despidos previstos y se han comprometido a luchar por cada puesto de trabajo. Ante la noticia de que el plan de recuperación no se ha implementado y que las negociaciones con la UE ya están en marcha, las tensiones sociales no harán sino aumentar. Existe un riesgo real de huelgas y acciones sindicales que podrían paralizar las operaciones de DB Cargo en momentos críticos, por ejemplo, durante la temporada alta de transporte marítimo antes de las fiestas o en periodos de mayor actividad industrial.
Para las empresas que utilizan los servicios de DB Cargo, tanto directamente como transportista como indirectamente como parte de una cadena logística más amplia, el riesgo de interrupciones en el suministro es un factor que debe considerarse en la planificación de la continuidad del negocio. Cabe preguntarse ahora: ¿nuestros envíos ferroviarios cuentan con canales de distribución alternativos definidos en caso de una interrupción operativa importante por parte del principal operador?
Impacto en el mercado europeo de transporte ferroviario de mercancías.
DB Cargo no es una empresa cualquiera: es un pilar de la logística ferroviaria europea. La compañía opera una extensa red de conexiones en Europa Central y Occidental, prestando servicios a clientes de los sectores automotriz, químico, siderúrgico, de maquinaria y, cada vez más, armamentístico. Su papel fundamental implica que los problemas financieros y operativos a largo plazo tienen consecuencias de gran alcance para todo el sector de la logística ferroviaria.
En un escenario adverso, suponiendo que la UE imponga la venta de activos o limite las operaciones en ciertos corredores, surgirá un déficit de oferta en el mercado, que los operadores ferroviarios privados —como Captrain, Rail Cargo Group y PKP Cargo— intentarán cubrir. Sin embargo, este proceso requiere mucho tiempo: la conversión de locomotoras, la obtención de certificados, la contratación de conductores y la firma de contratos a largo plazo con los gestores de infraestructuras exigen meses, e incluso años, de preparación.
Mientras tanto, el transporte de mercancías que no se realice por ferrocarril volverá a las carreteras. Esto, a su vez, entra en conflicto directo con los objetivos climáticos de la Unión Europea. La estrategia de movilidad sostenible de la UE prevé que, para 2030, una parte significativa de las mercancías que actualmente se transportan por carretera a distancias superiores a 300 km se trasladarán al ferrocarril. Los crecientes problemas del mayor operador ferroviario de mercancías de Europa apuntan precisamente en la dirección opuesta.
Evaluación de riesgos para gerentes y propietarios de empresas TSL.
Desde la perspectiva de la gestión de riesgos empresariales, la situación en DB Cargo debería impulsar a las empresas que utilizan servicios de transporte ferroviario de mercancías a adoptar varias medidas preventivas específicas:
- Auditoría de exposición contractual: Vale la pena analizar qué porcentaje del volumen de carga de una empresa depende de DB Cargo o de su red. Una alta concentración en un solo proveedor siempre representa un riesgo, y la situación financiera y regulatoria actual de este operador no hace sino confirmarlo.
- Diversificación de proveedores: Mantener relaciones paralelas con operadores ferroviarios alternativos o transitarios que ofrezcan transporte combinado permite un cambio rápido en caso de problemas con el proveedor dominante.
- Cláusulas contractuales: Los contratos nuevos y renovados con los operadores ferroviarios deben contener cláusulas precisas sobre la responsabilidad por retrasos o cancelaciones de servicios debidos a causas imputables al transportista, incluidas huelgas o reestructuraciones.
- Seguimiento de la situación regulatoria: Las decisiones de la Comisión Europea relativas al nuevo plan de recuperación de DB Cargo tendrán un impacto directo en la disponibilidad y los costes de los servicios ferroviarios. El seguimiento de esta evolución permitirá adaptar de forma proactiva las estrategias logísticas.
- Evaluación de proveedores en la cadena de suministro: Si sus socios comerciales dependen de DB Cargo como principal medio de transporte de materias primas o componentes, sus problemas podrían convertirse en los suyos. Conviene realizar una revisión exhaustiva de la capacidad operativa de sus proveedores clave.
Perspectivas: ¿sobrevivirá DB Cargo en su formato actual?
El futuro de DB Cargo es una de las cuestiones clave que afronta actualmente el mercado ferroviario europeo. El escenario más optimista parte de la base de que la Comisión Europea demuestre pragmatismo y flexibilidad, aprobando un nuevo calendario para alcanzar la rentabilidad, quizás con un punto de equilibrio previsto para 2027 o 2028. En tal caso, la empresa dispondría de tiempo para completar su reestructuración sin recortes drásticos y manteniendo la continuidad operativa.
Un escenario más pesimista supone que Bruselas decida aplicar estrictamente los términos del acuerdo original. En tal caso, Deutsche Bahn se vería obligada a elegir entre dos opciones: o bien llevar a cabo una desinversión forzosa y costosa de más activos de DB Cargo, o bien permitir que determinados segmentos de negocio se declaren en quiebra de forma ordenada. Ambas opciones reducirían de forma permanente la presencia de DB Cargo en el mercado europeo de transporte de mercancías.
En medio de estos escenarios se encuentra lo que actualmente parece más probable: largas y agotadoras negociaciones que culminarán en un nuevo plan de recuperación con condiciones más estrictas y una supervisión más rigurosa. DB Cargo mantendrá sus operaciones, pero se verá obligada a realizar recortes más profundos y rápidos de lo previsto inicialmente.
El papel de los actores polacos en el mercado ferroviario.
En este contexto, cabe destacar la situación de las entidades polacas que operan en el mercado del transporte ferroviario de mercancías. PKP Cargo, si bien atraviesa serias dificultades financieras y estructurales, es uno de los operadores que, en teoría, podría beneficiarse de la retirada parcial de DB Cargo de ciertos corredores de transporte. Asimismo, las empresas polacas de transporte de mercancías que prestan servicios en Alemania y otros países occidentales deben seguir de cerca la evolución de la situación, ya que los cambios en la oferta de servicios de DB Cargo afectarán directamente a la disponibilidad y los precios de las rutas ferroviarias que atraviesan Alemania.
Para los gestores de riesgos de las empresas logísticas polacas, la situación en DB Cargo debería servir de advertencia, y, en términos más generales, también lo es la creciente tensión regulatoria en torno a la subvención a los operadores estatales de transporte ferroviario de mercancías. Este precedente podría abrir la puerta a una mayor supervisión de la UE sobre otros operadores en situaciones similares.
Resumen - Panorama de riesgos en el mercado logístico europeo
El incumplimiento por parte de DB Cargo de los términos del plan de recuperación aprobado por la Comisión Europea no es solo un problema para una empresa. Se trata de un hecho sistémico que podría alterar el panorama del mercado europeo del transporte ferroviario de mercancías, afectar el logro de los objetivos climáticos de la UE y modificar significativamente la competitividad de todo el sector TSL.
La amortización extraordinaria de 260 millones de euros relacionada con la filial británica es un hecho desencadenante que ha puesto al descubierto un problema más profundo: las decisiones históricas de expansión de DB Cargo se tomaron sin el rigor financiero suficiente, y ahora hay que pagar las consecuencias de esas decisiones, en el peor momento posible, justo antes de una fecha límite regulatoria clave.
Para las empresas de transporte, transitarios y fabricantes que utilizan la infraestructura ferroviaria europea, los próximos meses exigirán especial atención. Las decisiones de la Comisión Europea, los resultados de las negociaciones con la dirección de Deutsche Bahn y la respuesta de los sindicatos a los planes de despidos son las tres variables clave que determinarán la situación del mercado del transporte ferroviario de mercancías en un futuro próximo. La plataforma EURODEBT.eu supervisará continuamente la evolución de la situación y proporcionará información sobre todos los cambios significativos que puedan afectar al riesgo operativo y crediticio del sector.




