

DSV adquiere DB Schenker por 14,3 millones de euros. ¿Qué implica este cambio en el liderazgo logístico para las compañías de transporte polacas?
El gigante danés DSV ha adquirido oficialmente DB Schenker por 14,3 mil millones de euros, creando el mayor operador logístico del mundo. En el mercado polaco, DSV Road registró un crecimiento de las ventas de casi el doble, y la nueva red de grupaje está cambiando el equilibrio de fuerzas en todo el sector del transporte, la expedición y la logística. Para los pequeños y medianos transportistas, esto significa una creciente presión sobre los márgenes, el riesgo de marginación en segmentos rentables del mercado y la necesidad de adaptar urgentemente su estrategia empresarial.
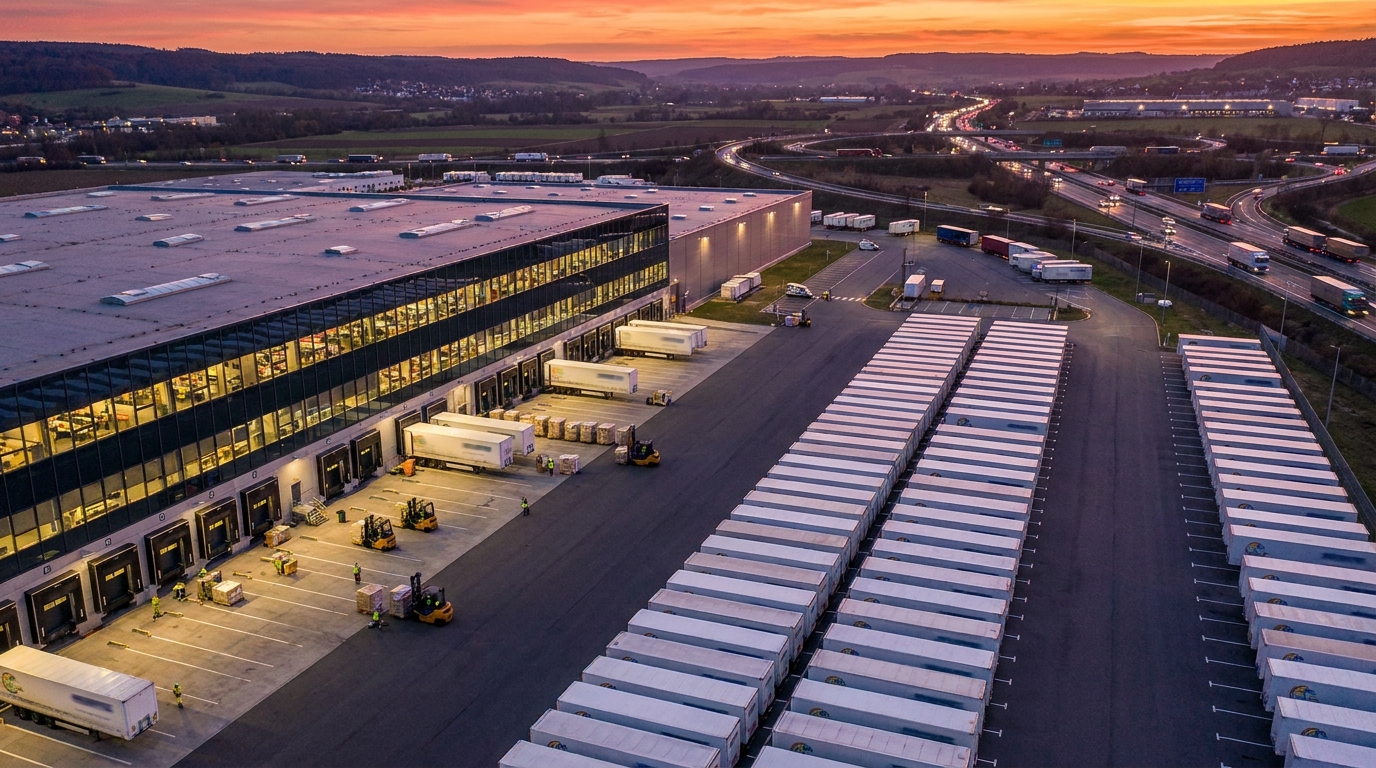
Se ha concretado una de las mayores transacciones en la historia del sector europeo del transporte y la logística. El gigante logístico danés DSV ha adquirido oficialmente DB Schenker por aproximadamente 14,3 millones de euros, creando una entidad sin parangón a nivel mundial en cuanto a escala operativa. La aprobación de la Comisión Europea, prevista para principios de 2025, allanó el camino para la integración de ambos gigantes y desencadenó una serie de cambios que impactarán a todo el sector europeo del transporte y la logística. Para las empresas de transporte, transitarios y pymes polacas que operan en este sector, el nuevo equilibrio de poder supone un reto que no debe subestimarse.
La transacción histórica y sus antecedentes regulatorios
La Comisión Europea aprobó la adquisición de DB Schenker por parte de DSV siguiendo los procedimientos estándar de control de fusiones. Bruselas consideró que, a pesar del surgimiento de un gigante global, el mercado de servicios de transporte de mercancías —por carretera, aire, mar y logística contractual— sigue estando lo suficientemente fragmentado como para que los clientes puedan elegir entre una amplia gama de proveedores. Este argumento resultó crucial: la CE no encontró que una posición dominante supusiera una amenaza para la competencia.
La entidad combinada emplea a un número estimado de personas. 147 empleados en más de 90 países.Ya no es solo una gran empresa, sino una organización capaz de definir los estándares de la industria a escala global. El director ejecutivo de DSV Group, Jens H. Lund, anunció que la integración fortalecerá significativamente la competitividad en sus tres divisiones clave: Transporte Aéreo y Marítimo, Transporte Terrestre y Soluciones.
Alemania como pilar de la nueva organización
Alemania, centro operativo tradicional de DB Schenker, conservará una importancia particular en la nueva estructura. DSV se ha comprometido a mantener muchas funciones centrales en la sede actual de Schenker en Essen. Además, anunció inversiones de 1 millones de euros en el mercado alemán. En los próximos tres a cinco años. Esto indica que el nuevo propietario considera a Alemania no como un área de reestructuración, sino como la base estratégica de todo el grupo.
Desde la perspectiva de las empresas polacas que colaboran con ambas organizaciones, la estabilidad operativa del centro de Essen es una buena noticia, al menos a corto plazo. Sin embargo, la cuestión clave es con qué rapidez y eficacia se llevará a cabo la integración de los sistemas informáticos, los procedimientos operativos y las estructuras de gestión a ambos lados de la frontera.
Revolución en el mercado polaco de TSL: la carga general como campo de batalla.
Polonia es uno de los mayores mercados de transporte por carretera de Europa. Un país con una fuerte tradición de emprendimiento en el sector del transporte, basado en gran medida en el sector de las PYME, se enfrenta ahora a una nueva realidad. DSV Road, la división responsable del transporte por carretera, ha señalado casi duplicaron las ventas Tras su integración en las estructuras de Schenker, se posicionó entre los líderes absolutos del mercado polaco.
La estrategia del grupo DSV en el área del transporte por carretera se centra claramente en: desarrollo de la red de grupaje (Grupaje). El grupaje —es decir, la gestión de envíos que no constituyen una carga completa de camión (LTL, carga parcial)— es uno de los segmentos de mercado más rentables y de mayor crecimiento. La red consolidada de DSV-Schenker permite:
- Optimización de los costes operativos al llenar mejor el espacio de carga de los vehículos (mayor factor de carga),
- Reducción de los tiempos de tránsito gracias a una red más densa de terminales y conexiones de línea,
- Estandarización tecnológica — integración de sistemas de seguimiento de envíos, documentación electrónica y plataformas de intercambio de datos de clientes,
- Una posición negociadora más sólida tanto hacia los clientes como hacia los subcontratistas.
Para las empresas de transporte polacas, que hasta ahora han competido con éxito en el nicho de los servicios de grupaje, la aparición de un actor tan poderoso supone una llamada de atención. Esta nueva entidad posee recursos, escala y tecnología que no pueden ser replicados por pequeñas empresas familiares ni siquiera por operadores regionales con decenas de empleados.
Riesgos para el sector de las PYME: análisis de amenazas
Desde la perspectiva de la evaluación de riesgos empresariales y la verificación de la solvencia de pago de las empresas —competencias clave de la plataforma EURODEBT.eu— la consolidación del mercado en torno a la verificación de la identidad de las empresas genera una serie de amenazas significativas para las entidades más pequeñas.
1. Presión sobre las tarifas de flete
El actor dominante tiene un enorme poder de negociación. En las relaciones con los subcontratistas (pequeñas y medianas empresas de transporte que cumplen pedidos como subcontratistas), DSV puede dictar las condiciones de precios. En la práctica, esto significa riesgo. reducción de los márgenes operativos Las empresas más pequeñas no tienen otra alternativa que realizar pedidos a un gran transportista. Para las empresas con escaso capital y reservas de liquidez limitadas, cualquier recorte significativo de las tasas podría socavar su estabilidad financiera.
2. Marginalización en el segmento de carga general
Uno de los segmentos de mercado más rentables —la carga general— puede convertirse en dominio exclusivo de las grandes cadenas. Las empresas más pequeñas, privadas de su propia infraestructura de terminales y amplias conexiones de red, pueden quedar relegadas al papel de únicamente subcontratistas de tracciónSe trata de empresas que realizan transporte físico, pero sin contacto directo con el cliente final y sin acceso al margen de beneficio de los servicios integrales. Este cambio estructural en el modelo de negocio debilita, a largo plazo, la posición de los operadores más pequeños.
3. Dependencia de uno o más clientes
Las empresas de transporte cuyos ingresos dependen en gran medida de los pedidos de un único transitario de gran tamaño —en este caso, potencialmente el consorcio integrado DSV-Schenker— son especialmente vulnerables al riesgo de concentración. Renegociar los términos de cooperación, modificar los procedimientos de pago o simplemente internalizar ciertas rutas podría mermar su liquidez financiera. Diversificación de la cartera de clientes se convierte en un factor de seguridad clave en este contexto.
4. Las barreras tecnológicas como una nueva forma de exclusión.
DSV invierte constantemente en la digitalización de sus procesos logísticos. La integración con los sistemas informáticos del grupo (plataformas de intercambio de datos, sistemas de seguimiento de envíos y documentación electrónica de envíos) se está convirtiendo en un requisito de facto para acceder a los pedidos. Las empresas que carecen de la infraestructura informática adecuada o que no pueden cubrir los costes de la integración técnica pueden quedar excluidas del ecosistema de proveedores. Paradójicamente, La tecnología se está convirtiendo en la nueva barrera de entrada. — tan eficaz como el capital o el material rodante.
¿Una oportunidad en el periodo de transición? ¿Para quién y por cuánto tiempo?
Toda fusión importante conlleva no solo amenazas, sino también oportunidades temporales. La integración operativa de DSV y Schenker es un proceso que, según precedentes históricos del sector, puede durar muchos meses, incluso años. Durante este tiempo, pueden surgir nuevos desafíos. turbulencia operacional temporal: retrasos en la gestión de los envíos, desorganización de la red de terminales, fuga de empleados clave, confusión en los sistemas informáticos.
Se trata de una oportunidad paradójica para los operadores logísticos de tamaño mediano, que pueden ofrecer a sus clientes algo que las grandes estructuras corporativas no pueden proporcionar durante la fase de integración: flexibilidad, rapidez en la toma de decisiones y personalización del servicioLos clientes que experimenten problemas en su relación con la nueva organización buscarán activamente alternativas, al menos hasta que se complete la integración.
Sin embargo, esta ventana es inherentemente temporal. A largo plazo, las enormes inversiones en digitalización, infraestructura y conectividad anunciadas por DSV crearán barreras competitivas permanentes, difícil de superar para entidades con capital de inversión limitado.
Perspectiva de verificación de riesgos: recomendaciones para la industria
Ante estos cambios, las instituciones financieras, los gestores de riesgos y los propietarios de empresas de logística deberían considerar la posibilidad de revisar sus modelos para evaluar la salud financiera de sus socios comerciales de TSL. A continuación, se presentan algunas recomendaciones clave:
- Mayor control de la liquidez financiera de las PYME del sector del transporte. — especialmente las empresas cuyos ingresos están fuertemente concentrados en uno o pocos clientes importantes del sector del transporte de mercancías.
- Análisis de diversificación de la cartera de clientes Como criterio para evaluar la resistencia de una empresa a los cambios del mercado, las empresas que dependen de DSV para más del 50% de sus ingresos requieren una atención especial.
- Verificación de las capacidades tecnológicas Los socios —las empresas que no disponen de sistemas que permitan la integración con las plataformas de los grandes operadores— deben ser considerados entidades expuestas al riesgo de perder el acceso a pedidos clave.
- Seguimiento de la dinámica de las tarifas de flete en el segmento de carga general como indicador principal de la situación del sector del transporte de las PYME.
- Evaluación de la estrategia de adaptación Las empresas —entidades que invierten activamente en especialización, tecnología o consolidación con otros pequeños operadores— muestran un mayor nivel de resistencia a la presión del mercado.
Resumen: Las reglas del juego han cambiado.
La adquisición de DB Schenker por parte de DSV no es solo un acontecimiento corporativo de índole financiera. un cambio fundamental en la arquitectura del mercado logístico europeoEsto tendrá repercusiones reales a nivel operativo, de precios y tecnológico durante los próximos años. El nuevo líder del sector cuenta con los recursos, la envergadura y la ambición necesarios para redefinir inevitablemente los estándares de servicio, los requisitos para los subcontratistas y la dinámica de precios en todo el sector.
Para el mercado polaco de TSL, fuertemente basado en el espíritu emprendedor de las pequeñas y medianas empresas, se avecina un periodo de decisiones difíciles. Especialización, consolidación, inversión en tecnología o búsqueda de nuevos nichos de mercado: estas son estrategias que pueden proteger a las empresas más pequeñas de la marginación. Las empresas que no se adapten corren el riesgo de perder gradualmente su posición en el mercado, no como resultado de una decisión drástica, sino como consecuencia de la lenta erosión de los márgenes y el acceso a los pedidos.
Como plataforma para la verificación de empresas y la evaluación de riesgos, EURODEBT.eu supervisará continuamente los efectos de esta integración en la salud financiera de las entidades del sector TSL en Polonia y en toda Europa. Los cambios en la cúspide de la pirámide del sector siempre tienen repercusiones en su base, y es ahí donde residen los mayores riesgos.




